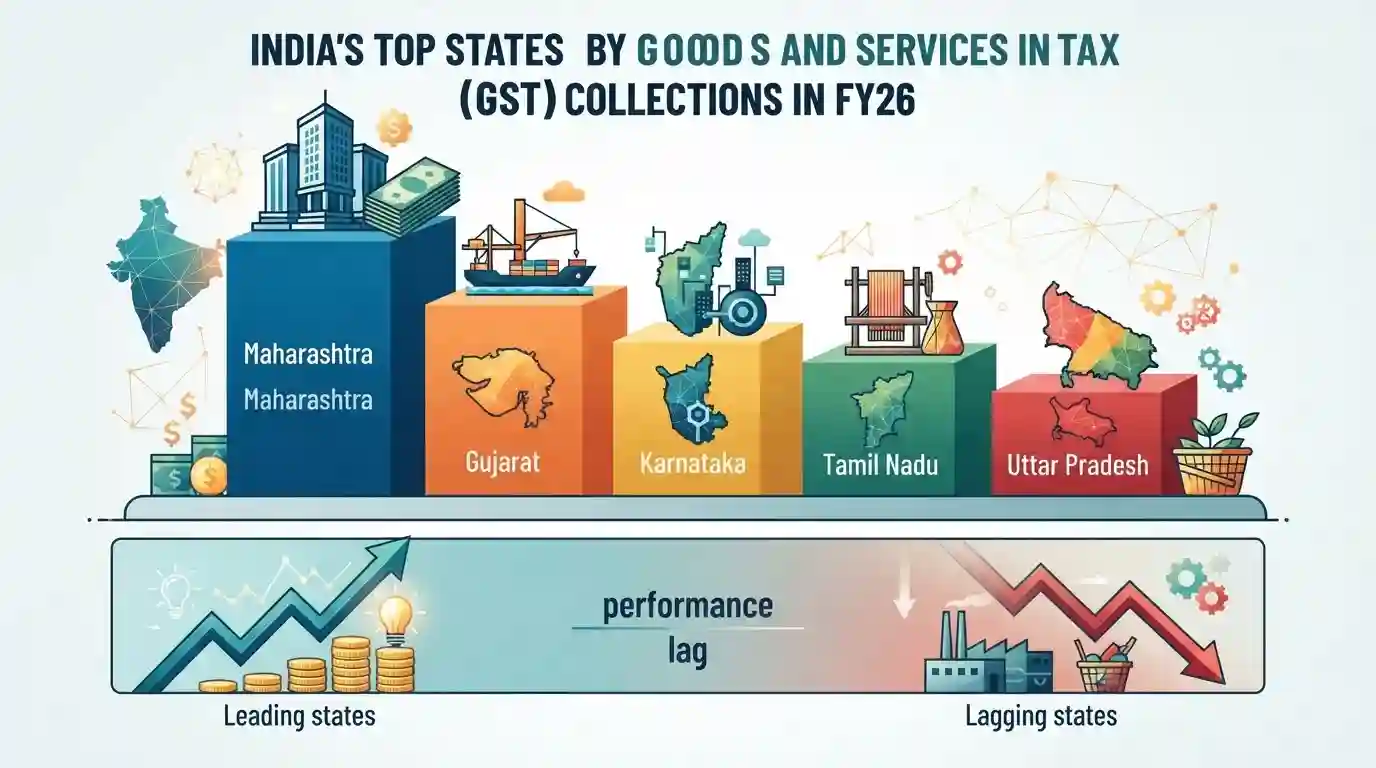
राज्यनिहाय GST वसुली आणि महसूल योगदान क्रमवारी
Source:a2ztaxcorp ↗
हे का महत्त्वाचे आहे
MPSC परीक्षांच्या दृष्टीने भारतीय राज्यांमधील वित्तीय संघराज्यव्यवस्था, आर्थिक विषमता आणि महसूल निर्मितीच्या ट्रेंड्सचे विश्लेषण करण्यासाठी राज्यनिहाय जीஎसटी (GST) संकलना, समजून घेणे अत्यंत महत्त्वाचे आहे.
सारांश
हा लेख आर्थिक वर्ष २६ (FY26) मधील वस्तू आणि सेवा कर (GST) संकलनानुसार भारताच्या शीर्ष राज्यांची रूपरेषा देतो, ज्यामध्ये महाराष्ट्राचे सर्वोच्च स्थान अधोरेखित केले आहे आणि अप्रत्यक्ष कर महसूल निर्मितीमध्ये विविध राज्यांच्या कामगिरीची व पिछेहाटीची छाननी केली आहे.
मुख्य मुद्दे
- आर्थिक वर्ष २०२६ मध्ये (FY26) निव्वळ वस्तू आणि सेवा कर (GST) संकलनाच्या बाबतीत महाराष्ट्र भारतामध्ये अव्वल स्थानी कायम आहे.
- कर्नाटक, गुजरात आणि तामिळनाडू यांसारखी राज्ये एकूण जीएसटी महसूल निर्मितीमध्ये पाठोपाठ आहेत.
- अप्रत्यक्ष कर योगदानाबाबत औद्योगिकीकरण झालेल्या राज्यांमध्ये आणि आर्थिकदृष्ट्या मागासलेल्या प्रदेशांमध्ये असलेली तफावत अहवालात अधोरेखित करण्यात आली आहे.
महत्त्वाच्या संज्ञा
वस्तू आणि सेवा कर कायदा

१०१ व्या घटनादुरूस्ती कायदा, २०१६ द्वारे लागू केलेली एक सर्वसमावेशक अप्रत्यक्ष कर सुधारणा, जी विखुरलेल्या केंद्रीय आणि राज्य करांचे एकाच गंतव्यस्थान-आधारित कर प्रणालीमध्ये एकात्मिकरण करते.
UPSC context
MPSC/UPSC सामान्य अध्ययन पेपर II (राज्यशास्त्र) आणि पेपर III (अर्थव्यवस्था) साठी अत्यंत महत्त्वाचे - जे संघीय कर रचना आणि वित्तीय सुधारणांची परीक्षा घेतात.
वस्तू आणि सेवा कर परिषद
कलम २७९अ अंतर्गत एक घटनात्मक संस्था ज्यामध्ये केंद्र आणि राज्याचे मंत्री समाविष्ट असतात, तिचे अध्यक्ष केंद्रीय अर्थमंत्री असतात, जी जीएसटी दर, नियम आणि सूट याविषयी शिफारस करण्याचे काम करते.
UPSC context
MPSC राज्यव्यवस्था आणि अर्थव्यवस्थेसाठी महत्त्वाचे; सहकारी संघराज्यवाद, घटनात्मक संस्था आणि निर्णय घेण्याच्या यंत्रणांची परीक्षा घेते.
वित्त मंत्रालय
आर्थिक धोरण, सार्वजनिक वित्त, केंद्रीय अर्थसंकल्प आणि महसूल व खर्च विभागांमार्फत कराधान यासाठी जबाबदार असलेले भारत सरकारच्या सर्वोच्च मंत्रालय.
UPSC context
MPSC/UPSC च्या अर्थशास्त्र आणि राज्यशास्त्र विषयांमध्ये अर्थसंकल्पीय प्रक्रिया, राजकोषीय व्यवस्थापन आणि महसूल संकलन देखरेख या संदर्भात परीक्षा घेतली जाते.
पूर्वपरीक्षा सापळा
महाराष्ट्र परिपूर्ण जीएसटी संकलन आणि प्रति व्यक्ती कर वाढीचा दर या दोन्ही बाबतीत सर्व राज्यांमध्ये अग्रेसर आहे.
स्पर्धक अनेकदा निरपेक्ष जीएसटी संकलनाची तुलना प्रति व्यक्ती जीएसटी महसूल किंवा राज्यनिहाय कर लवचिकता (टॅक्स ब्युअन्सी) वाढीच्या दरांशी करून संभ्रमात पडतात.
संबंधित स्थिर संकल्पना
भारतातील वस्तू आणि सेवा कर (GST) नियंत्रित करणाऱ्या मुख्य घटनात्मक तरतुदी आणि संस्थात्मक रचना कोणती आहेत?
- कलम 279A: घटनादुरुस्ती, २०१६ च्या १०१ व्या घटनादुरुस्ती कायद्याद्वारे सादर केली गेली, ज्याने कलम २७९A समाविष्ट केले आणि जीஎஸ்டी (GST) परिषदेची स्थापना केली.
- GST कौन्सिल: परिषेदेची रचना, केंद्रीय अर्थमंत्री अध्यक्ष आणि राज्य अर्थमंत्री सदस्य असतात, जी ३/४ भारित मतदान बहुमताने कार्य करते.
- उपभोग स्वरूप: गंतव्य-आधारित कर (Destination-Based Tax) असलेला जीएसटी हा मूल्य साखळीच्या प्रत्येक टप्प्यावर आकारला जाणारा उपभोग-आधारित कर आहे, जो केंद्र आणि राज्याच्या अप्रत्यक्ष करांच्या कॅस्केडिंग (टप्पy-टप्प्याने वाढणाऱ्या) जाळ्याची जागा घेतो.
आंतर-विषय नमुने
GST संकलन + राजकोषीय संघवाद
GST बाउंसन्सी थेट औद्योगिक राज्यांच्या कामगिरीशी जोडलेली आहे, परंतु भरपाई उपकराचा (compensation cess) टप्प्याटप्प्याने होणारा अंत महसूल वाटपावरील राज்கीय संघराज्यवाद (fiscal federalism) बाबतची चर्चा अधिक तीव्र करतो.
अप्रत्यक्ष कर आकारणी + वित्त आयोग निधी वाटप
औद्योगिक महासत्ता (महाराष्ट्र, कर्नाटक) आणि ग्राहक/मागास राज्यांमधील तफावत वित्त आयोगाने शिफारस केलेल्या क्षैतिज हस्तांतरण (हॉरिझॉन्टल डिव्होल्युशन) सूत्रावर परिणाम करते.

MPSC मधील विधानांवर आधारित प्रश्नांची अपेक्षा करा, जे महाराष्ट्राचा निरपेक्ष GST वाटा अप्रत्यक्ष करांमधील राज्यनिहाय संरचनात्मक असमानतेच्या ट्रेंडशी जोडतात.
संबंधित PYQ · 1
संबंधित PYQ · 1
- 2018MPSC_PRELIMSGS1
Who is the Chairman of the 15th Finance Commission ?
