भारत का R&D खर्च जीडीपी के 0.8 प्रतिशत से अधिक हुआ
स्रोत:द हिंदू ↗
क्यों मायने रखता है
GDP के प्रतिशत के रूप में GERD, किसी देश की नवाचार क्षमता और आर्थिक विकास पथ का एक महत्वपूर्ण समष्टि-आर्थिक संकेतक (macro-indicator) है। R&D में निजी क्षेत्र के कम निवेश के साथ भारत के ऐतिहासिक संघर्ष को आर्थिक सर्वेक्षणों में बार-बार रेखांकित किया गया है। यह डेटा एक बदलाव के बिंदु (turning point) को दर्शाता है, जो विज्ञान नीति, प्रौद्योगिकी के स्वदेशीकरण और संसाधन जुटाने (resource mobilization) पर GS3 के उत्तरों के लिए महत्वपूर्ण साक्ष्य प्रदान करता है।
सारांश
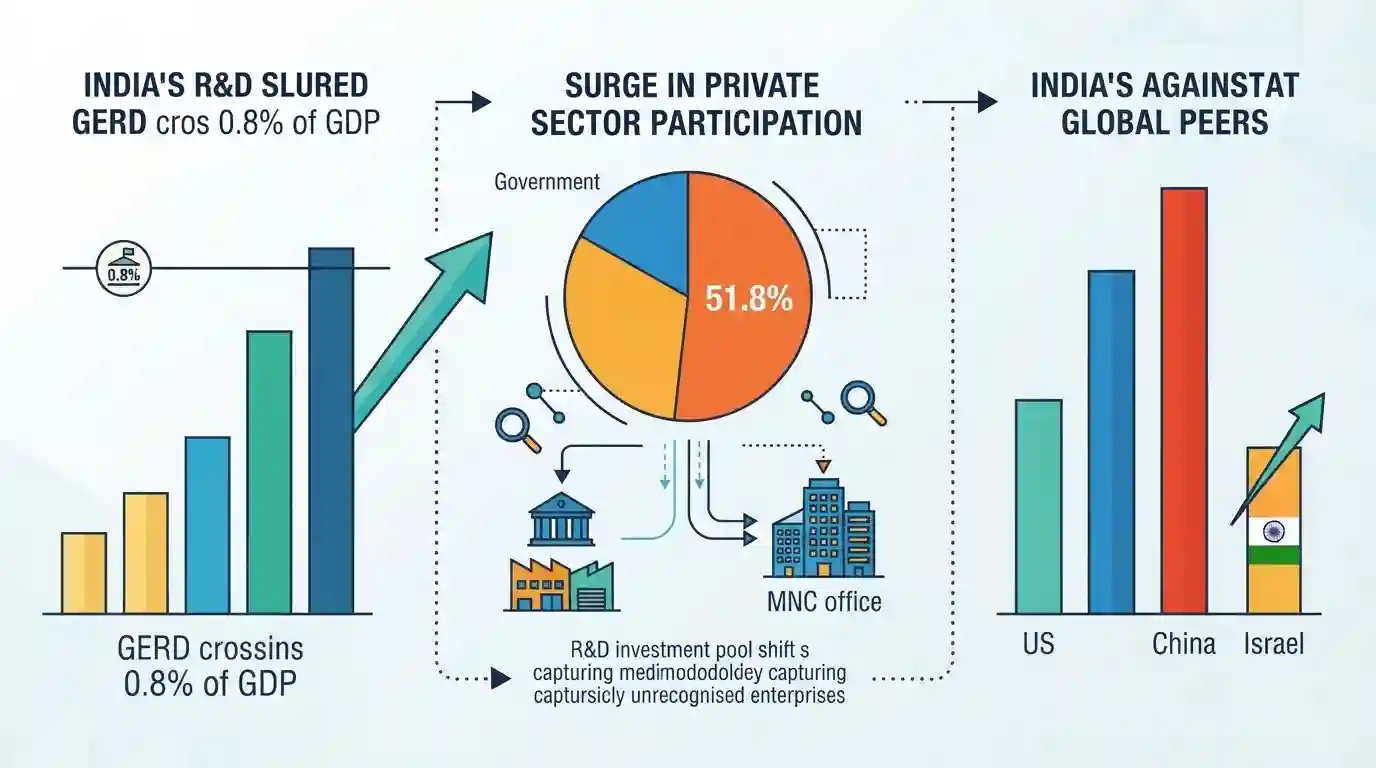
अनुसंधान और विकास पर भारत का सकल व्यय (GERD) एक दशक से अधिक समय में पहली बार अपनी GDP के 0.8% को पार कर गया, जो 2021-22 में 0.83% तक पहुंच गया। विज्ञान और प्रौद्योगिकी विभाग (DST) के आंकड़ों के अनुसार, यह मील का पत्थर सरकारी आवंटन में वृद्धि के कारण नहीं, बल्कि निजी उद्योगों के R&D निवेश में भारी उछाल के कारण हासिल हुआ। निजी क्षेत्र का योगदान, जो भारत में ऐतिहासिक रूप से कम रहा है, 2023-24 तक कुल राष्ट्रीय R&D व्यय का अनुमानित 51.8% हो गया। गैर-मान्यता प्राप्त R&D उद्यमों और MNCs को ट्रैक करने के लिए NSTMIS द्वारा अपनाई गई एक अधिक व्यापक कार्यप्रणाली ने इस बदलाव को दर्ज करने में मदद की। हालांकि, कुल GDP के प्रतिशत के रूप में R&D के मामले में भारत अभी भी अमेरिका, चीन और इज़राइल जैसे वैश्विक समकक्षों से पीछे है।
मुख्य बिंदु
- भारत का अनुसंधान और विकास पर सकल व्यय (GERD) 2021-22 में GDP के 0.83% तक पहुंच गया, जो 2009-10 के बाद पहली बार 0.8% के आंकड़े को पार कर गया है।
- पूर्ण GERD 2020-21 के ₹1.27 लाख करोड़ से 53% बढ़कर 2021-22 में ₹1.95 लाख करोड़ हो गया, और 2023-24 में यह और बढ़कर ₹2.45 लाख करोड़ हो गया।
- एक बड़ा संरचनात्मक बदलाव तब देखा गया जब निजी क्षेत्र का R&D खर्च 2021-22 में बढ़कर 45.5% और 2023-24 में अनुमानित रूप से 51.8% हो गया, जो पहली बार सरकारी व्यय से अधिक हो गया।
- NSTMIS द्वारा डेटा संकलन का विस्तार UNESCO और OECD की परिभाषाओं के अनुरूप करने के लिए किया गया था, जिससे बहुराष्ट्रीय कंपनियों और DSIR मान्यता योजना के बाहर की फर्मों द्वारा किए जाने वाले R&D व्यय को सफलतापूर्वक दर्ज किया गया।
- इस प्रगति के बावजूद, भारत की R&D तीव्रता वैश्विक अग्रणी देशों की तुलना में कम बनी हुई है (2020-21 में, चीन GDP के 2.4% पर, US 3.5% पर और इज़राइल ~5% पर था)।
महत्वपूर्ण शब्द
विज्ञान और प्रौद्योगिकी विभाग (DST)

भारत के विज्ञान और प्रौद्योगिकी मंत्रालय के तहत एक नोडल विभाग जो विज्ञान और प्रौद्योगिकी को बढ़ावा देता है, नीतियां तैयार करता है और राष्ट्रीय नवाचार पारिस्थितिकी तंत्र को मजबूत करने के लिए अनुसंधान पहलों को वित्तपोषित करता है।
UPSC context
GS Paper III (विज्ञान एवं प्रौद्योगिकी): S&T नीति, संस्थागत ढांचे और राष्ट्रीय R&D फंडिंग तंत्र पर उत्तरों के लिए महत्वपूर्ण।
राष्ट्रीय विज्ञान और प्रौद्योगिकी प्रबंधन सूचना प्रणाली (NSTMIS)
भारत के DST का एक प्रभाग जिसे S&T संसाधनों, कर्मियों और संस्थागत आउटपुट पर आधिकारिक सांख्यिकीय डेटाबेस एकत्र करने, विश्लेषण करने और प्रसारित करने का कार्य सौंपा गया है।
UPSC context
GS Paper III (विज्ञान एवं प्रौद्योगिकी): भारत के S&T आंकड़ों, R&D मेट्रिक्स के मूल्यांकन और साक्ष्य-आधारित विज्ञान नीति निर्माण के लिए आवश्यक।
वैज्ञानिक और औद्योगिक अनुसंधान विभाग (DSIR)
विज्ञान और प्रौद्योगिकी मंत्रालय के तहत भारत सरकार का एक विभाग, जो औद्योगिक अनुसंधान, प्रौद्योगिकी हस्तांतरण और स्वदेशी प्रौद्योगिकियों के व्यावसायीकरण को बढ़ावा देता है।
UPSC context
GS Paper III (S&T और अर्थव्यवस्था): उद्योग-अकादमिक जुड़ाव, प्रौद्योगिकी के स्वदेशीकरण और R&D के माध्यम से MSMEs के विकास के विश्लेषण के लिए महत्वपूर्ण।
OECD
38 सदस्य देशों का एक अंतर-सरकारी संगठन जो अनुसंधान आंकड़ों की सीमा-पार तुलनात्मकता सुनिश्चित करने के लिए वैश्विक R&D डेटा मानक, विशेष रूप से फ्रैस्काटी मैनुअल (Frascati Manual), निर्धारित करता है।
UPSC context
GS पेपर II (वैश्विक समूह) और GS पेपर III (अर्थव्यवस्था/S&T): वैश्विक S&T बेंचमार्क, R&D मेट्रिक्स और अंतर्राष्ट्रीय मानकों के लिए महत्वपूर्ण।
यूनेस्को
संयुक्त राष्ट्र (UN) की एक विशिष्ट एजेंसी जो अंतर्राष्ट्रीय वैज्ञानिक सहयोग को बढ़ावा देती है, वैश्विक मानव पूंजी विकास को ट्रैक करती है, और विज्ञान सांख्यिकी (science statistics) में उपयोग की जाने वाली अवधारणाओं और शब्दावलियों का मानकीकरण करती है।
UPSC context
GS Paper II (अंतर्राष्ट्रीय संस्थान) एवं GS Paper III (विज्ञान एवं प्रौद्योगिकी): वैश्विक नवाचार सूचकांकों, मानव पूंजी विकास और UNESCO विज्ञान रिपोर्ट के लिए प्रासंगिक।
प्रारंभिक ट्रैप
सरकार भारत के R&D व्यय में अधिकांश हिस्से का योगदान देना जारी रखे हुए है, क्योंकि निजी क्षेत्र का निवेश लगातार 40% से नीचे बना हुआ है।
ऐतिहासिक रूप से यह सच है, लेकिन एक बड़ा संरचनात्मक बदलाव आया है। निजी क्षेत्र का R&D वर्ष 2021-22 में सरकारी व्यय से आगे निकल गया और 2023-24 तक कुल GERD के अनुमानित 51.8% तक पहुँच गया।
संबंधित अवधारणाएँ
अनुसंधान नेशनल रिसर्च फाउंडेशन (ANRF) की मुख्य विशेषताएं क्या हैं?
- शासी संरचना: प्रधानमंत्री बोर्ड के पदेन अध्यक्ष हैं, जिसने पूर्ववर्ती विज्ञान और इंजीनियरिंग अनुसंधान बोर्ड (SERB) का स्थान लिया है।
- वित्तपोषण मॉडल: इसे पांच वर्षों में ₹50,000 करोड़ जुटाने के लिए डिज़ाइन किया गया है, जिसमें से लगभग 70% राशि निजी उद्योग और परोपकारी संस्थाओं से प्राप्त करने का लक्ष्य है।
भारत में अनुसंधान एवं विकास पर सकल व्यय (GERD) को कैसे मापा जाता है?
- प्राथमिक एजेंसी: विज्ञान और प्रौद्योगिकी विभाग के तहत राष्ट्रीय विज्ञान और प्रौद्योगिकी प्रबंधन सूचना प्रणाली (NSTMIS) द्वारा संकलित।
- वैश्विक संरेखण: यह कार्यप्रणाली UNESCO और OECD के अनुरूप है, जो सार्वजनिक क्षेत्र, निजी उद्यमों, उच्च शिक्षा और MNCs द्वारा किए जाने वाले व्यय को शामिल करती है।
अंतर-विषय पैटर्न
GCCs और संशोधित R&D मेट्रिक्स
OECD मानकों के अनुरूप होने का अर्थ है ग्लोबल कैपेबिलिटी सेंटर्स (GCCs) द्वारा किए जाने वाले R&D को शामिल करना, जिससे भारत के सेवा-क्षेत्र और FDI में आए उछाल को सीधे इसके घरेलू नवाचार संकेतकों से जोड़ा जा सके।
ANRF के फंडिंग डिजाइन को मान्यता
अनुसंधान NRF अपने 70% वित्तपोषण के गैर-सरकारी स्रोतों से आने की उम्मीद करता है। बहुसंख्यक-निजी GERD को दर्शाने वाले ये आंकड़े, संरचनात्मक रूप से उस महत्वाकांक्षी नीतिगत बदलाव की पुष्टि करते हैं।

भारत के नए निजी-बहुमत वाले R&D खर्च की ऐतिहासिक प्रवृत्तियों और ANRF अधिनियम के साथ तुलना करने वाले एक बहु-कथनीय (multi-statement) प्रारंभिक परीक्षा (Prelims) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 1
संबद्ध PYQ · 1
- 2022PrelimsGS1
With reference to the expenditure made by an organisation or a company, which of the following statements is/are correct? 1. Acquiring new technology is capital expenditure. 2. Debt financing is considered capital expenditure, while equity financing is considered revenue expenditure. Select the correct answer using the code given below:
