भारत में संरचनात्मक चुनौतियां और राजकोषीय संघवाद का तनाव
स्रोत:द हिंदू ↗
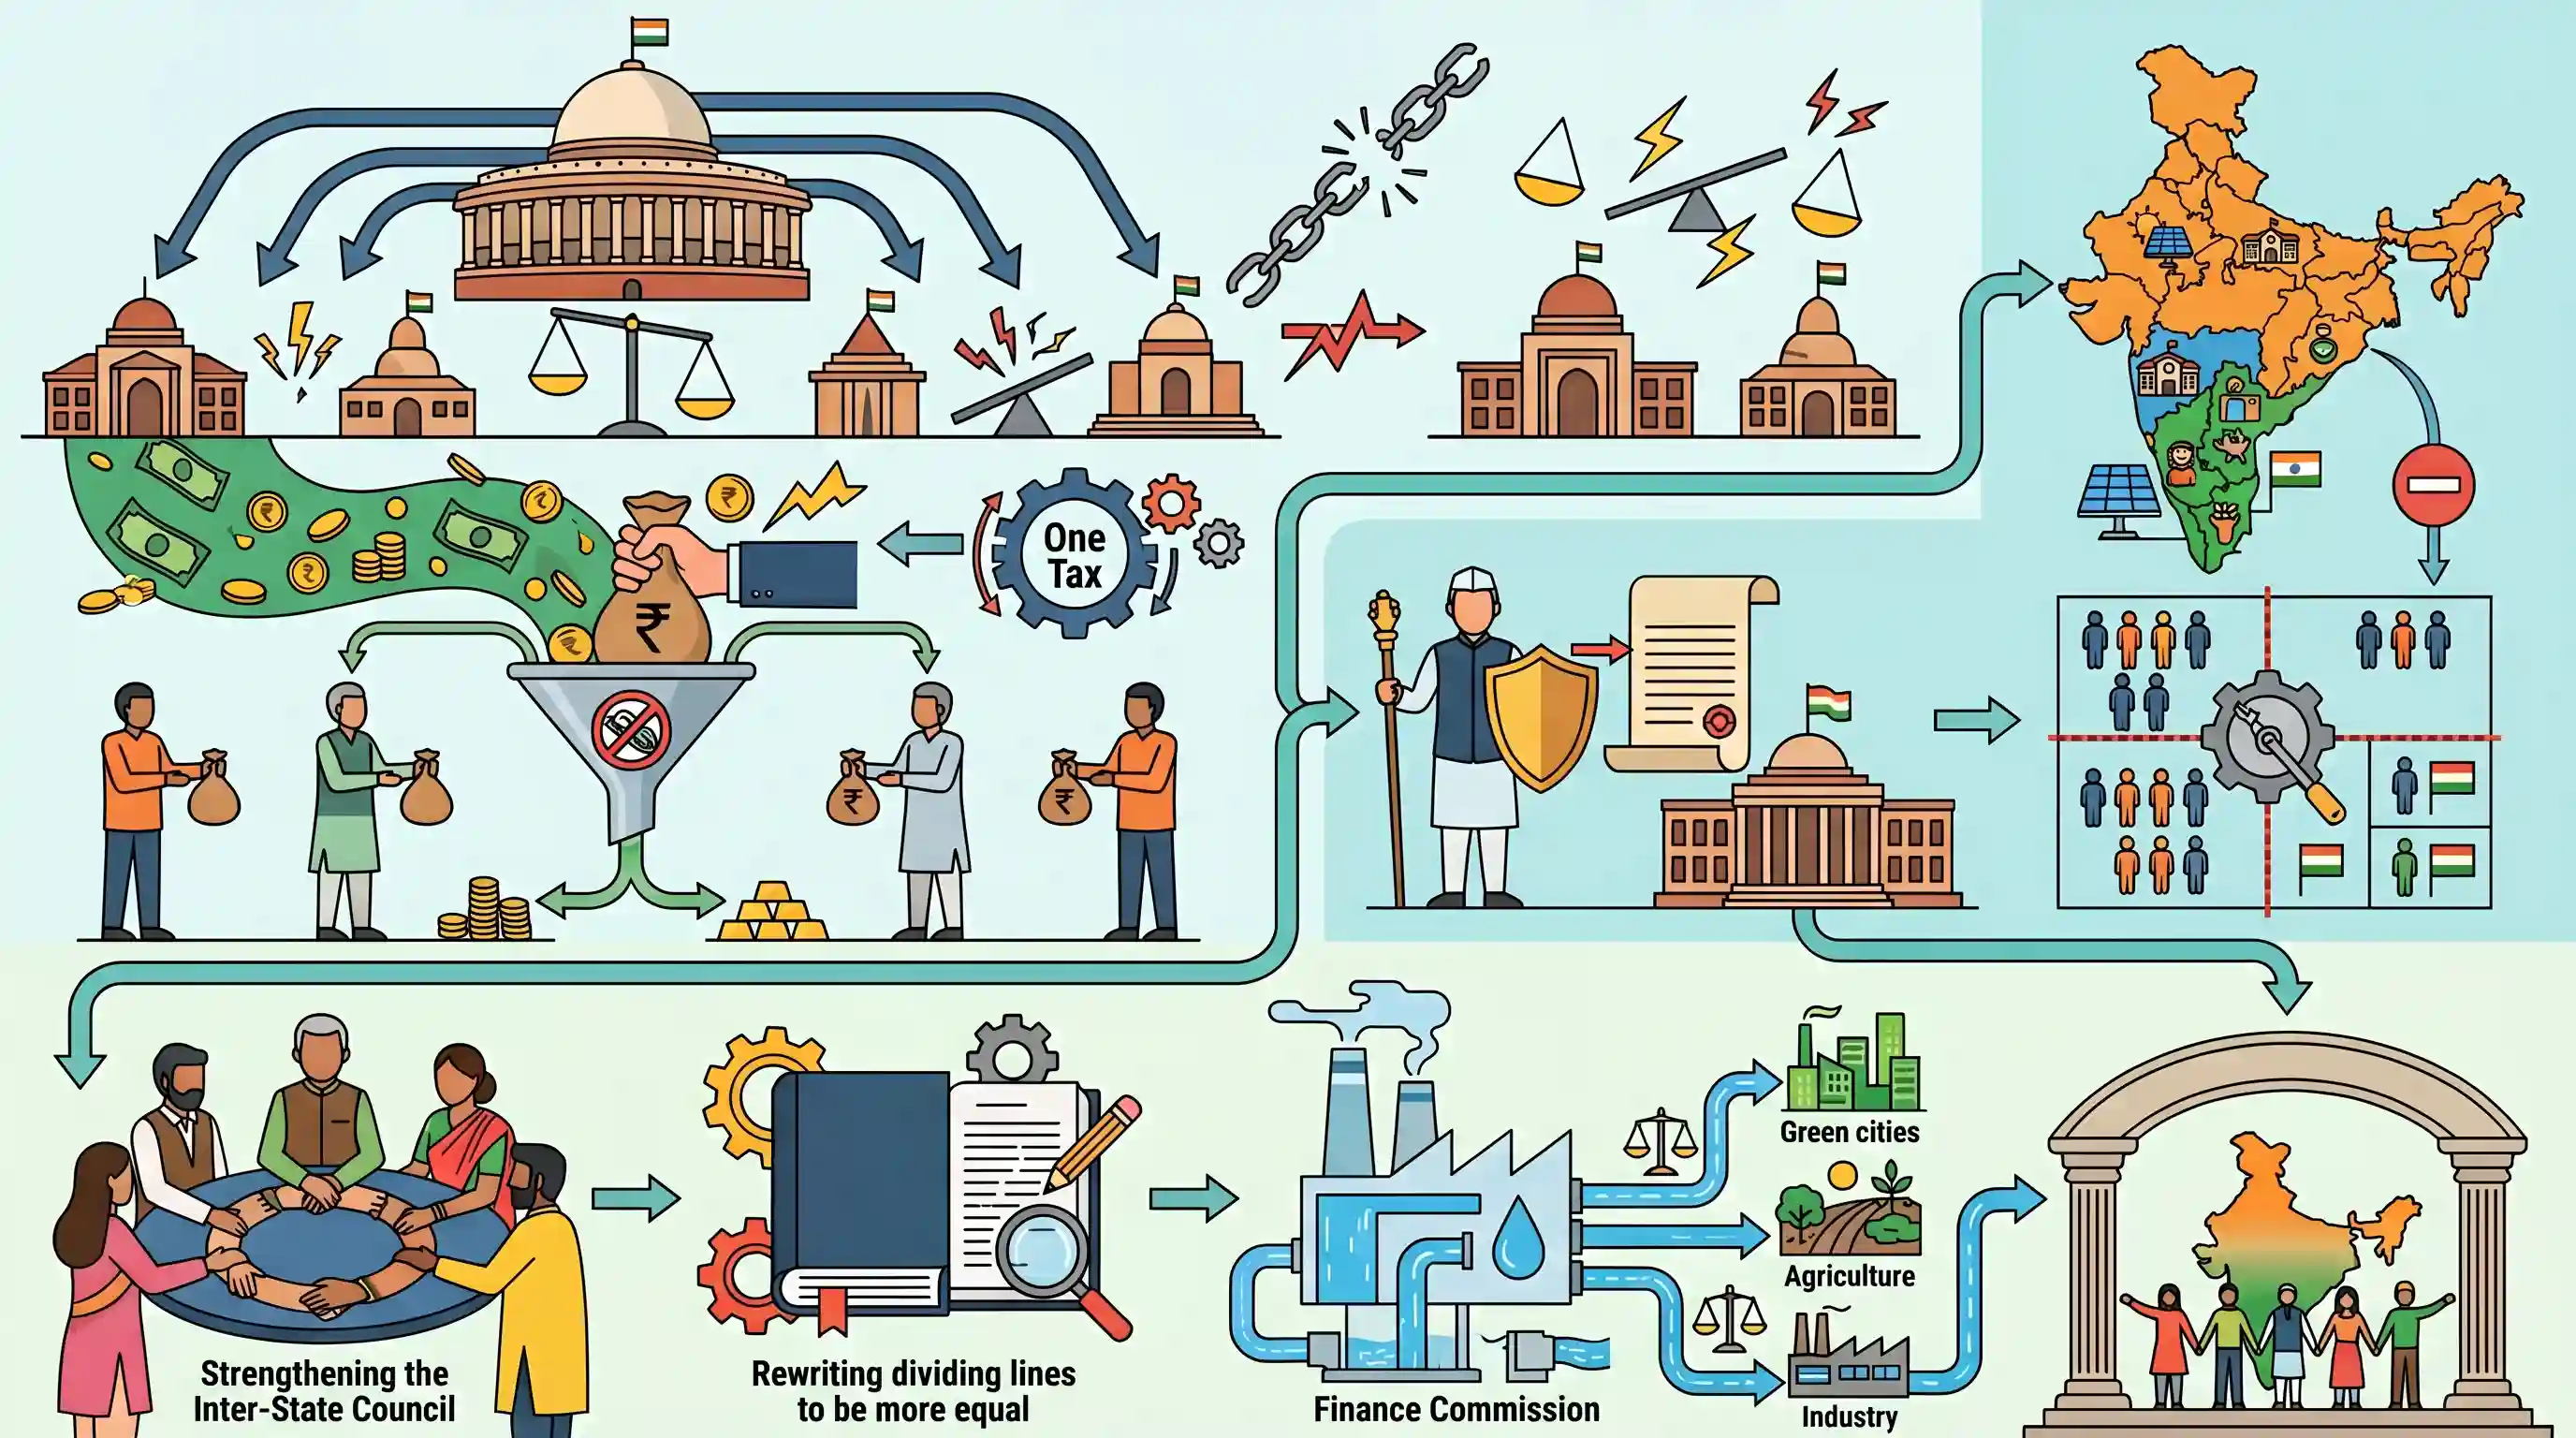
क्यों मायने रखता है
संघवाद भारतीय संविधान का एक मुख्य स्तंभ है और UPSC Mains GS-II में एक निरंतर पूछा जाने वाला विषय है। 16वें वित्त आयोग के गठन और आगामी परिसीमन अभ्यास को लेकर होने वाली बहसों के साथ, केंद्र और राज्यों के बीच के संरचनात्मक तनाव (राजकोषीय, विधायी और राजनीतिक) विश्लेषणात्मक निबंध और शासन के प्रश्नों के लिए अत्यधिक प्रासंगिक हैं।
सारांश
यह लेख बढ़ते केंद्रीयकरण और केंद्र-राज्य के बीच बढ़ते तनाव के जवाब में भारत के संघीय ढांचे के व्यापक संरचनात्मक पुनर्गठन की वकालत करता है। यह राजकोषीय संघवाद (fiscal federalism) में महत्वपूर्ण चुनौतियों पर प्रकाश डालता है, विशेष रूप से GST के बाद राज्यों की राजस्व जुटाने की कम हुई क्षमताओं और केंद्र द्वारा उपकर (cesses) और अधिभार (surcharges) के उपयोग के कारण सिकुड़ते विभाज्य पूल (divisible pool) पर। इसके अलावा, राज्य विधानों में बाधा डालने में राज्यपालों की राजनीतिक भूमिका और आगामी परिसीमन (delimitation) प्रक्रिया के जनसांख्यिकीय दंड के संबंध में दक्षिणी राज्यों की गहरी चिंताएं संघीय विभाजन को और गहरा करती हैं। विश्वास बहाली और संवैधानिक संतुलन को बहाल करने के लिए, यह लेख अंतर-राज्य परिषद (Inter-State Council) जैसे संस्थागत तंत्रों को मजबूत करने, सातवीं अनुसूची की समीक्षा करने और वित्त आयोग (Finance Commission) के माध्यम से अधिक न्यायसंगत वित्तीय हस्तांतरण सुनिश्चित करने का सुझाव देता है।
मुख्य बिंदु
- बढ़ती केंद्रीकरण की प्रवृत्तियों ने भारतीय संघवाद के पारंपरिक ढांचे पर दबाव डाला है, जिससे केंद्र-राज्य संतुलन को बहाल करने हेतु एक संरचनात्मक बदलाव (structural reset) आवश्यक हो गया है।
- राजकोषीय संघवाद, GST के बाद राज्यों की कराधान स्वायत्तता में आई कमी और गैर-विभाज्य उपकरों एवं अधिभारों पर केंद्र की बढ़ती निर्भरता के कारण उत्तरोत्तर कमजोर हुआ है।
- राज्यपालों और निर्वाचित राज्य सरकारों के बीच बार-बार होने वाला टकराव, विशेष रूप से विधेयकों पर सहमति रोकने को लेकर, सहकारी संघवाद की भावना का उल्लंघन करता है।
- आगामी परिसीमन अभ्यास उन दक्षिणी राज्यों पर एक जनसांख्यिकीय दंड आरोपित करता है जिन्होंने सफलतापूर्वक अपनी जनसंख्या को नियंत्रित किया है, जिससे राजनीतिक प्रतिनिधित्व में कमी और राजकोषीय हस्तांतरण की आशंकाएं उत्पन्न हो रही हैं।
- प्रमुख समाधानों में सातवीं अनुसूची में शक्तियों के विभाजन की समीक्षा करना, अंतर-राज्यीय परिषद को एक सक्रिय विवाद-निवारण निकाय के रूप में संस्थागत बनाना और वित्त आयोग के माध्यम से संसाधनों का समान वितरण सुनिश्चित करना शामिल है।
महत्वपूर्ण शब्द
राजकोषीय संघवाद

एक संघीय व्यवस्था के भीतर केंद्र, राज्य और स्थानीय सरकारों के बीच वित्तीय संबंध और शक्तियों (कराधान, व्यय और हस्तांतरण) का आवंटन।
UPSC context
GS Paper II एवं III; राजस्व साझाकरण, वित्तीय स्वायत्तता और सहकारी संघवाद की समझ का परीक्षण करता है।
वित्त आयोग
अनुच्छेद 280 के तहत एक संवैधानिक निकाय जो केंद्र और राज्यों के बीच तथा विभिन्न राज्यों के बीच कर राजस्व के वितरण की सिफारिश करता है।
UPSC context
GS Paper II; वित्तीय हस्तांतरण और ऊर्ध्वाधर/क्षैतिज राजकोषीय असंतुलन को संतुलित करने से संबंधित प्रश्नों के लिए महत्वपूर्ण।
अंतर-राज्यीय परिषद
अनुच्छेद 263 के तहत स्थापित एक संवैधानिक निकाय, जिसका कार्य संघ और राज्यों के बीच विवादों की जांच करना और नीतियों का समन्वय करना है।
UPSC context
GS पेपर II; केंद्र-राज्य संघर्षों के समाधान और सहयोग को बढ़ावा देने के लिए संस्थागत तंत्रों के ज्ञान का परीक्षण करता है।
GST परिषद
एक संवैधानिक मंच (अनुच्छेद 279A) जिसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा GST दरों, छूट और प्रशासन पर संयुक्त निर्णय लेने के लिए की जाती है।
UPSC context
GS पेपर II और III; अप्रत्यक्ष कर सुधारों और सहयोगात्मक राजकोषीय निर्णय लेने की प्रक्रिया पर चर्चा के लिए अनिवार्य।
सातवीं अनुसूची
संवैधानिक ढांचा (अनुच्छेद 246) जो संघ, राज्य और समवर्ती सूचियों के माध्यम से विधायी अधिकार क्षेत्र को निर्धारित करता है।
UPSC context
GS पेपर II; शक्तियों के विभाजन और विधायी संघवाद से संबंधित प्रश्नों के लिए अत्यंत महत्वपूर्ण।
परिसीमन
समान जनसंख्या के लिए समान प्रतिनिधित्व सुनिश्चित करने हेतु जनगणना के आंकड़ों के आधार पर निर्वाचन क्षेत्रों की प्रादेशिक सीमाओं के पुनर्निर्धारण की प्रक्रिया।
UPSC context
GS Paper II; लोकतांत्रिक प्रतिनिधित्व और उत्तर-दक्षिण जनसांख्यिकीय बदलावों से संबंधित राजनीतिक चिंताओं पर चर्चा के लिए प्रासंगिक।
उपकर और अधिभार
केंद्र द्वारा विशेष उद्देश्यों (उपकर/cess) या उच्च आय समूहों (अधिभार/surcharge) के लिए लगाए गए अतिरिक्त कर, जो विभाज्य कर पूल (divisible tax pool) में शामिल नहीं होते हैं।
UPSC context
GS पेपर III; राज्यों के राजस्व में आती कमी और केंद्र-राज्य राजकोषीय तनाव के विश्लेषण के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
केंद्र सरकार द्वारा लगाए गए उपकर और अधिभार राज्यों के साथ साझा किए जाने वाले करों के विभाज्य पूल का हिस्सा होते हैं।
अनुच्छेद 271 के तहत, उपकरों (cesses) और अधिभारों (surcharges) को स्पष्ट रूप से विभाज्य पूल (divisible pool) से बाहर रखा गया है। केंद्र इन राजस्वों का 100% अपने पास रखता है, जो राजकोषीय संघवाद (fiscal federalism) में विवाद का एक प्रमुख बिंदु है।
संबंधित अवधारणाएँ
राज्य विधेयकों पर राज्यपाल की सहमति के लिए संवैधानिक प्रावधान क्या हैं?
- अनुच्छेद 200 के विकल्प: राज्यपाल विधेयक पर अपनी सहमति दे सकते हैं, उसे रोक सकते हैं, उसे वापस कर सकते हैं (यदि वह धन विधेयक न हो), या विधेयक को राष्ट्रपति के विचारार्थ सुरक्षित रख सकते हैं।
- वापसी का दायित्व: यदि राज्य विधानमंडल किसी लौटाए गए विधेयक को संशोधनों के साथ या उनके बिना पुनः पारित कर देता है, तो राज्यपाल उस पर सहमति देने के लिए संवैधानिक रूप से बाध्य है।
- SC स्पष्टीकरण: सुप्रीम कोर्ट ने व्यवस्था दी कि राज्यपाल विधेयक को विधायिका को वापस किए बिना अपनी सहमति (assent) में अनिश्चित काल तक देरी नहीं कर सकते, जिससे प्रभावी रूप से 'डि फैक्टो' (de facto) पॉकेट वीटो पर रोक लग गई है।
करों का विभाज्य पूल संवैधानिक रूप से किस प्रकार संरचित है?
- संघ के कर (अनुच्छेद 270): संघ द्वारा लगाए गए और एकत्रित किए गए करों को वित्त आयोग की सिफारिशों के आधार पर केंद्र और राज्यों के बीच वितरित किया जाता है।
- बहिष्करण (अनुच्छेद 271): उपकर और अधिभार को विभाज्य पूल से पूरी तरह बाहर रखा गया है, जिससे केंद्र सरकार को उनका पूरा राजस्व अपने पास रखने की अनुमति मिलती है।
- GST का प्रभाव (अनुच्छेद 279A): 101वें संशोधन ने अप्रत्यक्ष करों को एकीकृत किया, जिससे राज्यों की स्वतंत्र कराधान शक्तियों में बदलाव आया और केंद्रीय हस्तांतरण पर उनकी निर्भरता बढ़ गई।
अंतर-विषय पैटर्न
परिसीमन और जनसंख्या जनसांख्यिकी
2026 के बाद परिसीमन पर लगी रोक का हटना सीधे तौर पर संरचनात्मक राजनीतिक ढांचे (अनुच्छेद 82) को दक्षिणी राज्यों की जनसांख्यिकीय भिन्नता और उनकी ऐतिहासिक परिवार नियोजन की सफलताओं से जोड़ता है।
सांविधिक बनाम संवैधानिक संघीय निकाय
UPSC अक्सर केंद्र-राज्य विवाद निवारण तंत्र का परीक्षण करते समय संवैधानिक अंतर-राज्यीय परिषद (Article 263) की तुलना सांविधिक निकायों जैसे क्षेत्रीय परिषदों (राज्य पुनर्गठन अधिनियम, 1956) से करता है।

2026 के बाद परिसीमन पर लगने वाली आसन्न रोक, जनसांख्यिकीय दंड (demographic penalties), अनुच्छेद 271 और अनुच्छेद 200 पर एक संयुक्त प्रश्न की अत्यधिक संभावना पैदा करती है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2015MainsGS2
The concept of cooperative federalism has been increasingly emphasized in recent years. Highlight the drawbacks in the existing structure and the extent to which cooperative federalism would answer the shortcomings.
- 2022MainsGS2
“While the national political parties in India favour centralisation, the regional parties are in favour of State autonomy.” Comment.
