Q2 2025-26 की जीडीपी वृद्धि दर और डिफ्लेटर के रुझान
स्रोत:द हिंदू ↗
क्यों मायने रखता है
वास्तविक और नॉमिनल GDP के बीच के अंतर और GDP डिफ्लेटर की अवधारणा को समझना UPSC उम्मीदवारों के लिए अत्यंत महत्वपूर्ण है। यह दर्शाता है कि कैसे हेडलाइन ग्रोथ के आंकड़े कभी-कभी सुस्त निवेश (Capital Formation) और राजकोषीय घाटे की बाधाओं जैसी अंतर्निहित मैक्रोइकॉनोमिक वास्तविकताओं को छिपा सकते हैं।
सारांश
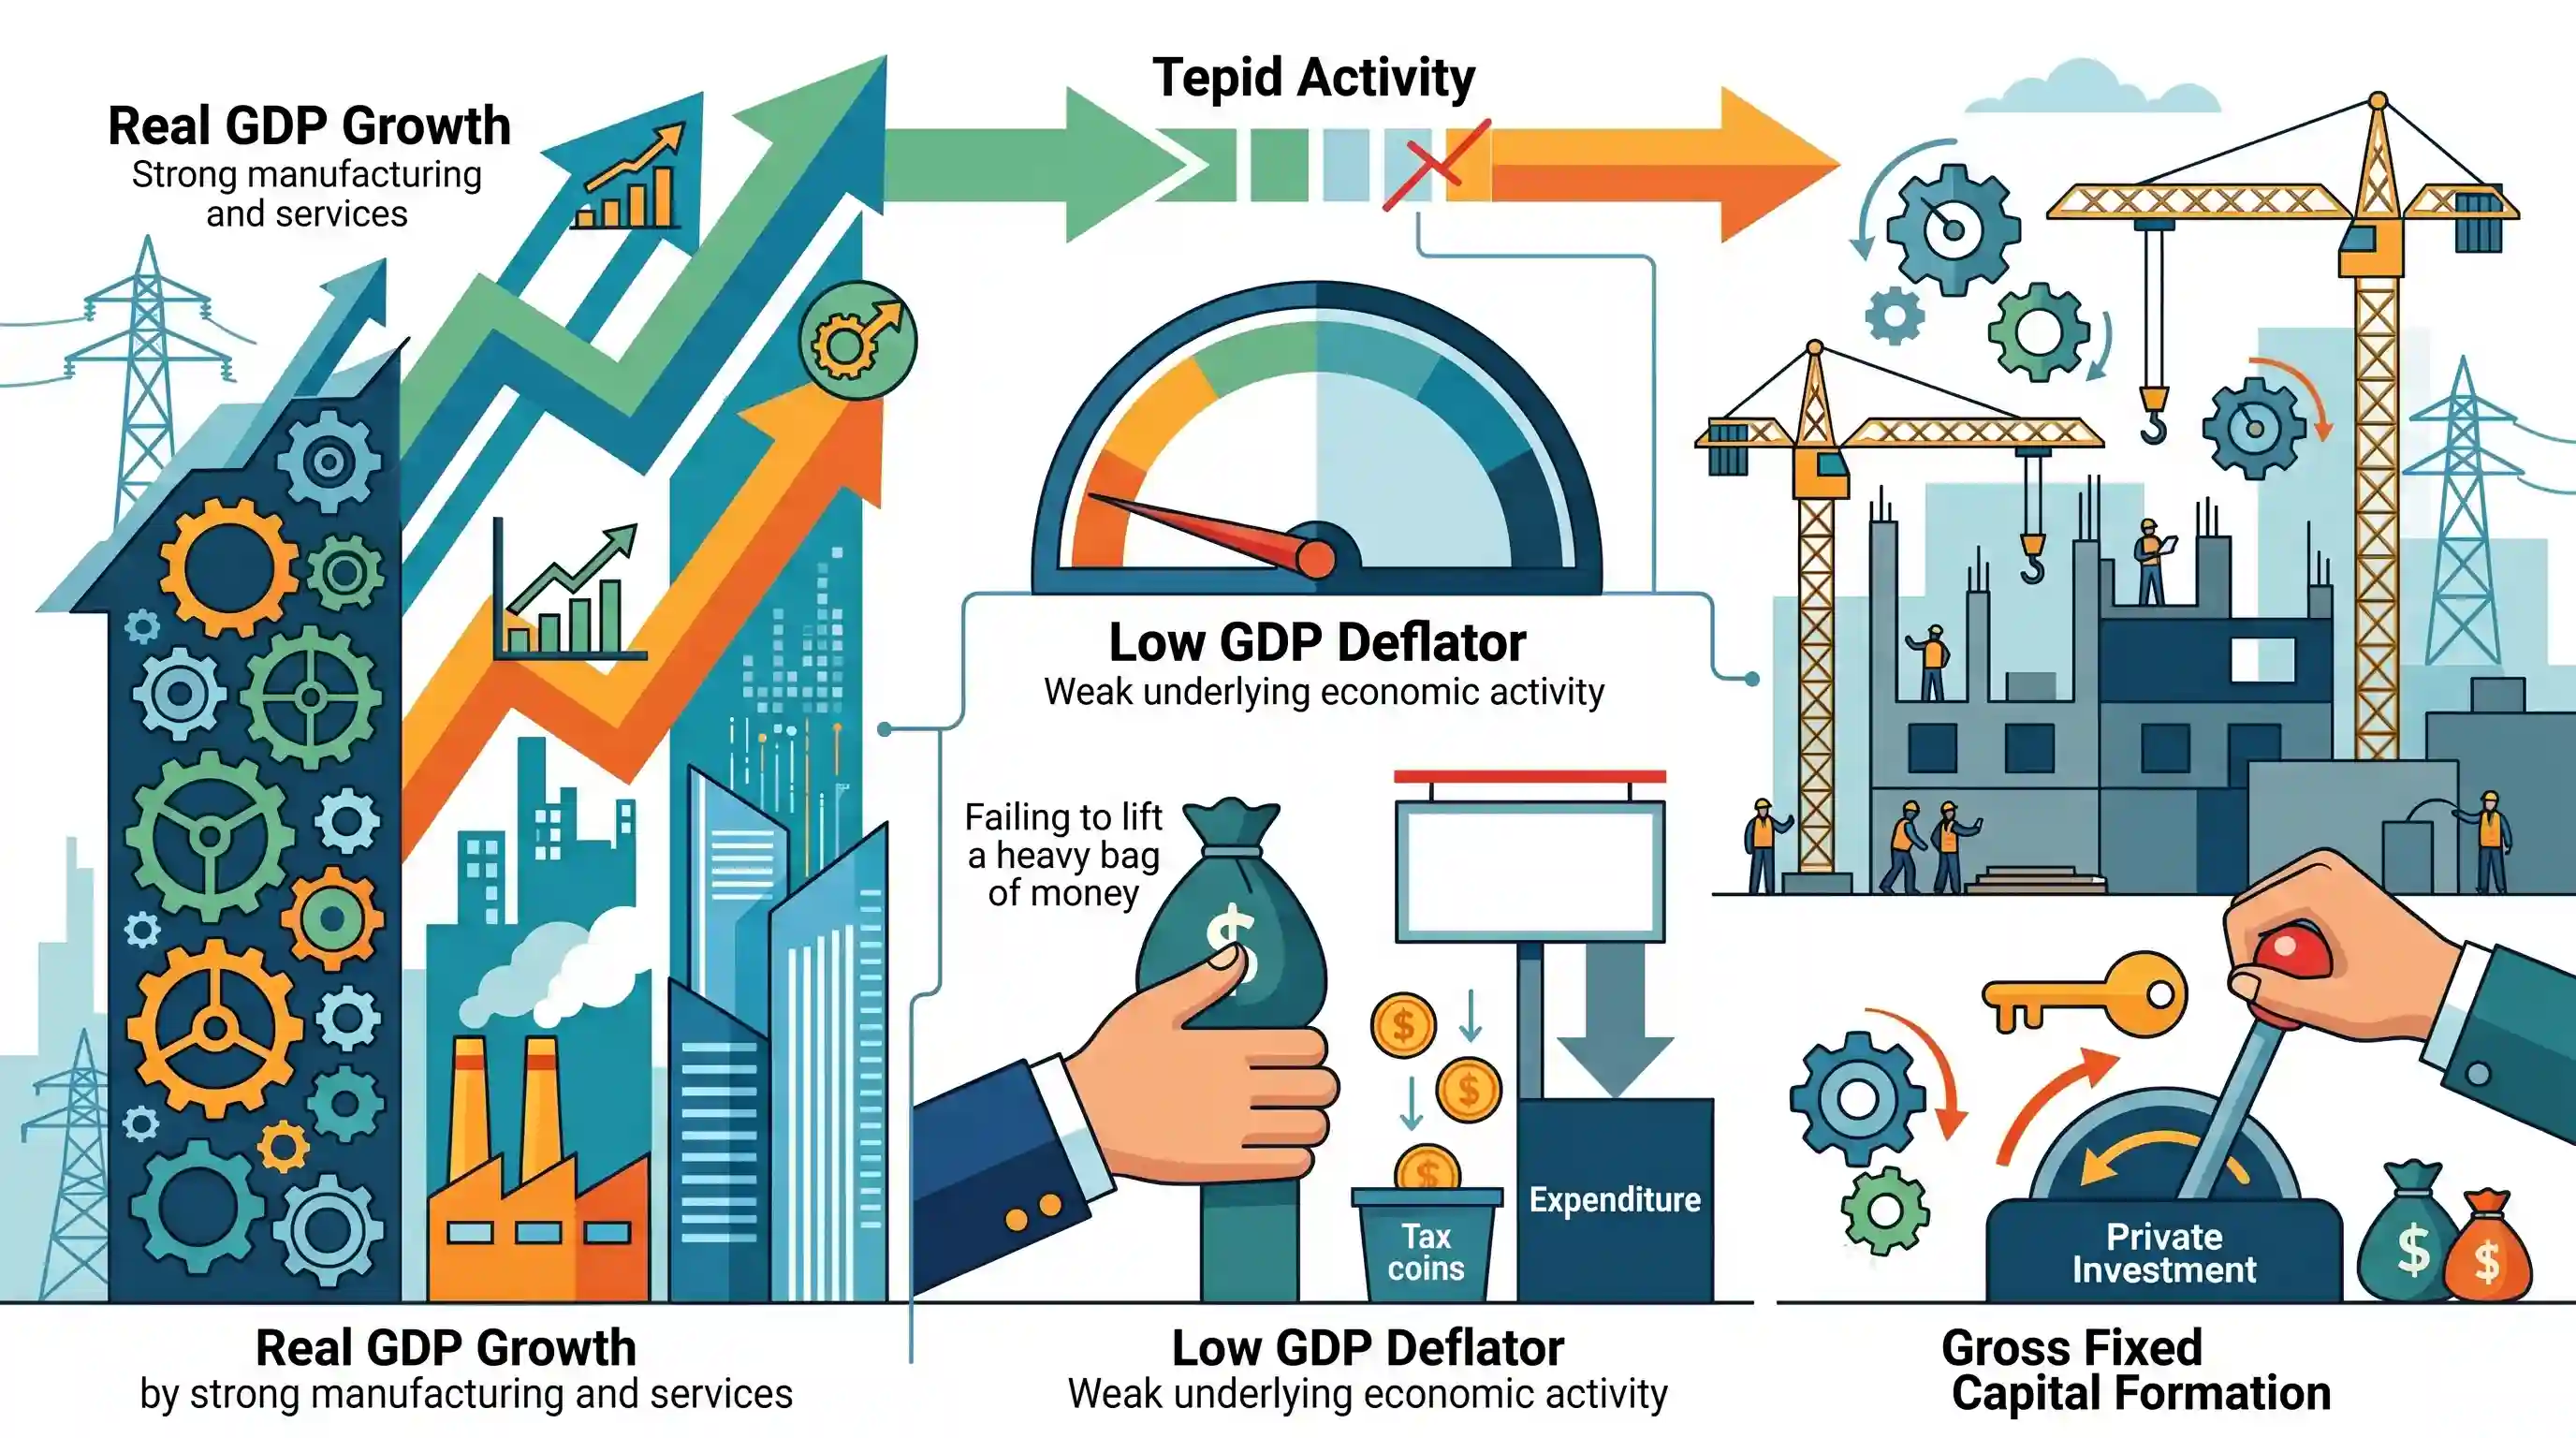
वित्त वर्ष 2025-26 की दूसरी तिमाही में भारत की वास्तविक (real) GDP वृद्धि बढ़कर 8.2% हो गई, जिसे विनिर्माण और सेवा क्षेत्रों के मजबूत प्रदर्शन से समर्थन मिला। हालांकि, यह हेडलाइन आंकड़ा मात्र 8.7% की सुस्त नाममात्र (nominal) GDP वृद्धि के विपरीत है, जो कि 0.5% के अत्यंत कम GDP डिफ्लेटर (deflator) की ओर संकेत करता है। अर्थशास्त्रियों और विपक्षी नेताओं का मानना है कि इतना कम डिफ्लेटर अर्थव्यवस्था की अंतर्निहित कमजोरी और सुस्त गतिविधियों को दर्शाता है। इसके अलावा, उम्मीद से कम नाममात्र GDP सरकार के लिए GDP के 4.4% के राजकोषीय घाटे (fiscal deficit) के लक्ष्य को पूरा करने में चुनौती पेश करती है, क्योंकि इस अनुपात के लिए भाजक (denominator) बजट में अनुमानित आंकड़े से छोटा है। सकल स्थायी पूंजी निर्माण (Gross Fixed Capital Formation) में मामूली गिरावट पर भी चिंता जताई गई है, जो धीमे निजी निवेश का संकेत देती है।
मुख्य बिंदु
- भारत की वास्तविक जीडीपी (real GDP) 2025-26 की दूसरी तिमाही में 8.2% की दर से बढ़ी, जो पिछले छह तिमाहियों का उच्चतम स्तर है। यह वृद्धि मुख्य रूप से विनिर्माण (manufacturing) में 9.4% और सेवा क्षेत्र (services) में 8.8% के विस्तार से प्रेरित रही।
- सकल मूल्य वर्धन (GVA) इसी अवधि के दौरान 8.3% की दर से बढ़ा।
- मजबूत वास्तविक GDP वृद्धि के बावजूद, नॉमिनल GDP वृद्धि महज 8.7% पर सुस्त रही, जिससे GDP डिफ्लेटर (0.5%) उल्लेखनीय रूप से कम रहा।
- कम जीडीपी डिफ्लेटर यह दर्शाता है कि हेडलाइन वृद्धि संभवतः अंतर्निहित सुस्त आर्थिक गतिविधियों और कमजोर मूल्य निर्धारण शक्ति को छिपा रही हो सकती है।
- सुस्त नॉमिनल GDP राजकोषीय गणित को जटिल बनाती है; जब नॉमिनल GDP डिनोमिनेटर अनुमानित स्तर से कम होता है, तो 4.4% के राजकोषीय घाटे के लक्ष्य को प्राप्त करना और कठिन हो जाता है।
- सकल स्थिर पूंजी निर्माण (GFCF) GDP के हिस्से के रूप में मामूली रूप से घटकर 34% रह गया, जिससे निजी पूंजी निवेश की गति को लेकर चिंताएं बढ़ गई हैं।
महत्वपूर्ण शब्द
GDP डिफ्लेटर

मुद्रास्फीति का एक व्यापक माप जिसकी गणना Nominal GDP और Real GDP के अनुपात के रूप में की जाती है। CPI के विपरीत, यह सभी घरेलू स्तर पर उत्पादित वस्तुओं और सेवाओं के मूल्य परिवर्तनों को समाहित करता है।
UPSC context
GS III (अर्थव्यवस्था)। यह मुद्रास्फीति मापन और नॉमिनल एवं वास्तविक आर्थिक विकास के बीच अंतर की समझ का परीक्षण करता है।
वास्तविक GDP
स्थिर कीमतों पर, मुद्रास्फीति के लिए समायोजित एक अर्थव्यवस्था में उत्पादित सभी वस्तुओं और सेवाओं का मूल्य। यह आर्थिक उत्पादन की वास्तविक मात्रा को दर्शाता है।
UPSC context
GS III (संवृद्धि)। मूल्य विकृतियों के बिना वास्तविक आर्थिक विस्तार का आकलन करने और विभिन्न वर्षों में उत्पादकता की तुलना करने के लिए आवश्यक।
नॉमिनल जीडीपी
वर्तमान कीमतों पर किसी देश के भीतर उत्पादित सभी तैयार वस्तुओं और सेवाओं का बाजार मूल्य। इसमें उत्पादन में होने वाले बदलाव और मुद्रास्फीति (inflation) दोनों के प्रभाव शामिल होते हैं।
UPSC context
GS III (बजटिंग)। ऋण-से-जीडीपी (debt-to-GDP) अनुपात जैसे राजकोषीय संकेतकों के लिए महत्वपूर्ण, जहाँ वर्तमान बाज़ार मूल्य 'हर' (denominator) के रूप में कार्य करते हैं।
राजकोषीय घाटा
सरकार के कुल व्यय और उसकी कुल गैर-ऋण प्राप्तियों के बीच का अंतर। यह बजट के वित्तपोषण के लिए आवश्यक कुल उधार (borrowing) का प्रतिनिधित्व करता है।
UPSC context
GS III (सरकारी बजटिंग)। राजकोषीय स्वास्थ्य और व्यापक आर्थिक स्थिरता का एक मुख्य संकेतक जिसे FRBM अधिनियम ढांचे के तहत मॉनिटर किया जाता है।
सकल स्थायी पूंजी निर्माण (GFCF)
मशीनरी, बुनियादी ढांचे और भवनों जैसी अचल संपत्तियों में शुद्ध निवेश का एक पैमाना। यह किसी अर्थव्यवस्था की उत्पादक क्षमता में वृद्धि को दर्शाता है।
UPSC context
GS III (Investment Models)। निजी और सार्वजनिक निवेश के रुझानों और दीर्घकालिक विकास में उनकी भूमिका के ज्ञान का परीक्षण करता है।
सांख्यिकी और कार्यक्रम कार्यान्वयन मंत्रालय (MoSPI)
आधिकारिक राष्ट्रीय सांख्यिकी, जिसमें GDP और CPI शामिल हैं, के लिए नोडल मंत्रालय। यह प्रमुख बुनियादी ढांचा परियोजनाओं और सरकारी कार्यक्रमों के कार्यान्वयन की निगरानी भी करता है।
UPSC context
जीएस III (आर्थिक नियोजन)। भारत के राष्ट्रीय खातों के लिए उत्तरदायी संस्थागत ढांचे और साक्ष्य-आधारित नीति निर्माण के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
उच्च वास्तविक GDP वृद्धि स्वतः ही उस हर (denominator) का विस्तार करती है जिसका उपयोग राजकोषीय घाटा-GDP अनुपात की गणना के लिए किया जाता है।
राजकोषीय घाटा अनुपात *नॉमिनल* GDP को अपने 'हर' (denominator) के रूप में उपयोग करता है। कम GDP डिफ्लेटर के साथ जुड़ी उच्च वास्तविक वृद्धि का अर्थ है सुस्त नॉमिनल वृद्धि, जो गणितीय रूप से घाटे के अनुपात को और खराब कर देती है।
संबंधित अवधारणाएँ
GDP डिफ्लेटर वैचारिक रूप से उपभोक्ता मूल्य सूचकांक (CPI) से कैसे भिन्न है?
- बास्केट कवरेज: डिफ्लेटर सभी घरेलू स्तर पर उत्पादित वस्तुओं और सेवाओं (पूंजीगत वस्तुओं सहित) को कवर करता है, जबकि CPI केवल परिवारों द्वारा उपभोग की जाने वाली वस्तुओं और सेवाओं की एक निश्चित टोकरी (fixed basket) को कवर करता है।
- आयातित वस्तुएं: आयातित उपभोक्ता वस्तुओं की कीमतें CPI में शामिल होती हैं, लेकिन GDP डिफ्लेटर से इन्हें पूरी तरह बाहर रखा जाता है।
- भारांकन प्रणाली: CPI उपभोक्ता सर्वेक्षणों पर आधारित स्थिर भार का उपयोग करता है, जबकि डिफ्लेटर वर्तमान वर्ष के उत्पादन पैटर्न को दर्शाने वाले गतिशील भार का उपयोग करता है।
सकल मूल्य वर्धन (GVA) और सकल घरेलू उत्पाद (GDP) के बीच क्या संबंध है?
- आपूर्ति-पक्ष मापदंड: GVA आपूर्ति पक्ष से उत्पादित वस्तुओं और सेवाओं के मूल्य को मापता है (उत्पादन के मूल्य में से मध्यवर्ती उपभोग को घटाकर)।
- GDP का सूत्र: GDP मांग-पक्ष का दृष्टिकोण है। गणितीय रूप से, GDP बुनियादी कीमतों पर GVA प्लस उत्पाद कर माइनस उत्पाद सब्सिडी के बराबर होता है।
- विचलन का कारक: जब सब्सिडी में आनुपातिक वृद्धि के बिना उत्पाद करों में उल्लेखनीय वृद्धि होती है, तो GDP वृद्धि GVA वृद्धि से आगे निकल सकती है।
अंतर-विषय पैटर्न
FRBM लक्ष्य + डिनोमिनेटर इफेक्ट
सुस्त नॉमिनल GDP वृद्धि 'डिनोमिनेटर इफ़ेक्ट' को जन्म देती है, जो पूर्ण व्यय कटौती का सहारा लिए बिना राजकोषीय घाटे को 4.5% से नीचे लाने के सरकार के FRBM ग्लाइड पाथ को जटिल बना देती है।
निजी पूंजीगत व्यय + GFCF में गिरावट
8%+ की हेडलाइन ग्रोथ और साथ में घटते सकल स्थायी पूंजी निर्माण (GFCF) का विरोधाभास, व्यापक निजी निवेश के बजाय सरकारी capex पर निरंतर निर्भरता को रेखांकित करता है।

नॉमिनल GDP और राजकोषीय घाटा-से-GDP अनुपात पर निम्न GDP डिफ्लेटर के गणितीय प्रभाव का परीक्षण करने वाले एक प्रीलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2020MainsGS3
Explain the meaning of investment in an economy in terms of capital formation. Discuss the factors to be considered while designing a concession agreement between a public entity and a private entity.
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2020MainsGS3
Define potential GDP and explain its determinants. What are the factors that have been inhibiting India from realizing its potential GDP?
- 2025PrelimsGS1
A country's fiscal deficit stands at ₹50,000 crores. It is receiving ₹10,000 crores through non-debt creating capital receipts. The country's interest liabilities are ₹1,500 crores. What is the gross primary deficit?
