भारत में खुदरा ऋण बट्टे खाते में डालना और बैंकिंग गुणवत्ता
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
एनपीए (NPA) का कॉर्पोरेट क्षेत्र से रिटेल लोन की ओर बदलाव को समझना GS3 (भारतीय अर्थव्यवस्था) के लिए महत्वपूर्ण है, विशेष रूप से बैंकिंग क्षेत्र की स्थिति, वित्तीय समावेशन और मैक्रोप्रूडेंशियल रिस्क (macroprudential risks) के प्रबंधन में RBI की विनियामक भूमिका के संदर्भ में।
सारांश
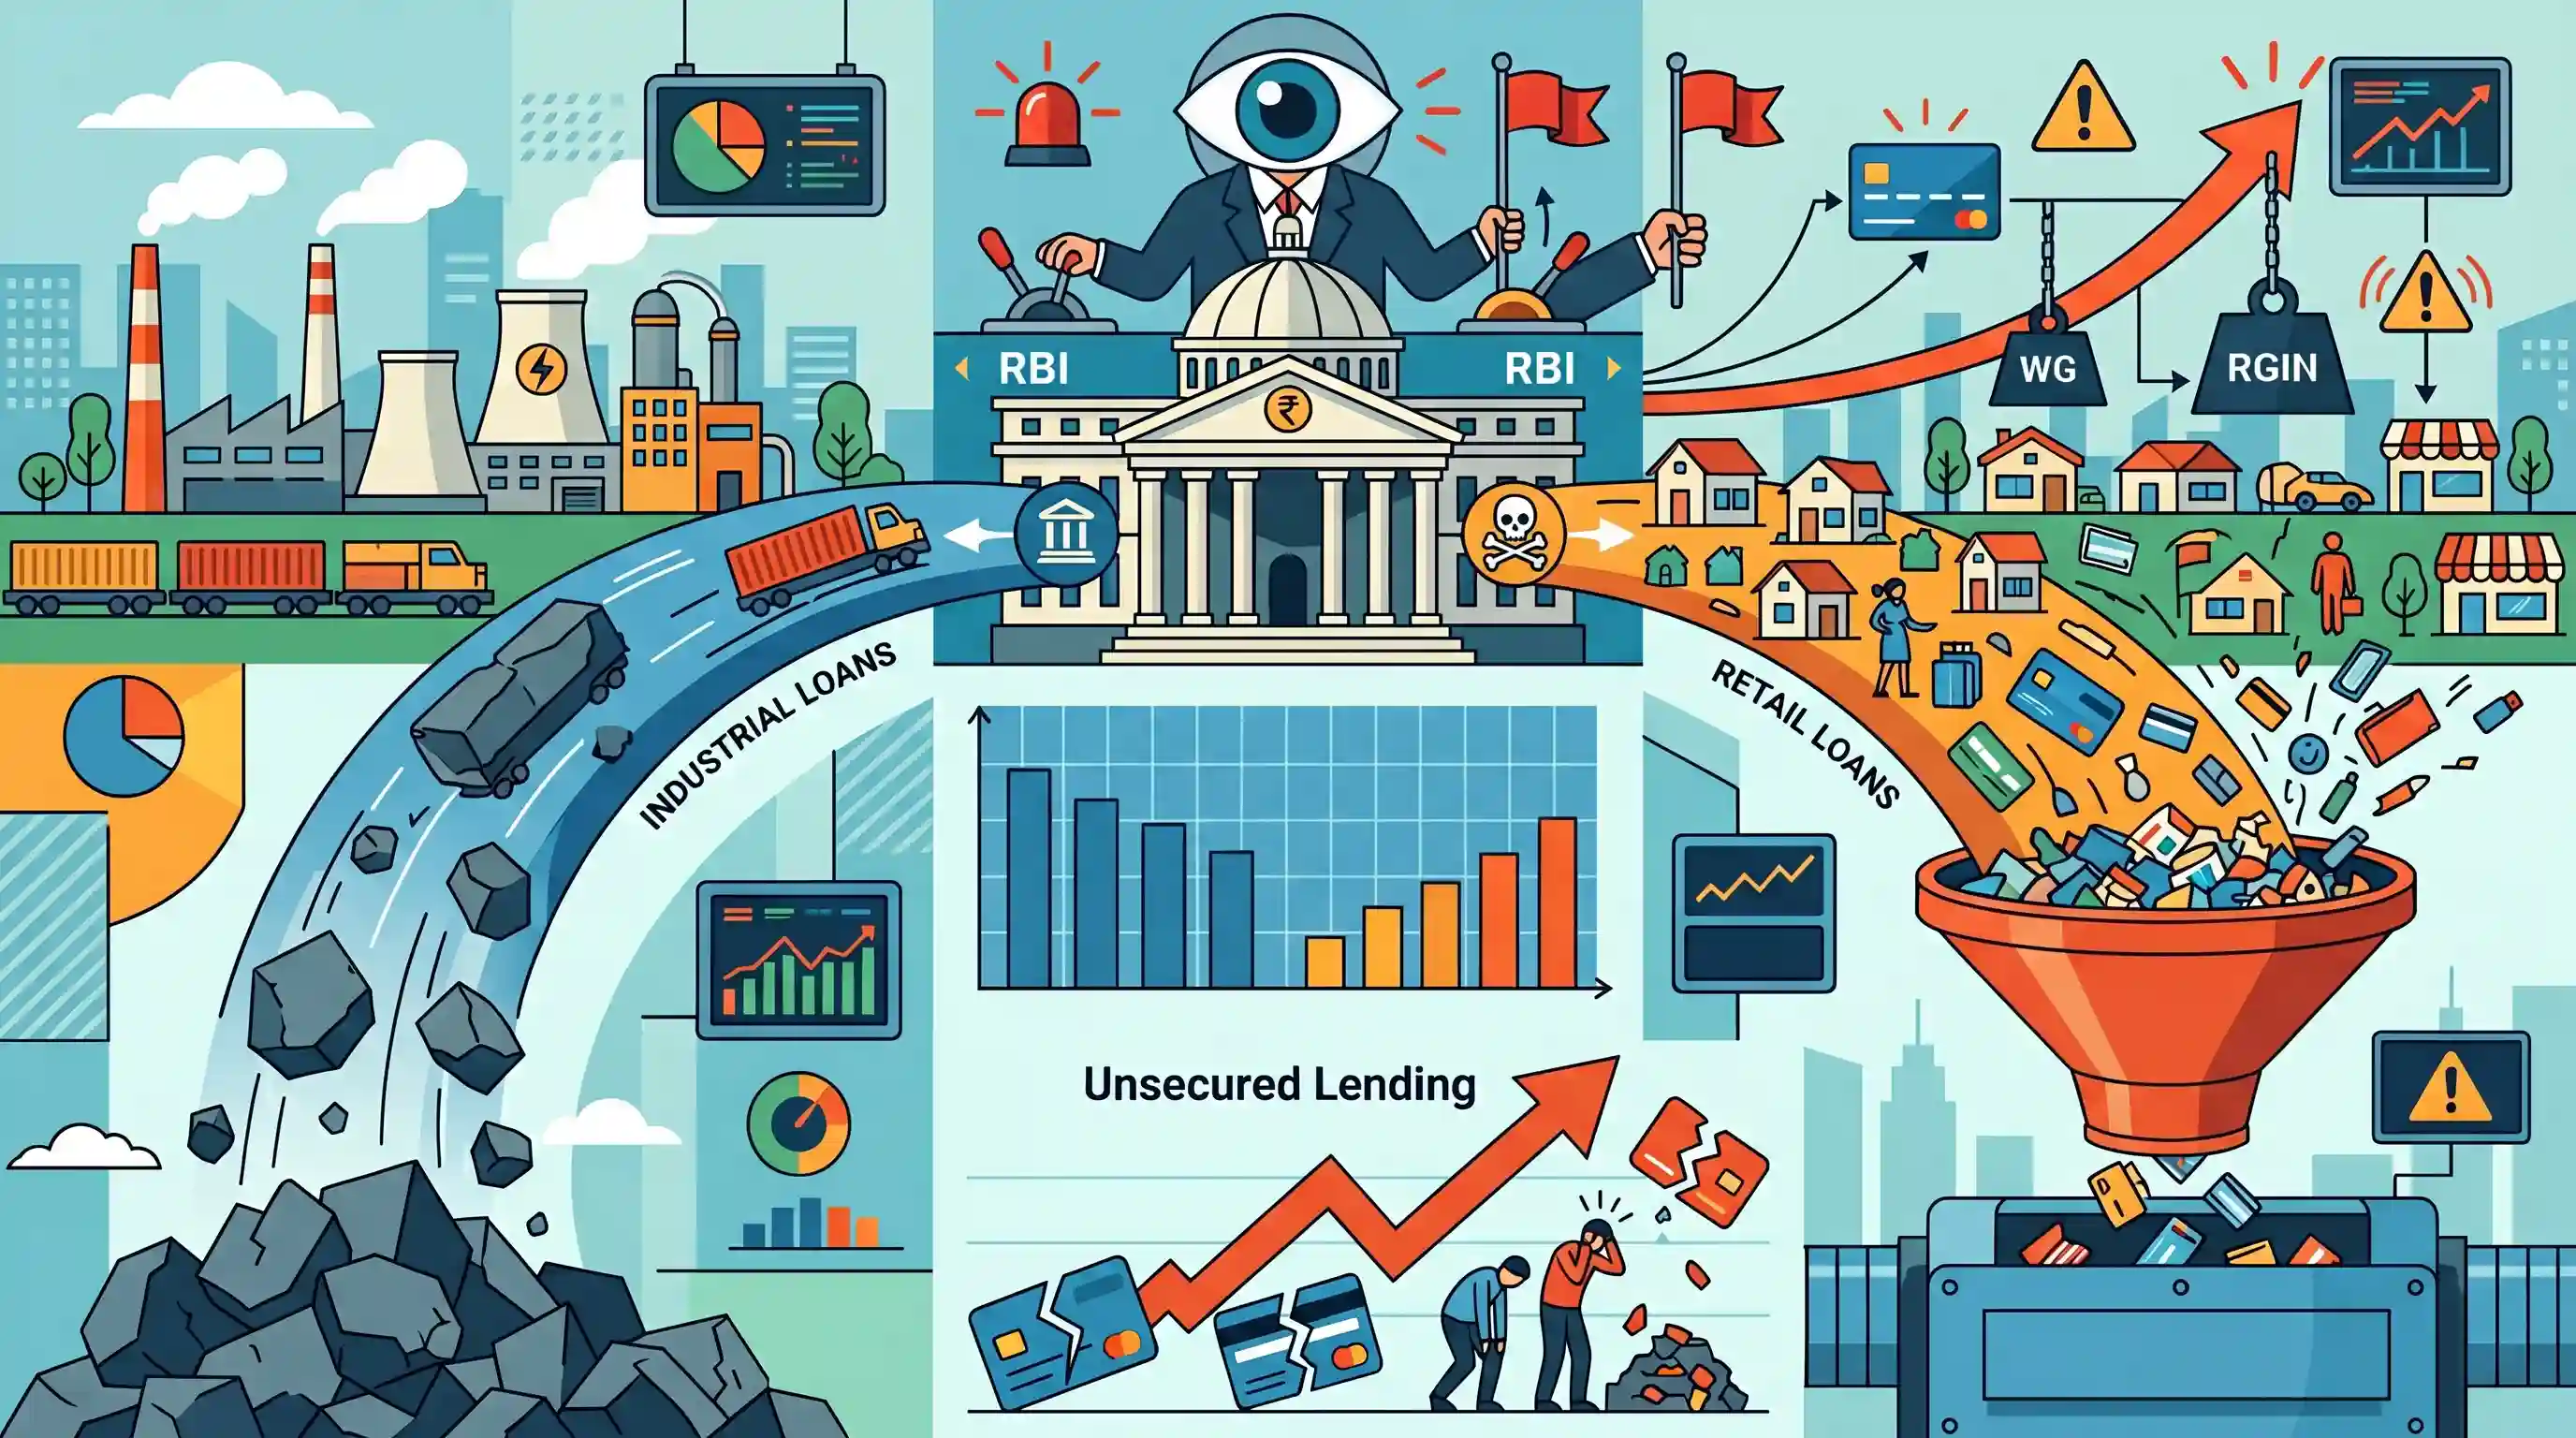
वित्त मंत्रालय के आंकड़ों के अनुसार, वित्त वर्ष 2024-25 में भारतीय बैंकों द्वारा लोन राइट-ऑफ (loan write-offs) के मामले में रिटेल लोन शीर्ष श्रेणी के रूप में उभरे हैं, जिन्होंने पहली बार औद्योगिक ऋणों को पीछे छोड़ दिया है। राइट-ऑफ में इस वृद्धि का मुख्य कारण असुरक्षित रिटेल क्रेडिट (unsecured retail credit), जिसमें पर्सनल लोन और क्रेडिट कार्ड ऋण शामिल हैं, में आक्रामक वृद्धि और उसके बाद होने वाली चूक (defaults) को माना जा रहा है। Reserve Bank of India (RBI) ने पहले भी असुरक्षित उपभोक्ता ऋण से जुड़े प्रणालीगत जोखिमों (systemic risks) के प्रति आगाह किया था और रिस्क वेट (risk weights) बढ़ाकर नियमों को कड़ा किया था। यह घटनाक्रम भारत के बैंकिंग क्षेत्र की परिसंपत्ति गुणवत्ता (asset quality) में एक महत्वपूर्ण संरचनात्मक बदलाव का संकेत देता है, जो बड़े कॉर्पोरेट डिफॉल्ट से हटकर अब अधिक सूक्ष्म, घरेलू स्तर की गैर-निष्पादित परिसंपत्तियों (NPAs) की ओर बढ़ रहा है।
मुख्य बिंदु
- वित्त वर्ष 2025 (FY25) में पहली बार, भारतीय बैंकों द्वारा किए गए लोन राइट-ऑफ में रिटेल लोन की हिस्सेदारी सबसे अधिक रही, जिसने औद्योगिक और कॉर्पोरेट लोन को पीछे छोड़ दिया।
- राइट-ऑफ में हुई यह बढ़ोतरी मुख्य रूप से असुरक्षित ऋण क्षेत्रों (unsecured lending segments), जैसे कि व्यक्तिगत ऋण और क्रेडिट कार्ड की बकाया ऋण राशि में होने वाले डिफॉल्ट के कारण है।
- यह रुझान भारतीय रिजर्व बैंक (RBI) की हालिया चिंताओं और मैक्रोप्रूडेंशियल उपायों (macroprudential measures) की पुष्टि करता है, जैसे कि असुरक्षित उपभोक्ता ऋण (unsecured consumer credit) पर जोखिम भार (risk weights) बढ़ाना।
- यह आंकड़े घरेलू बैलेंस शीट में बढ़ते वित्तीय तनाव को रेखांकित करते हैं और बैंकिंग क्षेत्र में गैर-निष्पादित परिसंपत्तियों (NPAs) के स्रोत में एक संरचनात्मक बदलाव को दर्शाते हैं।
महत्वपूर्ण शब्द
ऋणों को बट्टे खाते में डालना

एक ऐसी लेखांकन प्रक्रिया जिसमें बैंक अपनी बैलेंस शीट से किसी डिफॉल्ट ऋण को हटा देता है ताकि कर योग्य आय को कम किया जा सके और वित्तीय अनुपातों (financial ratios) में सुधार लाया जा सके, जबकि उधारकर्ता पुनर्भुगतान के लिए कानूनी रूप से उत्तरदायी बना रहता है।
UPSC context
GS पेपर 3/प्रिलिम्स: यह लेखांकन 'write-offs' (बट्टे खाते में डालना) और ऋण की पूर्ण माफ़ी 'waivers' के बीच वैचारिक स्पष्टता तथा बैंकिंग स्वास्थ्य पर उनके प्रभाव का परीक्षण करता है।
गैर-निष्पादित परिसंपत्तियां (NPAs)
वे ऋण या अग्रिम जिनमें मूलधन या ब्याज का भुगतान 90 दिन या उससे अधिक समय तक बकाया रहता है और वे ऋणदाता संस्थान के लिए आय उत्पन्न करना बंद कर देते हैं।
UPSC context
GS पेपर 3: बैंकिंग स्थिरता, परिसंपत्ति गुणवत्ता समीक्षा (AQR) और 'ट्विन बैलेंस शीट' समस्या से संबंधित एक मुख्य विषय।
असुरक्षित ऋण
बिना किसी कोलैटरल (collateral) के प्रदान किए जाने वाले ऋण, जो पूरी तरह से उधारकर्ता की क्रेडिटवर्थनेस (creditworthiness) के आधार पर जारी किए जाते हैं (जैसे कि क्रेडिट कार्ड, पर्सनल लोन), और जिनमें ऋणदाता के लिए जोखिम अधिक होता है।
UPSC context
GS पेपर 3/मुख्य परीक्षा: घरेलू ऋण में वृद्धि और कॉर्पोरेट डिफॉल्ट के मुकाबले 'ग्रैनुलर' (granular) डिफॉल्ट से उत्पन्न होने वाले प्रणालीगत जोखिमों पर केंद्रित है।
जोखिम भार
नियामकों द्वारा विभिन्न परिसंपत्ति श्रेणियों को उनकी जोखिम के आधार पर आवंटित प्रतिशत कारक; ये उस न्यूनतम पूंजी को निर्धारित करते हैं जिसे एक बैंक को उन परिसंपत्तियों के लिए आरक्षित रखना आवश्यक होता है।
UPSC context
GS पेपर 3/प्रीलिम्स: अत्यधिक ऋण वृद्धि पर अंकुश लगाने के लिए RBI द्वारा उपयोग किए जाने वाले मैक्रो-प्रूडेंशियल टूल्स और बेसल-III मानकों के ज्ञान का परीक्षण करता है।
खुदरा ऋण
व्यक्तिगत उपभोक्ताओं को उनके निजी उपयोग के लिए प्रदान किए गए ऋण, जैसे कि होम, ऑटो या पर्सनल लोन, न कि निगमों या व्यवसायों को।
UPSC context
GS Paper 3: बैंक ऋण की बदलती संरचना और वित्तीय समावेशन तथा उपभोग-आधारित विकास पर इसके निहितार्थों का परीक्षण करता है।
भारतीय रिज़र्व बैंक (RBI)
भारत का केंद्रीय बैंक और नियामक निकाय जो बैंकिंग प्रणाली के पर्यवेक्षण, मौद्रिक नीति के प्रबंधन और वित्तीय स्थिरता बनाए रखने के लिए जिम्मेदार है।
UPSC context
GS पेपर 3: विनियामक बदलावों को समझने के लिए आवश्यक, जैसे कि प्रणालीगत संकट को रोकने के लिए उपभोक्ता ऋण (consumer credit) के मानदंडों को सख्त करना।
प्रारंभिक ट्रैप
बैंक द्वारा ऋण को बट्टे खाते में डालना (loan write-off) उधारकर्ता के ऋण चुकाने के कानूनी दायित्व को समाप्त कर देता है।
राइट-ऑफ (write-off) बैलेंस शीट को साफ करने और टैक्स लाभ प्राप्त करने की एक अकाउंटिंग प्रक्रिया है। औपचारिक कर्ज माफी (loan waiver) के विपरीत, इसमें बैंक वसूली के प्रयास जारी रखता है और कर्जदार कानूनी रूप से उत्तरदायी बना रहता है।
संबंधित अवधारणाएँ
"रिस्क वेट" (risk weights) किसी बैंक की ऋण देने की क्षमता को कैसे प्रभावित करते हैं?
- पूंजी बफर: उच्च जोखिम भार बैंकों को किसी विशिष्ट ऋण श्रेणी में संभावित डिफ़ॉल्ट के विरुद्ध अपनी कोर पूंजी का एक बड़ा हिस्सा अलग रखने के लिए बाध्य करते हैं।
- ऋण पर अंकुश: पूंजी की आवश्यकता को बढ़ाकर, उस क्षेत्र में ऋण देना बैंक के लिए महंगा हो जाता है, जिससे जानबूझकर अत्यधिक गर्म (overheated) क्षेत्रों में क्रेडिट ग्रोथ को धीमा किया जाता है।
- मैक्रो-प्रूडेंशियल उपकरण: RBI इसे बेसल मानदंडों के तहत बेंचमार्क नीति दरों में बदलाव किए बिना प्रणालीगत जोखिमों को रोकने के लिए एक मैक्रोप्रूडेंशियल टूल के रूप में उपयोग करता है।
असुरक्षित ऋण और सुरक्षित ऋण के बीच क्या अंतर है?
- संपार्श्विक समर्थन: सुरक्षित ऋण (जैसे हाउसिंग या ऑटो) भौतिक संपत्तियों द्वारा समर्थित होते हैं। असुरक्षित ऋण (क्रेडिट कार्ड, पर्सनल लोन) पूरी तरह से उधारकर्ता के क्रेडिट इतिहास पर निर्भर करते हैं।
- जोखिम प्रीमियम: क्योंकि बैंक असुरक्षित डिफॉल्ट की वसूली के लिए संपत्तियों को जब्त नहीं कर सकते हैं, इसलिए बढ़े हुए जोखिम की भरपाई के लिए इन ऋणों पर स्वाभाविक रूप से काफी अधिक ब्याज दरें होती हैं।
अंतर-विषय पैटर्न
गिरती बचत + बढ़ते रिटेल NPAs
असुरक्षित रिटेल डिफॉल्ट में बढ़ोतरी का सीधा संबंध भारत की घटती शुद्ध घरेलू वित्तीय बचत से है, जो निजी उपभोग के उस स्तंभ के लिए खतरा पैदा कर रही है जो GDP वृद्धि के लगभग 60% हिस्से को संचालित करता है।
कॉर्पोरेट डीलीवरेजिंग बनाम घरेलू तनाव
जबकि पिछले एक दशक में बड़े कॉर्पोरेट घरानों ने अपनी ऋणग्रस्तता कम की है (जिससे ट्विन बैलेंस शीट संकट में कमी आई है), कर्ज का बोझ और डिफॉल्ट के जोखिम संरचनात्मक रूप से रिटेल उपभोक्ताओं और परिवारों पर स्थानांतरित हो गए हैं।

लोन राइट-ऑफ (loan write-offs) और ऋण माफी (loan waivers) के बीच अंतर के साथ-साथ RBI द्वारा रिस्क वेट (risk weights) के उपयोग का परीक्षण करने वाले एक बहु-कथनीय (multi-statement) प्रीलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2020PrelimsGS1
In the context of the Indian economy, non-financial debt includes which of the following? 1. Housing loans owed by households 2. Amounts outstanding on credit cards 3. Treasury bills Select the correct answer using the code given below:
- 2019PrelimsGS1
Which of the following is not included in the assets of a commercial bank in India?
- 2024PrelimsGS1
Consider the following statements : Statement-I : Syndicated lending spreads the risk of borrower default across multiple lenders. Statement-II : The syndicated loan can be a fixed amount/lump sum of funds, but cannot be a credit line. Which one of the following is correct in respect of the above statements?
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
