मौद्रिक नीति संचरण और खुदरा ऋण दरों में कटौती
स्रोत:द हिंदू ↗
क्यों मायने रखता है
मौद्रिक नीति संचरण (monetary policy transmission) का एक वास्तविक उदाहरण प्रस्तुत करता है, जो समष्टि अर्थशास्त्र (macroeconomics) और GS3 Economy की एक महत्वपूर्ण अवधारणा है। यह दर्शाता है कि कैसे RBI की नीतिगत दरों में बदलाव (रेपो रेट) सीधे तौर पर खुदरा उपभोक्ताओं के लिए वाणिज्यिक बैंकों की ऋण दरों (lending rates) को प्रभावित करते हैं।
सारांश
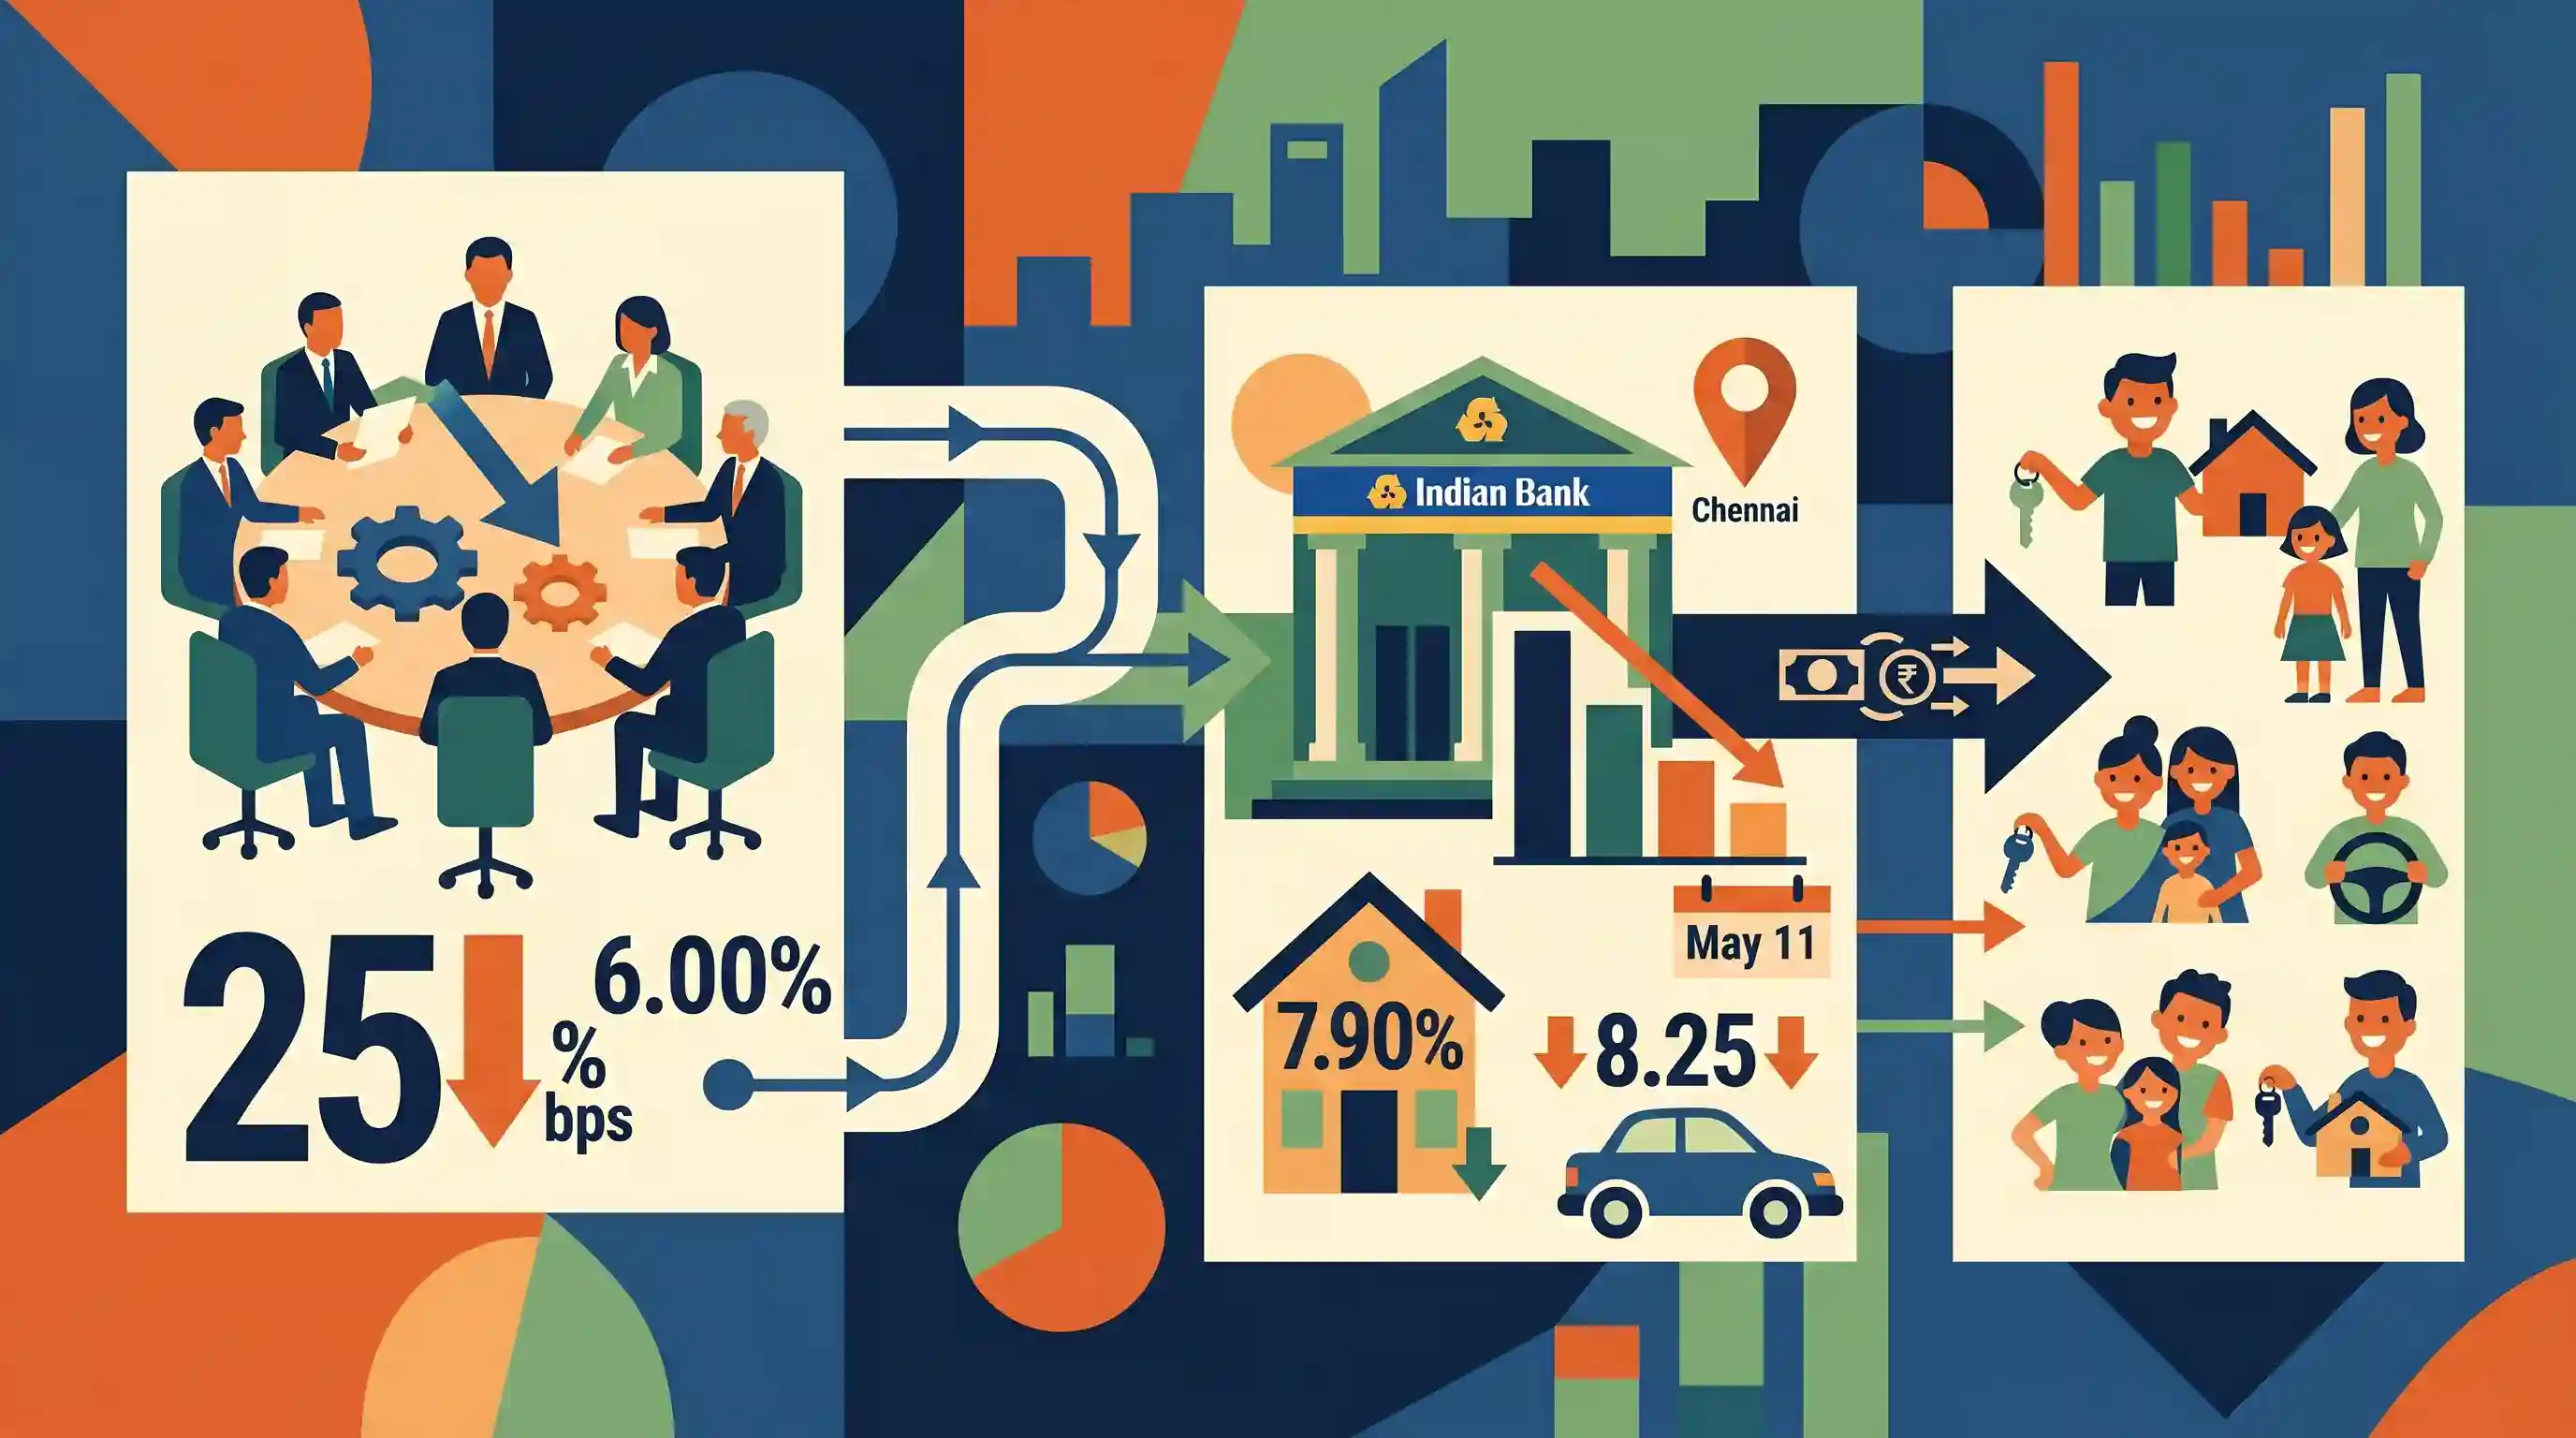
भारतीय रिजर्व बैंक की मौद्रिक नीति समिति (Monetary Policy Committee) द्वारा बेंचमार्क अल्पकालिक ऋण दर को 25 आधार अंकों से घटाकर 6% करने के बाद, इंडियन बैंक ने रिटेल ऋण दरों में महत्वपूर्ण कटौती की घोषणा की है। चेन्नई स्थित इस सार्वजनिक क्षेत्र के ऋणदाता ने अपनी होम लोन ब्याज दर को घटाकर 7.90% और व्हीकल लोन ब्याज दर को 8.25% कर दिया है, और ये नई दरें 11 मई से प्रभावी होंगी। यह कदम प्रभावी मौद्रिक नीति संचरण (monetary policy transmission) को रेखांकित करता है, जो केंद्रीय बैंक की ब्याज दर में कटौती के लाभ को सीधे उपभोक्ताओं तक पहुँचाता है।
मुख्य बिंदु
- इंडियन बैंक ने अपनी होम लोन ब्याज दर को 30 आधार अंकों (basis points) से घटाकर 7.90% और वाहन ऋण (vehicle loan) ब्याज दर को 45 आधार अंकों से घटाकर 8.25% कर दिया है।
- यह कटौती RBI की मौद्रिक नीति समिति द्वारा अल्पकालिक ऋण दर (रेपो रेट) में 25 आधार अंकों की कटौती कर इसे 6% करने के निर्णय के बाद की गई है।
- चेन्नई स्थित मुख्यालय वाले इस सार्वजनिक क्षेत्र के ऋणदाता द्वारा रिटेल ऋणों के लिए संशोधित ब्याज दरें 11 मई से प्रभावी होंगी।
- यह कदम प्रत्यक्ष मौद्रिक नीति संचरण (monetary policy transmission) का एक उदाहरण है, क्योंकि बैंक रेपो दर में कटौती का लाभ खुदरा उधारकर्ताओं तक पहुँचा रहा है।
महत्वपूर्ण शब्द
भारतीय रिजर्व बैंक (RBI)

भारत का केंद्रीय बैंक और नियामक निकाय, जिसकी स्थापना 1935 में हुई थी। यह मौद्रिक नीति का प्रबंधन करता है, बैंकिंग प्रणाली को विनियमित करता है और आर्थिक विकास को गति देने के लिए वित्तीय स्थिरता बनाए रखता है।
UPSC context
GS-III: भारतीय अर्थव्यवस्था। केंद्रीय बैंकिंग कार्यों, नियामकीय शक्तियों और मुद्रास्फीति प्रबंधन को समझने के लिए महत्वपूर्ण।
मौद्रिक नीति समिति (MPC)
RBI गवर्नर की अध्यक्षता वाली एक वैधानिक छह सदस्यीय समिति, जो विकास के उद्देश्यों को ध्यान में रखते हुए मध्यम अवधि के मुद्रास्फीति लक्ष्य (4% +/- 2%) को प्राप्त करने के लिए बेंचमार्क रेपो रेट निर्धारित करती है।
UPSC context
GS-III: मौद्रिक नीति। भारत में ब्याज दरें निर्धारित करने के लिए पारदर्शी, नियम-आधारित ढांचे हेतु महत्वपूर्ण।
मौद्रिक नीति संचरण
वह प्रक्रिया जिसके माध्यम से RBI की नीतिगत दरों में होने वाले परिवर्तन, उपभोक्ताओं और व्यवसायों के लिए ऋण दरों को प्रभावित करने हेतु वित्तीय प्रणाली के माध्यम से प्रसारित होते हैं।
UPSC context
GS-III: अर्थव्यवस्था। यह इस बात के आलोचनात्मक विश्लेषण का परीक्षण करता है कि केंद्रीय बैंक की कार्रवाइयाँ वास्तविक अर्थव्यवस्था और बैंक ऋण (bank lending) को कैसे प्रभावित करती हैं।
रेपो रेट
वह बेंचमार्क ब्याज दर जिस पर RBI सरकारी प्रतिभूतियों के बदले वाणिज्यिक बैंकों को ऋण देता है। यह तरलता और मुद्रास्फीति के प्रबंधन का प्राथमिक उपकरण है।
UPSC context
GS-III: मौद्रिक नीति के उपकरण। तरलता प्रबंधन और आर्थिक संकेतन (economic signaling) के संबंध में प्रारंभिक/मुख्य परीक्षा के लिए एक मुख्य अवधारणा।
सार्वजनिक क्षेत्र के बैंक (PSBs)
ऐसे बैंक जिनमें भारत सरकार की बहुमत हिस्सेदारी (51% या अधिक) होती है। ये वित्तीय समावेशन और राष्ट्रीय कल्याणकारी योजनाओं को लागू करने के लिए महत्वपूर्ण साधन हैं।
UPSC context
GS-III: बैंकिंग क्षेत्र। ऋण बाजारों में सरकार की भूमिका और NPAs जैसी चुनौतियों के ज्ञान का परीक्षण करता है।
बेसिस पॉइंट्स (bps)
वित्त में ब्याज दरों और अन्य प्रतिशतों को मापने की एक मानक इकाई। एक बेसिस पॉइंट 1% के सौवें हिस्से (0.01%) के बराबर होता है।
UPSC context
आर्थिक साक्षरता। समाचारों में वित्तीय डेटा और केंद्रीय बैंक की नीतिगत घोषणाओं की व्याख्या करने के लिए अनिवार्य।
प्रारंभिक ट्रैप
RBI द्वारा रेपो रेट में की गई कटौती, सभी रिटेल लोन की ब्याज दरों में बिल्कुल उसी अनुपात में और स्वचालित रूप से कमी को अनिवार्य बनाती है।
हालांकि 2019 से रिटेल लोन एक्सटर्नल बेंचमार्क (जैसे Repo) से जुड़े हुए हैं, लेकिन बैंक क्रेडिट रिस्क प्रीमियम (स्प्रेड) को नियंत्रित करते हैं, जिसका अर्थ है कि ब्याज दरों में होने वाली अंतिम कटौती भिन्न होती है।
संबंधित अवधारणाएँ
एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR) व्यवस्था क्या है?
- अनिवार्य लिंकिंग: 2019 से, RBI ने नीतिगत दरों के त्वरित संचरण (policy transmission) को सुनिश्चित करने के लिए सभी नए फ्लोटिंग-रेट व्यक्तिगत, रिटेल और MSME ऋणों को एक बाहरी बेंचमार्क (external benchmark) से जोड़ना अनिवार्य कर दिया है।
- बेंचमार्क विकल्प: बैंक RBI रेपो दर, या FBIL द्वारा प्रकाशित भारत सरकार के 3-महीने या 6-महीने के ट्रेजरी बिल यील्ड को चुन सकते हैं।
- जोखिम प्रीमियम (स्प्रेड): जहाँ बेंचमार्क स्वचालित रूप से घटता-बढ़ता रहता है, वहीं उधारकर्ता के लिए बैंक का 'स्प्रेड' या क्रेडिट रिस्क प्रीमियम तब तक स्थिर रहता है जब तक कि उनके क्रेडिट असेसमेंट में कोई बदलाव न हो।
भारत में कुशल मौद्रिक नीति संचरण की मुख्य बाधाएं क्या हैं?
- जमा कठोरता: भारतीय बैंक मुख्य रूप से दीर्घकालिक फिक्स्ड-रेट रिटेल डिपॉजिट पर अत्यधिक निर्भर हैं। रेपो रेट गिरने पर वे इन जमा भुगतान दरों को तुरंत कम नहीं कर सकते हैं।
- लघु बचत प्रतिस्पर्धा: सरकारी लघु बचत योजनाएं आकर्षक और प्रशासनिक रूप से निर्धारित ब्याज दरें प्रदान करती हैं, जो बैंकों को रेपो कटौती (repo cuts) के अनुरूप अपनी जमा दरों में भारी कमी करने से रोकती हैं।
- NPA का बोझ: ऐतिहासिक रूप से, उच्च गैर-निष्पादित परिसंपत्तियों (NPAs) ने बैंकों को खराब ऋणों (bad loans) के लिए प्रोविजनिंग हेतु उच्च नेट इंटरेस्ट मार्जिन (Net Interest Margins) बनाए रखने के लिए मजबूर किया है, जिससे ब्याज दरों के हस्तांतरण (rate pass-throughs) की गति धीमी हो गई है।
अंतर-विषय पैटर्न
मौद्रिक संचरण बनाम लघु बचत
RBI की ब्याज दरों में कटौती को अक्सर सरकारी छोटी बचत योजनाओं (जैसे PPF) पर मिलने वाले उच्च रिटर्न से बाधा उत्पन्न होती है, जो बैंकों को प्रतिस्पर्धी बने रहने के लिए जमा दरों को ऊँचा रखने के लिए मजबूर करती हैं, जिससे अंततः ऋण मार्जिन (lending margins) पर दबाव पड़ता है।
EBLR बनाम MCLR संक्रमण की गतिशीलता
आंतरिक बेंचमार्क (MCLR/Base Rate) से बाहरी बेंचमार्क (EBLR) की ओर यह बदलाव, खुदरा उधारकर्ताओं के लिए निधियों की सीमांत लागत (marginal cost of funds) की गणना में बैंकों की अपारदर्शिता को समाप्त करने के एक नियामक प्रयास को दर्शाता है।

2026 के Prelims में EBLR की कार्यप्रणाली (mechanics) को मौद्रिक संचरण दक्षता (monetary transmission efficiency) से जोड़ने वाले एक कथन की अपेक्षा करें, जो इस बात पर केंद्रित हो कि बैंक अभी भी किन घटकों (components) में बदलाव कर सकते हैं।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2022PrelimsGS1
In India, which one of the following is responsible for maintaining price stability by controlling inflation?
- 2024MainsGS3
What are the causes of persistent high food inflation in India? Comment on the effectiveness of the monetary policy of the RBI to control this type of inflation.
- 2024PrelimsGS1
With reference to the Indian economy, "Collateral Borrowing and Lending Obligations" are the instruments of:
