भारत ने उपकरण आपूर्ति करने वाली विदेशी कंपनियों के लिए कर नियम आसान किए
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह दर्शाता है कि कैसे लक्षित कर सुधार (जैसे Permanent Establishment जोखिमों को दूर करना) प्रौद्योगिकी हस्तांतरण और पूंजी परिनियोजन में आने वाली संरचनात्मक बाधाओं को दूर कर सकते हैं, जो घरेलू विनिर्माण पहलों और निर्यात-आधारित विकास की सफलता के लिए अत्यंत महत्वपूर्ण है।
सारांश
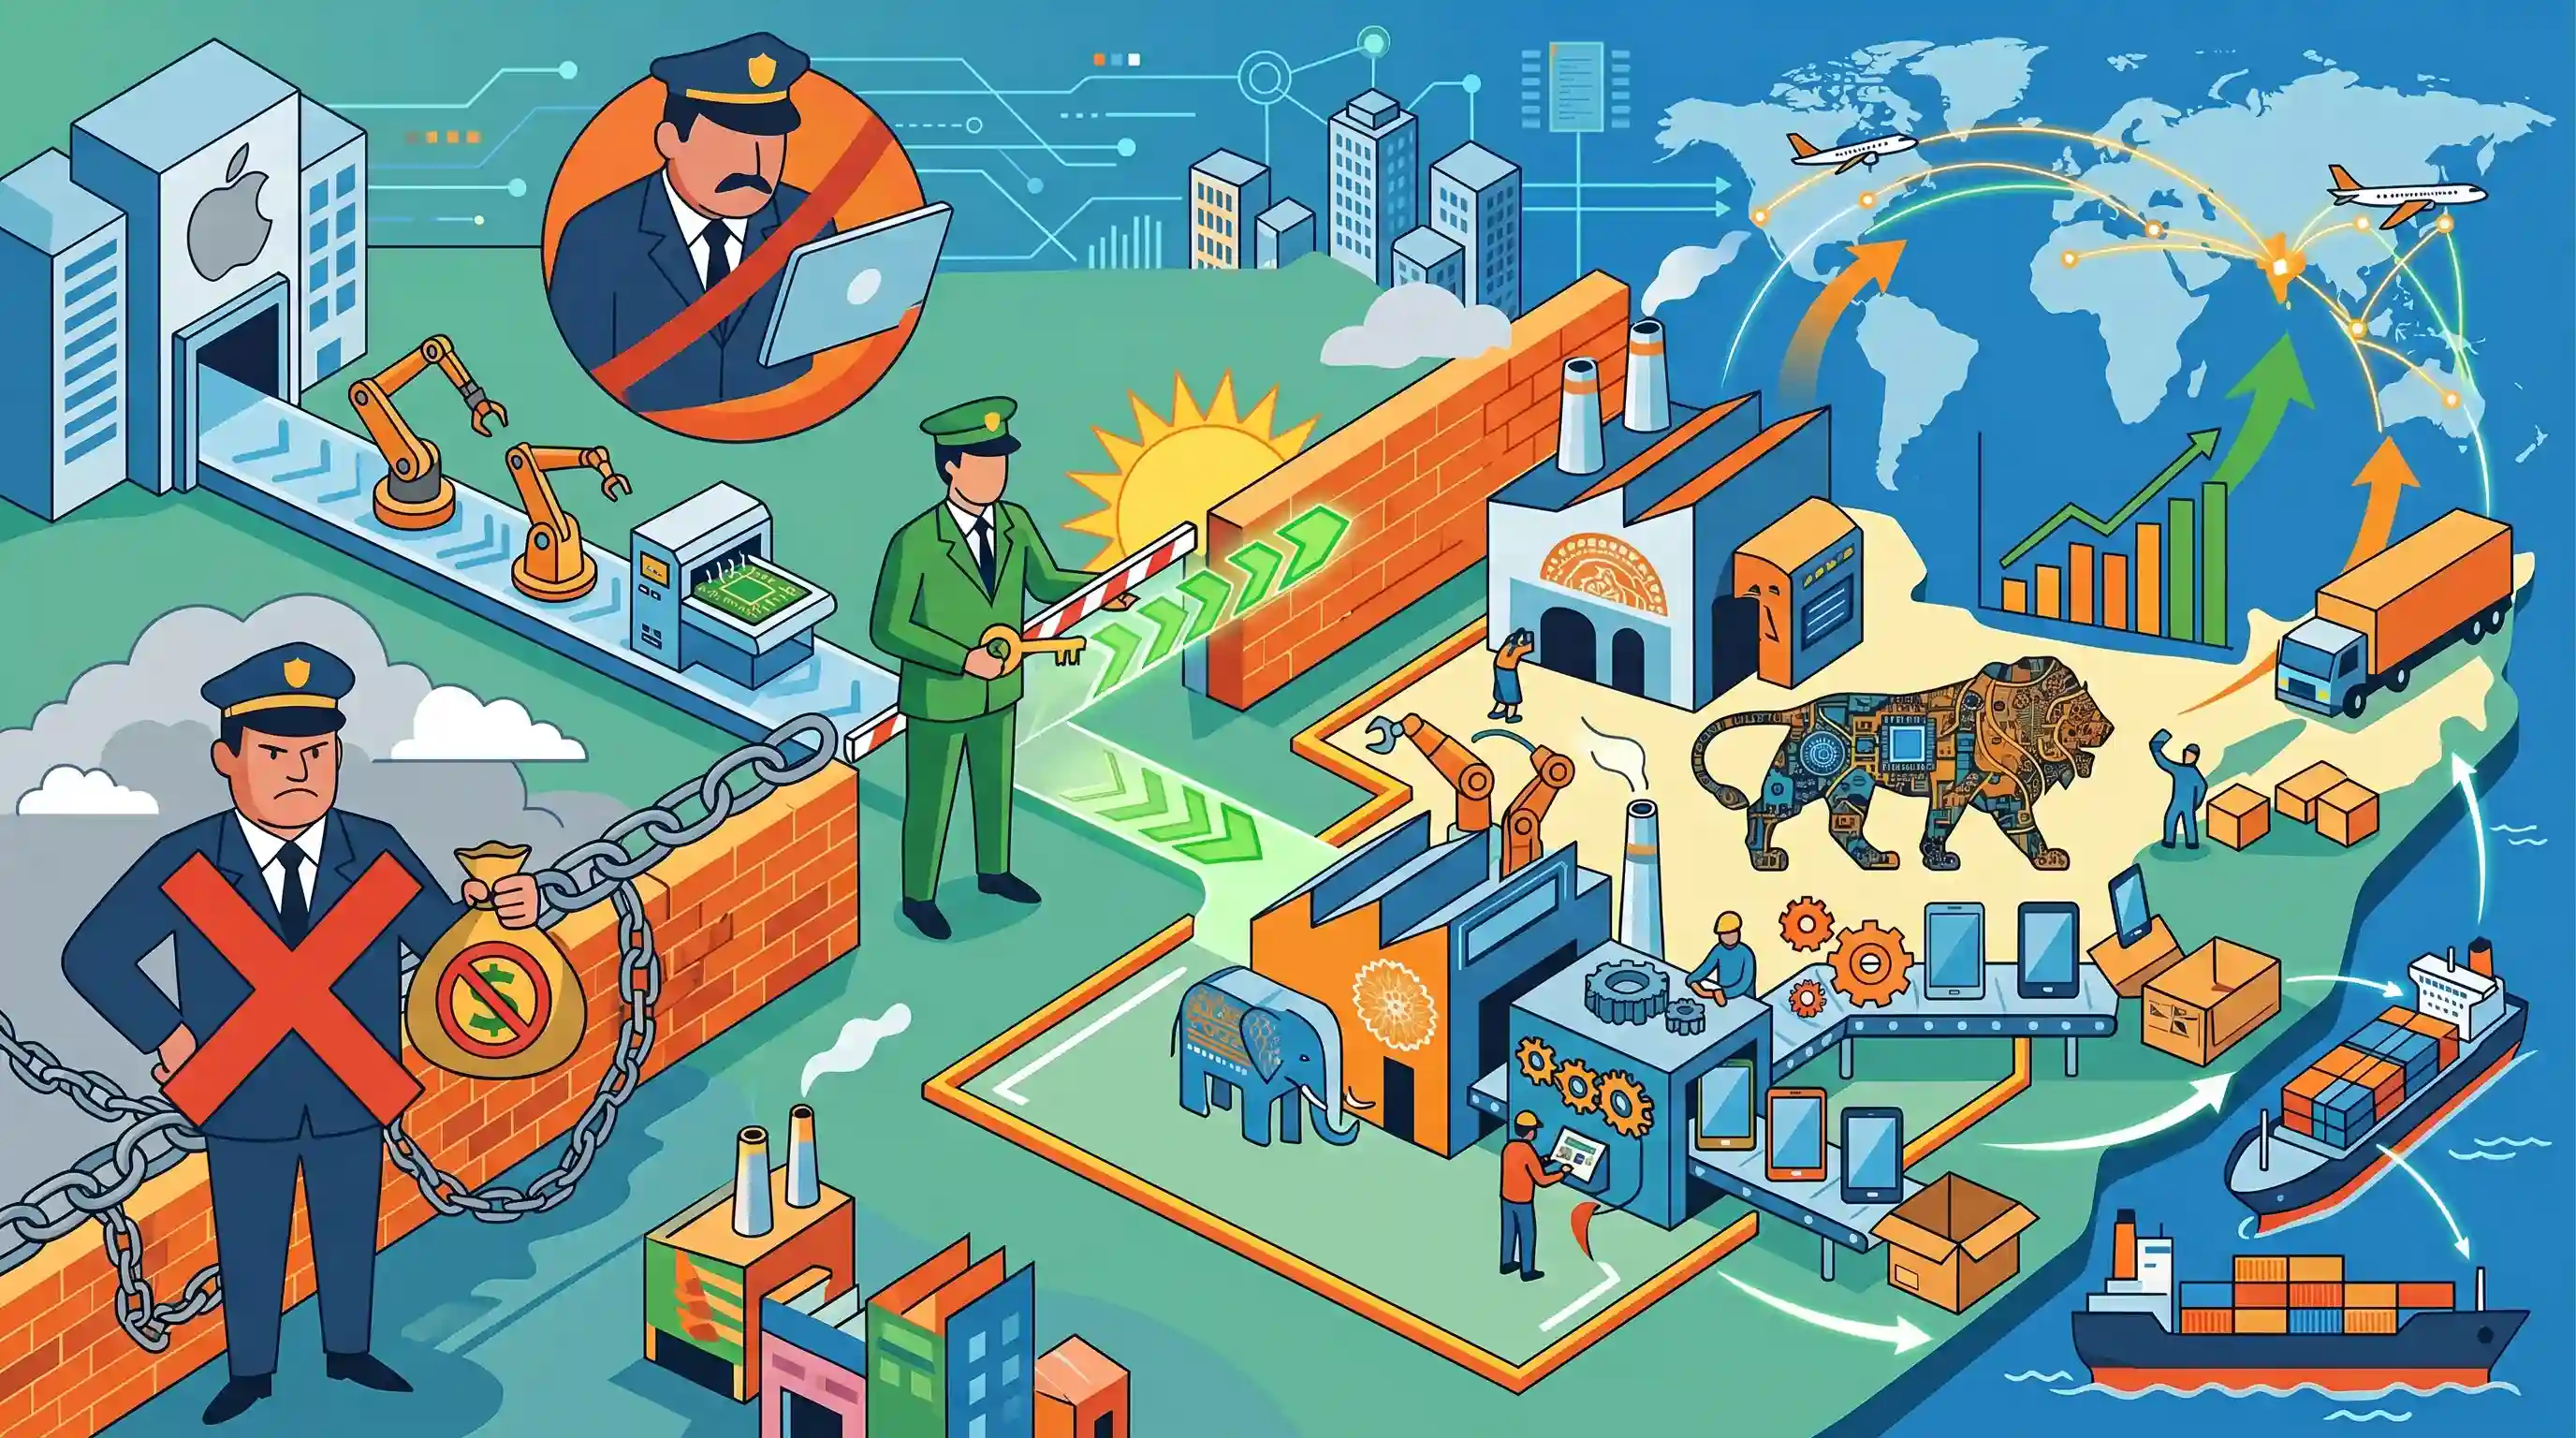
घरेलू इलेक्ट्रॉनिक्स विनिर्माण को बढ़ावा देने के लिए एक महत्वपूर्ण नीतिगत कदम उठाते हुए, भारत ने अपने आयकर नियमों में ढील दी है ताकि Apple जैसी विदेशी कंपनियां 'बिजनेस कनेक्शन' (business connection) कर जोखिमों का सामना किए बिना अपने भारतीय कॉन्ट्रैक्ट मैन्युफैक्चरर्स को पूंजीगत उपकरण (capital equipment) प्रदान कर सकें। पहले, मशीनरी की आपूर्ति करने वाली विदेशी फर्मों को भारत में परमानेंट एस्टेब्लिशमेंट (PE) के रूप में वर्गीकृत किया जा सकता था, जिससे वे घरेलू करों के दायरे में आ जाती थीं। सीमा शुल्क-बांडेड (customs-bonded) क्षेत्रों में इस जोखिम को समाप्त करके, सरकार का लक्ष्य हाई-एंड मैन्युफैक्चरिंग टेक्नोलॉजी और पूंजी के हस्तांतरण को सुगम बनाना है। यह कर स्पष्टता व्यापार करने की लागत को कम करती है, वैश्विक आपूर्ति श्रृंखलाओं में गहन एकीकरण को प्रोत्साहित करती है, और इलेक्ट्रॉनिक्स क्षेत्र में चीन के निर्यात-संचालित विकल्प के रूप में भारत की स्थिति को मजबूत करती है।
मुख्य बिंदु
- भारत ने कर नियमों में संशोधन किया है ताकि विदेशी कंपनियां अपने भारतीय अनुबंध भागीदारों (contract partners) को घरेलू आयकर देनदारियों को लागू किए बिना विनिर्माण उपकरण प्रदान कर सकें।
- यह छूट कस्टम्स-बॉन्डेड क्षेत्रों में पूंजीगत वस्तुओं की आपूर्ति करने वाली विदेशी संस्थाओं के लिए 'बिजनेस कनेक्शन' या परमानेंट एस्टेब्लिशमेंट (PE) कर जोखिम को समाप्त करती है।
- यह विनियामक ढील विशेष रूप से एप्पल जैसे वैश्विक इलेक्ट्रॉनिक्स दिग्गजों को लाभ पहुँचाती है, जो उन्हें प्रतिकूल कर परिणामों के बिना फॉक्सकॉन और टाटा जैसे स्थानीय निर्माताओं की क्षमताओं को अपग्रेड करने में सक्षम बनाती है।
- इस नीति का उद्देश्य वैश्विक आपूर्ति श्रृंखलाओं में भारत के एकीकरण को और गहरा करना, देश को बुनियादी असेंबली से उच्च-मूल्य वाले इलेक्ट्रॉनिक्स विनिर्माण की ओर ले जाना और निर्यात प्रतिस्पर्धात्मकता को बढ़ावा देना है।
महत्वपूर्ण शब्द
व्यावसायिक संबंध

आयकर अधिनियम, 1961 की धारा 9 के तहत एक अवधारणा, जहाँ घरेलू गतिविधियों या संबंधों के माध्यम से आय को 'भारत में उपार्जित या उद्भूत' (deemed to accrue or arise in India) माना जाता है, जिससे अनिवासियों (non-residents) को भारतीय कराधान के दायरे में लाया जाता है।
UPSC context
GS-III (अर्थव्यवस्था): अंतर्राष्ट्रीय कराधान, ईज ऑफ डूइंग बिजनेस और भारत में विदेशी निवेश को विनियमित करने वाले कानूनी ढांचे के लिए प्रासंगिक।
स्थायी प्रतिष्ठान (PE)
A fixed place of business (office, factory, or site) in India through which a foreign entity operates. Having a PE allows India to tax the entity's profits attributable to Indian operations.
UPSC context
GS-III (अर्थव्यवस्था): दोहरा कराधान परिहार समझौते (DTAA) और बेस इरोजन एंड प्रॉफिट शिफ्टिंग (BEPS) की चर्चाओं में प्रमुख अवधारणा।
उत्पादन आधारित प्रोत्साहन (PLI) योजना
भारत में निर्मित वस्तुओं की अतिरिक्त बिक्री पर वित्तीय प्रोत्साहन (4-6%) प्रदान करने वाली सरकार की एक प्रमुख योजना, जिसका उद्देश्य घरेलू उत्पादन को बढ़ावा देना और वैश्विक आपूर्ति श्रृंखलाओं को आकर्षित करना है।
UPSC context
GS-III (अर्थव्यवस्था/विनिर्माण): इलेक्ट्रॉनिक्स और सेमीकंडक्टर जैसे क्षेत्रों के लिए 'आत्मनिर्भर भारत' और 'मेक इन इंडिया' का एक महत्वपूर्ण स्तंभ।
सीमा शुल्क-बंधित क्षेत्र
एक सुरक्षित क्षेत्र जहाँ आयातित वस्तुओं को सीमा शुल्क (customs duty) के तत्काल भुगतान के बिना तब तक भंडारित और संसाधित किया जाता है जब तक कि उन्हें घरेलू बिक्री के लिए नहीं निकाला जाता; अक्सर इसका उपयोग निर्यात-उन्मुख विनिर्माण (export-oriented manufacturing) के लिए किया जाता है।
UPSC context
GS-III (अर्थव्यवस्था/निवेश): MOOWR योजना और निर्यातकों के लिए पूंजी की लागत को कम करने हेतु व्यापार सुगमीकरण उपायों को समझने के लिए महत्वपूर्ण।
आयकर अधिनियम, 1961
भारत में प्रत्यक्ष करों को विनियमित करने वाला मुख्य कानून, जिसमें धारा 9 के तहत भारतीय स्रोतों से उत्पन्न मानी जाने वाली अनिवासी आय का निर्धारण शामिल है।
UPSC context
GS-III (Economy): भारत के प्रत्यक्ष कर ढांचे का वैधानिक आधार, राजकोषीय नीति और अंतर्राष्ट्रीय कर अनुपालन।
अनुबंध निर्माता (EMS)
वे कंपनियाँ (जैसे Foxconn या Tata) जो अन्य ब्रांडों (जैसे Apple) के लिए वस्तुओं का निर्माण करती हैं। वे विनिर्माण अवसंरचना (manufacturing infrastructure) प्रदान करती हैं, जबकि मूल ब्रांड डिज़ाइन और तकनीक प्रदान करता है।
UPSC context
GS-III (अर्थव्यवस्था/उद्योग): वैश्विक मूल्य श्रृंखलाओं (GVCs) और चीन के विकल्प के रूप में 'ग्लोबल फैक्ट्री' के रूप में भारत की क्षमता को समझने के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
PLI योजना के तहत भारतीय निर्माताओं को उपकरणों की आपूर्ति करने वाली विदेशी कंपनियों को अब घरेलू आयकर से पूरी तरह छूट दी गई है।
यह नीति विशेष रूप से कस्टम-बॉन्डेड क्षेत्रों (customs-bonded areas) में आपूर्ति की जाने वाली पूंजीगत वस्तुओं (capital goods) के लिए 'बिजनेस कनेक्शन' (PE) टैक्स जोखिम को समाप्त करती है। यह आयकर में कोई पूर्ण छूट (blanket exemption) नहीं है, और न ही यह PLI योजना की कोई विशेषता है।
संबंधित अवधारणाएँ
कराधान में 'बिज़नेस कनेक्शन' (Business Connection) और 'स्थायी प्रतिष्ठान' (Permanent Establishment - PE) के बीच क्या अंतर है?
- व्यावसायिक संबंध: आयकर अधिनियम के तहत एक व्यापक शब्द जो किसी अनिवासी (non-resident) की व्यापारिक गतिविधि और भारत के बीच एक घनिष्ठ संबंध को दर्शाता है, जिससे घरेलू कर देयता उत्पन्न होती है।
- स्थायी प्रतिष्ठान: दोहरा कराधान बचाव समझौतों (DTAAs) के तहत एक संकीर्ण अवधारणा जिसके लिए व्यवसाय के एक निश्चित स्थान की आवश्यकता होती है। DTAA के प्रावधान घरेलू कानूनों पर तब प्रभावी होते हैं यदि वे करदाता के लिए अधिक फायदेमंद हों।
- कर निहितार्थ: If a foreign firm triggers a PE or business connection, the business profits directly attributable to its Indian presence become taxable in India.
MOOWR योजना भारत में निर्यात-उन्मुख विनिर्माण को कैसे बढ़ावा देती है?
- शुल्क आस्थगन: सीमा शुल्क के अग्रिम भुगतान के बिना कच्चे माल और पूंजीगत वस्तुओं को कस्टम्स-बॉन्डेड वेयरहाउस में आयात करने की अनुमति देता है।
- निर्यात छूट: यदि अंतिम निर्मित वस्तुओं को देश से बाहर निर्यात किया जाता है, तो आस्थगित आयात शुल्क को पूरी तरह से माफ कर दिया जाता है।
- घरेलू बिक्री: यदि तैयार माल को घरेलू बाजार (DTA) के लिए क्लियर किया जाता है, तो क्लियरेंस के समय लागू आयात शुल्क का भुगतान करना होगा।
अंतर-विषय पैटर्न
चाइना प्लस वन और घरेलू कर नीति का मेल
'बिजनेस कनेक्शन' जैसी मुख्य घरेलू कर अवधारणाओं में बदलाव का उपयोग भारत आने वाली वैश्विक आपूर्ति श्रृंखलाओं (चाइना प्लस वन) को मजबूती प्रदान करने के लिए तेजी से एक भू-राजनीतिक उपकरण के रूप में किया जा रहा है।
Shift from SEZs to Customs-Bonded Manufacturing
SEZs में प्रत्यक्ष निर्यात सब्सिडी के WTO-अनिवार्य चरणबद्ध निष्कासन के साथ, MOOWR और लक्षित PE-risk waivers जैसी योजनाएं निर्यात प्रोत्साहन के लिए भारत के WTO-अनुकूल इंजन बन गई हैं।

2026 की Prelims परीक्षा में DTAA के तहत 'Permanent Establishment' और घरेलू IT कानूनों के तहत 'Business Connection' के बीच अंतर पर आधारित प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS3
Discuss the rationale of the Production Linked Incentive (PLI) scheme. What are its achievements? In what way can the functioning and outcomes of the scheme be improved?
- 2016MainsGS3
Justify the need for FDI for the development of the Indian economy. Why there is gap between MOUs signed and actual FDIs? Suggest remedial steps to be taken for increasing actual FDIs in India.
- 2023PrelimsGS1
Consider the following statements: Statement-I: India accounts for 3.2% of global export of goods. Statement-II: Many local companies and some foreign companies operating in India have taken advantage of India's 'Production-linked Incentive' scheme. Which one of the following is correct in respect of the above statements?
- 2022PrelimsGS1
Which one of the following situations best reflects "Indirect Transfers" often talked about in media recently with reference to India?
- 2020PrelimsGS1
With reference to Foreign Direct Investment in India, which one of the following is considered its major characteristic?
