इलेक्ट्रॉनिक्स विनिर्माण में विदेशी उपकरणों के लिए कर छूट
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह लेख कराधान नीति और औद्योगिक विकास के महत्वपूर्ण जुड़ाव पर प्रकाश डालता है। अंतरराष्ट्रीय कराधान के विषयों के लिए 'बिजनेस कनेक्शन' (Permanent Establishment) जैसी अवधारणाओं को समझना महत्वपूर्ण है। यह यह भी दर्शाता है कि सरकार द्वारा निर्यात प्रोत्साहन, सप्लाई चेन रिलोकेशन (China+1) और भारत को एक वैश्विक विनिर्माण हब के रूप में बदलने जैसे मैक्रोइकॉनोमिक लक्ष्यों को प्राप्त करने के लिए राजकोषीय प्रोत्साहनों (fiscal incentives) का सक्रिय रूप से कैसे उपयोग किया जाता है।
सारांश
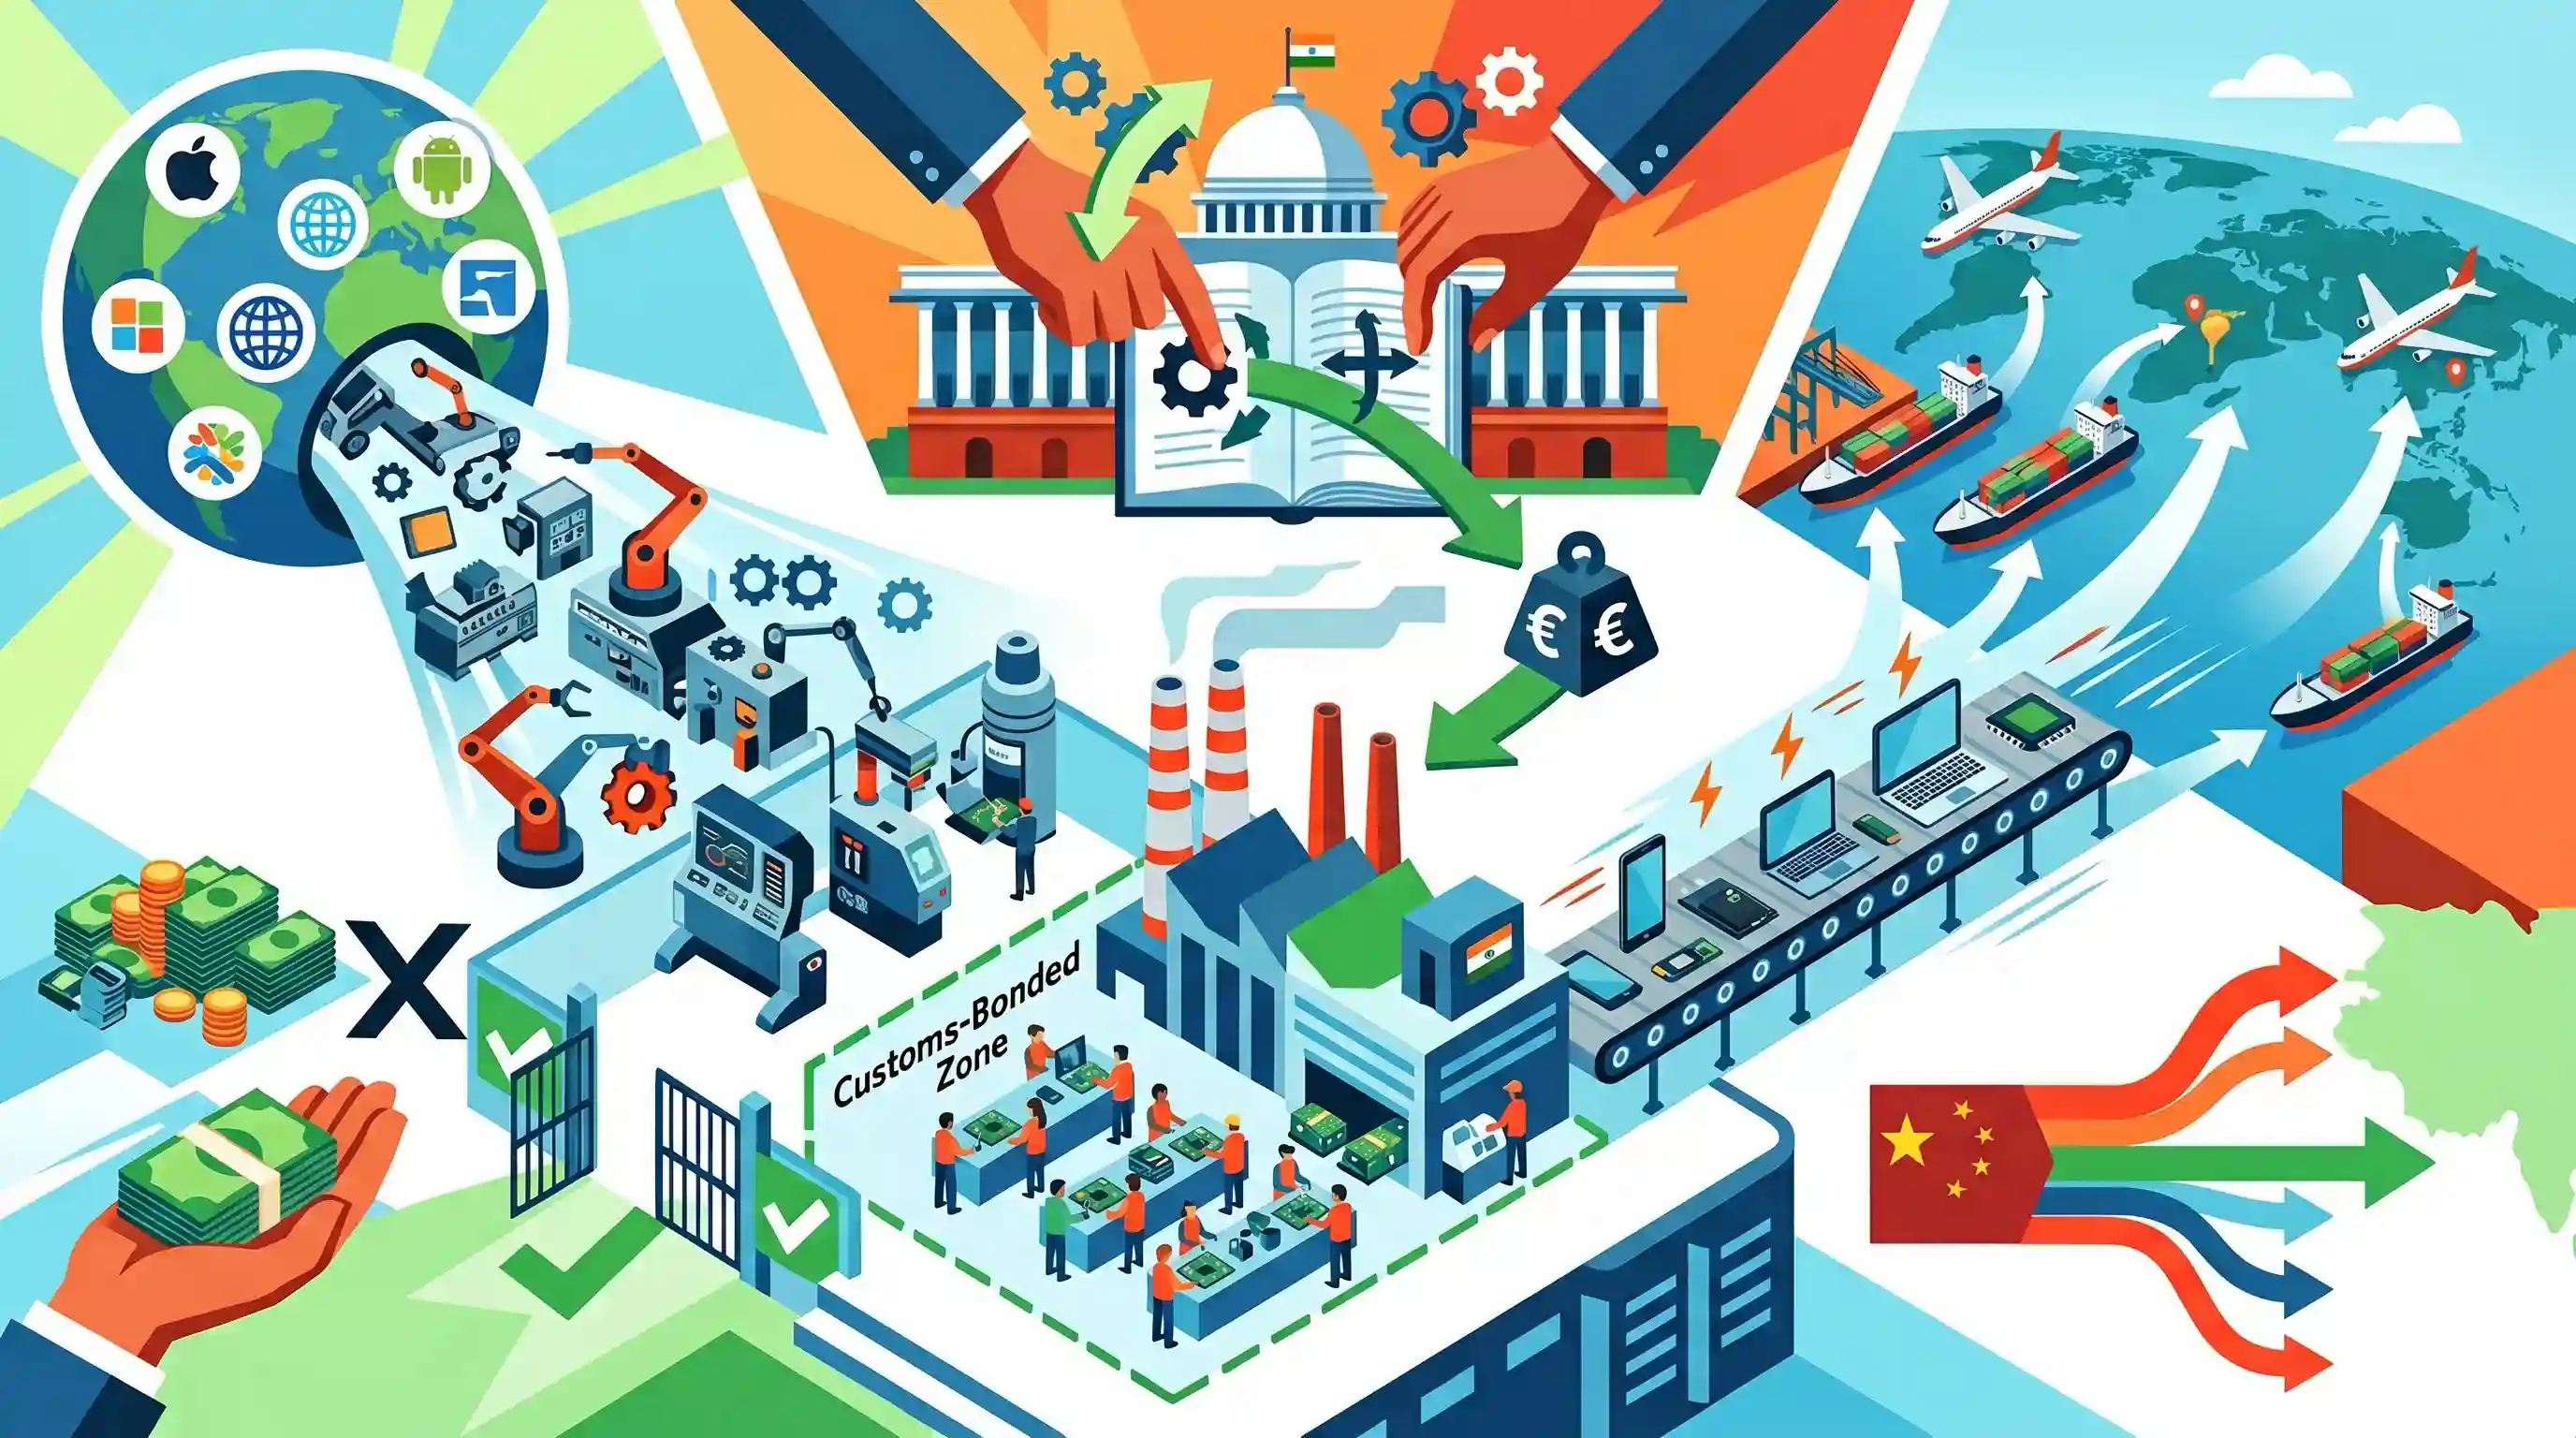
The Indian government has revised its tax laws to exempt foreign companies, such as Apple, from paying income tax on the manufacturing equipment they provide to their contract manufacturers (like Foxconn and Tata Group) in India. Valid for five years, this exemption applies to factories in customs-bonded zones focused on exports. It fundamentally clarifies that supplying machinery does not constitute a "business connection" under Indian tax law, thus preventing the taxation of profits generated from global sales of products assembled in India. This strategic fiscal adjustment is designed to accelerate electronics manufacturing, enhance export potential, and capitalize on the 'China+1' strategy by making India a more attractive destination for global supply chains.
मुख्य बिंदु
- The Indian government has exempted foreign companies from income tax on manufacturing equipment supplied to their Indian contract manufacturers.
- The exemption ensures that supplying machinery does not create a 'business connection' or Permanent Establishment, protecting foreign firms from being taxed on global product sales profits in India.
- यह नियम परिवर्तन विशेष रूप से कस्टम-बॉन्डेड क्षेत्रों (customs-bonded areas) के भीतर संचालित होने वाले उन कारखानों पर लागू होता है, जो मुख्य रूप से निर्यात विनिर्माण (export manufacturing) के लिए समर्पित हैं।
- यह कर छूट अस्थायी है और पाँच वर्षों की अवधि के लिए वैध होगी।
- यह नीति घरेलू इलेक्ट्रॉनिक्स विनिर्माण को बढ़ावा देने, एप्पल जैसी वैश्विक दिग्गज तकनीकी कंपनियों को अपनी सप्लाई चेन चीन से बाहर स्थानांतरित करने के लिए प्रोत्साहित करने और भारत की निर्यात क्षमताओं को बढ़ाने के लिए एक रणनीतिक कदम है।
महत्वपूर्ण शब्द
व्यापारिक संबंध

आयकर अधिनियम की धारा 9 के तहत एक कानूनी अवधारणा, जिसके अनुसार किसी अनिवासी (non-resident) की आय भारत में तब कर योग्य होती है, जब वह देश के भीतर गतिविधियों या संपत्तियों के माध्यम से उत्पन्न होती है।
UPSC context
GS3 (अर्थव्यवस्था/कराधान)। कर क्षेत्राधिकार (tax jurisdiction), परमानेंट एस्टेब्लिशमेंट (PE) नियमों और ईज ऑफ डूइंग बिजनेस (Ease of Doing Business) सुधारों की समझ का परीक्षण करता है।
चीन प्लस वन रणनीति
A global business strategy where multinational corporations diversify their supply chains by establishing manufacturing bases in countries other than China to reduce geopolitical and operational risks.
UPSC context
GS2 (अंतरराष्ट्रीय संबंध) और GS3 (अर्थव्यवस्था)। वैश्विक मूल्य श्रृंखलाओं (global value chains) और भारत के प्रतिस्पर्धात्मक लाभ (competitive advantage) पर चर्चा के लिए प्रासंगिक।
Make in India
2014 की एक प्रमुख पहल जिसका उद्देश्य निवेश को सुगम बनाकर, नवाचार को बढ़ावा देकर और विश्व स्तरीय बुनियादी ढांचे का निर्माण करके भारत को एक वैश्विक विनिर्माण केंद्र (global manufacturing hub) के रूप में बदलना है।
UPSC context
GS3 (औद्योगिक नीति)। विनिर्माण विकास, रोजगार सृजन और FDI रुझानों पर प्रश्नों के लिए महत्वपूर्ण।
MOOWR योजना
सीमा शुल्क अधिनियम (Customs Act) के तहत एक योजना जो बॉन्डेड वेयरहाउस में विनिर्माण की अनुमति देती है, जिसमें आयातित इनपुट और पूंजीगत वस्तुओं पर शुल्क को आस्थगित (deferred duty) कर दिया जाता है, और यदि अंतिम उत्पाद का निर्यात किया जाता है, तो इस शुल्क को माफ कर दिया जाता है।
UPSC context
GS3 (अर्थव्यवस्था)। निर्यात प्रोत्साहन, उद्योगों के लिए कार्यशील पूंजी प्रबंधन और व्यापार सुविधा पर केंद्रित है।
Production Linked Incentive (PLI) Scheme
14 प्रमुख क्षेत्रों में घरेलू इकाइयों में निर्मित उत्पादों की अतिरिक्त बिक्री (incremental sales) के आधार पर कंपनियों को वित्तीय प्रोत्साहन प्रदान करने वाली एक प्रमुख प्रदर्शन-आधारित प्रोत्साहन (PLI) योजना।
UPSC context
GS3 (Economic Development). Central to discussions on self-reliance (Atmanirbhar Bharat) and electronics manufacturing.
आयकर अधिनियम, 1961
1961 में अपने अधिनियमन के बाद से भारत में आयकर के आरोपण, प्रशासन, संग्रह और वसूली को नियंत्रित करने वाला व्यापक कानून।
UPSC context
GS3 (Budgeting/Taxation)। प्रत्यक्ष कर सुधारों और कॉर्पोरेट टैक्स नीति के लिए मौलिक कानूनी ढांचा।
प्रारंभिक ट्रैप
Providing manufacturing machinery to Indian firms automatically establishes a Permanent Establishment.
नया नियम स्पष्ट रूप से स्पष्ट करता है कि मशीनरी की आपूर्ति करना 'बिजनेस कनेक्शन' या PE का गठन नहीं करता है, जिससे विदेशी फर्मों को उनकी वैश्विक बिक्री पर कर लगने से सुरक्षा मिलती है।
संबंधित अवधारणाएँ
अंतर्राष्ट्रीय कराधान में "स्थाई प्रतिष्ठान" (Permanent Establishment - PE) क्या है?
- नियत व्यवसाय स्थल: मेजबान देश में एक भौतिक या परिचालन उपस्थिति, जिसके माध्यम से किसी विदेशी उद्यम का व्यवसाय पूर्ण या आंशिक रूप से संचालित किया जाता है।
- कर निहितार्थ: मेज़बान देशों को उस विशिष्ट PE से प्रत्यक्ष रूप से संबंधित व्यावसायिक आय पर कॉर्पोरेट टैक्स लगाने का संप्रभु अधिकार प्राप्त होता है।
- DTAA विनियमन: Bilateral Double Taxation Avoidance Agreements (DTAAs) strictly define what constitutes a PE to prevent double taxation and provide certainty.
भारत में कस्टम्स-बॉन्डेड विनिर्माण (Customs-Bonded manufacturing) योजनाएं कैसे कार्य करती हैं?
- शुल्क स्थगन: निर्माता अग्रिम सीमा शुल्क का भुगतान किए बिना निर्दिष्ट क्षेत्रों में कच्चे माल और पूंजीगत वस्तुओं का आयात कर सकते हैं।
- Export waiver: यदि अंतिम निर्मित वस्तुओं का निर्यात किया जाता है, तो आयातित इनपुट पर स्थगित सीमा शुल्क को पूरी तरह से माफ कर दिया जाता है।
- घरेलू मंजूरी: यदि तैयार उत्पादों को घरेलू बाजार के भीतर बिक्री के लिए मंजूरी दी जाती है, तो लागू आयात शुल्क का भुगतान किया जाना चाहिए।
अंतर-विषय पैटर्न
औद्योगिक नीति के रूप में कर रियायत
स्थायी प्रतिष्ठान (Permanent Establishment) की परिभाषा को सीमित करके, भारत वैश्विक OEMs को आकर्षित करने के लिए स्वेच्छा से अल्पकालिक कर राजस्व का त्याग कर रहा है, और 'मेक इन इंडिया' तथा 'चाइना+1' आपूर्ति श्रृंखला लक्ष्यों को प्राप्त करने के लिए राजकोषीय नीति का लाभ उठा रहा है।
PLI and contract manufacturing synergy
यह कर छूट सीधे तौर पर PLI योजना का समर्थन करती है, जिससे वैश्विक ब्रांडों को प्रतिकूल कॉर्पोरेट कर देनदारियों के बिना भारतीय असेंबलर्स (जैसे Foxconn) के लिए भारी पूंजीगत व्यय (capital expenditure) को वित्तपोषित करने की अनुमति मिलती है।

2026 Prelims में एक ऐसे कथन की अपेक्षा करें जो यह परीक्षण करे कि क्या घरेलू असेंबलरों को पूंजीगत वस्तुओं की आपूर्ति करने वाले विदेशी OEMs पर 'Permanent Establishment' लागू होता है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2022PrelimsGS1
Which one of the following situations best reflects "Indirect Transfers" often talked about in media recently with reference to India?
- 2020PrelimsGS1
With reference to Foreign Direct Investment in India, which one of the following is considered its major characteristic?
- 2025MainsGS3
India aims to become a semiconductor manufacturing hub. What are the challenges faced by the semiconductor industry in India? Mention the salient features of the India Semiconductor Mission.
