सरकार ने आर्थिक विकास के आंकड़े मापने के लिए जीडीपी का आधार वर्ष बदला
स्रोत:द हिंदू ↗
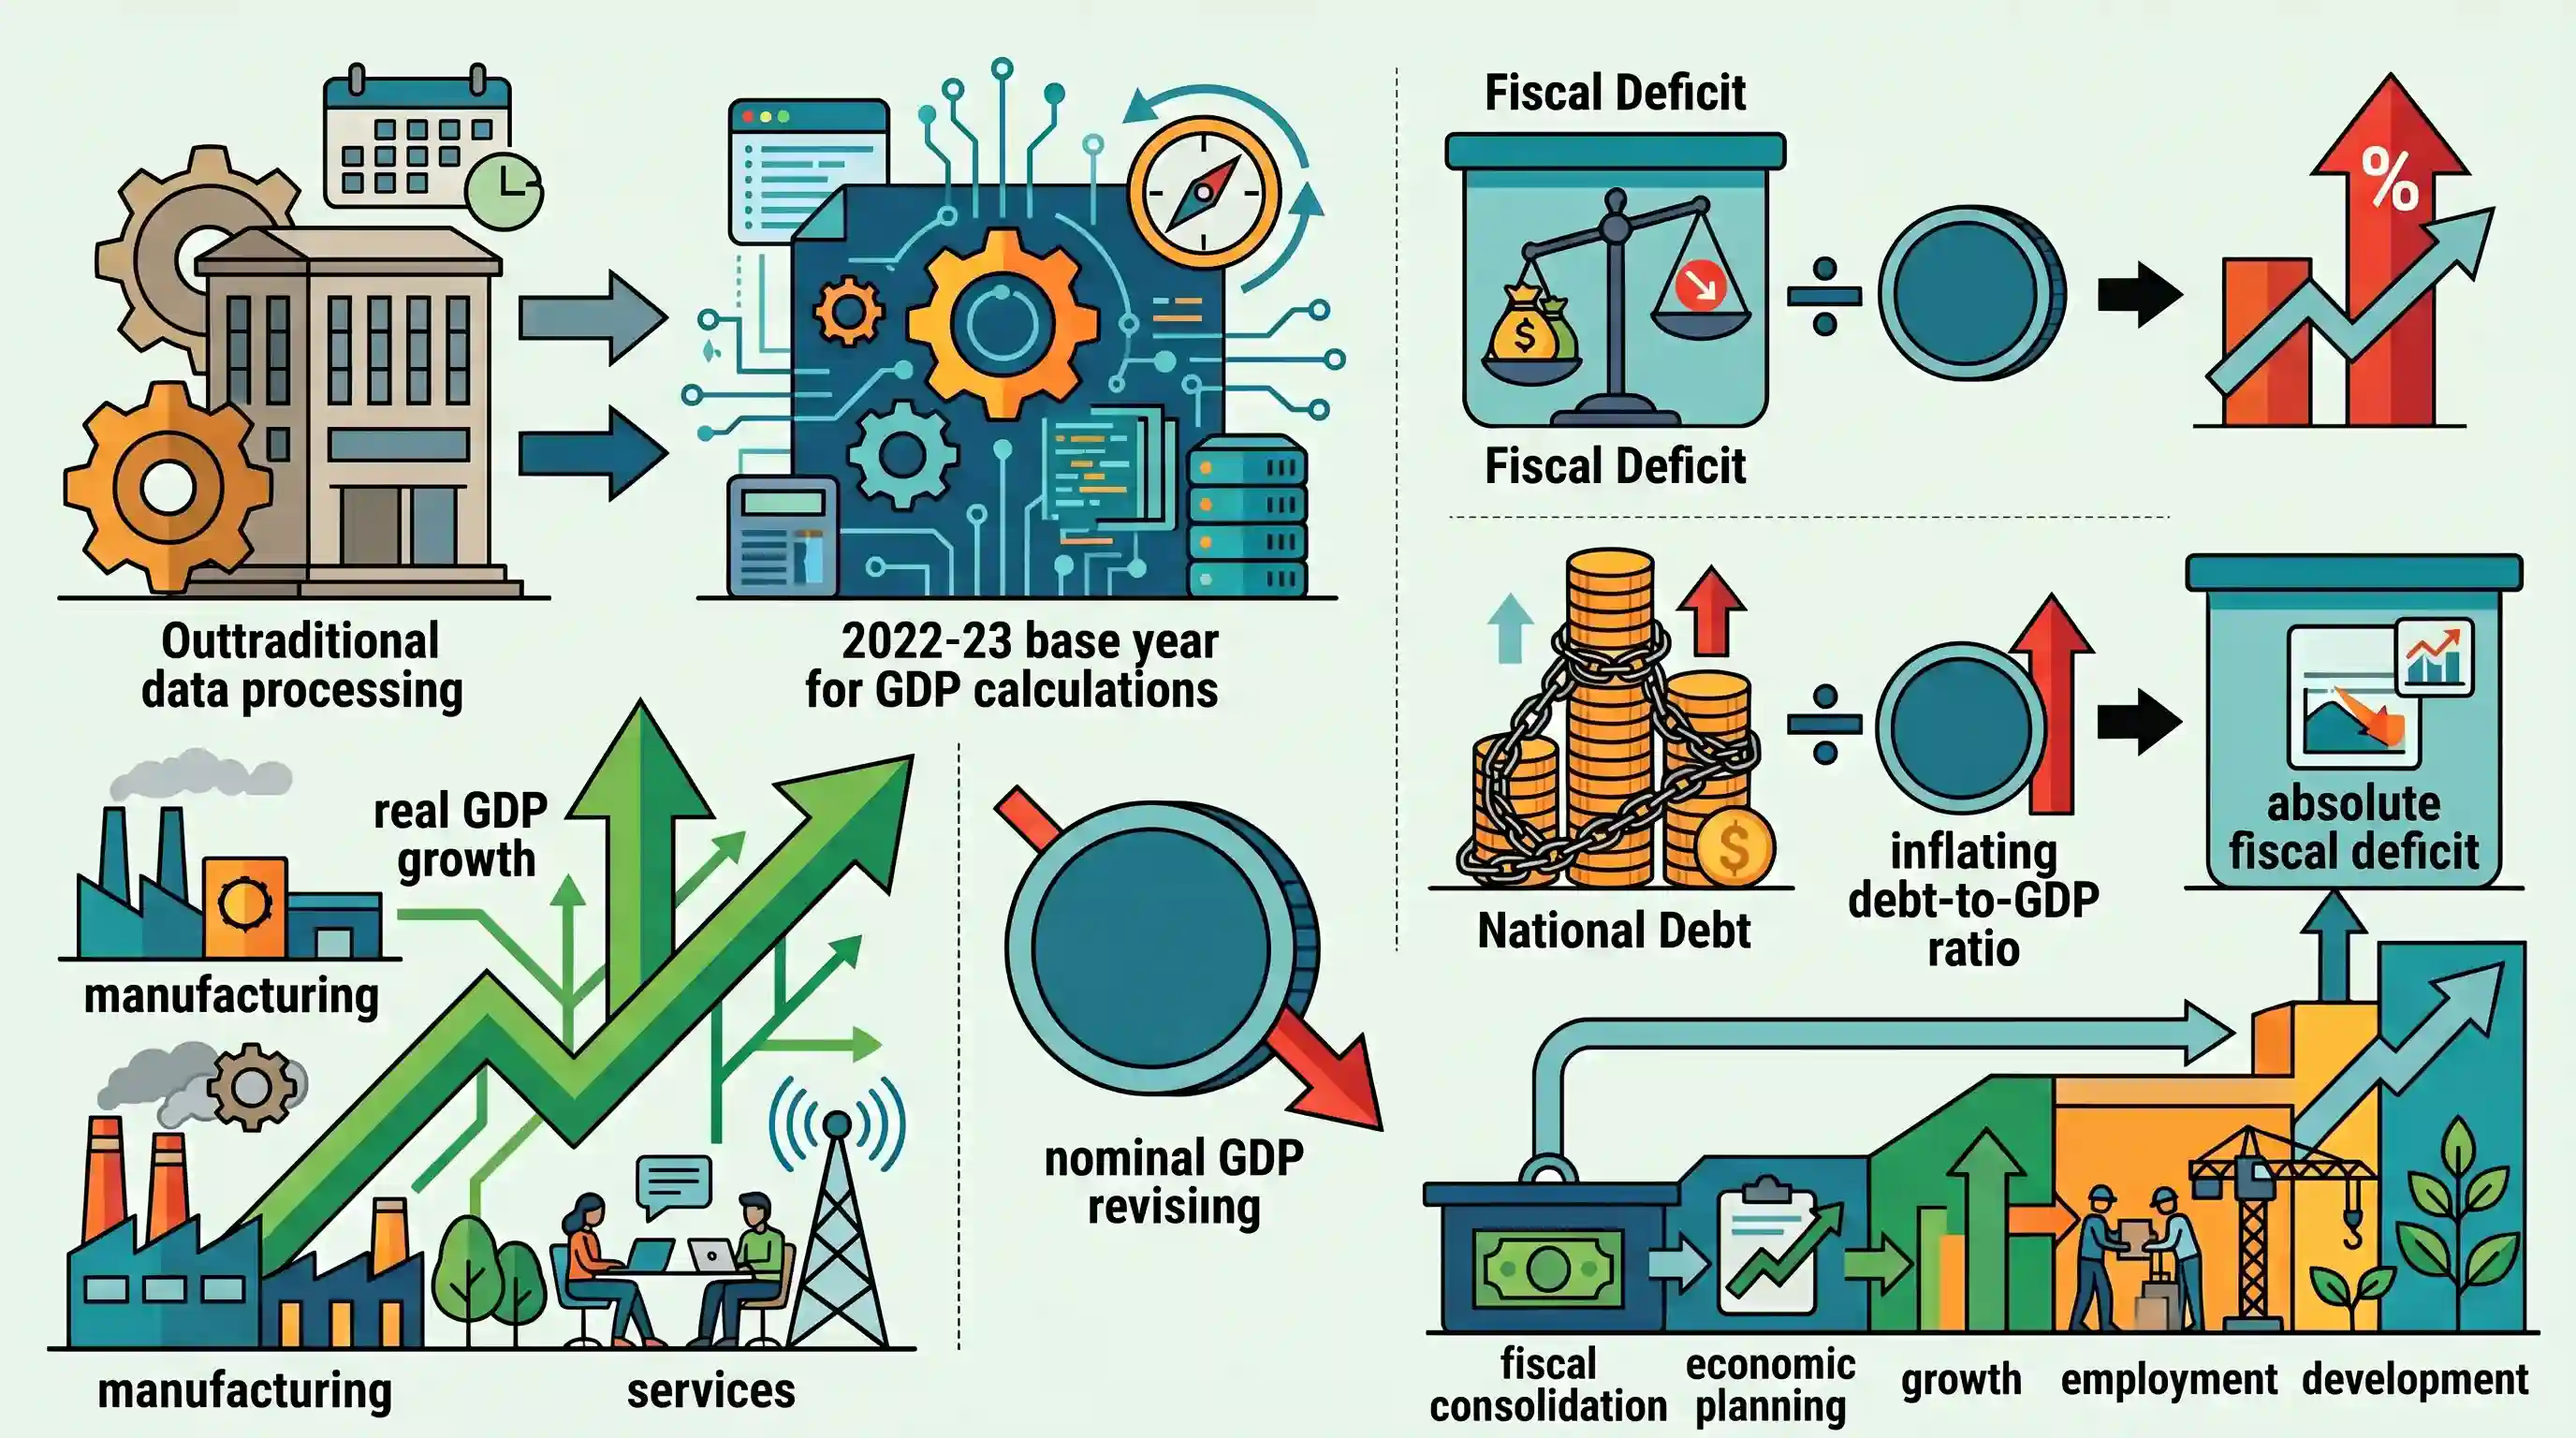
क्यों मायने रखता है
GDP गणना के लिए आधार वर्ष (base year) में संशोधन बुनियादी तौर पर आधारभूत आर्थिक आंकड़ों को बदल देते हैं, जिसका सीधा प्रभाव राजकोषीय घाटे (fiscal deficit) और ऋण-जीडीपी अनुपात (debt-to-GDP ratios) जैसे महत्वपूर्ण संकेतकों पर पड़ता है। यह UPSC GS3 के लिए अत्यधिक प्रासंगिक है क्योंकि अभ्यर्थियों को वास्तविक (real) और नाममात्र (nominal) GDP के बीच अंतर, राष्ट्रीय आय लेखांकन (national income accounting) की कार्यप्रणाली, और यह समझना आवश्यक है कि तकनीकी डेटा परिवर्तन FRBM ढांचे के तहत निर्धारित राजकोषीय प्रबंधन लक्ष्यों के साथ कैसे परस्पर क्रिया करते हैं।
सारांश
भारत सरकार ने सकल घरेलू उत्पाद (GDP) की गणना के लिए एक अद्यतन डेटा श्रृंखला पेश की है, जिसमें अधिक वर्तमान आर्थिक वास्तविकताओं को शामिल करने के लिए आधार वर्ष को बदलकर 2022-23 कर दिया गया है। हालांकि वास्तविक GDP विकास की उम्मीदें मजबूत बनी हुई हैं—मजबूत विनिर्माण और सेवा क्षेत्रों के दम पर FY26 के लिए इसे बढ़ाकर 7.6% कर दिया गया है—लेकिन नॉमिनल GDP के पूर्ण आकार को नीचे की ओर संशोधित किया गया है। यह गणितीय समायोजन स्वाभाविक रूप से महत्वपूर्ण व्यापक आर्थिक (macroeconomic) अनुपातों को बढ़ा देता है, जिससे राजकोषीय घाटा प्रतिशत और ऋण-से-GDP अनुपात में वृद्धि होती है। हालांकि, अधिकारियों ने स्पष्ट किया है कि पूर्ण राजकोषीय घाटा अपरिवर्तित बना हुआ है, जो सरकार के राजकोषीय सुदृढ़ीकरण (fiscal consolidation) के मार्ग में किसी वास्तविक गिरावट का संकेत नहीं देता है।
मुख्य बिंदु
- सरकार ने भारत के GDP की गणना के लिए आधार वर्ष को 2011-12 से संशोधित कर 2022-23 कर दिया है, जिसमें व्यापक और अधिक विस्तृत डेटासेट को एकीकृत किया गया है।
- इस पुनर्गणना के परिणामस्वरूप 2023-26 की अवधि के दौरान नॉमिनल GDP का पूर्ण आकार कम हो गया, जिसका अर्थ है कि GDP के प्रतिशत के रूप में दर्शाए जाने वाले राजकोषीय संकेतक दिखने में और खराब हो जाएंगे।
- निम्न नॉमिनल बेस के बावजूद, 2025-26 के लिए वास्तविक GDP वृद्धि के अनुमानों को बढ़ाकर 7.6% (7.4% से) कर दिया गया है, जिसे द्वितीयक क्षेत्र में 9.5% की मजबूत वृद्धि (विनिर्माण में 12.5%) से समर्थन मिला है।
- कृषि और व्यापक प्राथमिक क्षेत्र में सुस्ती देखी गई, जहाँ विकास दर घटकर क्रमशः 2.5% और 2.8% रह गई।
- नॉमिनल GDP के छोटे आधार (denominator) के कारण, FY26 के लिए राजकोषीय घाटा अब 4.51% (4.36% से बढ़कर) रहने का अनुमान है, जबकि कुल उधारी की वास्तविक राशि (absolute borrowing amount) यथावत बनी हुई है।
- FY27 के लिए debt-to-GDP अनुपात यांत्रिक रूप से 1.9 प्रतिशत अंक बढ़कर 57.5% हो जाएगा, हालांकि 2031 तक इसे घटाकर 50% करने का लक्ष्य बरकरार है।
महत्वपूर्ण शब्द
FRBM अधिनियम

वर्ष 2003 का एक कानून जो केंद्र सरकार के लिए घाटे को कम करने हेतु कानूनी रूप से बाध्यकारी लक्ष्य निर्धारित करता है, जिसका उद्देश्य सतत ऋण के माध्यम से दीर्घकालिक समष्टि आर्थिक स्थिरता और राजकोषीय अनुशासन सुनिश्चित करना है।
UPSC context
GS-III (बजटिंग); राजकोषीय सुदृढ़ीकरण, घाटे के लक्ष्यों और ऋण-से-GDP एंकर की ओर बढ़ने के ज्ञान का परीक्षण करता है।
GDP आधार वर्ष
एक बेंचमार्क वर्ष (अब 2022-23) जिसका उपयोग 'वास्तविक' (real) आर्थिक विकास की गणना के लिए एक संदर्भ बिंदु के रूप में किया जाता है, जिसे वर्तमान आर्थिक संरचनाओं और उपभोग पैटर्न को दर्शाने के लिए समय-समय पर अपडेट किया जाता है।
UPSC context
GS-III (ग्रोथ); राष्ट्रीय आय लेखांकन (National Income accounting), मुद्रास्फीति समायोजन (inflation adjustment), और संरचनात्मक आर्थिक परिवर्तनों (structural economic shifts) की समझ का परीक्षण करता है।
राजकोषीय घाटा
सरकार के कुल व्यय और उसकी गैर-ऋण प्राप्तियों के बीच का अंतर, जो सरकार द्वारा अपने खर्चों को पूरा करने के लिए आवश्यक कुल उधारी को दर्शाता है।
UPSC context
GS-III (बजटिंग); राजकोषीय स्वास्थ्य, मुद्रास्फीति और निजी निवेश पर 'क्राउडिंग-आउट' प्रभाव के विश्लेषण के लिए महत्वपूर्ण।
ऋण-जीडीपी अनुपात
किसी राष्ट्र के कुल सार्वजनिक ऋण की उसके सकल घरेलू उत्पाद (GDP) से तुलना करने वाला एक अनुपात; यह किसी देश की ऋण वहनीयता के प्राथमिक संकेतक के रूप में कार्य करता है।
UPSC context
GS-III (बजटिंग); ऋण स्थिरता और ऋण को राजकोषीय एंकर के रूप में उपयोग करने की सरकार की रणनीति के लिए प्रासंगिक।
डबल डिफ्लेशन
एक सांख्यिकीय पद्धति जिसमें आउटपुट और मध्यवर्ती इनपुट को उनके संबंधित मूल्य सूचकांकों द्वारा अलग-अलग डिफ्लेट (deflate) किया जाता है ताकि अधिक सटीक वास्तविक सकल मूल्य वर्धन (real Gross Value Added) प्राप्त किया जा सके।
UPSC context
GS-III (अर्थव्यवस्था); GDP गणना पद्धति की उन्नत समझ और विनिर्माण/सेवा क्षेत्र के मूल्य को दर्ज करने में हुए सुधारों का परीक्षण करता है।
नाममात्र जीडीपी
एक वर्ष के भीतर उत्पादित सभी वस्तुओं और सेवाओं का कुल बाजार मूल्य, जिसकी गणना मुद्रास्फीति को समायोजित किए बिना वर्तमान कीमतों के आधार पर की जाती है।
UPSC context
GS-III (संवृद्धि); महत्वपूर्ण राजकोषीय अनुपातों (घाटा, ऋण) की गणना के लिए अनिवार्य है, जिन्हें अर्थव्यवस्था के आकार के प्रतिशत के रूप में व्यक्त किया जाता है।
ईवाई इंडिया
एक प्रमुख वैश्विक पेशेवर सेवा फर्म जिसके मुख्य नीति सलाहकार प्रभावशाली व्यापक आर्थिक पूर्वानुमान और नीतिगत रिपोर्ट प्रदान करते हैं, जिन्हें अक्सर भारतीय आर्थिक विमर्श में उद्धृत किया जाता है।
UPSC context
GS-III (नीति); निजी क्षेत्र के विश्लेषणात्मक दृष्टिकोणों का प्रतिनिधित्व करता है जो सरकारी आर्थिक आंकड़ों के लिए थर्ड-पार्टी वैलिडेशन या तुलना प्रदान करते हैं।
केंद्र सरकार
भारत की केंद्र सरकार, जो वित्त और सांख्यिकी (MoSPI) मंत्रालयों के माध्यम से राष्ट्रीय आर्थिक नीति, बजट निर्माण और वैधानिक निगरानी के लिए उत्तरदायी है।
UPSC context
GS-II (Executive) और GS-III (Budgeting); राजकोषीय प्रबंधन और संसाधन जुटाने में संघ की भूमिका के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
GDP के प्रतिशत के रूप में बढ़ता राजकोषीय घाटा निश्चित रूप से सरकार की निरपेक्ष उधारी में वृद्धि को दर्शाता है।
यह अनुपात नॉमिनल GDP में नीचे की ओर संशोधन (डिनॉमिनेटर इफ़ेक्ट) के कारण यांत्रिक रूप से बढ़ सकता है, भले ही कुल उधारी (न्यूमरेटर) पूरी तरह से अपरिवर्तित रहे।
संबंधित अवधारणाएँ
मैक्रोइकोनॉमिक अनुपातों में 'डिनोमिनेटर इफेक्ट' (Denominator Effect) क्या है?
- अनुपात की क्रियाविधि: राजकोषीय घाटा और debt-to-GDP जैसे मानक (metrics) ऐसे अनुपात हैं जहाँ nominal GDP हर (denominator) के रूप में कार्य करती है।
- ऑप्टिकल मुद्रास्फीति: यदि नॉमिनल GDP आधार को नीचे की ओर संशोधित किया जाता है, तो परिणामी प्रतिशत दृष्टिगत रूप से बढ़ जाता है, भले ही वास्तविक ऋण या घाटे का मूल्य स्थिर रहे।
सरकार समय-समय पर GDP आधार वर्ष क्यों बदलती है?
- संरचनात्मक प्रतिबिंब: नई आर्थिक गतिविधियों, अपडेटेड उत्पादों और आधुनिक सूक्ष्म डेटासेट को सम्मिलित करने के लिए जो पुरानी श्रृंखलाओं में अनुपस्थित थे (जैसे, 2011-12 से 2022-23 में बदलाव)।
- सटीक अपस्फीति: आधार वर्ष को अपडेट करने से उन स्थिर कीमतों को रिसेट किया जाता है जिनका उपयोग मुद्रास्फीति के प्रभाव को हटाने के लिए किया जाता है, जिससे यह सुनिश्चित होता है कि Real GDP वास्तविक मात्रात्मक वृद्धि को सटीक रूप से दर्शाती है।
अंतर-विषय पैटर्न
GDP रिबेसिंग + FRBM अधिनियम के लक्ष्य
GDP आधार को संशोधित करना गणितीय रूप से ऋण-से-GDP प्रक्षेपवक्र (trajectory) को बदल देता है। अभ्यर्थियों को सांख्यिकीय रीबेसिंग (rebasing) को सीधे राजकोषीय सुदृढ़ीकरण की चुनौतियों और FRBM Act के तहत ऋण लक्ष्यों के साथ जोड़ना चाहिए।
क्षेत्रवार विचलन + प्रच्छन्न बेरोजगारी
कृषि क्षेत्र की सुस्ती और विनिर्माण क्षेत्र में मजबूत वृद्धि के बीच का अंतर चल रही संरचनात्मक परिवर्तन की चुनौती को रेखांकित करता है, जो रोजगार सृजन, विनिर्माण नीति और ग्रामीण संकट से जुड़ी GS3 की मुख्य बहसों को दर्शाता है।

प्रीलिम्स के लिए इस कथन की अपेक्षा करें कि नॉमिनल GDP में नीचे की ओर संशोधन (downward revision) किस प्रकार कुल उधारी (absolute borrowing) बढ़ाए बिना राजकोषीय घाटे के प्रतिशत को बढ़ा देता है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2021MainsGS3
Explain the difference between computing methodology of India's Gross Domestic Product (GDP) before the year 2015 and after the year 2015.
- 2018PrelimsGS1
Consider the following statements: 1. The Fiscal Responsibility and Budget Management (FRBM) Review Committee Report has recommended a debt to GDP ratio of 60% for the general (combined) government by 2023, comprising 40% for the Central Government and 20% for the State Governments. 2. The Central Government has domestic liabilities of 21% of GDP as compared to that of 49% of GDP of the State Governments. 3. As per the Constitution of India, it is mandatory for a State to take the Central Government's consent for raising any loan if the former owes any outstanding liabilities to the latter. Which of the statements given above is/are correct?
- 2020PrelimsGS1
Along with the Budget, the Finance Minister also places other documents before the Parliament which include 'The Macro Economic Framework Statement'. The aforesaid document is presented because this is mandated by
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
