साइंस बेस्ड टारगेट्स पहल ने भारतीय कॉर्पोरेट जलवायु कार्रवाई का आग्रह किया
स्रोत:द हिंदू ↗
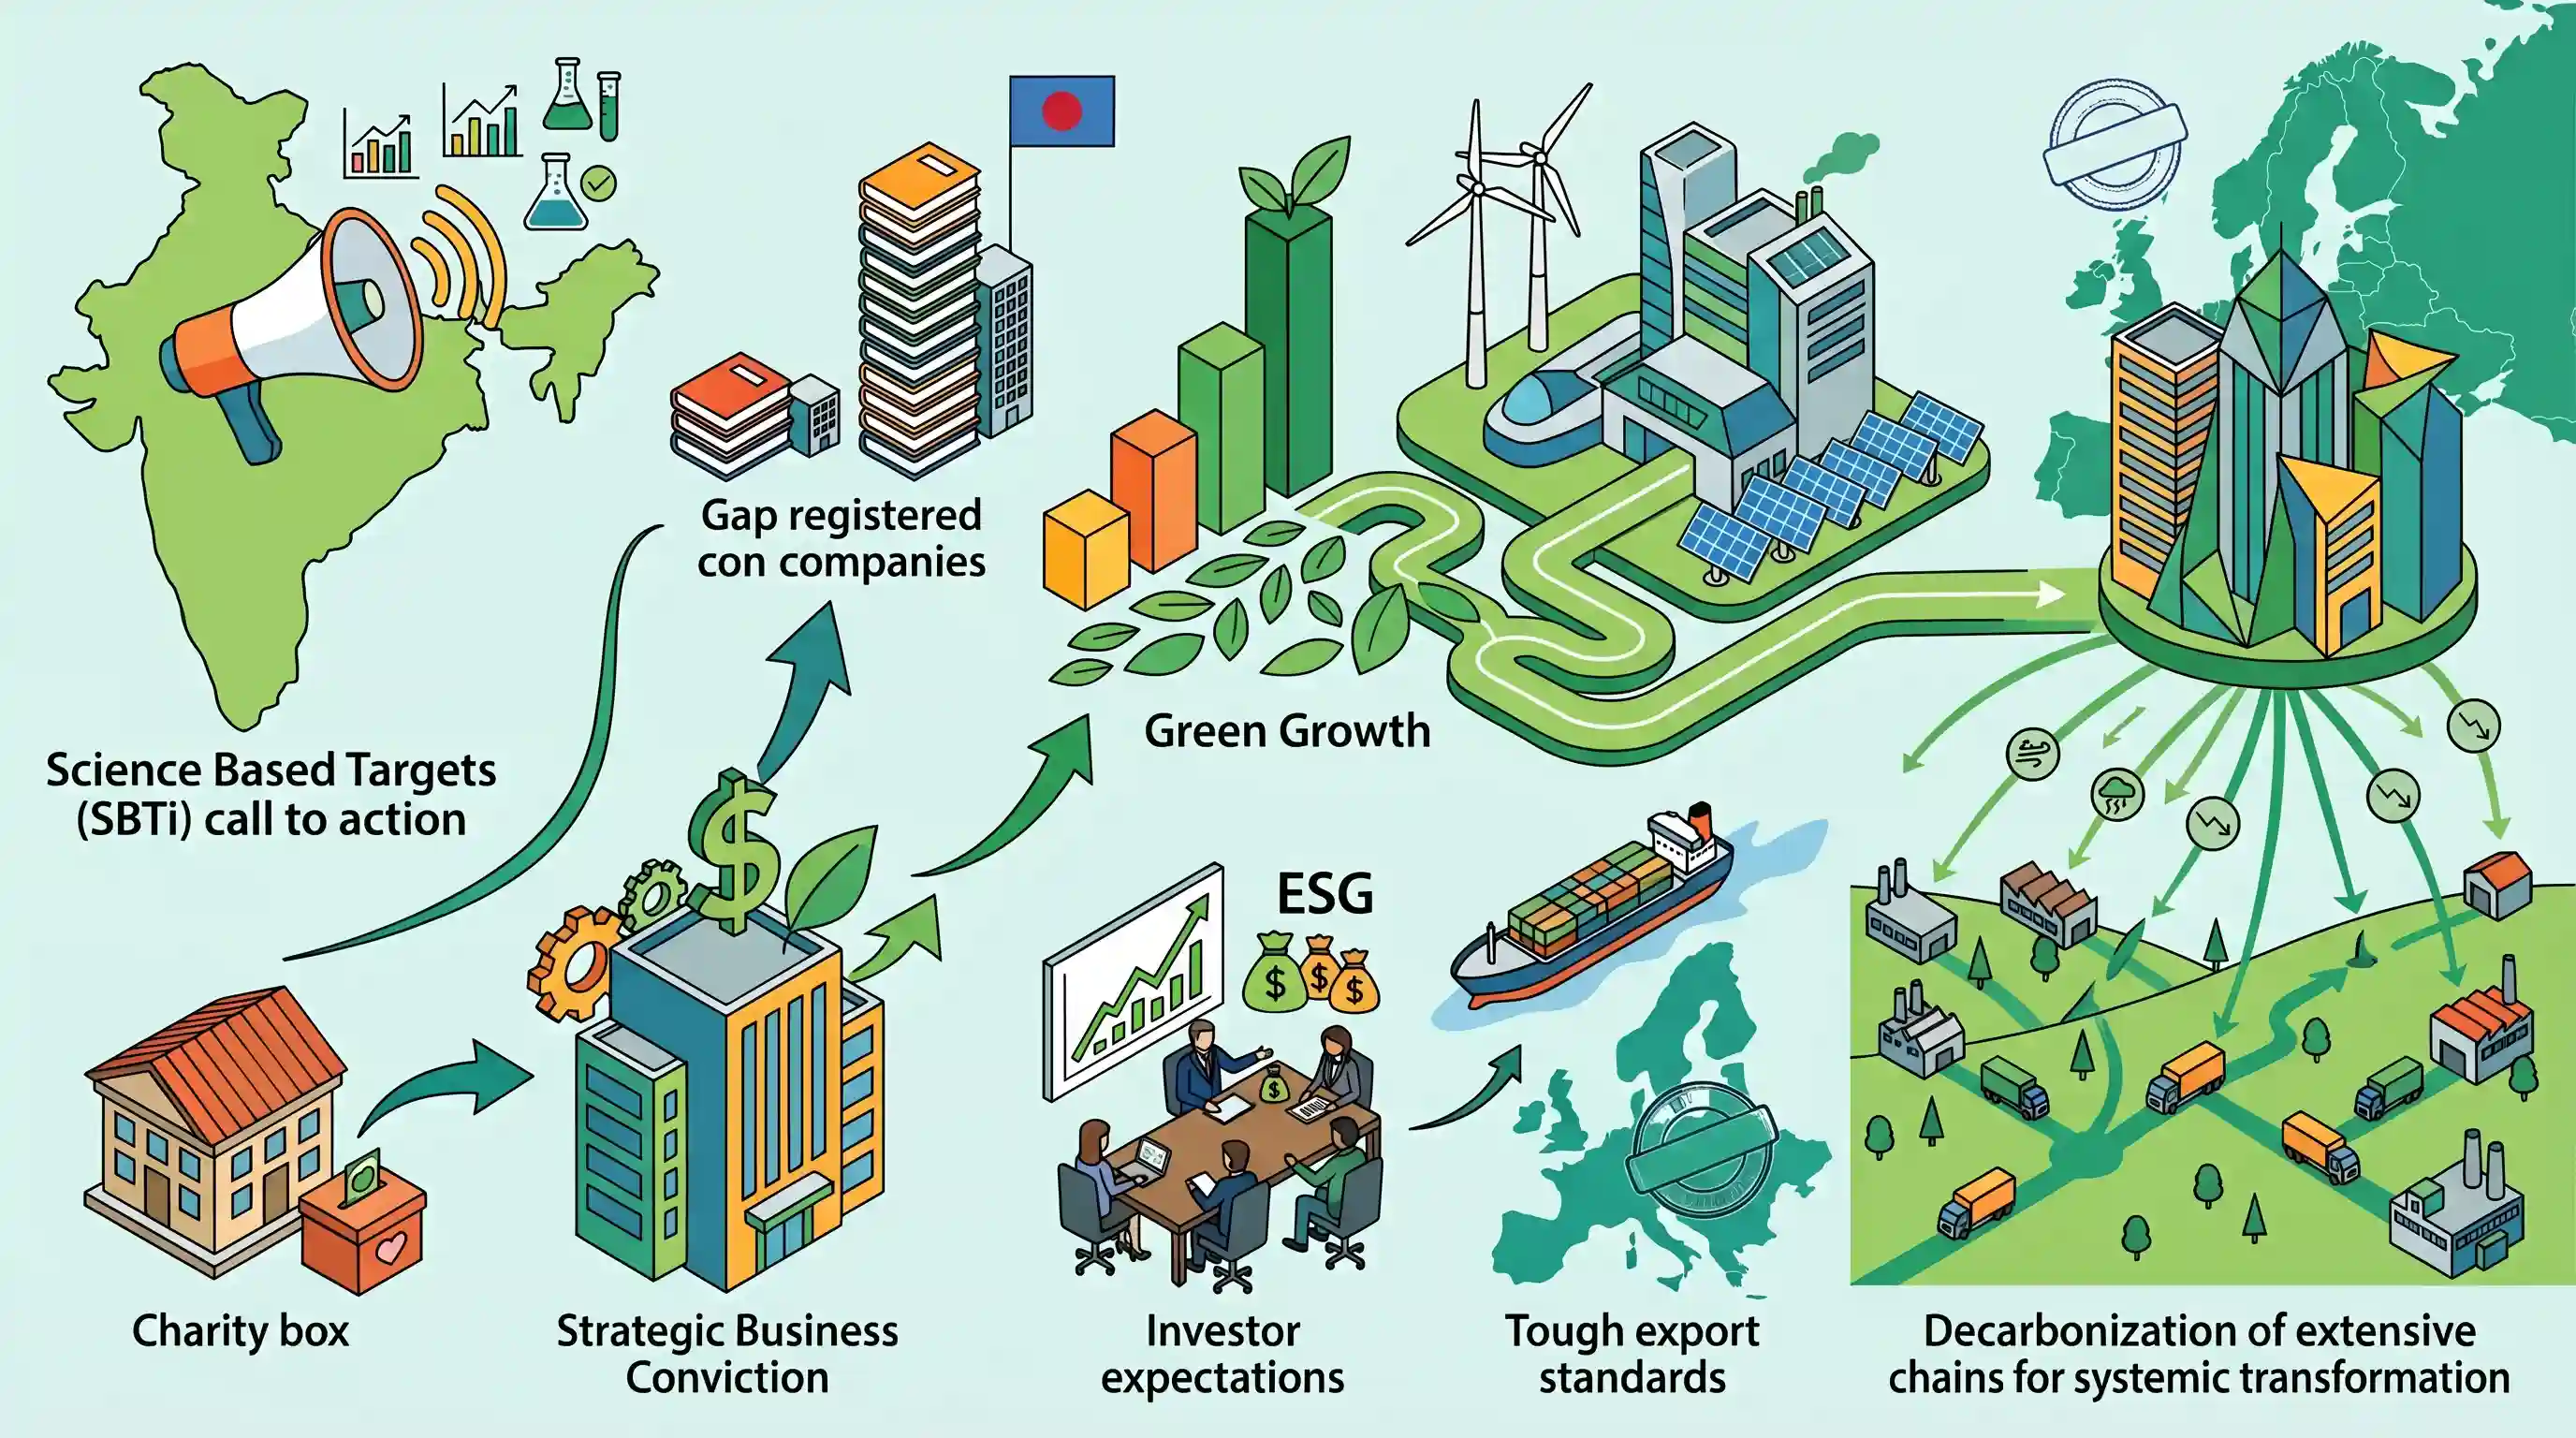
क्यों मायने रखता है
यह लेख कॉर्पोरेट जलवायु कार्रवाई और उत्सर्जन लक्ष्यों के मानकीकरण में SBTi जैसे अंतर्राष्ट्रीय निकायों की भूमिका पर महत्वपूर्ण अंतर्दृष्टि प्रदान करता है। यह भारत के निम्न-कार्बन अर्थव्यवस्था (low-carbon economy) की ओर संक्रमण, नेट-जीरो प्रतिबद्धताओं, ग्रीन सप्लाई चेन और व्यवसायों के लिए विकसित होते ESG परिदृश्य पर GS-3 के उत्तरों के लिए अत्यंत महत्वपूर्ण है।
सारांश
Science Based Targets initiative (SBTi) भारतीय व्यवसायों से विज्ञान-आधारित उत्सर्जन कटौती लक्ष्यों को अपनाकर अपनी जलवायु प्रतिबद्धताओं को महत्वपूर्ण रूप से बढ़ाने का आग्रह कर रहा है। शीर्ष अधिकारियों ने इस बात पर जोर दिया कि जलवायु कार्रवाई को पारंपरिक Corporate Social Responsibility (CSR) से हटकर रणनीतिक व्यावसायिक विश्वास (strategic business conviction) में परिवर्तित होना चाहिए। वर्तमान में भारत की 500 से भी कम कंपनियां SBTi के साथ पंजीकृत हैं, जबकि जापान में यह संख्या 2,000 है, जो एक बड़ी अप्रयुक्त क्षमता की ओर संकेत करता है। भारतीय निगमों के लिए लो-कार्बन प्रतिस्पर्धात्मकता बनाए रखने, निवेशकों की उम्मीदों को पूरा करने और यूरोप के कड़े निर्यात बाजार मानकों के अनुरूप होने के लिए 'ग्रीन ग्रोथ' को अपनाना अत्यंत आवश्यक है। इसके अतिरिक्त, प्रणालीगत जलवायु परिवर्तन को बढ़ावा देने के लिए अपनी व्यापक सप्लाई चेन को डीकार्बोनाइज करने में बड़े व्यापारिक समूहों (conglomerates) की 'मल्टीप्लायर' के रूप में महत्वपूर्ण भूमिका है।
मुख्य बिंदु
- साइंस बेस्ड टारगेट्स इनिशिएटिव (SBTi) की स्थापना 2015 में UN, CDP, WRI, WWF और We Mean Business द्वारा कंपनियों को विज्ञान-आधारित उत्सर्जन में कटौती के लक्ष्य निर्धारित करने में मदद करने के लिए की गई थी।
- जहाँ 10,000 से अधिक वैश्विक कंपनियाँ, जो कुल वैश्विक ग्रीनहाउस गैस उत्सर्जन के 30% का प्रतिनिधित्व करती हैं, SBTi का हिस्सा हैं, वहीं भारत की 500 से भी कम कंपनियाँ इसमें पंजीकृत हैं, जो सुधार की व्यापक गुंजाइश को दर्शाता है।
- भारतीय कॉरपोरेट्स को जलवायु कार्रवाई को पारंपरिक CSR के रूप में देखने के बजाय, इसे दीर्घकालिक कम-कार्बन प्रतिस्पर्धात्मकता के लिए एक रणनीतिक दृढ़ विश्वास के रूप में अपनाना चाहिए।
- बड़े विनिर्माताओं से आग्रह किया गया है कि वे हजारों छोटे आपूर्तिकर्ताओं को हरित प्रथाओं को अपनाने के लिए सक्रिय करके आपूर्ति श्रृंखला उत्सर्जन (supply chain emissions) का प्रबंधन करें।
- हरित विकास की ओर संक्रमण और उत्सर्जन को कम करना भारतीय कंपनियों के लिए निवेशकों की अपेक्षाओं और यूरोपीय निर्यात बाजार की आवश्यकताओं के साथ तालमेल बिठाने के लिए एक व्यावसायिक आवश्यकता बनता जा रहा है।
महत्वपूर्ण शब्द
विज्ञान आधारित लक्ष्य पहल (Science Based Targets initiative - SBTi)

CDP, UNGC, WRI और WWF के बीच एक साझेदारी जो कंपनियों को 1.5°C पेरिस समझौते के लक्ष्य के अनुरूप ग्रीनहाउस गैस उत्सर्जन में कमी के लक्ष्य निर्धारित करने में मदद करती है।
UPSC context
GS3 (पर्यावरण/अर्थव्यवस्था): कॉर्पोरेट जलवायु कार्रवाई, पेरिस समझौते के अनुपालन और भारत के नेट ज़ीरो 2070 लक्ष्यों के लिए प्रासंगिक।
CDP (कार्बन डिस्क्लोजर प्रोजेक्ट)
एक वैश्विक गैर-लाभकारी प्रकटीकरण प्रणाली जो कंपनियों, शहरों और क्षेत्रों को उनके पर्यावरणीय प्रभावों, विशेष रूप से जलवायु परिवर्तन, जल सुरक्षा और वनों की कटाई को मापने और प्रबंधित करने में मदद करती है।
UPSC context
GS3 (पर्यावरणीय शासन): कार्बन लेखांकन (carbon accounting), पारदर्शिता और कॉर्पोरेट जलवायु जवाबदेही के लिए वैश्विक तंत्रों की समझ का परीक्षण करता है।
वर्ल्ड रिसोर्सेज इंस्टीट्यूट (WRI)
1982 में स्थापित एक वैश्विक शोध संगठन जो प्रकृति की रक्षा के साथ-साथ जीवन को बेहतर बनाने के लिए पर्यावरण और विकास के अंतर्संबंधों पर कार्य करता है।
UPSC context
GS3 (पर्यावरण): वैश्विक पर्यावरणीय डेटा और रिपोर्टों के लिए एक प्रमुख स्रोत जिसे अक्सर सतत विकास के विषयों में उद्धृत किया जाता है।
हरित विकास
एक ऐसी आर्थिक रणनीति जो विकास को बढ़ावा देती है और साथ ही यह सुनिश्चित करती है कि प्राकृतिक संपत्तियां आवश्यक सेवाएं प्रदान करती रहें, जिसका उद्देश्य आर्थिक संवृद्धि को पर्यावरणीय क्षरण से अलग करना है।
UPSC context
GS3 (आर्थिक विकास): भारत के 2023-24 के केंद्रीय बजट का एक स्तंभ और 'पंचामृत' लक्ष्यों को प्राप्त करने के लिए महत्वपूर्ण।
ESG (पर्यावरणीय, सामाजिक और अभिशासन)
पर्यावरणीय, सामाजिक और शासन (Governance) स्तंभों के आधार पर कॉर्पोरेट प्रदर्शन के मूल्यांकन के लिए एक ढांचा, जो मापने योग्य जोखिम प्रबंधन और दीर्घकालिक मूल्य पर केंद्रित है।
UPSC context
GS3/GS4 (अर्थव्यवस्था और नैतिकता): केवल लाभ-आधारित से मूल्य-आधारित कॉर्पोरेट गवर्नेंस और सतत निवेश की ओर बदलाव का परीक्षण करता है।
कॉर्पोरेट सामाजिक उत्तरदायित्व (CSR)
नैतिक और सामाजिक रूप से जिम्मेदार संचालन के प्रति एक कंपनी की प्रतिबद्धता; भारत में, कंपनी अधिनियम 2013 की धारा 135 के तहत इसे अनिवार्य किया गया है।
UPSC context
GS4/GS3 (नीतिशास्त्र और शासन): वैधानिक जनादेशों और समाज के प्रति निगमों के नैतिक कर्तव्य के लिए प्रासंगिक।
यूएन ग्लोबल कॉम्पैक्ट (UNGC)
एक स्वैच्छिक संयुक्त राष्ट्र पहल जो व्यवसायों को दस सार्वभौमिक सिद्धांतों पर आधारित सस्टेनेबल और सामाजिक रूप से उत्तरदायी नीतियों को अपनाने और उन पर रिपोर्ट करने के लिए प्रोत्साहित करती है।
UPSC context
GS2/GS3 (अंतर्राष्ट्रीय संगठन): सतत विकास लक्ष्यों (SDGs) को प्राप्त करने में बहु-हितधारक साझेदारी की भूमिका पर प्रकाश डालता है।
प्रारंभिक ट्रैप
SBTi, UNFCCC के तहत सदस्य देशों के लिए एक कानूनी रूप से बाध्यकारी अंतरराष्ट्रीय संधि है।
SBTi निजी निगमों के लिए एक स्वैच्छिक ढांचा है, न कि संप्रभु राज्यों के लिए एक बाध्यकारी संधि। इसका गठन NGOs और UN Global Compact द्वारा किया गया था।
संबंधित अवधारणाएँ
कॉर्पोरेट कार्बन अकाउंटिंग में स्कोप 1, 2 और 3 उत्सर्जन क्या हैं?
- स्कोप 1: उन स्रोतों से होने वाले प्रत्यक्ष ग्रीनहाउस गैस उत्सर्जन जो कंपनी के स्वामित्व में हैं या उनके द्वारा नियंत्रित हैं (जैसे, फैक्ट्री से निकलने वाला धुआं, कंपनी के वाहन)।
- स्कोप 2: खरीदी गई ऊर्जा, जैसे कि रिपोर्टिंग कंपनी द्वारा उपभोग की जाने वाली बिजली, स्टीम या कूलिंग, के उत्पादन से उत्पन्न होने वाले अप्रत्यक्ष उत्सर्जन।
- स्कोप 3: किसी कंपनी की वैल्यू चेन में होने वाले अन्य सभी अप्रत्यक्ष उत्सर्जन, जिनमें अपस्ट्रीम सप्लाई चेन संचालन और डाउनस्ट्रीम उत्पाद उपयोग शामिल हैं।
SEBI का BRSR, कंपनी अधिनियम के तहत पारंपरिक CSR से किस प्रकार भिन्न है?
- BRSR (ESG): शीर्ष 1,000 सूचीबद्ध संस्थाओं के लिए एक अनिवार्य प्रकटीकरण ढांचा, जो ESG (Environmental, Social, Governance) मेट्रिक्स को मुख्य व्यावसायिक रणनीति और जोखिम मूल्यांकन में एकीकृत करता है।
- पारंपरिक CSR: कंपनी अधिनियम 2013 के तहत एक वैधानिक बाध्यता, जिसके तहत कुछ विशेष लाभ कमाने वाली कंपनियों के लिए अपने शुद्ध लाभ का 2% विशिष्ट सामाजिक या पर्यावरणीय परियोजनाओं पर खर्च करना अनिवार्य है।
अंतर-विषय पैटर्न
कॉर्पोरेट जलवायु लक्ष्य और EU CBAM
SBTi फ्रेमवर्क को अपनाना भारतीय निर्माताओं को EU के Carbon Border Adjustment Mechanism (CBAM) के आगामी वित्तीय प्रभावों और कड़े अनुपालन मानकों को कम करने में सीधे तौर पर मदद करता है।
ESG मेट्रिक्स ग्रीन फाइनेंस को संचालित कर रहे हैं
सत्यापन योग्य विज्ञान-आधारित लक्ष्य भारतीय कॉर्पोरेट समूहों के लिए अंतरराष्ट्रीय हरित वित्त तक पहुंच प्राप्त करने और ESG-केंद्रित विदेशी पोर्टफोलियो निवेशकों (FPIs) को आकर्षित करने के लिए तेजी से अनिवार्य पूर्व-शर्तें बनते जा रहे हैं।

Scope 3 उत्सर्जन और SEBI का BRSR फ्रेमवर्क संभवतः 2026 की Prelims के पर्यावरण/अर्थव्यवस्था के एक प्रश्न में युग्मित कथनों (paired statements) के रूप में दिखाई देंगे।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2019MainsGS3
It is argued that the strategy of inclusive growth is intended to meet the objectives of inclusiveness and sustainability together. Comment on this statement.
- 2021PrelimsGS1
The 'Common Carbon Metric', supported by UNEP, has been developed for
