आकलन वर्ष के लिए आयकर रिटर्न दाखिल करने की समय सीमा का विस्तार
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
आयकर रिटर्न (Income Tax Returns) का समय पर दाखिल किया जाना सरकार के राजस्व संग्रहण और राजकोषीय नियोजन के लिए अत्यंत महत्वपूर्ण है। समय सीमा में विस्तार जैसे नीतिगत समायोजन, मजबूत कर अनुपालन को करदाता की सुविधा और प्रणालीगत क्षमताओं के साथ संतुलित करने के निरंतर प्रशासनिक प्रयासों को दर्शाते हैं।
सारांश
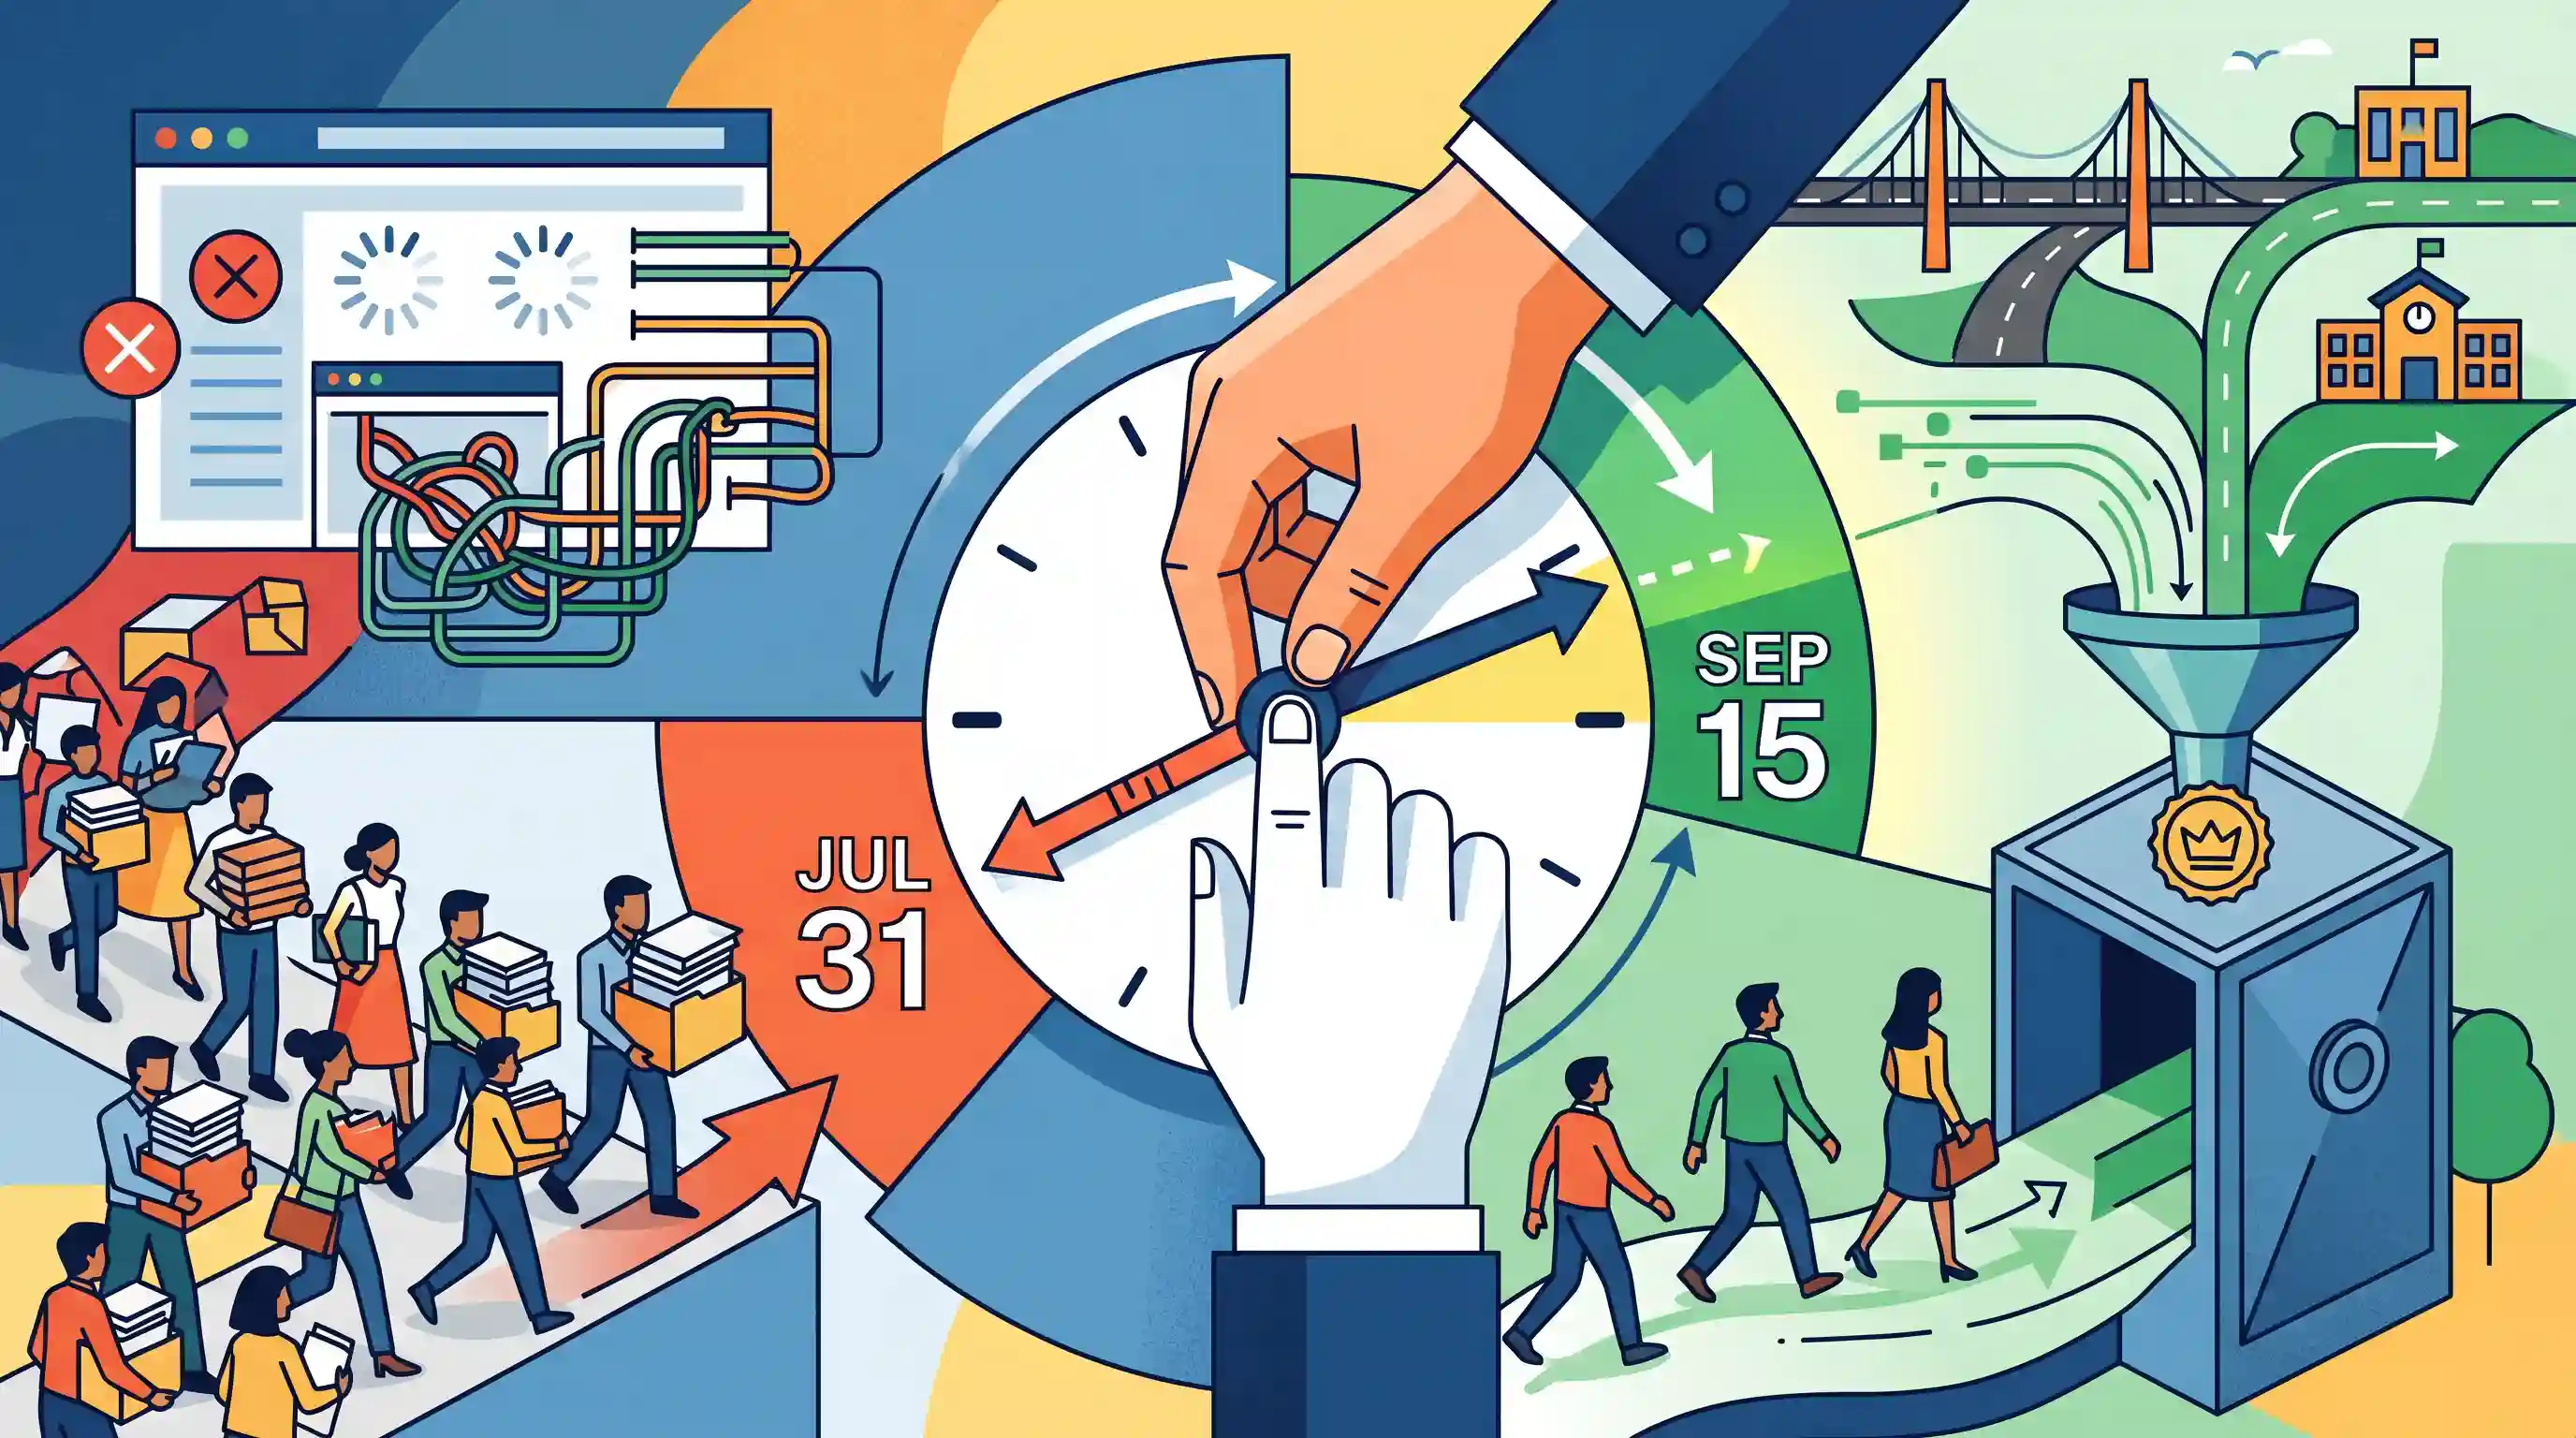
आयकर विभाग ने व्यक्तियों के लिए निर्धारण वर्ष 2026-27 (AY26) के लिए आयकर रिटर्न (ITR) दाखिल करने की समय सीमा बढ़ा दी है। अंतिम तिथि, जो आम तौर पर 31 जुलाई होती है, उसे बढ़ाकर 15 सितंबर कर दिया गया है। इस तरह के विस्तार आमतौर पर कर अनुपालन को सुगम बनाने और करदाताओं द्वारा सामना की जाने वाली प्रशासनिक या पोर्टल से संबंधित चुनौतियों का समाधान करने के लिए दिए जाते हैं।
मुख्य बिंदु
- आयकर विभाग ने निर्धारण वर्ष 2026-27 (AY26) के लिए व्यक्तियों द्वारा आयकर रिटर्न (ITR) दाखिल करने की नियत तिथि बढ़ा दी है।
- नई समय सीमा को मूल तिथि 31 जुलाई से बढ़ाकर 15 सितंबर कर दिया गया है।
- यह विस्तार आमतौर पर उन व्यक्तियों और संस्थाओं पर लागू होता है जिनके खातों को टैक्स ऑडिट की आवश्यकता नहीं होती है।
- करदाताओं पर अनुपालन के बोझ को कम करने, वित्तीय डेटा के मिलान के लिए अधिक समय देने, या ई-फाइलिंग पोर्टल पर तकनीकी खामियों को दूर करने के लिए अक्सर समय-सीमा बढ़ाई जाती है।
महत्वपूर्ण शब्द
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT)

भारत में प्रत्यक्ष कर कानूनों के प्रशासन के लिए उत्तरदायी सर्वोच्च वैधानिक निकाय। यह वित्त मंत्रालय के भीतर राजस्व विभाग के तहत कार्य करता है और प्रत्यक्ष कर नीति के लिए इनपुट प्रदान करता है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था (कराधान)। संसाधनों के संग्रहण के लिए वैधानिक निकायों और प्रशासनिक तंत्र के ज्ञान का परीक्षण करता है।
आयकर अधिनियम, 1961
भारत में आयकर के आरोपण, संग्रह और प्रशासन को विनियमित करने वाला व्यापक कानूनी ढांचा। यह आय के विभिन्न शीर्षों, छूटों, कटौतियों और अनुपालन न करने पर दंड की रूपरेखा प्रस्तुत करता है।
UPSC context
GS Paper III: सरकारी बजटिंग। यह भारत में प्रत्यक्ष कराधान और राजकोषीय नीति के लिए आधारभूत कानून है।
निर्धारण वर्ष (AY)
वित्तीय वर्ष (Financial Year) के ठीक बाद वाली 12 महीने की अवधि (1 अप्रैल से 31 मार्च), जिसके दौरान पिछले वर्ष में अर्जित आय की रिपोर्ट की जाती है, उसका आकलन किया जाता है और अधिकारियों द्वारा उस पर कर लगाया जाता है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था। कर अनुपालन की समय-सीमाओं और कमाई तथा रिपोर्टिंग अवधि के बीच के अंतर को समझने के लिए आवश्यक।
प्रत्यक्ष कर
आय या संपत्ति पर किसी व्यक्ति या इकाई द्वारा सीधे सरकार को भुगतान किया जाने वाला कर। अप्रत्यक्ष करों के विपरीत, प्रत्यक्ष कर का भार किसी अन्य व्यक्ति पर स्थानांतरित नहीं किया जा सकता है।
UPSC context
GS पेपर III: संसाधनों का संग्रहण। यह प्रगतिशील कराधान और आर्थिक असमानता को कम करने में इसकी भूमिका पर वैचारिक स्पष्टता का परीक्षण करता है।
संसाधन जुटाना
विकासात्मक लक्ष्यों को प्राप्त करने के लिए वित्तीय, मानव और प्राकृतिक संसाधनों को जुटाने और उनके प्रबंधन की प्रक्रिया। कराधान में, यह सार्वजनिक व्यय के वित्तपोषण के लिए राजस्व उत्पन्न करने की सरकार की क्षमता को संदर्भित करता है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था तथा योजना, संसाधनों को जुटाने, प्रगति, विकास तथा रोज़गार से संबंधित मुद्दे।
आयकर विभाग (ITD)
राजस्व विभाग, वित्त मंत्रालय के अधीन एक सरकारी एजेंसी, जो प्रत्यक्ष कर कानूनों को लागू करने और राजस्व एकत्र करने के लिए जिम्मेदार है। इसका नेतृत्व केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT) द्वारा किया जाता है।
UPSC context
GS पेपर III: कर प्रशासन। कराधान में ई-गवर्नेंस और प्रशासनिक सुधारों से संबंधित विषयों के लिए प्रासंगिक।
प्रारंभिक ट्रैप
निर्धारण वर्ष के लिए सितंबर की बढ़ाई गई समय-सीमा सभी व्यक्तियों और कॉर्पोरेट संस्थाओं पर समान रूप से लागू होती है।
यह विस्तार विशेष रूप से उन व्यक्तियों और संस्थाओं (entities) पर लागू होता है जिनके खातों के लिए टैक्स ऑडिट की आवश्यकता नहीं है। यह दावा करने वाले व्यापक बयान कि यह विस्तार सार्वभौमिक रूप से "सभी संस्थाओं" पर लागू होता है, गलत हैं।
संबंधित अवधारणाएँ
CBDT का वैधानिक आधार और अधिदेश क्या है?
- सांविधिक उत्पत्ति: यह केंद्रीय राजस्व बोर्ड अधिनियम, 1963 के तहत गठित एक सांविधिक निकाय है।
- मुख्य कार्य: यह वित्त मंत्रालय के राजस्व विभाग के तहत नीतियों का निर्धारण करता है और प्रत्यक्ष कर कानूनों (Income Tax आदि) का प्रशासन करता है।
- स्वायत्तता: GST के विपरीत, जो GST परिषद (संवैधानिक) पर निर्भर करता है, प्रत्यक्ष करों का प्रबंधन स्वतंत्र रूप से CBDT द्वारा किया जाता है।
कर-जीडीपी अनुपात के व्यापक आर्थिक निहितार्थ क्या हैं?
- परिभाषा: यह अर्थव्यवस्था के कुल आकार के सापेक्ष कर संग्रह में सरकार की दक्षता को मापता है।
- राजकोषीय प्रभाव: लगातार कम अनुपात सरकारी पूंजीगत व्यय को सीमित करता है, सामाजिक क्षेत्र के खर्च को कम करता है और राजकोषीय उधारी पर निर्भरता बढ़ाता है।
- प्रगतिशीलता: इस अनुपात के भीतर उच्च प्रत्यक्ष-कर घटक एक अधिक प्रगतिशील और न्यायसंगत कर व्यवस्था को दर्शाता है, जिसका उद्देश्य आय का पुनर्वितरण करना है।
अंतर-विषय पैटर्न
ई-गवर्नेंस और कर अनुपालन
सार्वजनिक पोर्टल्स (जैसे IT ई-फाइलिंग या MCA21) में तकनीकी खामियां अक्सर अनुपालन में देरी करती हैं, जो डिजिटल इंडिया की महत्वाकांक्षाओं और सरकारी IT बुनियादी ढांचे की क्षमताओं के बीच के अंतराल को रेखांकित करती हैं।
टैक्स ऑडिट और कैशलेस अर्थव्यवस्था
विभेदात्मक टैक्स ऑडिट सीमा (सामान्य के लिए ₹1Cr बनाम डिजिटल लेनदेन के लिए ₹10Cr) यह दर्शाता है कि किस प्रकार प्रत्यक्ष कर नीति का सक्रिय रूप से उपयोग कैशलेस और औपचारिक अर्थव्यवस्था की ओर संक्रमण को प्रोत्साहित करने के लिए किया जा रहा है।

CBDT बनाम CBIC के वैधानिक जनादेशों (statutory mandates) की तुलना करने वाले, और साथ ही Tax-to-GDP अनुपात में हालिया रुझानों पर एक बहु-कथनीय (multi-statement) Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2025PrelimsGS1
With reference to the Government of India, consider the following information: Organization Some of its functions It works under I. Directorate of Enforcement Enforcement of the Fugitive Economic Offenders Act, 2018 Internal Security Division-I, Ministry of Home Affairs II. Directorate of Revenue Intelligence Enforces the Provisions of the Customs Act, 1962 Department of Revenue, Ministry of Finance III. Directorate General of Systems and Data Management Carrying out big data analytics to assist tax officers for better policy and nabbing tax evaders Department of Revenue, Ministry of Finance In how many of the above rows is the information correctly matched?
- 2023PrelimsGS1
Consider the following statements: Statement-I: Interest income from the deposits in Infrastructure Investment Trusts (InvITs) distributed to their investors is exempted from tax, but the dividend is taxable. Statement-II: InvITs are recognized as borrowers under the 'Securitization and Reconstruction of Financial Assets and Enforcement of Security Interest Act, 2002'. Which one of the following is correct in respect of the above statements?
