नए आयकर अधिनियम 2025 का कार्यान्वयन कर ढांचे को सरल बनाता है
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
आयकर अधिनियम, 2025 का अधिनियमन पिछले साठ से अधिक वर्षों में भारत की प्रत्यक्ष कर प्रणाली में सबसे महत्वपूर्ण संरचनात्मक सुधार का प्रतिनिधित्व करता है। यह अनुपालन को सरल बनाने, कर आधार का विस्तार करने और 'ईज ऑफ डूइंग बिजनेस' में सुधार करने के सरकार के व्यापक आर्थिक एजेंडे के अनुरूप है, जो इसे राजकोषीय नीति, संसाधन जुटाने और आर्थिक सुधारों पर GS3 के प्रश्नों के लिए अत्यधिक प्रासंगिक बनाता है।
सारांश
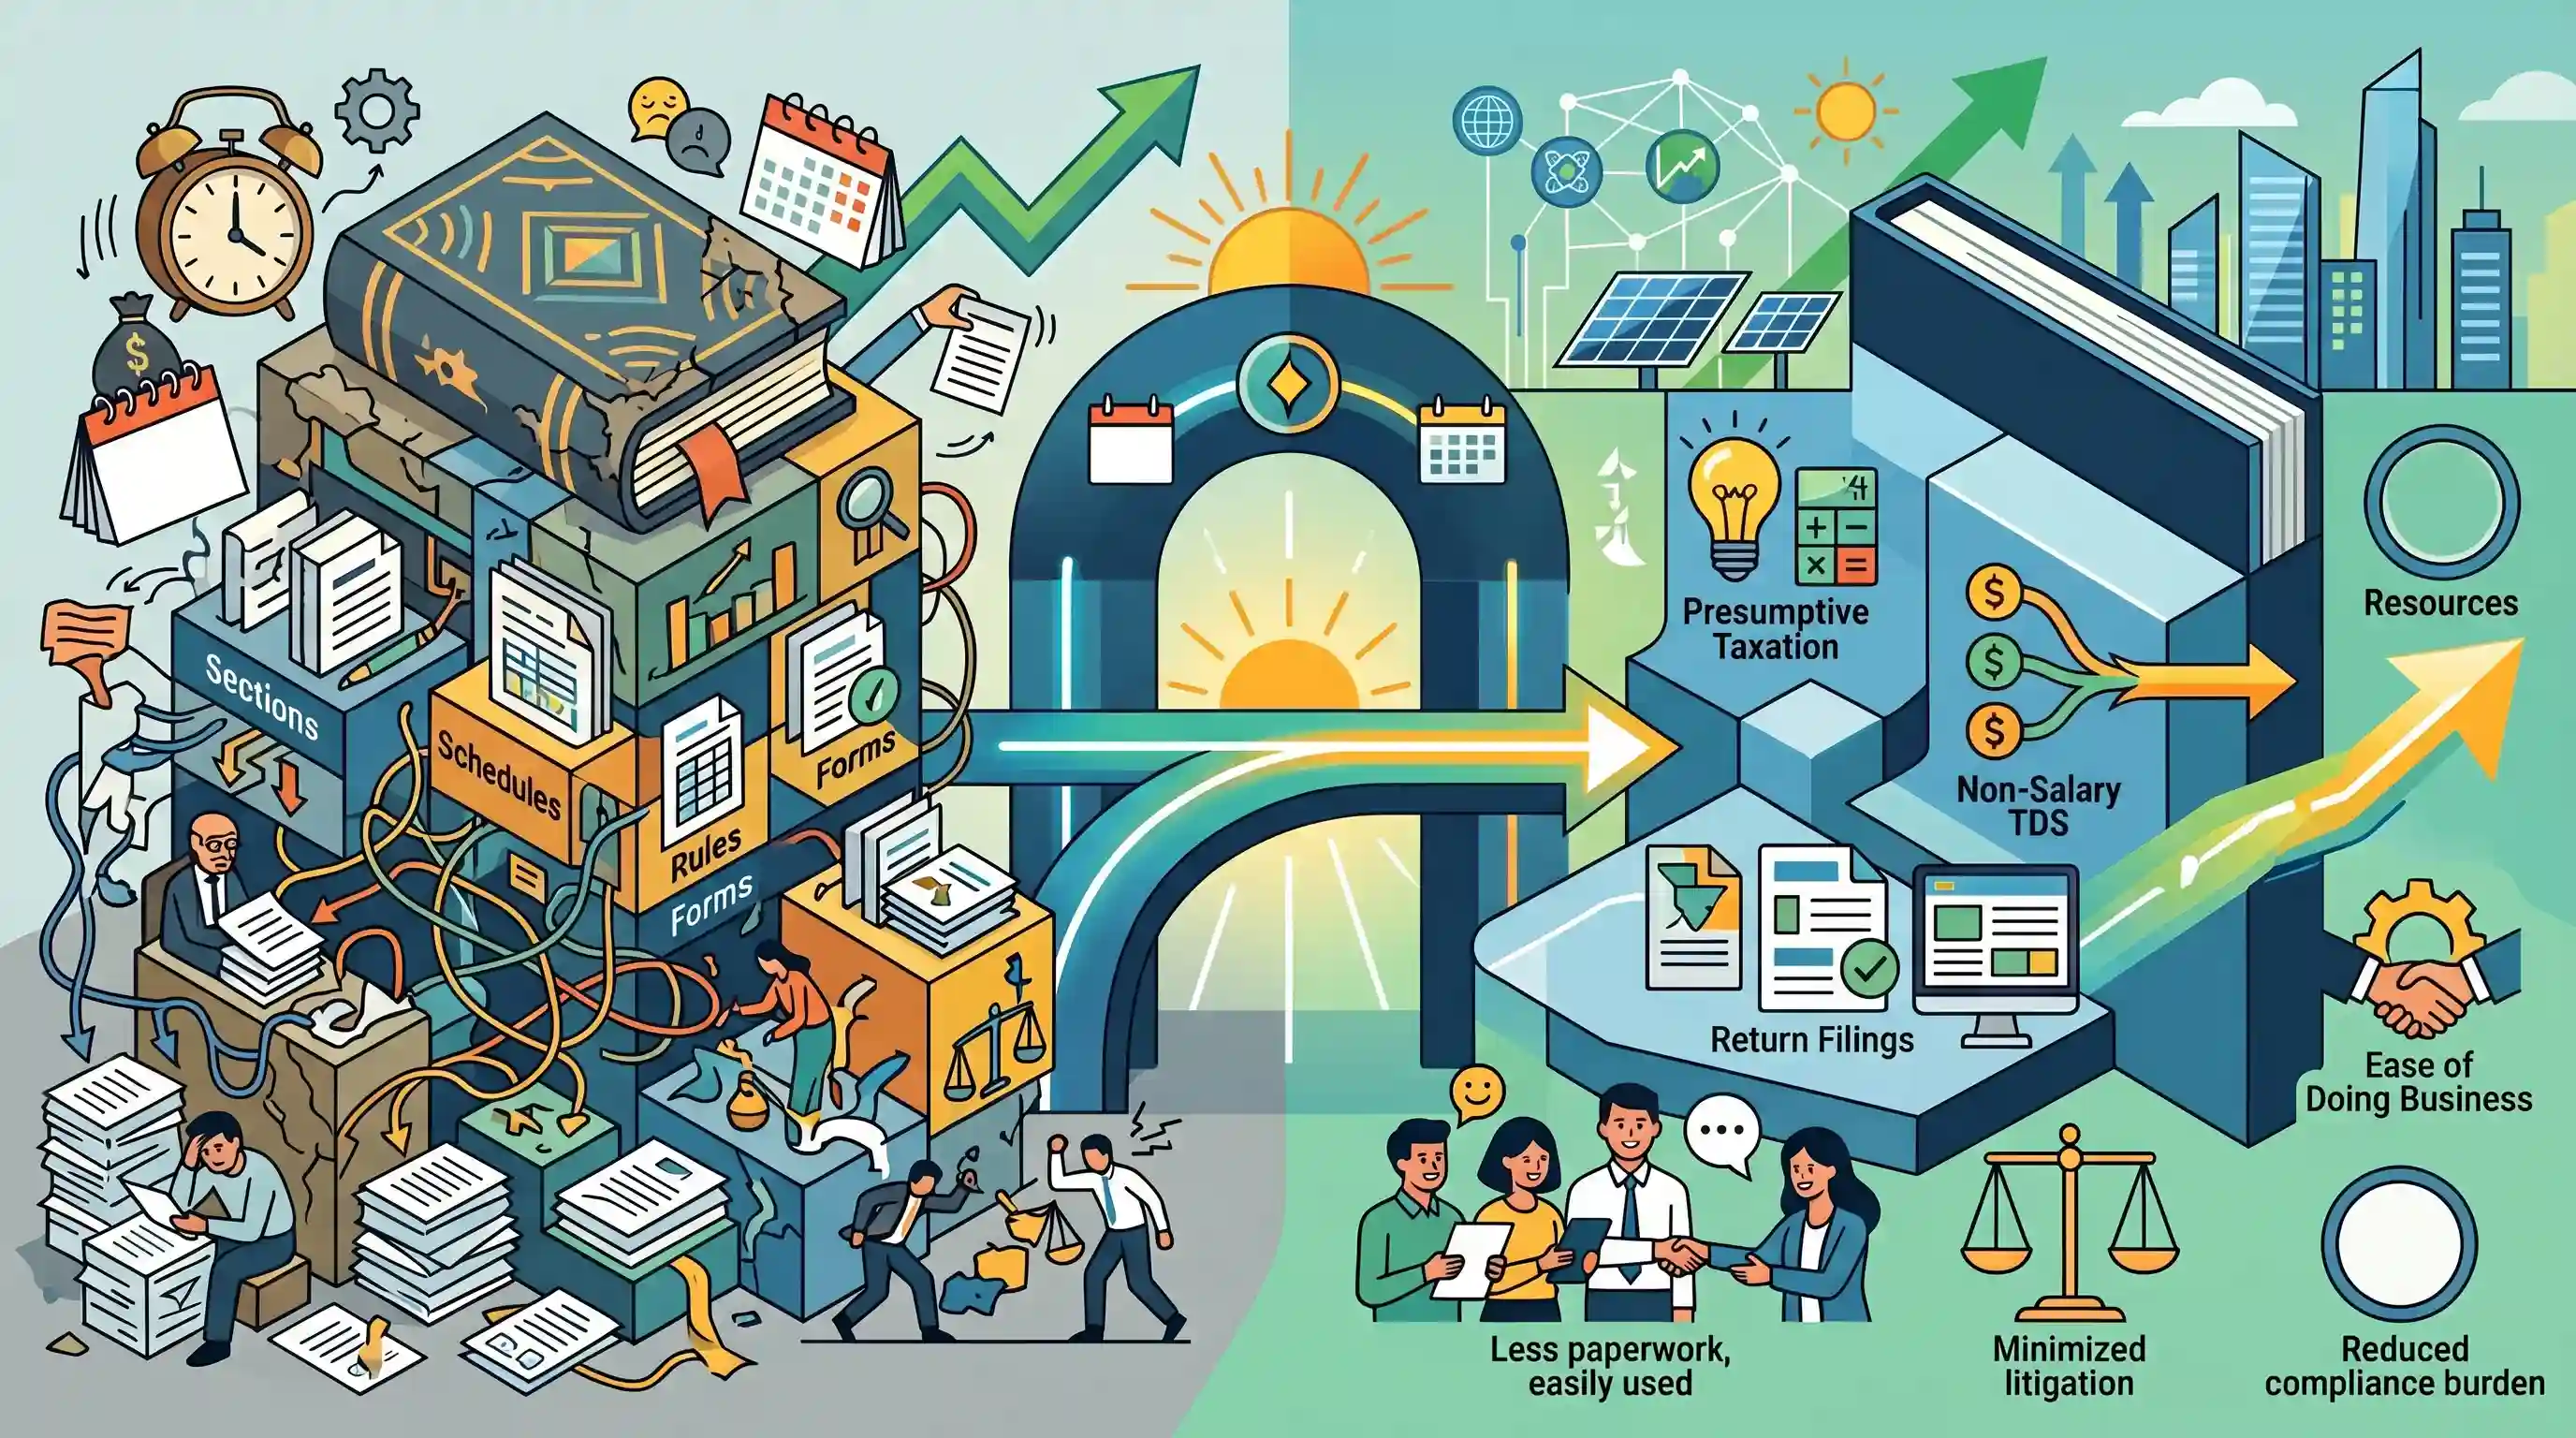
यह लेख नए आयकर अधिनियम, 2025 (Income-tax Act, 2025) में होने वाले आगामी बदलावों पर प्रकाश डालता है, जो 1 अप्रैल, 2026 (कर निर्धारण वर्ष 2026-27) से प्रभावी होकर छह दशक पुराने आयकर अधिनियम, 1961 का स्थान लेगा। इस प्रमुख प्रत्यक्ष कर सुधार का उद्देश्य धाराओं (sections) की संख्या को 298 से घटाकर 174 करना और अनुसूचियों (schedules), नियमों और फॉर्मों को समेकित करके टैक्स कोड को सरल बनाना है। प्रमुख संरचनात्मक परिवर्तनों में अनुमानित कराधान (presumptive taxation) को समूहबद्ध करना (धारा 58 के तहत), गैर-वेतन TDS प्रावधानों को समेकित करना (धारा 393), और सभी प्रकार के रिटर्न फाइलिंग को एकीकृत करना (धारा 263) शामिल है। इस कायाकल्प का उद्देश्य अनुपालन बोझ को कम करना, मुकदमों (litigation) को न्यूनतम करना और ईज ऑफ डूइंग बिजनेस को बढ़ावा देना है, जबकि AY 2025-26 के लिए मौजूदा फाइलिंग पुरानी व्यवस्था के तहत जारी रहेगी।
मुख्य बिंदु
- आयकर अधिनियम, 2025, 1 अप्रैल, 2026 से 1961 के अधिनियम का स्थान लेगा (यह 1 अप्रैल, 2025 से शुरू होने वाले वित्तीय वर्ष, Assessment Year 2026-27 के लिए लागू होगा)।
- नया अधिनियम जटिलता को व्यापक रूप से कम करता है, जिसमें धाराओं को 298 से घटाकर 174, अनुसूचियों को 14 से घटाकर 3 किया गया है और कई नियमों एवं प्रपत्रों (forms) का विलय किया गया है।
- अनुमानित कराधान प्रावधानों (पूर्व में धारा 44AD, 44ADA, 44AE) को एक ही धारा 58 में समेकित कर दिया गया है।
- गैर-वेतन भुगतानों के लिए TDS प्रावधानों को धारा 393 में विलय कर दिया गया है, जिससे कटौती नियमों को सरल बनाया गया है।
- रिटर्न फाइलिंग (मूल, विलंबित, संशोधित और अद्यतित) को धारा 263 के तहत एकीकृत किया गया है, जबकि फॉर्म 15G/15H का फॉर्म 121 में विलय कर दिया गया है, और टैक्स ऑडिट रिपोर्ट फॉर्म 26 में स्थानांतरित हो गई हैं।
- आगामी निर्धारण वर्ष 2025-26 के लिए, फाइलिंग अभी भी पुराने 1961 अधिनियम के ढांचे (framework) का पालन करेगी।
महत्वपूर्ण शब्द
आयकर अधिनियम, 2025

1 अप्रैल, 2026 से 1961 के अधिनियम को प्रतिस्थापित करने वाला एक प्रमुख विधायी सुधार। इसका उद्देश्य प्रत्यक्ष कर कोड को सरल बनाना, धाराओं को कम करना और डिजिटलीकरण तथा एकीकृत रिटर्न फाइलिंग के माध्यम से प्रशासन का आधुनिकीकरण करना है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। प्रत्यक्ष कर सुधारों, संसाधनों के संग्रहण और ईज़ ऑफ डूइंग बिजनेस हेतु प्रशासनिक सरलीकरण के ज्ञान का परीक्षण करता है।
आयकर अधिनियम, 1961
भारत में छह दशकों से अधिक समय से प्रत्यक्ष करों को विनियमित करने वाला प्राथमिक कानून। पुरातन प्रावधानों को समाप्त करने और व्यापक कानूनी जटिलताओं को कम करने के लिए इसे 2025 के अधिनियम द्वारा प्रतिस्थापित किया जा रहा है।
UPSC context
GS Paper III. भारत की राजकोषीय नीति के विकास और वर्तमान संरचनात्मक कर सुधारों के पीछे के कारकों को समझने के लिए ऐतिहासिक रूप से महत्वपूर्ण।
कर वर्ष
2025 के अधिनियम में पेश की गई एक एकीकृत 12 महीने की अवधि (1 अप्रैल से 31 मार्च)। यह अंतरराष्ट्रीय कर मानकों के साथ तालमेल बिठाने के लिए 'Financial Year' (वित्तीय वर्ष) और 'Assessment Year' (निर्धारण वर्ष) की अलग-अलग अवधारणाओं को प्रतिस्थापित करती है।
UPSC context
GS पेपर III। कराधान में प्रक्रियात्मक सुधारों और करदाताओं के लिए अनुपालन जटिलता को कम करने की समझ के लिए महत्वपूर्ण।
अनुमानित कराधान
एक सरलीकृत कर योजना जो छोटे व्यवसायों और पेशेवरों को अपने टर्नओवर के एक निश्चित प्रतिशत के रूप में आय घोषित करने की अनुमति देती है, और उन्हें विस्तृत बही-खाते (books of accounts) रखने या ऑडिट कराने की आवश्यकता से छूट प्रदान करती है।
UPSC context
GS Paper III. अर्थव्यवस्था के औपचारिकीकरण और MSME क्षेत्र पर बोझ कम करने के लिए डिज़ाइन की गई समावेशी कर नीतियों की समझ का परीक्षण करता है।
स्रोत पर कर कटौती (TDS)
एक ऐसी प्रक्रिया जिसके तहत निर्दिष्ट भुगतान (जैसे वेतन, किराया, या कमीशन) करने वाला व्यक्ति स्रोत पर ही कर की कटौती करता है और प्राप्तकर्ता की ओर से इसे सीधे केंद्र सरकार के पास जमा करता है।
UPSC context
GS पेपर III. राजस्व संग्रह को समझने, कर चोरी पर अंकुश लगाने और कर पारिस्थितिकी तंत्र (tax ecosystem) में करदाता की प्रशासनिक भूमिका को समझने हेतु महत्वपूर्ण।
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT)
वित्त मंत्रालय के अधीन एक वैधानिक प्राधिकरण, जो भारत में प्रत्यक्ष कर कानूनों के प्रशासन और प्रत्यक्ष करों से संबंधित नीति निर्माण के लिए इनपुट प्रदान करने हेतु उत्तरदायी है।
UPSC context
GS पेपर II (सांविधिक निकाय) और पेपर III (अर्थव्यवस्था)। यह भारत के राजस्व प्रशासन को विनियमित करने वाले संस्थागत ढांचे के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
आयकर अधिनियम, 2025 निर्धारण वर्ष 2025-26 में सभी आयकर रिटर्न फाइलिंग के लिए 1961 के अधिनियम को प्रतिस्थापित करता है।
निर्धारण वर्ष (AY) 2025-26 की फाइलिंग में अभी भी पुराने 1961 अधिनियम के ढांचे का उपयोग किया जाएगा। नया 2025 अधिनियम 1 अप्रैल, 2025 से अर्जित आय (AY 2026-27) के लिए प्रभावी होगा।
संबंधित अवधारणाएँ
भारतीय आयकर के तहत अनुमानित कराधान योजना (Presumptive Taxation Scheme) क्या है?
- मुख्य तंत्र: करदाताओं को एक निर्धारित वैधानिक दर पर आय घोषित करने की अनुमति देता है, जिससे उन्हें विस्तृत खाते (detailed books of account) बनाए रखने से छूट मिलती है।
- लक्षित जनसांख्यिकी: छोटे व्यवसायों, स्वतंत्र पेशेवरों और विशिष्ट परिवहनकर्ताओं के लिए अनुपालन को आसान बनाने के लिए डिज़ाइन किया गया।
- मुख्य लाभ: ऑडिट के बोझ को कम करता है, मुकदमेबाजी को न्यूनतम करता है और SMEs के लिए अनुपालन की लागत को काफी कम करता है।
कराधान में वित्तीय वर्ष (FY) और निर्धारण वर्ष (AY) किस प्रकार भिन्न हैं?
- वित्तीय वर्ष: 12 महीने की अवधि (1 अप्रैल से 31 मार्च) जिसके दौरान एक करदाता वास्तव में आय अर्जित करता है।
- निर्धारण वर्ष: वित्त वर्ष (FY) के ठीक बाद की 12 महीने की अवधि, जिसके दौरान अर्जित आय का मूल्यांकन, रिपोर्ट और उस पर कर निर्धारण किया जाता है।
अंतर-विषय पैटर्न
प्रत्यक्ष बनाम अप्रत्यक्ष कर समेकन
जहाँ 2017 की GST व्यवस्था ने बाजारों को एकीकृत करने के लिए अप्रत्यक्ष करों को एकीकृत किया, वहीं IT एक्ट 2025 प्रत्यक्ष कर अनुपालन को समेकित करके, धाराओं में भारी कटौती करके और TDS नियमों को सुव्यवस्थित करके इस सुधार को प्रतिबिंबित करता है।
MSME का औपचारिकरण और अनुमानित कर
अनुमानित कराधान (presumptive taxation) को एक ही धारा के तहत सुव्यवस्थित करना MSME के औपचारिकरण के व्यापक लक्ष्यों के अनुरूप है, जो प्रत्यक्ष कर की सरलता को उद्यम पंजीकरण, GST अनुपालन और बेहतर औपचारिक ऋण पहुंच से जोड़ता है।

2026 Prelims में 1961 के अधिनियम बनाम 2025 के अधिनियम की तुलना करने वाले एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें, जो विशेष रूप से अनुमानित कराधान (presumptive taxation) और सरलीकृत TDS पर आधारित हो।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2025PrelimsGS1
Suppose the revenue expenditure is ₹ 80,000 crores and the revenue receipts of the Government are ₹60,000 crores. The Government budget also shows borrowings of ₹ 10,000 crores and interest payments of ₹ 6,000 crores. Which of the following statements are correct? I. Revenue deficit is ₹ 20,000 crores. II. Fiscal deficit is ₹ 10,000 crores. III. Primary deficit is ₹ 4,000 crores. Select the correct answer using the code given below.
