आयकर अधिनियम 2025 का कार्यान्वयन और अनुपालन सुधार
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह भारत के प्रत्यक्ष कर प्रशासन में एक ऐतिहासिक बदलाव को दर्शाता है। UPSC के लिए, यह GS Paper 2 और 3 के तहत कर सुधारों, ईज ऑफ डूइंग बिजनेस (ease of doing business), अनुपालन बोझ को कम करने और शासन संरचनाओं को सरल बनाने से संबंधित प्रश्नों के लिए अत्यंत महत्वपूर्ण है।
सारांश
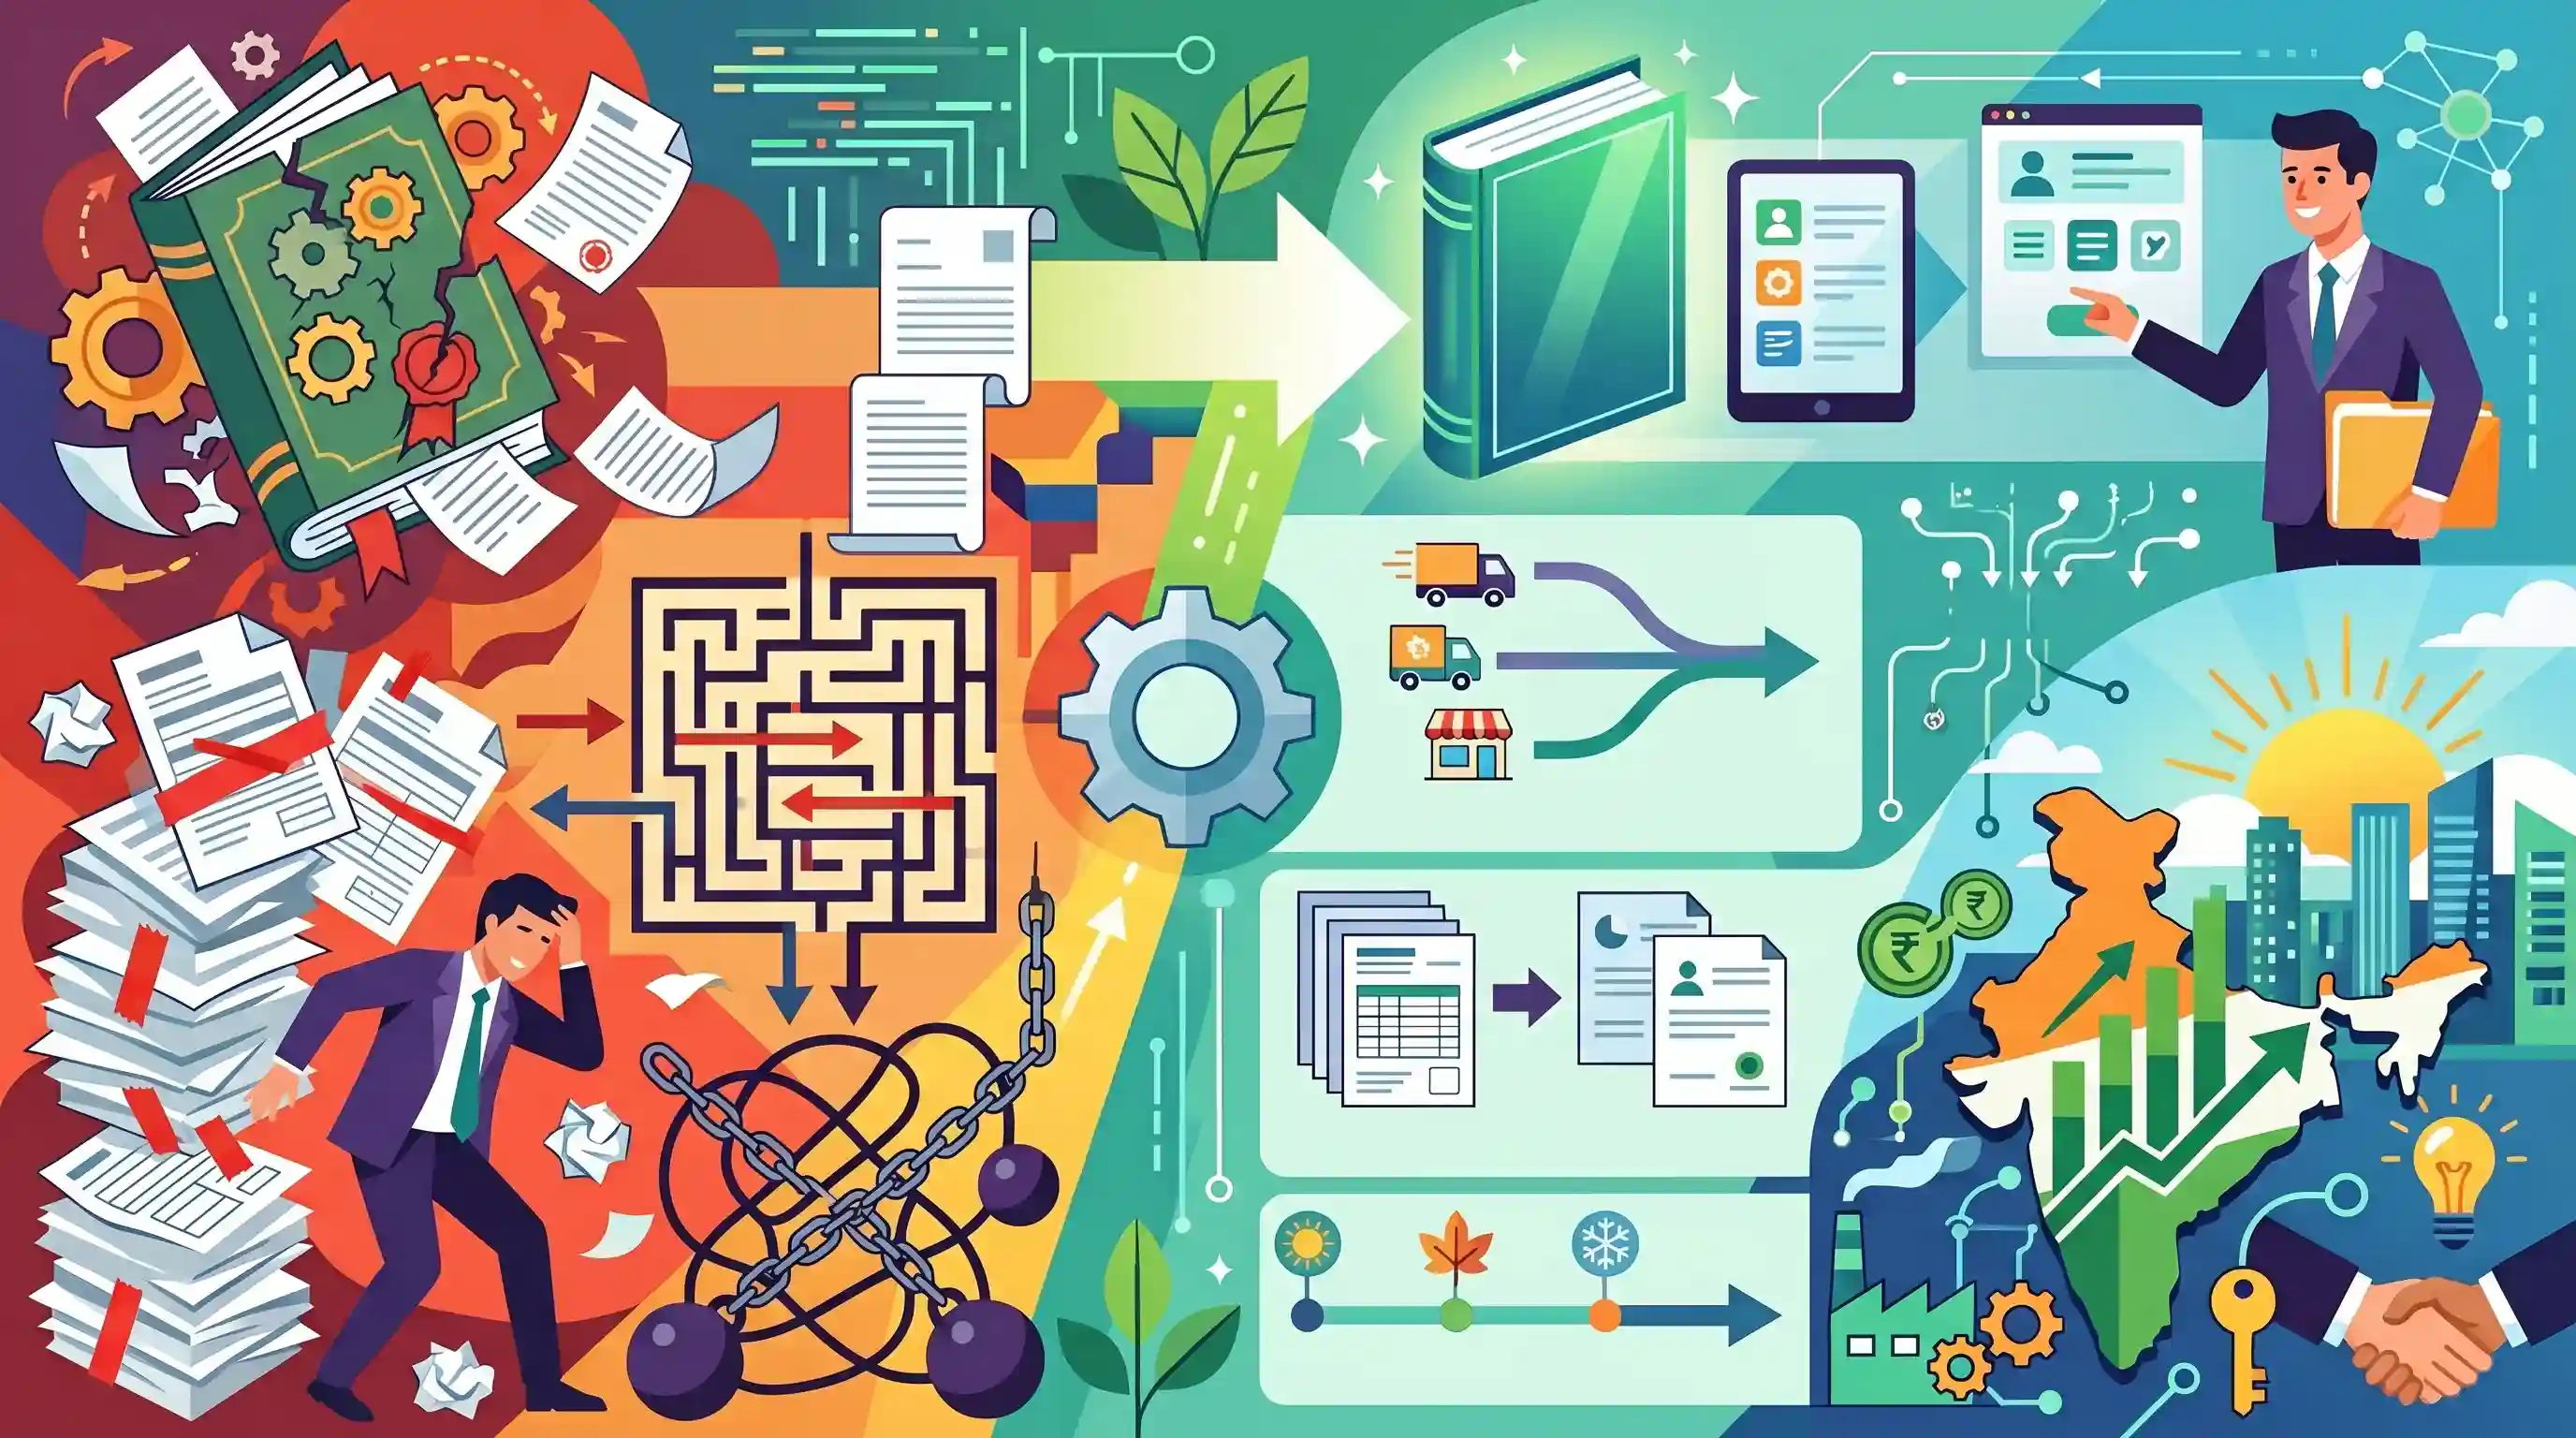
Income-tax Act, 2025 पुराने Income-tax Act, 1961 का स्थान लेने के लिए तैयार है, जो 1 अप्रैल, 2026 से भारत के प्रत्यक्ष कर ढांचे (direct tax framework) में एक बहुप्रतीक्षित व्यापक सुधार लाएगा। यह सुधार धाराओं (sections), नियमों और फॉर्मों की संख्या को कम करके सरलीकरण, अनुपालन बोझ (compliance burden) को कम करने और 'ease of doing business' को बढ़ावा देने पर केंद्रित है। प्रमुख परिवर्तनों में प्रिजम्प्टिव टैक्सेशन (presumptive taxation) को एकीकृत करना, TDS प्रावधानों को समेकित करना, समान घोषणा फॉर्मों का विलय करना और 'Previous/Assessment Year' की जटिल शब्दावली के स्थान पर एक सरल 'Tax Year' की अवधारणा को अपनाना शामिल है। इसमें कोई नया कर या कर दरों में बदलाव नहीं किया गया है, जिससे पूरा ध्यान मुख्य रूप से संरचनात्मक स्पष्टता और प्रशासनिक दक्षता पर बना रहे।
मुख्य बिंदु
- आयकर अधिनियम, 2025 आधिकारिक तौर पर 1 अप्रैल, 2026 से आयकर अधिनियम, 1961 का स्थान लेगा, जो कर दरों में बदलाव किए बिना या कोई नया बोझ डाले बिना प्रत्यक्ष कर कानून में व्यापक सुधार (overhaul) करेगा।
- नए कानून का उद्देश्य वैधानिक भाषा को सरल बनाना, संरचनात्मक स्पष्टता में सुधार करना और करदाताओं के लिए व्याख्या संबंधी विवादों को कम करना है।
- धाराओं की संख्या को 819 से घटाकर 536, नियमों को 333 से 229 और फॉर्मों को 293 से 190 करके जटिलता में उल्लेखनीय कमी लाई गई है।
- यह सुधार बिखरे हुए प्रावधानों को समेकित करता है: प्रिजम्प्टिव टैक्सेशन (presumptive taxation) को धारा 58 के तहत एकीकृत किया गया है, और गैर-वेतन मदों के लिए सभी TDS प्रावधानों को धारा 393 के तहत लाया गया है।
- भ्रमित करने वाली 'Previous Year' और 'Assessment Year' की अवधारणाओं को 'Financial Year' के अनुरूप एक एकल 'Tax Year' से बदल दिया गया है।
महत्वपूर्ण शब्द
आयकर अधिनियम, 2025

भारत का प्रमुख प्रत्यक्ष कर कानून, जो 1 अप्रैल, 2026 को 1961 के अधिनियम का स्थान लेगा। यह अनुपालन को सरल बनाने और कर प्रशासन को आधुनिक बनाने के लिए 800 से अधिक धाराओं को 536 में सुव्यवस्थित करता है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था/कराधान); प्रत्यक्ष कर सुधारों, ईज ऑफ डूइंग बिजनेस और विधायी सुधारों के लिए प्रासंगिक।
आयकर अधिनियम, 1961
छह दशकों से अधिक समय से भारत में प्रत्यक्ष कराधान को विनियमित करने वाला पुराना कानून। बार-बार होने वाले संशोधनों ने इसे जटिल बना दिया था, जिसके कारण इसे सरलीकृत 2025 अधिनियम द्वारा प्रतिस्थापित किया गया है।
UPSC context
GS पेपर III (अर्थव्यवस्था); भारतीय कराधान का ऐतिहासिक ढांचा और आधुनिक राजकोषीय सुधारों का संदर्भ।
केंद्रीय प्रत्यक्ष कर बोर्ड (CBDT)
वित्त मंत्रालय के अधीन एक वैधानिक प्राधिकरण जो प्रत्यक्ष करों के लिए शीर्ष नीति-निर्धारक निकाय के रूप में कार्य करता है। यह आयकर विभाग की निगरानी करता है और कर कानूनों का मसौदा तैयार करता है।
UPSC context
GS पेपर II (सांविधिक निकाय) और GS पेपर III (अर्थव्यवस्था); यह प्रशासनिक संरचनाओं और राजकोषीय शासन के ज्ञान का परीक्षण करता है।
कर वर्ष
2025 के अधिनियम में शुरू की गई एक एकीकृत समय-सीमा जो 'गत वर्ष' (Previous Year) और 'कर निर्धारण वर्ष' (Assessment Year) की दोहरी प्रणाली का स्थान लेती है। यह आय और कराधान को एक ही वार्षिक अवधि में संरेखित करती है।
UPSC context
जीएस पेपर III (कराधान); प्रशासनिक दक्षता और करदाता के प्रक्रियात्मक बोझ को सरल बनाने के लिए प्रासंगिक।
अनुमानित कराधान
एक ऐसी योजना जो छोटे व्यवसायों/पेशेवरों को टर्नओवर के एक निश्चित प्रतिशत के रूप में आय घोषित करने की अनुमति देती है। 2025 का अधिनियम ऑडिट आवश्यकताओं को कम करने के लिए इन प्रावधानों को एकीकृत करता है।
UPSC context
GS पेपर III (अर्थव्यवस्था/MSMEs); समावेशी विकास और छोटे उद्यमों पर अनुपालन बोझ को कम करने के लिए महत्वपूर्ण।
फेसलेस असेसमेंट
एक तकनीक-आधारित कर मूल्यांकन प्रणाली जो पारदर्शिता बढ़ाने और भ्रष्टाचार पर अंकुश लगाने के लिए करदाताओं और अधिकारियों के बीच भौतिक संपर्क को समाप्त करती है।
UPSC context
GS पेपर II (शासन/ई-गवर्नेंस); सार्वजनिक सेवा वितरण और पारदर्शिता में डिजिटल परिवर्तन के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
आयकर अधिनियम 2025 ने नए टैक्स स्लैब और वेल्थ टैक्स पेश करके भारत के टैक्स कोड को पुनर्गठित किया।
2025 अधिनियम पूरी तरह से संरचनात्मक स्पष्टता पर केंद्रित है, जो धाराओं और अनुपालन बोझ को कम करता है। यह जानबूझकर कर दरों में बदलाव नहीं करता है और न ही नए कर पेश करता है।
संबंधित अवधारणाएँ
भारतीय प्रत्यक्ष कर कानून के तहत अनुमानित कराधान योजना (Presumptive Taxation Scheme) क्या है?
- मुख्य तंत्र: करदाताओं को वास्तविक लाभ की गणना करने के बजाय कानूनी रूप से निर्धारित दर पर आय घोषित करने की अनुमति देता है, जिससे उन्हें विस्तृत खाते (books of account) बनाए रखने से छूट मिलती है।
- लक्षित लाभार्थी: यह छोटे व्यवसायों, निवासी व्यक्तियों, HUF और साझेदारी फर्मों (LLP को छोड़कर) को लक्षित करता है, जो एक विशिष्ट टर्नओवर सीमा से कम कमाते हैं, जिससे ऑडिट का बोझ काफी कम हो जाता है।
- आर्थिक उद्देश्य: अनुपालन लागत और प्रशासनिक बाधाओं को कम करके, यह MSMEs और स्वतंत्र पेशेवरों को औपचारिक कर दायरे में शामिल होने के लिए प्रोत्साहित करता है।
स्रोत पर कर कटौती (TDS) कर संग्रह उपकरण के रूप में कैसे कार्य करता है?
- उत्पत्ति का स्थान: आय के स्रोत (जैसे किराया, ब्याज, कमीशन) पर कटौतीकर्ता द्वारा कर की स्वचालित रूप से कटौती की जाती है और इसे सीधे सरकार को भेज दिया जाता है।
- अपवंचन रोधी: यह वित्तीय पदचिह्न (financial trail) छोड़कर कर चोरी के विरुद्ध एक शक्तिशाली उपकरण के रूप में कार्य करता है और स्रोत पर आय को दर्ज करके कर आधार को व्यापक बनाता है।
- राजस्व स्रोत: यह वर्ष के अंत में टैक्स फाइलिंग की प्रतीक्षा करने के बजाय, सरकार के लिए राजस्व का एक निरंतर और वर्ष भर प्रवाह सुनिश्चित करता है।
अंतर-विषय पैटर्न
प्रत्यक्ष कर सुधार + जन विश्वास अधिनियम
वैधानिक धाराओं और फॉर्मों में कमी जन विश्वास अधिनियम (Jan Vishwas Act) के दृष्टिकोण के समान है—जो विश्वास-आधारित शासन, गैर-अपराधीकरण और MSME की वृद्धि को गति देने के लिए अनुपालन संबंधी बाधाओं को कम करने पर केंद्रित है।
अनुपालन सुगमता + कर-जीडीपी अनुपात
एकीकृत TDS और presumptive taxation के माध्यम से अनुपालन लागतों को कम करने का उद्देश्य कर दरों में वृद्धि किए बिना औपचारिक कर आधार का स्वाभाविक रूप से विस्तार करना है, जिससे भारत के प्रत्यक्ष कर-जीडीपी अनुपात (direct tax-to-GDP ratio) में सुधार हो सके।

2026 की Prelims में 'Previous/Assessment Year' से 'Tax Year' में बदलाव और presumptive taxation नियमों पर आधारित प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2018MainsGS3
Comment on the important changes introduced in respect of the Long-term Capital Gains Tax (LCGT) and Dividend Distribution Tax (DDT) in the Union Budget for 2018-2019.
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2022PrelimsGS1
Which one of the following situations best reflects "Indirect Transfers" often talked about in media recently with reference to India?
- 2023PrelimsGS1
Consider the following statements: Statement-I: Interest income from the deposits in Infrastructure Investment Trusts (InvITs) distributed to their investors is exempted from tax, but the dividend is taxable. Statement-II: InvITs are recognized as borrowers under the 'Securitization and Reconstruction of Financial Assets and Enforcement of Security Interest Act, 2002'. Which one of the following is correct in respect of the above statements?
