सरकार ने ऋण-से-GDP लक्ष्य 55.6 प्रतिशत तय किया
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
शुद्ध राजकोषीय घाटे पर केंद्रित ढांचे से हटकर ऋण-से-जीडीपी एंकरिंग ढांचे की ओर बदलाव भारत की राजकोषीय नीति और व्यापक आर्थिक प्रबंधन में एक महत्वपूर्ण विकास का प्रतिनिधित्व करता है, जो सरकारी बजट, राजकोषीय समेकन और सार्वजनिक ऋण स्थिरता से जुड़े प्रश्नों के लिए सीधे तौर पर प्रासंगिक है।
सारांश
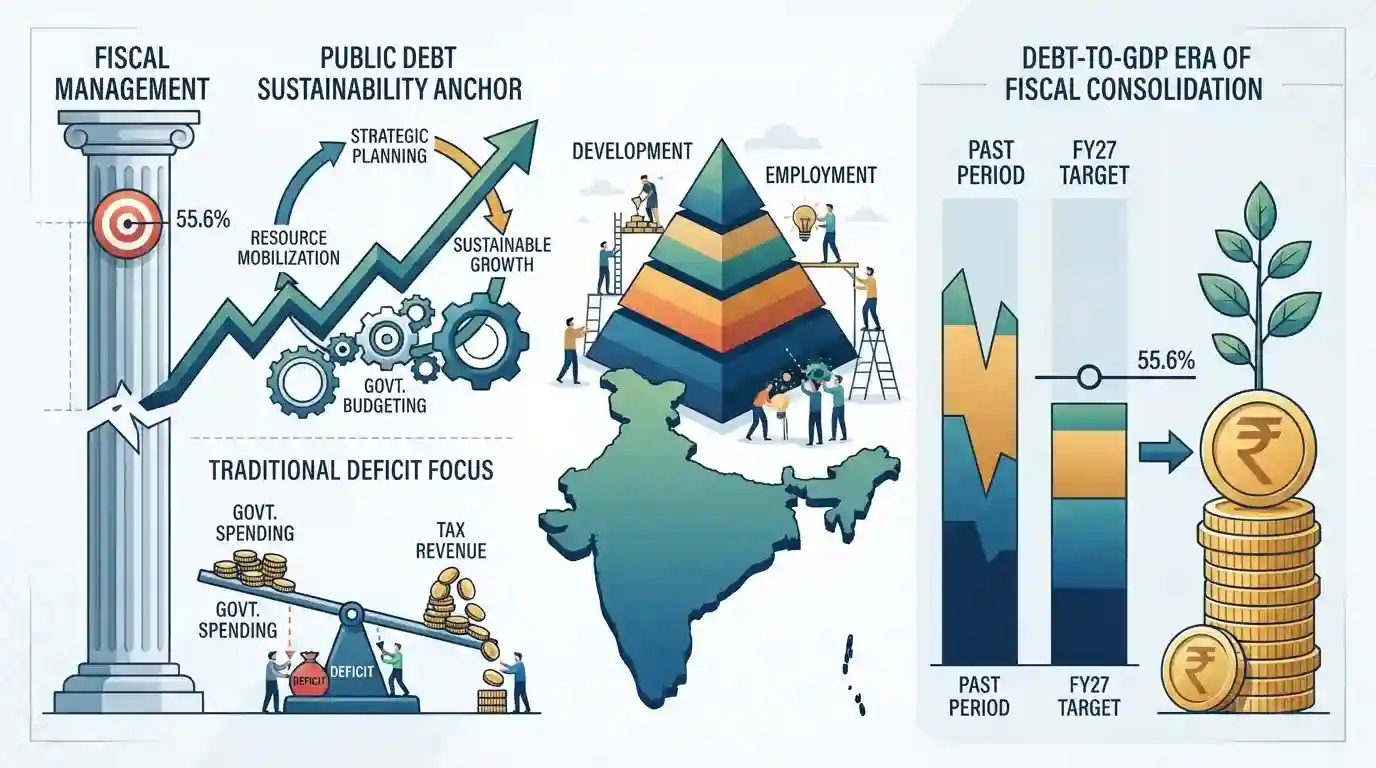
भारतीय सरकार ने वित्त वर्ष 2027 के लिए 55.6% का ऋण-से-जीडीपी (debt-to-GDP) लक्ष्य निर्धारित किया है, जो राजकोषीय प्रबंधन के एक नए ऋण-से-जीडीपी युग की ओर एक संरचनात्मक बदलाव का प्रतीक है। यह बदलाव पारंपरिक राजकोषीय घाटे के मैट्रिक्स के साथ-साथ राजकोषीय समेकन के मुख्य आधार के रूप में सार्वजनिक ऋण स्थिरता पर जोर देता है।
मुख्य बिंदु
- सरकार ने राजकोषीय योजना के लिए एक नए ऋण-से-जीडीपी युग में प्रवेश कर लिया है, जिसके तहत वित्त वर्ष 27 (FY27) के लिए 55.6% का लक्ष्य निर्धारित किया गया है।
- यह बदलाव राजकोषीय समेकन के मुख्य आधार को केवल राजकोषीय घाटे से हटाकर आर्थिक उत्पादन के सापेक्ष सार्वजनिक ऋण के टिकाऊ प्रबंधन की ओर ले जाता है।
- यह लक्ष्य विकास की आवश्यकताओं और ऋण स्थिरीकरण के बीच संतुलन बनाने की भारत की मध्यम अवधि की मैक्रो-फिस्कल रणनीति को दर्शाता है।
महत्वपूर्ण शब्द
FRBM Act

भारत में विवेकपूर्ण सार्वजनिक वित्तीय प्रबंधन को संस्थागत बनाकर राजकोषीय अनुशासन सुनिश्चित करने, राजकोषीय घाटे को कम करने और व्यापक आर्थिक स्थिरता प्राप्त करने के लिए 2003 में अधिनियमित एक विधायी ढांचा।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था - सरकारी बजट और राजकोषीय नीति): सांविधिक राजकोषीय नियमों, घाटे के लक्ष्यों और सार्वजनिक ऋण प्रबंधन की समझ का परीक्षण करता है।
वित्त मंत्रालय
भारत की आर्थिक, कराधान, व्यय और राजकोषीय नीतियों को तैयार करने तथा वार्षिक केंद्रीय बजट तैयार करने के लिए ज़िम्मेदार केंद्र सरकार का मंत्रालय।
UPSC context
GS पेपर II/III (शासन और अर्थव्यवस्था): भारत में आर्थिक नीति-निर्माण और सार्वजनिक वित्त को नियंत्रित करने वाली संस्थागत संरचनाओं को समझने के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
FRBM एक्ट 3% राजकोषीय घाटे और 40% डेब्ट-टू-GDP के लक्ष्यों को निलंबन के शून्य अवसर के साथ कानूनी रूप से बाध्यकारी बनाता है
अभ्यर्थी अक्सर यह मान लेते हैं कि FRBM अधिनियम बिना किसी छूट के 3% राजकोषीय घाटे के लक्ष्य से किसी भी तरह के विचलन पर पूरी तरह प्रतिबंध लगाता है, और वे वैधानिक एस्केप क्लाउज़ (निकलने के प्रावधानों) तथा ऋण-से-GDP एंकर की ओर आधुनिक बदलाव की उपेक्षा कर देते हैं।
संबंधित अवधारणाएँ
भारत में राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम के मुख्य प्रावधान और विकास क्या हैं?
- वैधानिक उत्पत्ति: मूल 2003 के अधिनियम में वित्त वर्ष 08 तक राजस्व घाटे को समाप्त करने और राजकोषीय घाटे को जीडीपी के 3% पर सीमित करने का आदेश दिया गया था।
- NK सिंह पैनल: एन.के. सिंह समिति (2016) ने प्राथमिक राजकोषीय एंकर के रूप में 60% (केंद्र के लिए 40%, राज्यों के लिए 20%) के ऋण-से-GDP अनुपात की सिफारिश की थी।
- एस्केप क्लॉज: एस्केप क्लॉज राष्ट्रीय सुरक्षा, युद्ध, संरचनात्मक सुधारों या उत्पादन में गंभीर गिरावट के कारण लक्ष्यों से अस्थायी विचलन की अनुमति देते हैं।
अंतर-विषय पैटर्न
राजकोषीय नीति और सॉवरेन रेटिंग्स
राजकोषीय समेकन के पैमानों (एंकर) को घाटे से हटाकर ऋण-से-जीडीपी अनुपात (debt-to-GDP ratios) पर केंद्रित करना, सार्वजनिक वित्त प्रबंधन को सॉवरेन रेटिंग में सुधार और अंतरराष्ट्रीय बॉंड सूचकांक में शामिल होने की प्रक्रिया से जोड़ता है।
कैपेक्स साइकिल्स और डेट सस्टेनेबिलिटी
मध्य-अवधि की मैक्रो-फिस्कल रणनीति के लक्ष्य पूंजीगत व्यय चक्रों के साथ मेल खाते हैं, जो इस बात को प्रभावित करते हैं कि ऋण सीमाओं का उल्लंघन किए बिना बुनियादी ढांचे के वित्तपोषण को कैसे बनाए रखा जाए।

FRBM समीक्षा + Debt-to-GDP एंकर बनाम पारंपरिक राजकोषीय घाटा लक्ष्य (traditional fiscal deficit targets) एक बहु-कथन (multi-statement) प्रारंभिक परीक्षा (Prelims) के वैचारिक प्रश्न में शामिल होंगे।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
