राजकोषीय समेकन के लिए लंगर के रूप में वित्त आयोग का अधिदेश
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
वित्त आयोग की व्यापक आर्थिक प्रबंधन और FRBM Act के लक्ष्यों को लागू करने की क्षमता को समझना, केंद्र-राज्य वित्तीय संबंधों के मूल्यांकन, सार्वजनिक ऋण पर संवैधानिक नियंत्रण की व्याख्या और भारत के विकसित होते राजकोषीय संघवाद के विश्लेषण के लिए आवश्यक है।
सारांश
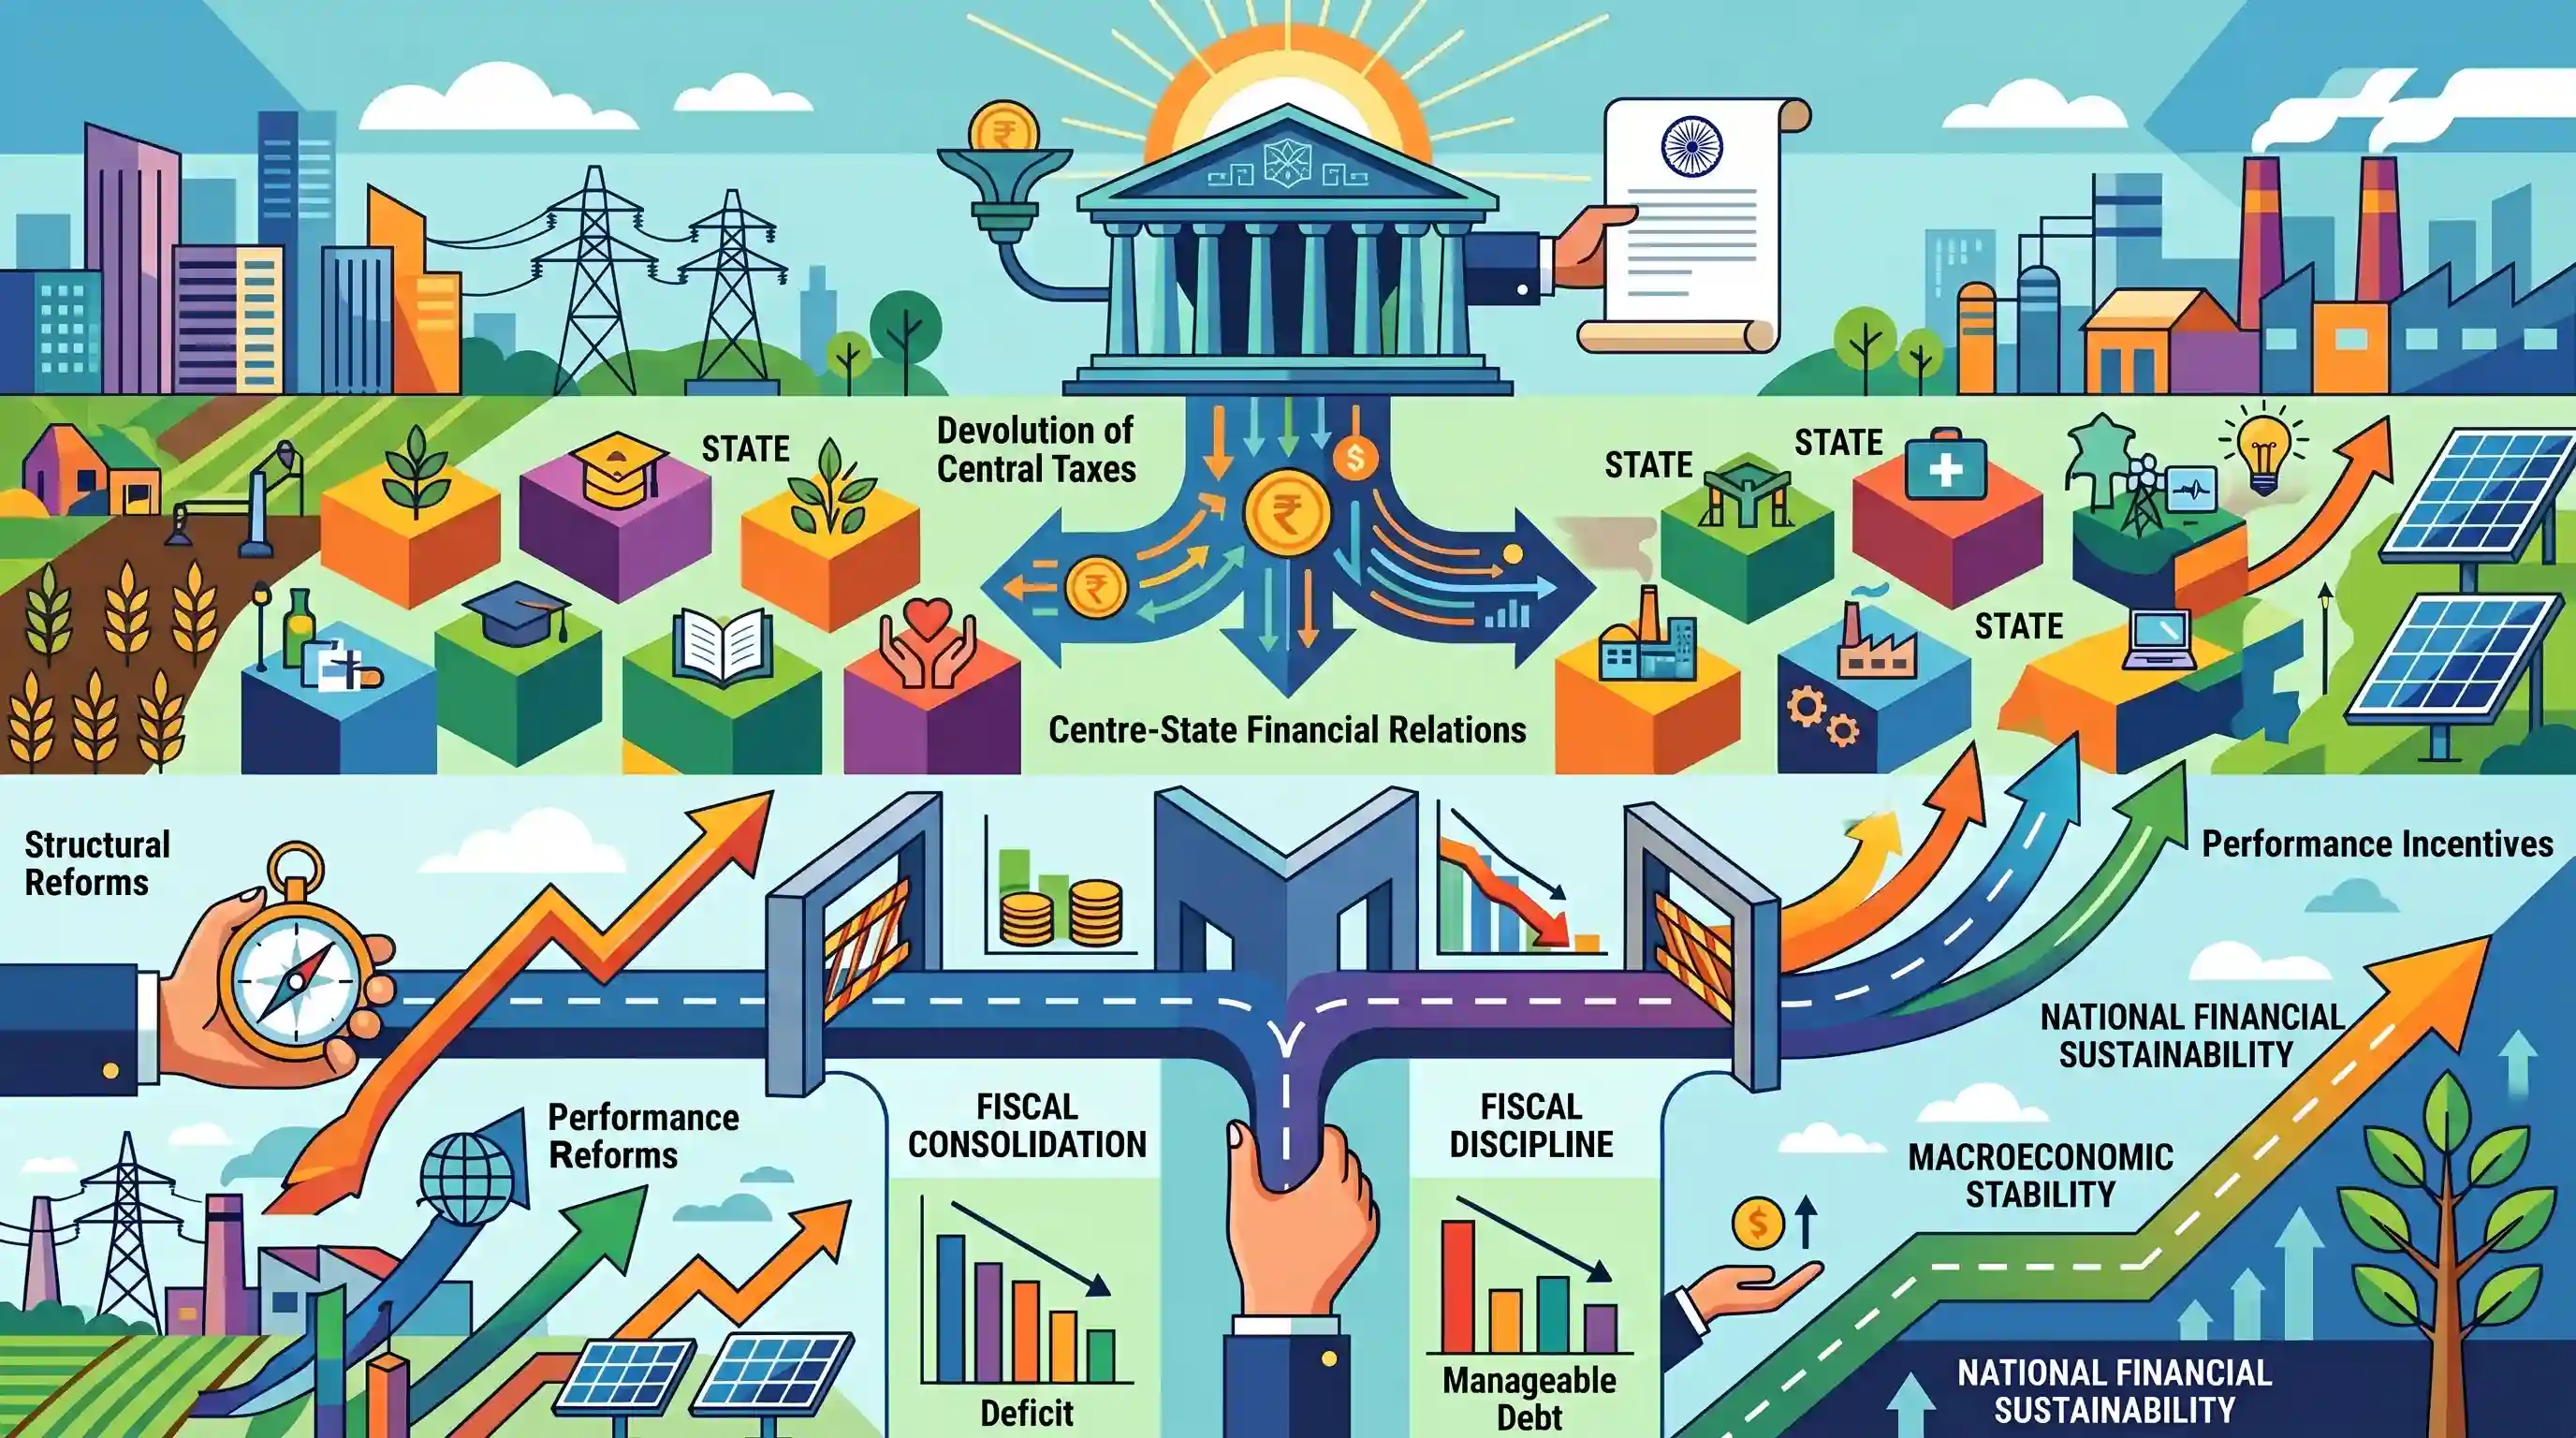
यह लेख परीक्षण करता है कि भारत का वित्त आयोग किस प्रकार राजकोषीय अनुशासन और समष्टि आर्थिक (macroeconomic) स्थिरता के लिए एक महत्वपूर्ण आधार के रूप में कार्य करता है। मुख्य रूप से केंद्रीय करों के हस्तांतरण की सिफारिश करने के लिए संविधान के अनुच्छेद 280 के तहत स्थापित यह आयोग, केंद्र और राज्य सरकारों के बीच राजकोषीय विवेक (fiscal prudence) को लागू करने में भी महत्वपूर्ण भूमिका निभाता है। यह राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम के अनुरूप राजकोषीय सुदृढ़ीकरण (fiscal consolidation) के रोडमैप तैयार करके इसे प्राप्त करता है, जिसमें राजकोषीय घाटे और कुल ऋण बोझ के लिए सख्त एवं प्रबंधनीय लक्ष्य निर्धारित किए जाते हैं। इसके अलावा, आयोग राज्य सरकारों को आवश्यक संरचनात्मक सुधार करने के लिए प्रोत्साहित करने हेतु प्रदर्शन-आधारित क्षेत्रीय और राज्य-विशिष्ट अनुदानों का निरंतर उपयोग करता है। यह बहुआयामी दृष्टिकोण यह सुनिश्चित करता है कि सहकारी राजकोषीय संघवाद, दीर्घकालिक राष्ट्रीय वित्तीय स्थिरता के सख्त प्रवर्तन के साथ मिलकर कार्य करे।
मुख्य बिंदु
- वित्त आयोग की भूमिका वैधानिक कर हस्तांतरण से कहीं आगे बढ़कर भारत की व्यापक राजकोषीय संरचना (fiscal architecture) के सक्रिय प्रबंधन और मार्गदर्शन तक विस्तृत है।
- यह केंद्र और राज्यों दोनों के लिए राजकोषीय घाटे और ऋण-जीडीपी (debt-to-GDP) अनुपात पर स्पष्ट सीमाएँ निर्धारित करते हुए, व्यापक राजकोषीय सुदृढ़ीकरण (fiscal consolidation) रोडमैप तैयार करता है।
- FRBM अधिनियम के सिद्धांतों को अपनी सिफारिशों में समाहित करके, आयोग अत्यधिक ऋण लेने और राजकोषीय अपव्यय के विरुद्ध एक संवैधानिक अंकुश के रूप में कार्य करता है।
- सशर्त और प्रदर्शन-आधारित अनुदानों का रणनीतिक उपयोग राज्यों को संरचनात्मक सुधारों (जैसे बिजली क्षेत्र की दक्षता और स्थानीय राजस्व सृजन) को लागू करने के लिए प्रोत्साहित करता है, जिससे वित्तीय हस्तांतरण को सीधे तौर पर राजकोषीय विवेक से जोड़ा जाता है।
महत्वपूर्ण शब्द
भारत का वित्त आयोग

राष्ट्रपति द्वारा प्रत्येक पांच वर्ष में नियुक्त एक संवैधानिक निकाय, जो संघ और राज्यों के बीच कर राजस्व के वितरण की सिफारिश करता है।
UPSC context
GS-II/GS-III: राजकोषीय संघवाद और केंद्र-राज्य वित्तीय संबंधों के "संतुलन चक्र" (balancing wheel) को समझने के लिए आवश्यक।
अनुच्छेद 280
भारतीय संविधान का वह विशिष्ट प्रावधान जो वित्तीय संसाधनों का न्यायसंगत वितरण सुनिश्चित करने के लिए वित्त आयोग की स्थापना को अनिवार्य करता है।
UPSC context
GS-II: अंतर-सरकारी हस्तांतरण और वित्तीय शासन से संबंधित प्रमुख संवैधानिक अनुच्छेद।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम
2003 का एक कानून जिसका उद्देश्य राजकोषीय अनुशासन को संस्थागत बनाना, घाटे को कम करना और कानूनी रूप से बाध्यकारी लक्ष्यों के माध्यम से दीर्घकालिक व्यापक आर्थिक स्थिरता सुनिश्चित करना है।
UPSC context
GS-III: सरकारी बजटिंग और राजकोषीय नीति के लिए मुख्य विषय; नियम-आधारित राजकोषीय प्रबंधन पर केंद्रित है।
राजकोषीय सुदृढ़ीकरण
सार्वजनिक वित्त की समग्र स्थिति में सुधार करने के लिए राजकोषीय घाटे और ऋण संचय को कम करने के उद्देश्य से बनाई गई सरकारी रणनीतियाँ और नीतियां।
UPSC context
GS-III: सरकारी बजटिंग में महत्वपूर्ण अवधारणा; टैक्स ब्वॉयेंसी (tax buoyancy) और व्यय प्रबंधन (expenditure management) जैसे उपायों के ज्ञान का परीक्षण करता है।
लंबवत और क्षैतिज हस्तांतरण
कर साझाकरण के दो आयाम: लंबवत (केंद्र और सभी राज्यों के बीच आवंटन) और क्षैतिज (विशिष्ट मानदंडों के आधार पर व्यक्तिगत राज्यों के बीच वितरण)।
UPSC context
GS-III: कर वितरण के तकनीकी तंत्र और 'Income Distance' तथा 'Demographic Performance' जैसे निष्पक्षता के सिद्धांतों का परीक्षण करता है।
सहायता अनुदान
वित्त आयोग की सिफारिशों के आधार पर राजस्व अंतराल या क्षेत्र-विशिष्ट आवश्यकताओं को पूरा करने के लिए भारत की संचित निधि से राज्यों को प्रदान की जाने वाली वित्तीय सहायता।
UPSC context
GS-II/GS-III: अनुच्छेद 275 और कर हस्तांतरण के अतिरिक्त राजकोषीय असंतुलन को पाटने की प्रणाली को समझने के लिए प्रासंगिक।
सहकारी संघवाद
शासन का एक मॉडल जहाँ केंद्र और राज्य सरकारें राज्यों की स्वायत्तता का सम्मान करते हुए राष्ट्रीय विकास लक्ष्यों को प्राप्त करने के लिए भागीदारों के रूप में सहयोग करती हैं।
UPSC context
GS-II: भारतीय राजव्यवस्था में एक प्रमुख विषय; यह ऊपर से नीचे की ओर नियोजन (top-down planning) से सहयोगात्मक संसाधन साझाकरण और नीति कार्यान्वयन की ओर आए बदलाव का परीक्षण करता है।
प्रारंभिक ट्रैप
राजकोषीय घाटे के लक्ष्यों और सुदृढ़ीकरण रोडमैप पर वित्त आयोग की सिफारिशें सरकार के लिए कानूनी रूप से बाध्यकारी होती हैं।
FC की सिफारिशें पूरी तरह से सलाहकार होती हैं। जहाँ यह सशर्त अनुदानों के माध्यम से अनुशासन को प्रोत्साहित करती है, वहीं वैधानिक उधार सीमाओं को केंद्र द्वारा अनुच्छेद 293 और FRBM अधिनियम के तहत कानूनी रूप से लागू किया जाता है।
संबंधित अवधारणाएँ
अनुच्छेद 280 के तहत वित्त आयोग के मुख्य अधिदेश क्या हैं?
- कर हस्तांतरण: केंद्र और राज्यों के बीच करों की शुद्ध प्राप्तियों के वितरण (उर्ध्वाधर और क्षैतिज हस्तांतरण) की सिफारिश करना।
- सहायता अनुदान: भारत की संचित निधि में से राज्यों को दिए जाने वाले सहायता अनुदान को शासित करने वाले सिद्धांतों को निर्धारित करना।
- स्थानीय निकाय सहायता: पंचायतों और नगर पालिकाओं के संसाधनों की पूर्ति के लिए राज्य की संचित निधि के संवर्धन हेतु उपायों का सुझाव देना।
- सुदृढ़ वित्त: सुदृढ़ वित्त के हित में राष्ट्रपति द्वारा निर्दिष्ट किसी अन्य विषय पर विचार करना।
संविधान के तहत केंद्र राज्यों द्वारा ऋण लेने को कैसे नियंत्रित करता है?
- अनुच्छेद 293 प्रतिबंध: अनुच्छेद 293 के तहत, यदि किसी राज्य पर केंद्र का कोई बकाया ऋण है, तो वह केंद्र की सहमति के बिना ऋण नहीं ले सकता।
- सहमति की शर्तें: केंद्र इस सहमति तंत्र का उपयोग FRBM घाटे की सीमाओं को लागू करने और राज्यों पर संरचनात्मक सुधार की शर्तें थोपने के लिए करता है।
- बजट-बाह्य उधार (Off-Budget Borrowings): राज्य के स्वामित्व वाले उद्यमों द्वारा ली गई उधारी (बजट-बाह्य उधारी), जो राज्य सरकार द्वारा पुनर्भुगतान पर निर्भर है, को अब राज्यों की ऋण सीमा के भीतर गिना जाता है।
अंतर-विषय पैटर्न
FC अनुदान के माध्यम से डिस्कॉम सुधार
वित्त आयोग तेजी से राज्यों की ऋण सीमा और प्रदर्शन अनुदानों को सीधे विद्युत क्षेत्र की दक्षता से जोड़ रहा है, जैसे कि RDSS जैसी योजनाओं के तहत डिस्कॉम (Discom) के घाटे को कम करना।
PRI फंडिंग CAG ऑडिट से संबद्ध
हाल के आयोग स्थानीय निकाय अनुदान जारी करने के लिए ऑडिटेड खातों और डिजिटलीकृत संपत्ति कर संग्रह को पूर्व-शर्तों के रूप में अनिवार्य करते हैं, जो राजकोषीय विकेंद्रीकरण को सख्त जवाबदेही के साथ जोड़ते हैं।

अनुच्छेद 280 (FC अधिदेश), अनुच्छेद 293 (राज्यों की ऋण सीमाएं) और FRBM अधिनियम को जोड़ने वाले एक बहु-कथनीय (multi-statement) प्रीलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
- 2023PrelimsGS1
Consider the following: 1. Demographic performance 2. Forest and ecology 3. Governance reforms 4. Stable government 5. Tax and fiscal efforts For the horizontal tax devolution, the Fifteenth Finance Commission used how many of the above as criteria other than population area and income distance?
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
