भारत में स्वर्ण ऋण वृद्धि के रुझान और खुदरा ऋण बदलाव
स्रोत:इंडियन एक्सप्रेस ↗
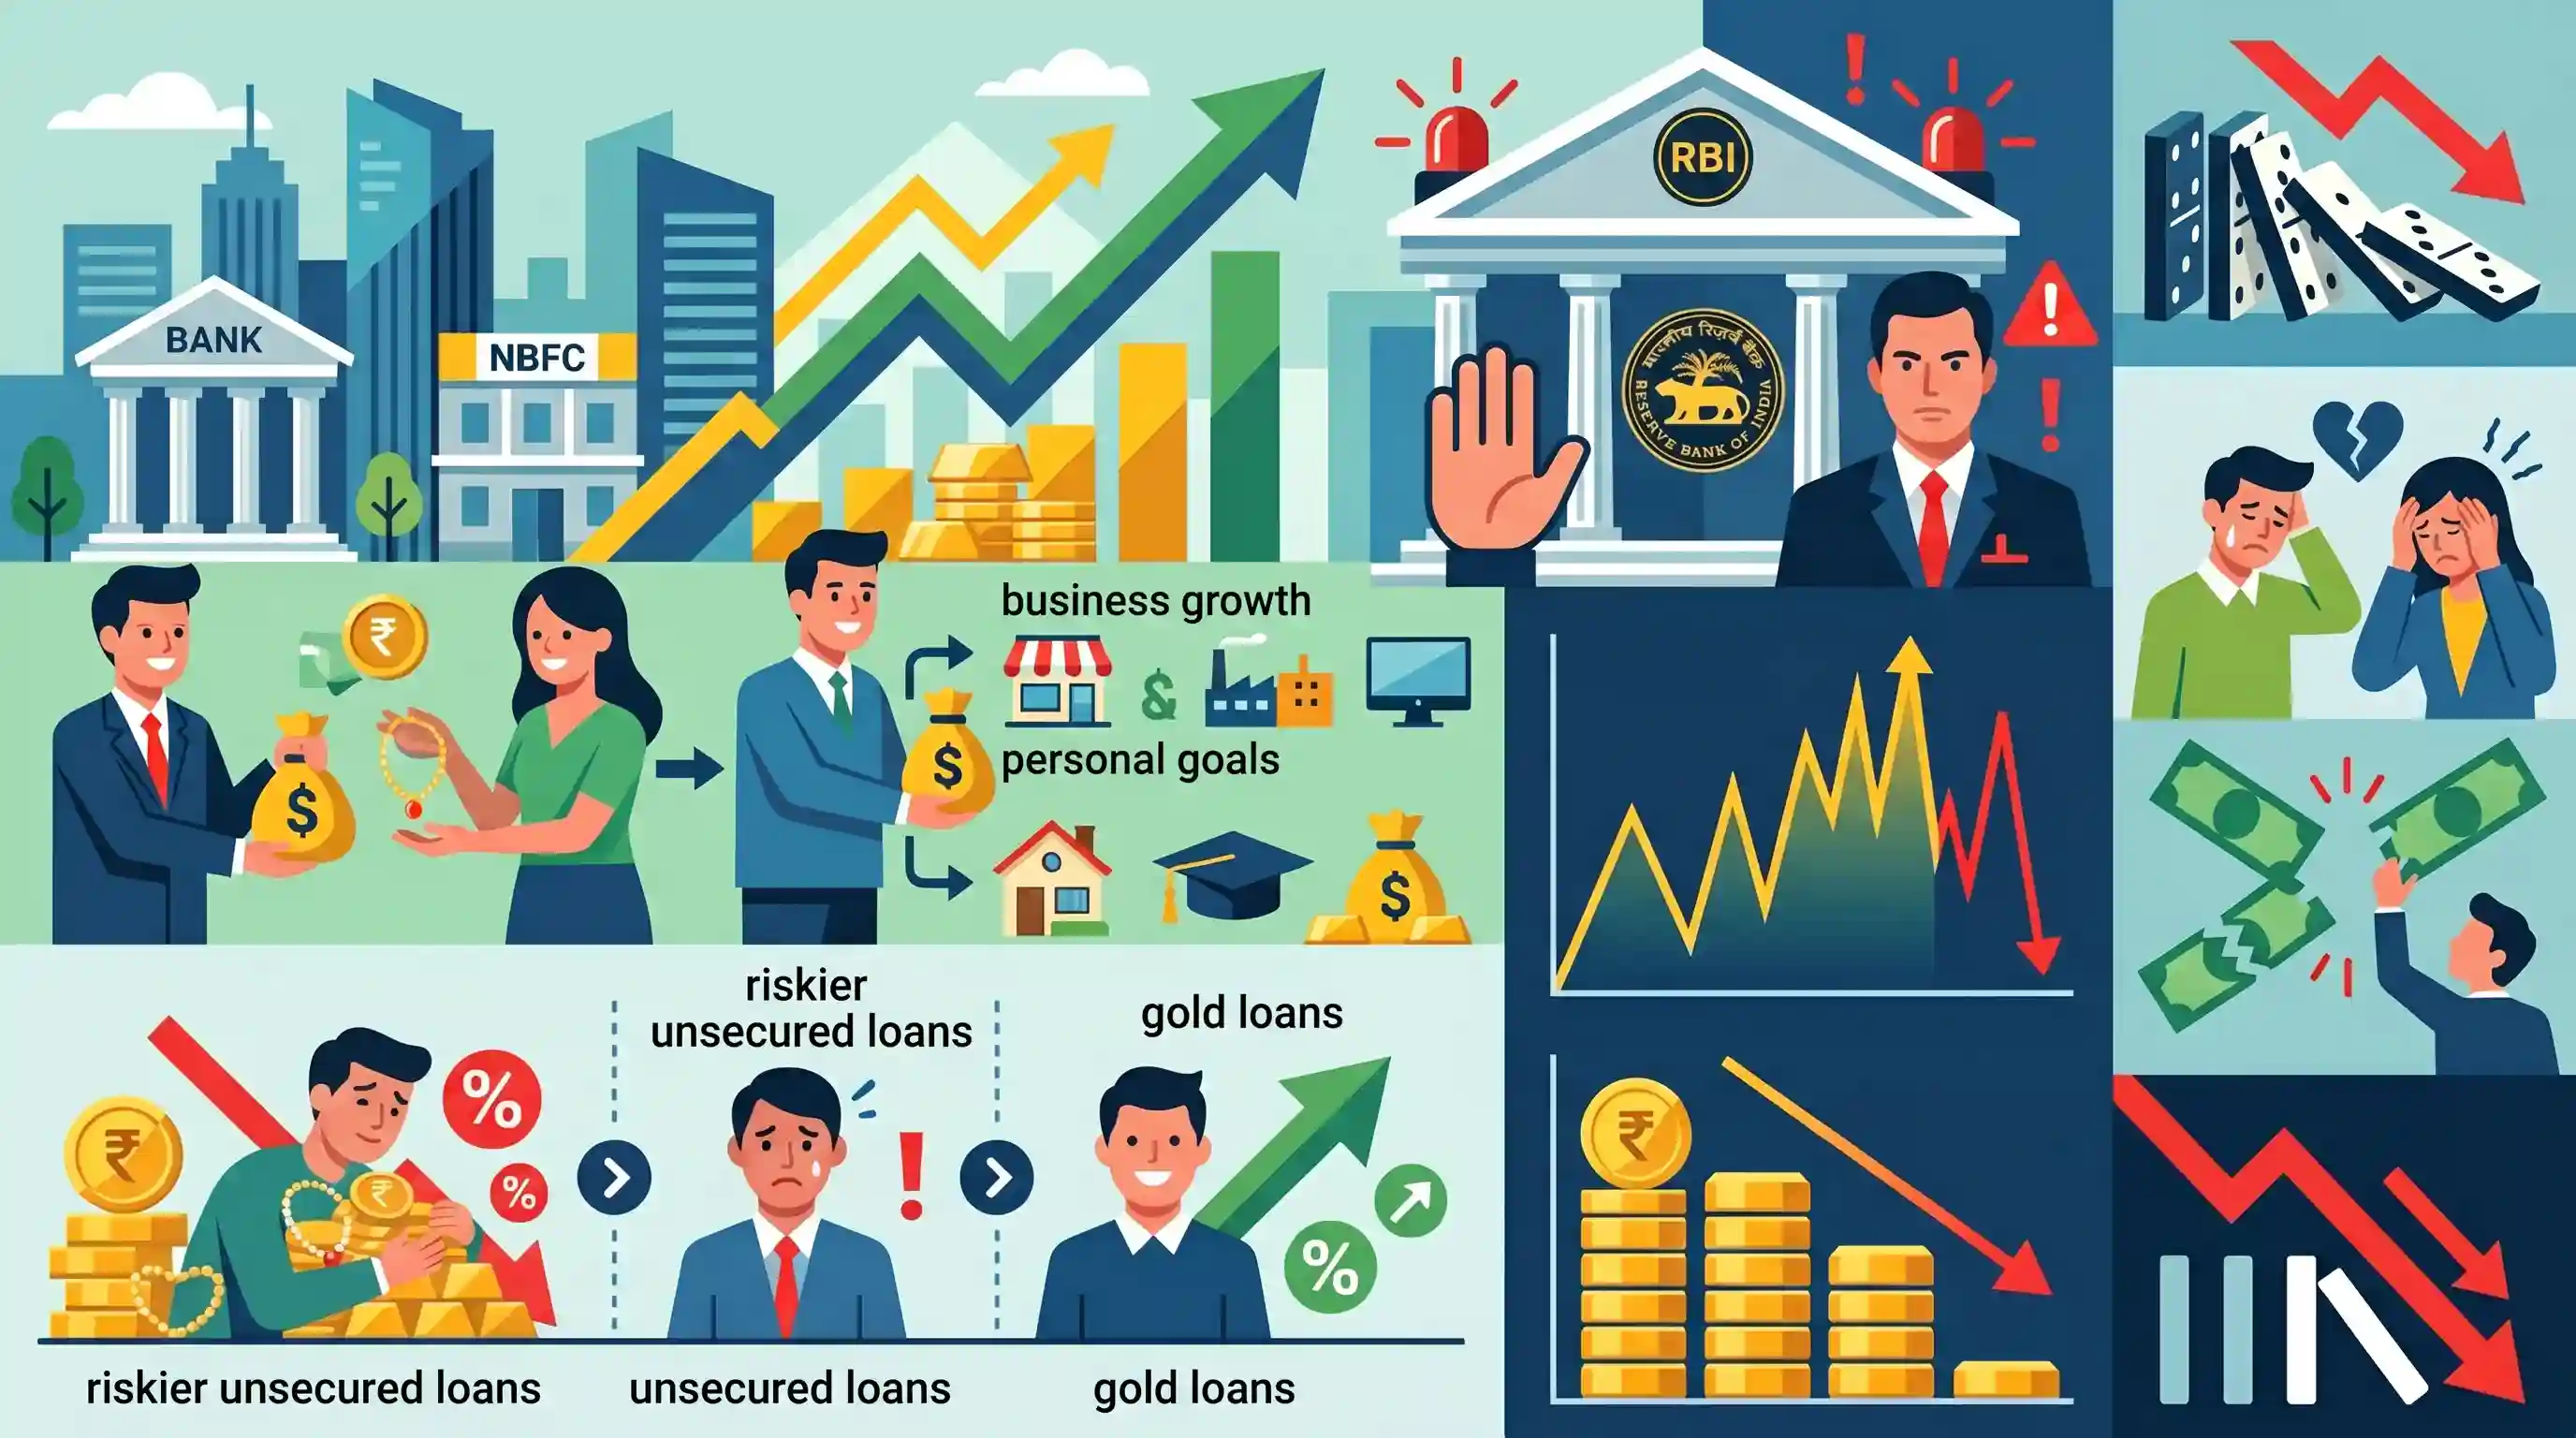
क्यों मायने रखता है
यह विकास भारत के खुदरा ऋण बाजारों (retail credit markets) में संरचनात्मक बदलावों, सुरक्षित ऋण (secured lending) द्वारा उच्च जोखिम वाले असुरक्षित ऋण (unsecured credit) के विस्थापन, और कमोडिटी की कीमतों में उतार-चढ़ाव से जुड़े प्रणालीगत जोखिमों के प्रबंधन में RBI द्वारा सामना की जाने वाली व्यापक-विवेकपूर्ण (macroprudential) चुनौतियों के एक उत्कृष्ट केस स्टडी के रूप में कार्य करता है।
सारांश
यह लेख भारतीय बैंकों और NBFCs में गोल्ड लोन में भारी उछाल का विश्लेषण करता है, जो सोने की बढ़ती कीमतों और उधारकर्ताओं के व्यवहार में आए संरचनात्मक बदलाव से प्रेरित है। मुख्यधारा के ऋणदाताओं (prime borrowers) द्वारा व्यावसायिक और व्यक्तिगत उद्देश्यों के लिए गोल्ड लोन का उपयोग तेजी से एक सस्ते वित्तीय साधन के रूप में किया जा रहा है, जो अधिक जोखिम वाले असुरक्षित व्यक्तिगत ऋणों (unsecured personal loans) को प्रतिस्थापित कर रहा है। हालांकि, भारतीय रिजर्व बैंक (RBI) ने इसके मैक्रोप्रूडेंशियल (समष्टि-विवेकपूर्ण) जोखिमों के प्रति आगाह किया है। RBI का मानना है कि सोने की कीमतों में अत्यधिक उतार-चढ़ाव और संभावित गिरावट से गिरवी रखी गई संपत्ति की सुरक्षा (LTV अनुपात) कमजोर हो सकती है, जिससे लोन डिफॉल्ट (ऋण भुगतान में चूक) की घटनाएं बढ़ सकती हैं।
मुख्य बिंदु
- गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) से मिलने वाले गोल्ड लोन में सालाना आधार पर 70% की वृद्धि दर्ज की गई, जो मई तक 3.3 लाख करोड़ रुपये (गैर-बैंकिंग ऋणों का 6%) तक पहुंच गया।
- सोने के आभूषणों के बदले मिलने वाले बैंक ऋण (बैंक क्रेडिट) में सालाना आधार पर 105% की वृद्धि दर्ज की गई, जो बढ़कर 5.1 लाख करोड़ रुपये (कुल बैंक क्रेडिट का 2.4%) हो गया।
- एक महत्वपूर्ण व्यवहारिक बदलाव हो रहा है, जिसमें प्राइम (prime) और एबव-प्राइम (above-prime) उधारकर्ताओं की हिस्सेदारी 43% से बढ़कर 52% हो गई है, जो गोल्ड लोन को अंतिम उपाय के आपातकालीन विकल्प के बजाय एक मुख्यधारा के वित्तीय लाभ उठाने वाले उपकरण (financial leveraging tool) के रूप में चुन रहे हैं।
- गोल्ड लोन के तेजी से विस्तार के साथ-साथ असुरक्षित व्यक्तिगत ऋणों (unsecured personal loans) की बकाया राशि में गिरावट आई है, विशेष रूप से सब-प्राइम (sub-prime) उधारकर्ताओं के बीच, जो रिटेल लोन क्रेडिट-मिक्स की सुरक्षा का समर्थन करता है।
- गोल्ड लोन में भारी उछाल को जनवरी 2026 में सोने की कीमतों के लगभग $5,500/औंस के शिखर पर पहुँचने से अत्यधिक गति मिली, हालांकि इसके बाद से कीमतें घटकर वापस लगभग $4,000/औंस पर आ गई हैं।
- RBI ने अपनी वित्तीय स्थिरता रिपोर्ट (Financial Stability Report) में आगाह किया है कि सोने की कीमतों में उतार-चढ़ाव पर पैनी नजर रखने की जरूरत है; कीमतों में लंबे समय तक गिरावट आने से गिरवी रखी गई संपत्ति का मार्जिन कम हो सकता है, कर्जदारों पर दबाव बढ़ सकता है और लोन-टू-वैल्यू (LTV) अनुपात के उल्लंघन के कारण डिफॉल्ट की स्थिति पैदा हो सकती है।
महत्वपूर्ण शब्द
भारतीय रिजर्व बैंक (RBI)

भारत का केंद्रीय बैंक और मौद्रिक प्राधिकरण, जिसकी स्थापना 1935 में हुई थी। यह बैंकिंग प्रणाली को नियंत्रित करता है, मौद्रिक नीति का प्रबंधन करता है, मुद्रा जारी करता है और वित्तीय स्थिरता बनाए रखता है।_
UPSC context
GS Paper III (भारतीय अर्थव्यवस्था)। मौद्रिक नीति, बैंकिंग विनियमन, मुद्रास्फीति नियंत्रण और वित्तीय प्रणाली की स्थिरता को समझने के लिए अत्यंत महत्वपूर्ण।
गैर-बैंकिंग वित्तीय कंपनियां (NBFCs)
कंपनी अधिनियम के तहत पंजीकृत वित्तीय संस्थान जो ऋण और अग्रिम जैसी बैंकिंग जैसी सेवाएं प्रदान करते हैं, लेकिन मांग जमा (demand deposits) स्वीकार नहीं कर सकते या चेक जारी नहीं कर सकते।
UPSC context
GS Paper III (भारतीय अर्थव्यवस्था)। संसाधन जुटाना (resource mobilization), वित्तीय समावेशन (financial inclusion), और शैडो बैंकिंग के नियमन (regulation of shadow banking) के तहत परीक्षण किया गया।
ऋण-टू-मूल्य (Loan-to-Value - LTV) अनुपात
ऋण राशि का उस परिसंपत्ति के मूल्यांकित मूल्य से वित्तीय अनुपात जो संपार्श्विक (collateral) के रूप में कार्य करती है, जिसका उपयोग ऋणदाताओं द्वारा जोखिम जोखिम (risk exposure) को सीमित करने के लिए किया जाता है।
UPSC context
GS Paper III (भारतीय अर्थव्यवस्था)। क्रेडिट पर विनियामक सीमाओं (regulatory caps), रिटेल एसेट क्वालिटी और प्रणालीगत वित्तीय जोखिम (systemic financial risk) के लिए महत्वपूर्ण।
मैक्रोप्रूडेंशियल रेगुलेशन (Macroprudential Regulation)
एक वित्तीय नियामक दृष्टिकोण जिसे व्यक्तिगत संस्थानों के बजाय संपूर्ण वित्तीय प्रणाली के प्रणालीगत जोखिमों (systemic risks) को कम करने और उसकी स्थिरता को बनाए रखने के लिए डिज़ाइन किया गया है।
UPSC context
GS Paper III (Indian Economy)। वित्तीय स्थिरता, संकट निवारण और RBI द्वारा प्रणालीगत जोखिम की निगरानी के लिए अत्यंत महत्वपूर्ण।
वाणिज्यिक बैंक (Commercial Banks)
वित्तीय संस्थान जो सार्वजनिक जमा स्वीकार करते हैं और उपभोग तथा निवेश के लिए ऋण प्रदान करते हैं, और औपचारिक अर्थव्यवस्था में ऋण के प्राथमिक माध्यम के रूप में कार्य करते हैं।
UPSC context
GS Paper III (भारतीय अर्थव्यवस्था)। बैंकिंग क्षेत्र के सुधारों, मौद्रिक नीति संचरण (monetary policy transmission) और परिसंपत्ति गुणवत्ता विश्लेषण (asset quality analysis) के लिए आवश्यक।
प्रारंभिक ट्रैप
RBI सभी ऋणदाताओं के लिए सभी स्वर्ण ऋणों (gold loans) पर 75% की एक समान लोन-टू-वैल्यू (LTV) सीमा अनिवार्य करता है।
अप्रैल 2026 से प्रभावी, RBI ने समान 75% की सीमा को एक श्रेणीबद्ध (tiered) LTV संरचना से बदल दिया है, जिससे छोटे गोल्ड लोन के लिए 85% तक लीवरेज की अनुमति मिलती है।
संबंधित अवधारणाएँ
भारत में बैंकों और NBFCs के बीच प्रमुख नियामक अंतर (regulatory differences) क्या हैं?
- मांग जमा (Demand deposits): व्यावसायिक बैंकों (commercial banks) के विपरीत, NBFCs मांग जमा (demand deposits - जो मांग किए जाने पर वापस योग्य हों) स्वीकार नहीं कर सकते हैं।
- भुगतान प्रणालियां: NBFCs भुगतान प्रणाली का हिस्सा नहीं हैं और वे अपने नाम पर आहरित (drawn) चेक जारी नहीं कर सकते हैं।
- जमा बीमा (Deposit insurance): NBFC जमाकर्ताओं को DICGC द्वारा प्रदान किया जाने वाला ₹5 लाख का सुरक्षा कवर नहीं मिलता है।
सॉवरेन गोल्ड बॉन्ड (SGB) योजना क्या है और इसका समष्टि आर्थिक (मैक्रोइकॉनॉमिक) उद्देश्य क्या है?
- भौतिक का विकल्प: SGBs सोने के ग्राम में मूल्यवर्गित सरकारी प्रतिभूतियां हैं, जो भौतिक सोने के विकल्प के रूप में कार्य करती हैं।
- मैक्रोइकोनॉमिक प्रभाव: निवेश मांग को पेपर गोल्ड (कागजी सोने) की ओर स्थानांतरित करके, SGBs आयात को नियंत्रित करते हैं और चालू खाता घाटे (Current Account Deficit) को कम करते हैं।
- निवेशकों को लाभ: निवेशकों को एक निश्चित वार्षिक ब्याज दर प्राप्त होती है, और परिपक्वता (maturity) पर पूंजीगत लाभ कर (capital gains tax) से छूट मिलती है।
अंतर-विषय पैटर्न
घरेलू बचत में बदलाव + पूंजी निर्माण
सोने की एवज में दिए जाने वाले ऋण (gold-backed borrowing) में तेज वृद्धि दर्शाती है कि परिवार अपनी भौतिक संपत्तियों का वित्तीयकरण (financialization) कर रहे हैं, जो भारत की शुद्ध घरेलू वित्तीय बचत (net household financial savings) और घरेलू पूंजी निर्माण में संरचनात्मक बदलावों को प्रतिबिंबित करता है।
सोने का आयात + चालू खाता घाटा (Current Account Deficit)
कॉलैटरल (गिरवी रखने) के लिए घरेलू स्तर पर सोने की बढ़ती मांग आयात में भारी उछाल ला सकती है, जो सीधे तौर पर भारत के व्यापार संतुलन, चालू खाता घाटा (CAD) और रुपये की अस्थिरता को प्रभावित करती है।

RBI का टियर-आधारित LTV फ्रेमवर्क और NBFCs तथा बैंकों के बीच परिचालन संबंधी अंतर (operational differences) 2026 के इकॉनमी MCQs में शामिल होने की अत्यधिक संभावना है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2026PrelimsGS1
Consider the following statements about the Non-Banking Financial Companies (NBFCs) in India : 1. NBFCs cannot accept demand deposits. 2. All the NBFCs operating in India have to be registered with the RBI. 3. NBFCs form part of the payment and settlement system and can issue cheque drawn on itself. 4. Deposit insurance facility of Deposit Insurance and Credit Guarantee Corporation (DICGC) is not available to the depositors of deposit taking NBFCs. Which of the statements given above is/are correct ?
- 2016PrelimsGS1
What is/are the purpose/purposes of Government's 'Sovereign Gold Bond Scheme' and 'Gold Monetization Scheme'? 1. To bring the idle gold lying with Indian households into the economy 2. To promote FDI in the gold and jewellery sector 3. To reduce India's dependence on gold imports Select the correct answer using the code given below.
