घरेलू ऋण प्रवृत्तियाँ और मैक्रोप्रूडेंशियल विनियामक चुनौतियाँ
स्रोत:द हिंदू ↗
क्यों मायने रखता है
भारत की समष्टि आर्थिक स्थिरता (macroeconomic stability), निजी खपत-प्रेरित विकास (private consumption-led growth) और बैंकिंग सेक्टर की परिसंपत्ति गुणवत्ता (asset quality) का विश्लेषण करने के लिए घरेलू ऋण के रुझानों और बचत के तौर-तरीकों को समझना अनिवार्य है, जो इसे GS पेपर III के लिए एक अति-महत्वपूर्ण विषय बनाता है।
सारांश
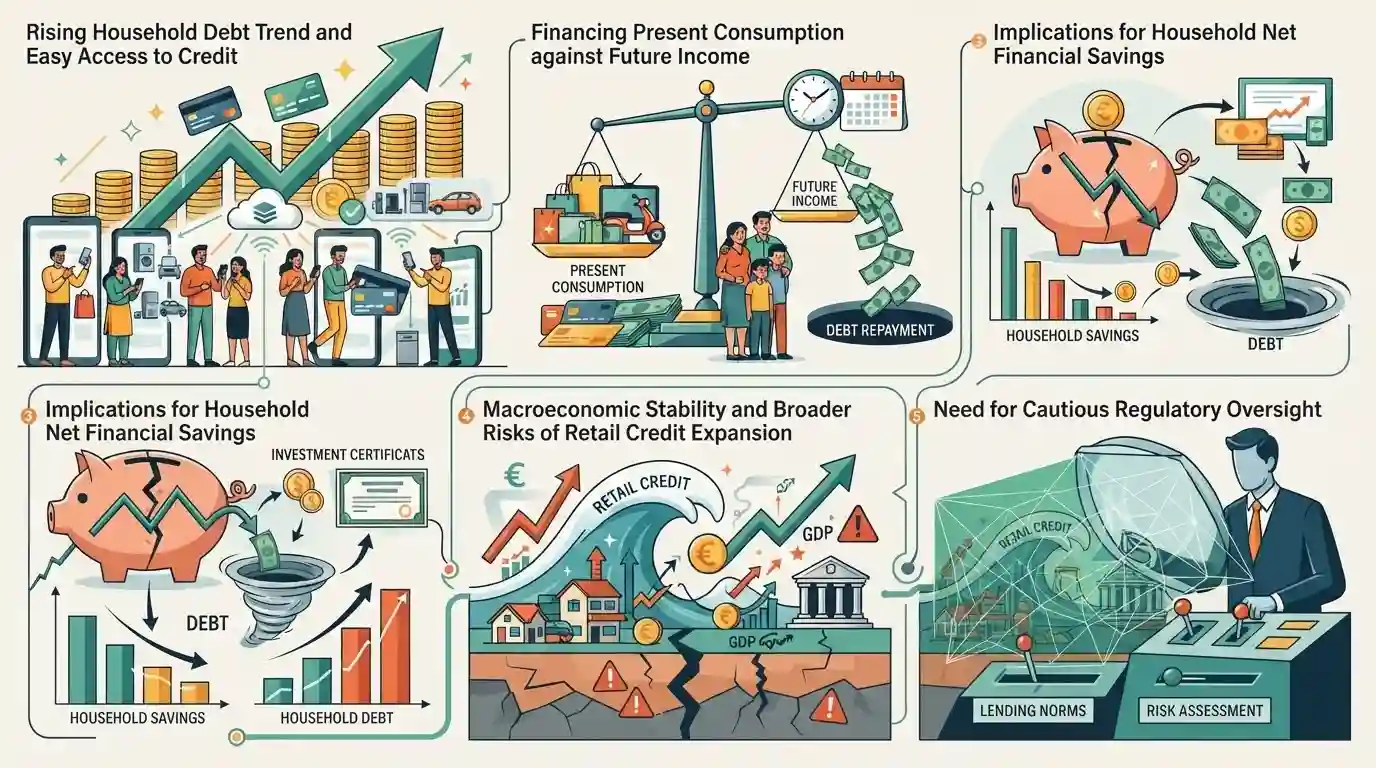
यह लेख भारत में घरेलू कर्ज के बढ़ते रुझान का परीक्षण करता है, और इस बात का विश्लेषण करता है कि कैसे ऋण तक आसान पहुँच ने भविष्य की आय के मुकाबले वर्तमान उपभोग को वित्तपोषित करने की दिशा में उपभोक्ता व्यवहार को बदल दिया है। यह घरेलू शुद्ध वित्तीय बचत, व्यापक आर्थिक स्थिरता और खुदरा ऋण विस्तार के व्यापक जोखिमों के लिए निहितार्थों को उजागर करता है, तथा सतर्क विनियामक निगरानी की आवश्यकता पर जोर देता है।
मुख्य बिंदु
- भारत में घरेलू ऋण गतिकी भविष्य की कमाई के मुकाबले वर्तमान उपभोग के वित्तपोषण की ओर बदलाव को दर्शाती है, जिससे बचत और देयता के पैटर्न में बदलाव आ रहा है।
- घरेलू वित्तीय बचतों की शुद्ध बचत में गिरावट मैक्रोइकॉनॉमिक स्थिरता, पूंजी निर्माण और दीर्घकालिक आर्थिक विकास को लेकर चिंताएं पैदा करती है।
- डिजिटल क्रेडिट और उपभोक्ता ऋणों की आसानी से उपलब्धता ने निम्न और मध्यम आय वाले परिवारों के बीच कमज़ोरियों को बढ़ा दिया है।
- बढ़ते घरेलू कर्ज से उत्पन्न होने वाले प्रणालीगत जोखिमों को रोकने के लिए वित्तीय समावेशन को मजबूत मैक्रोप्रूडेंशियल विनियमन के साथ संतुलित करना महत्वपूर्ण है।
महत्वपूर्ण शब्द
घरेलू कर्ज

व्यक्तिओं और परिवारों द्वारा देय कुल वित्तीय देनदारियाँ, जिनमें गृह ऋण, वाहन ऋण, और व्यक्तिगत ऋण तथा क्रेडिट कार्ड के बकाए जैसे असुरक्षित उपभोक्ता उधार शामिल हैं।
UPSC context
UPSC GS पेपर III (भारतीय अर्थव्यवस्था): यह उपभोक्ता क्षेत्रों की वृद्धि, विकास, ऋण प्रवृत्तियों और वित्तीय कमज़ोरियों की समझ का परीक्षण करता है।
शुद्ध वित्तीय बचत
घरेलू क्षेत्र की वित्तीय परिसंपत्तियां माइनस उनकी नई वित्तीय देनदारियां; यह अर्थव्यवस्था में उत्पादक पूंजी निर्माण के लिए उपलब्ध शुद्ध अधिशेष या बचत को इंगित करता है।
UPSC context
UPSC GS पेपर III (संसाधन जुटाना और बचत): घरेलू पूंजी सृజन और निवेश के रुझानों का मूल्यांकन करने के लिए महत्वपूर्ण।
रिटेल क्रेडिट विस्तार
उपभोक्ता-उन्मुख उधार (जैसे व्यक्तिगत ऋण, क्रेडिट कार्ड और डिजिटल क्रेडिट) में तेज वृद्धि, जिसे अक्सर दीर्घकालिक संपत्ति सृजन के बजाय तात्कालिक उपभोग की ओर निर्देशित किया जाता है।
UPSC context
UPSC GS Paper III (बैंकिंग सेक्टर और मौद्रिक नीति): क्रेडिट वृद्धि के जोखिमों, वित्तीय स्थिरता और प्रणालीगत सुभेद्यता का मूल्यांकन करता है।
नियामक निगरानी (रिस्क वेट)
केंद्रीय बैंकों द्वारा असुरक्षित खुदरा ऋणों पर जोखिम भार (risk weights) बढ़ाने जैसे पूंजी पर्याप्तता समायोजन, जिनका उद्देश्य जोखिम भरे ऋणों को महंगा बनाना और ऋणदाताओं को चूक (defaults) से बचाना है।
UPSC context
UPSC GS पेपर III (बैंकिंग नियम): केंद्रीय बैंक के उपकरणों, मैक्रो-प्रूडेंशियल नियमों और परिसंपत्ति गुणवत्ता प्रबंधन से जुड़े प्रश्नों के लिए आवश्यक।
प्रारंभिक ट्रैप
घरेलू क्षेत्र का कर्ज जीडीपी के 45.5% तक बढ़ गया
एस्पिरेंट्स अक्सर यह मान लेते हैं कि सकल घरेलू उधार (gross household borrowing) में वृद्धि का मतलब अपने आप घरेलू संपत्ति में उतनी ही वृद्धि है, और वे इस बात की अनदेखी कर देते हैं कि इस कर्ज का एक बड़ा हिस्सा संपत्ति सृजित करने वाली भौतिक या वित्तीय संपत्तियों के बजाय असुरक्षित अल्पकालिक खपत को वित्तपोषित कर रहा है।
संबंधित अवधारणाएँ
मैक्रोप्रूडेंशियल (समष्टि-विवेकपूर्ण) नियम क्या हैं और प्रणालीगत जोखिम को नियंत्रित करने के लिए RBI किन उपकरणों का उपयोग करता है?
- सिस्टेमिक फोकस: मैक्रोप्रूडेंशियल टूल्स का उद्देश्य वित्तीय प्रणाली में सिस्टमिक रिस्क को कम करना है, जो माइक्रोप्रूडेंशियल टूल्स से अलग हैं जो व्यक्तिगत संस्था के स्वास्थ्य पर ध्यान केंद्रित करते हैं।
- रिस्क वेट्स: RBI अत्यधिक क्रेडिट वृद्धि हतोत्साहित करने और पूंजी आवश्यकताओं को बढ़ाने के लिए विशिष्ट ऋण खंडों (जैसे, असुरक्षित खुदरा) पर जोखिम भारांक (risk weights) बढ़ाता है।
- कैपिटल बफर्स: काउंटरसाइक्लिकल कैपिटल बफर और लोन-टू-वैल्यू (LTV) सीमाएं क्रेडिट बूम के दौरान उपयोग किए जाने वाले क्लासिक मैक्रोप्रूडेंशियल उपकरण हैं।
अंतर-विषय पैटर्न
घरेलू बचत + बैंकिंग तरलता तनाव
घरेलू वित्तीय बचतों में शुद्ध गिरावट बैंकों को कॉर्पोरेट ऋण के वित्तपोषण के लिए अस्थिर थोक और विदेशी जमाओं पर निर्भर होने के लिए मजबूर करती है, जिससे मौद्रिक संचरण की परीक्षा होती है।
डिजिटल क्रेडिट + वित्तीय समावेशन ट्रेड-ऑफ़्स
रिटेल क्रेडिट का तीव्र डिजिटलीकरण वित्तीय समावेशन के लक्ष्यों को प्राप्त करने और कमज़ोर जनसांख्यिकी के बीच सिस्टेमैटिक ऋण के जालों को रोकने के बीच एक ट्रेड-ऑफ पैदा करता है।

RBI द्वारा असुरक्षित खुदरा ऋणों (unsecured retail loans) पर जोखिम-भारांक (risk-weight) में वृद्धि + घटती हुई घरेलू वित्तीय बचत = बहु-कथन (multi-statement) प्रीलिम्स प्रश्न के लिए मुख्य निशाना।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2017MainsGS3
Among several factors for India's potential growth, savings rate is the most effective one. Do you agree? What are the other factors available for growth potential?
- 2022PrelimsGS1
With reference to the Indian economy, consider the following statements: 1. A share of the household financial savings goes towards government borrowings. 2. Dated securities issued at market-related rates in auctions form a large component of internal debt. Which of the above statements is/are correct?
- 2020PrelimsGS1
In the context of the Indian economy, non-financial debt includes which of the following? 1. Housing loans owed by households 2. Amounts outstanding on credit cards 3. Treasury bills Select the correct answer using the code given below:
