हिमाचल के खनिज निष्कर्षण राजस्व में सत्तर प्रतिशत की वृद्धि
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह हिमाचल प्रदेश के राजकोष में खनन के आर्थिक योगदान, असंशोधित रॉयल्टी दरों से उत्पन्न चुनौतियों, अंतर-राज्यीय कराधान के मुद्दों और पारिस्थितिक रूप से संवेदनशील हिमालयी क्षेत्र में सतत खनन प्रथाओं को अपनाने की अनिवार्यता को रेखांकित करता है।
सारांश
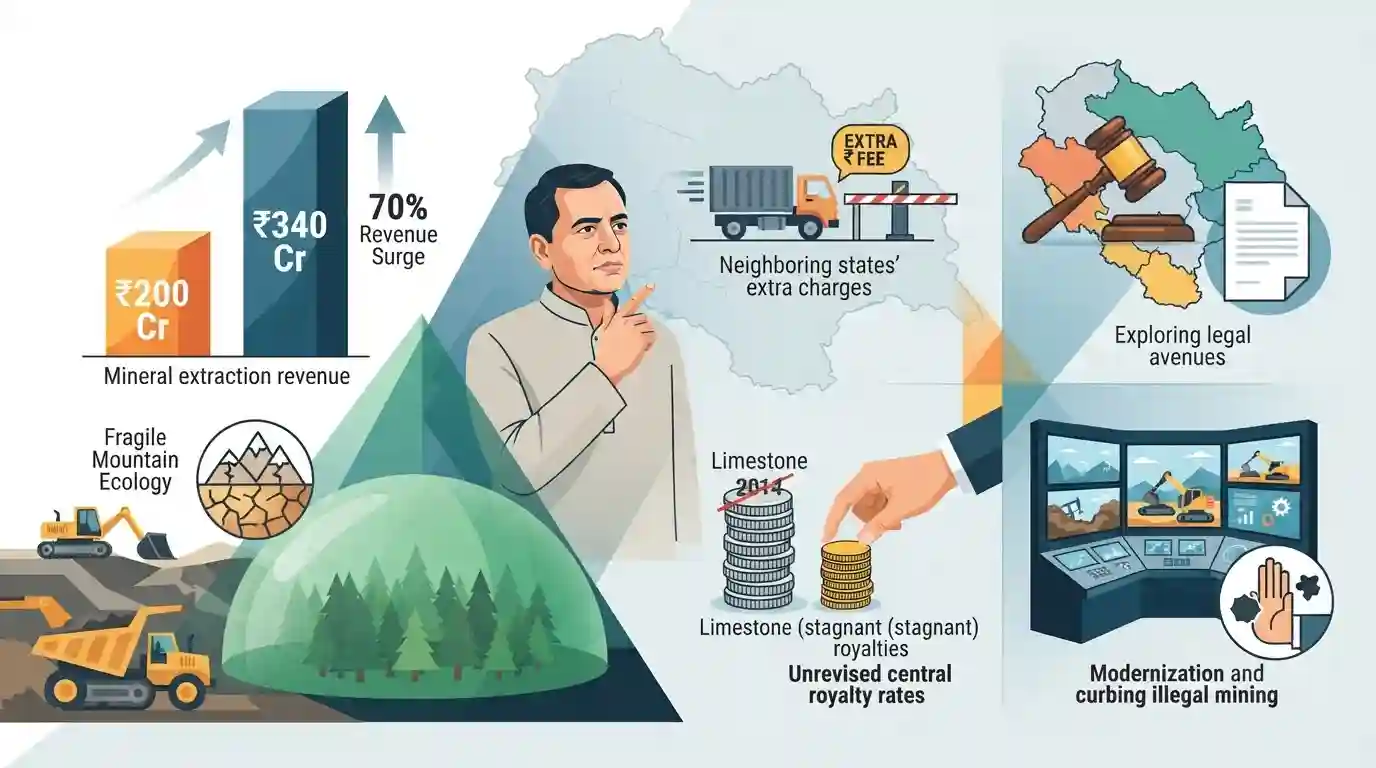
पिछले तीन वर्षों में हिमाचल प्रदेश के खनिज निष्कर्षण राजस्व में 70% की भारी वृद्धि हुई है, जो ₹200 करोड़ से बढ़कर ₹340 करोड़ हो गया है। मुख्यमंत्री सुखविंदर सिंह सुक्खू ने राज्य की संवेदनशील पर्वतीय पारिस्थितिकी को देखते हुए, पर्यावरण संरक्षण के साथ खनिज दोहन को संतुलित करने की महत्वपूर्ण आवश्यकता पर बल देते हुए इस वृद्धि को रेखांकित किया। उन्होंने पड़ोसी राज्यों द्वारा लघु खनिजों पर अतिरिक्त परिवहन शुल्क लगाने और वर्ष 2014 से चूना पत्थर की रॉयल्टी दरों को संशोधित करने में केंद्र सरकार की विफलता पर भी चिंता व्यक्त की, क्योंकि ये दोनों ही कारक राज्य की संभावित राजस्व सृजन क्षमता को सीमित कर रहे हैं। राज्य इस अतिरिक्त परिवहन शुल्क के खिलाफ कानूनी विकल्पों पर विचार कर रहा है और अवैध खनन पर रोक लगाने के लिए आधुनिकीकरण को बढ़ावा दे रहा है।
मुख्य बिंदु
- हिमाचल प्रदेश में खनिज निष्कर्षण से प्राप्त राजस्व पिछले तीन वर्षों में 70% बढ़कर ₹200 करोड़ से ₹340 करोड़ हो गया है।
- राज्य सरकार हिमाचल प्रदेश के पारिस्थितिक रूप से संवेदनशील पर्यावरण की रक्षा के लिए सतत और जिम्मेदार खनन पर बल दे रही है।
- पंजाब, हरियाणा और उत्तराखंड जैसे पड़ोसी राज्यों ने हिमाचल के लघु खनिजों पर अतिरिक्त परिवहन शुल्क लगा दिया है, जिससे राज्य कानूनी उपायों पर विचार करने के लिए प्रेरित हुआ है।
- चूना पत्थर की रॉयल्टी दरों को संशोधित करने में केंद्र सरकार की देरी के कारण हिमाचल प्रदेश का राजस्व प्रतिकूल रूप से प्रभावित हुआ है, जो वर्ष 2014 से अपरिवर्तित हैं।
- खनन विभाग राजस्व बढ़ाने और अवैध खनन गतिविधियों पर अंकुश लगाने के लिए डिजिटलीकरण और मजबूत निगरानी पर ध्यान केंद्रित कर रहा है।
महत्वपूर्ण शब्द
गौण खनिज

स्थानीय निर्माण के लिए उपयोग किए जाने वाले खनिज जैसे कि भवन निर्माण के पत्थर और रेत। MMDR अधिनियम, 1957 के तहत, राज्य सरकारों के पास उनके निष्कर्षण को विनियमित करने, रियायतें देने और रॉयल्टी लगाने का अनन्य अधिकार है।
UPSC context
GS-1 और GS-2; केंद्र बनाम राज्यों की विशिष्ट नियामक शक्तियों के संबंध में प्रीलिम्स में अक्सर पूछे जाने वाले विषय।
मुख्य खनिज
ऐसे खनिज जिन्हें स्पष्ट रूप से लघु खनिज के रूप में वर्गीकृत नहीं किया गया है, जैसे चूना पत्थर, लौह अयस्क और कोयला। केंद्र सरकार MMDR अधिनियम, 1957 के तहत उनके निष्कर्षण ढांचे को विनियमित करती है और उनकी रॉयल्टी दरें निर्धारित करती है।
UPSC context
GS-1 और GS-2; महत्वपूर्ण राष्ट्रीय संसाधनों और औद्योगिक इनपुट पर केंद्रीय क्षेत्राधिकार को समझने के लिए महत्वपूर्ण।
खनिजों पर रॉयल्टी
खनिज निष्कर्षण के लिए खनन पट्टाधारकों द्वारा राज्य सरकारों को भुगतान किया जाने वाला एक वैधानिक शुल्क। केंद्र सरकार मुख्य खनिजों के लिए दरें निर्धारित करती है; संशोधनों में देरी अक्सर केंद्र-राज्य राजकोषीय टकराव का कारण बनती है।
UPSC context
GS-2 (राजकोषीय संघवाद) & GS-3; राज्य की राजस्व चुनौतियों और संघ पर वित्तीय निर्भरता को रेखांकित करता है।
MMDR अधिनियम, 1957
भारत के खनन क्षेत्र को विनियमित करने वाला प्राथमिक कानून। यह खनिजों को मुख्य और गौण श्रेणियों में वर्गीकृत करता है, तथा प्राकृतिक संसाधनों पर केंद्र सरकार की नीति-निर्माण शक्तियों और राज्यों के प्रशासनिक अधिकारों को स्पष्ट करता है।
UPSC context
GS-2 (शासन व्यवस्था) और GS-3 (अर्थव्यवस्था); सभी खनन नीतियों, संसाधन आवंटन और विवाद समाधान के लिए आधारभूत कानून।
केंद्र सरकार (खनिज विनियमन)
केंद्रीय प्राधिकरण जिसे प्रमुख खनिजों को विनियमित करने, व्यापक खनन नीतियां तैयार करने और रॉयल्टी दरें निर्धारित करने का अधिकार प्राप्त है। इसके प्रशासनिक निर्णय सीधे तौर पर राज्य के राजकोष और खनन की पर्यावरणीय स्थिरता को प्रभावित करते हैं।
UPSC context
GS-2 (राजव्यवस्था); संघ के विधायी क्षेत्र और केंद्र-राज्य वित्तीय संबंधों पर इसके प्रत्यक्ष प्रभाव से संबंधित है।
प्रारंभिक ट्रैप
राज्य सरकारों के पास अपनी सीमाओं के भीतर उत्खनित चूना पत्थर सहित सभी खनिजों के लिए रॉयल्टी दरों को अधिसूचित और संशोधित करने की वैधानिक शक्ति होती है।
असत्य। MMDR अधिनियम के तहत, राज्य केवल गौण खनिजों के लिए नियम बनाते हैं और रॉयल्टी दरें निर्धारित करते हैं। केंद्र सरकार विशेष रूप से मुख्य खनिजों की रॉयल्टी में संशोधन करती है।
संबंधित अवधारणाएँ
खनिजों पर नियामक शक्ति केंद्र और राज्यों के बीच किस प्रकार विभाजित है?
- गौण खनिज: MMDR अधिनियम की धारा 15 के तहत राज्यों के पास रेत और बजरी जैसे खनिजों के लिए नियम बनाने और रॉयल्टी दरें निर्धारित करने का अनन्य अधिकार है।
- मुख्य खनिज: केवल केंद्र सरकार के पास ही इनके लिए रॉयल्टी दरों को अधिसूचित और संशोधित करने का वैधानिक अधिकार है, जिनमें चूना पत्थर, लौह अयस्क और कोयला शामिल हैं।
- पुनर्वर्गीकरण: खान मंत्रालय लक्षित रणनीतिक अन्वेषण को सुगम बनाने के लिए समय-समय पर खनिजों (जैसे, बेराइट्स, क्वार्ट्ज) को गौण से मुख्य के रूप में पुनर्वर्गीकृत करता है।
अंतर-राज्यीय खनिज परिवहन को प्रतिबंधित करने के संबंध में अनुच्छेद 301 क्या कहता है?
- व्यापार की स्वतंत्रता: अनुच्छेद 301 संपूर्ण भारत में व्यापार, वाणिज्य और समागम की स्वतंत्रता का प्रावधान करता है, जिससे राज्य-स्तरीय मनमाने आर्थिक अवरोधों को सीमित किया जा सके।
- भेदभावपूर्ण शुल्क: न्यायिक निर्णयों से यह स्थापित होता है कि राज्य सीमाओं के पार ले जाए जाने वाले वैध रूप से उत्खनित लघु खनिजों पर भेदभावपूर्ण प्रवेश शुल्क या परिवहन शुल्क नहीं लगा सकते हैं।
अंतर-विषय पैटर्न
राजकोषीय संघवाद और संसाधन रॉयल्टी
2014 से चूना पत्थर की रॉयल्टी में संशोधन करने में केंद्र की विफलता, संघ और राज्यों के बीच बढ़ते राजकोषीय टकराव को दर्शाती है, जो विभाज्य पूल, उपकर और GST मुआवजे को लेकर होने वाली बहसों को प्रतिबिंबित करती है।
हिमालयी पारिस्थितिकी बनाम खनन राजस्व
खनिज निष्कर्षण के माध्यम से राज्य के राजस्व को बढ़ाने का प्रयास अक्सर हिमालय की नाजुक वहन क्षमता से टकराता है, जो जोशीमठ भू-धंसाव और अचानक आने वाली बाढ़ जैसी आपदा प्रबंधन की चुनौतियों से जुड़ा हुआ है।

MMDR Act के तहत मुख्य बनाम गौण खनिजों पर केंद्र/राज्य का क्षेत्राधिकार, अनुच्छेद 301 के साथ मिलकर, Prelims के लिए एक उच्च-संभावना वाला क्षेत्र है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2023HPAS_PRELIMSGS1
Consider the following statements : (1) In Himachal Pradesh, Grant from the Centre is the highest percentage of revenue receipts. (2) In Himachal Pradesh, non-tax revenue is likely to increase to Rs. 3,769 crore in FY 2022-23 (BE). (3) In Himachal Pradesh, the tax revenue growth rate is estimated at 10.84 per cent in FY 2022-23 (BE). (4) In Himachal Pradesh, growth of subsidy expenditure is estimated to be 4.44 per cent in FY 2022-23 (BE). Choose the correct answer from the options given below :
- 2024HPAS_PRELIMSGS1
For the year 2022-23, match the Industry sub-sector in Himachal Pradesh with the percentage of workers employed in them : | List I (Industry Sub-sector) | List II (Percentage of workers employed) | |---|---| | (a) Mining and Quarrying | (i) 2 | | (b) Manufacturing | (ii) 41 | | (c) Electricity and Other Utilities | (iii) 50 | | (d) Construction | (iv) 7 | Choose the correct option : Code: (a) (b) (c) (d)
- 2025HPAS_PRELIMSGS1
Consider the following statements regarding public finance of Himachal Pradesh : (1) According to Budget Estimate for the year 2024-25, share of revenue expenditure out of total expenditure is around 80 percent. (2) Debt as a percentage of GSDP reached 75.33 during the year 2022-23. (3) State's own tax revenue as a percentage of total revenue for the year 2024-25 (BE) increased to 27.4. (4) During FY 2024-25 (BE) education and health sector were allocated Rs. 9995 and Rs. 8575 crores respectively. Choose the correct answer from the options given below :
