हिमाचल प्रदेश ने गैर-कर राजस्व बढ़ाने के लिए राज्य लॉटरी फिर शुरू की
स्रोत:rediff ↗
क्यों मायने रखता है
HPAS प्रीलिम्स के लिए, यह सीधे तौर पर राज्य के आर्थिक शासन से संबंधित है, जो राजकोषीय घाटे को प्रबंधित करने के लिए वैकल्पिक गैर-कर राजस्व की तलाश करने वाले राज्यों के एक उत्कृष्ट केस स्टडी के रूप में कार्य करता है। यह भारत में जुए/लॉटरी से जुड़े कानूनी ढांचे को भी केंद्र में लाता है, और राज्य के विषयों तथा संघ के विनियमों के बीच अंतर स्पष्ट करता है (सूची I की प्रविष्टि 40 राज्य लॉटरी को कवर करती है, भले ही जुआ मुख्य रूप से सूची II के अंतर्गत आता है)।
सारांश
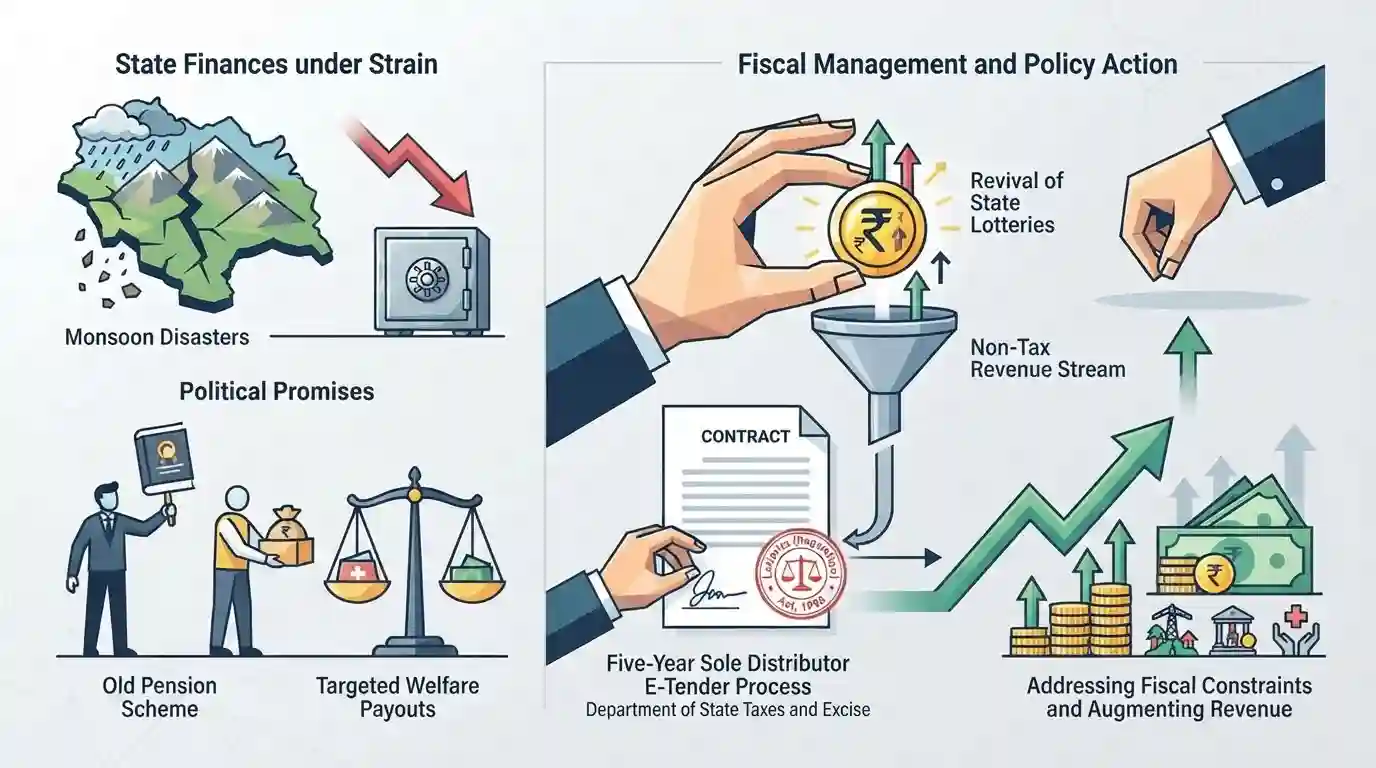
25 वर्षों के निलंबन के बाद, हिमाचल प्रदेश सरकार गंभीर राजकोषीय बाधाओं से निपटने और गैर-कर राजस्व को बढ़ाने के लिए सरकारी लॉटरी को फिर से शुरू कर रही है। राज्य कर एवं आबकारी विभाग वर्तमान में ई-टेंडर के माध्यम से एक एकल वितरक की तलाश कर रहा है, जो लॉटरी (विनियमन) अधिनियम, 1998 (Lotteries (Regulation) Act, 1998) के तहत संचालित पांच साल का अनुबंध प्रदान करेगा। इस कदम के पीछे मुख्य रूप से राजनीतिक वादों को पूरा करने का वित्तीय बोझ है—जैसे कि पुरानी पेंशन योजना (Old Pension Scheme) की बहाली और लक्षित कल्याणकारी भुगतान—और साथ ही हाल ही में मानसून से जुड़ी आपदाओं के कारण हुआ भारी वित्तीय नुकसान भी है।
मुख्य बिंदु
- हिमाचल प्रदेश अपने गैर-कर राजस्व स्रोतों को बढ़ावा देने के लिए 25 वर्षों के अंतराल के बाद राज्य-संचालित लॉटरी को फिर से शुरू कर रहा है।
- राज्य कर और आबकारी विभाग ने लॉटरी के प्रबंधन के लिए पांच साल की अवधि के लिए एकमात्र बिक्री एजेंट नियुक्त करने हेतु एक ई-टेंडर जारी किया है।
- पुरानी पेंशन योजना पर वापस लौटने, महिलाओं के लिए मासिक भत्ते जैसी कल्याणकारी योजनाओं को वित्तपोषित करने और मानसून से हुए व्यापक नुकसान से निपटने जैसी प्रतिबद्धताओं के कारण राज्य की वित्तीय स्थिति दबाव में है।
- लॉटरी को केंद्रीय लॉटरी (विनियमन) अधिनियम, 1998 के तहत विनियमित किया जाएगा, जो राज्य सरकारों को संसदीय शर्तों के अधीन लॉटरी का आयोजन, संचालन और प्रचार करने में सक्षम बनाता है।
महत्वपूर्ण शब्द
लॉटरी (विनियमन) अधिनियम, 1998

वर्ष 1998 का एक केंद्रीय कानून जो राज्य सरकारों को उनके अधिकार क्षेत्र के भीतर लॉटरी आयोजित करने, संचालित करने या प्रतिबंधित करने का अधिकार प्रदान करता है। यह परिचालन संबंधी पारदर्शिता को अनिवार्य बनाता है, पुरस्कार वितरण को विनियमित करता है, और पूरे भारत में राज्य-संचालित लॉटरी के संचालन के लिए कानूनी आधार स्थापित करता है।
UPSC context
केंद्र-राज्य विधायी विभाजन पर GS-2 (राजव्यवस्था) और राज्य के राजस्व संग्रहण तथा जुआ विनियमन पर GS-3 (अर्थव्यवस्था) का परीक्षण।
पुरानी पेंशन योजना (OPS)
एक परिभाषित-लाभ सेवानिवृत्ति प्रणाली जो सरकारी कर्मचारियों को उनके अंतिम आहरित वेतन की 50% गारंटीकृत पेंशन सुनिश्चित करती है। अनफंडेड (unfunded) होने के कारण, यह पूरी तरह से वर्तमान करदाताओं के राजस्व पर निर्भर करती है, जिससे हिमाचल प्रदेश जैसे राज्यों पर गंभीर राजकोषीय दबाव पड़ता है।
UPSC context
सार्वजनिक वित्त, राज्यों के ऋण बोझ, और परिभाषित-लाभ (defined-benefit) से परिभाषित-योगदान (defined-contribution) प्रणालियों में बदलाव पर GS-3 (अर्थव्यवस्था) टेस्ट।
लॉटरी (विनियमन) नियम, 2010
लॉटरी (विनियमन) अधिनियम, 1998 के तहत केंद्रीय नियम, जो राज्य सरकारों द्वारा पेपर और ऑनलाइन दोनों तरह की लॉटरी आयोजित करने के लिए विशिष्ट शर्तों की रूपरेखा तैयार करते हैं, तथा नियामक अनुपालन सुनिश्चित करने के साथ-साथ धोखाधड़ी वाली प्रथाओं से जुड़ी चिंताओं का समाधान करते हैं।
UPSC context
GS-2 (राजव्यवस्था) के लिए प्रासंगिक - यह समझने के लिए कि राज्य केंद्रीय जुआ और सट्टेबाजी कानूनों को कैसे लागू करते हैं।
राज्य कर एवं आबकारी विभाग (हिमाचल प्रदेश)
हिमाचल प्रदेश का वह प्रशासनिक प्राधिकरण जो राज्य-स्तरीय करों के प्रबंधन और संग्रह, उत्पाद शुल्क (जैसे शराब) को विनियमित करने तथा पुनः शुरू की गई राज्य लॉटरी प्रणाली सहित गैर-कर राजस्व सृजन पहलों की निगरानी के लिए जिम्मेदार है।
UPSC context
राजस्व संग्रह और राजकोषीय प्रबंधन के प्रशासनिक तंत्र के संबंध में HPAS General Studies (राज्य अर्थव्यवस्था) के लिए महत्वपूर्ण।
हिमाचल प्रदेश राज्य लॉटरी (विनियमन) नियम, 2026
हिमाचल प्रदेश सरकार द्वारा राज्य लॉटरी को फिर से शुरू करने की प्रक्रिया को विनियमित करने के लिए तैयार किए गए प्रारूप नियम। ये राज्य का राजस्व बढ़ाने के लिए पेपर और ऑनलाइन दोनों प्रकार की लॉटरी के संचालन, पारदर्शी कामकाज और पुरस्कार संरचना का विवरण देते हैं।
UPSC context
HPAS समसामयिकी के लिए अत्यधिक विशिष्ट, जो गैर-कर साधनों के माध्यम से वित्तीय संकट से निपटने के लिए राज्य के कानूनी तंत्र को रेखांकित करता है।
प्रारंभिक ट्रैप
राज्य-संचालित लॉटरियां राज्य सूची के अंतर्गत आती हैं, जिससे हिमाचल प्रदेश को पूर्ण नियामक और विधायी नियंत्रण प्राप्त होता है।
राज्य और GoI की लॉटरी वास्तव में संघ सूची (प्रविष्टि 40) के अंतर्गत आती हैं, जो एक केंद्रीय अधिनियम द्वारा विनियमित होती हैं। केवल सामान्य सट्टेबाजी/जुआ ही राज्य सूची (प्रविष्टि 34) में शामिल है।
संबंधित अवधारणाएँ
7वीं अनुसूची लॉटरी बनाम सट्टेबाजी और जुए को किस प्रकार वर्गीकृत करती है?
- संघ सूची: प्रविष्टि 40 विशेष रूप से भारत सरकार या राज्य सरकारों द्वारा आयोजित लॉटरी को कवर करती है।
- राज्य सूची: प्रविष्टि 34 सामान्य सट्टेबाजी और जुए को कवर करती है, जो राज्यों को निजी संस्थाओं पर विधायी शक्ति प्रदान करती है।
- संसदीय क्षेत्र: लॉटरी (विनियमन) अधिनियम, 1998, एक केंद्रीय कानून है जो राज्यों को संसदीय शर्तों के तहत लॉटरी चलाने के लिए सशक्त बनाता है।
FRBM मानदंडों के तहत राज्यों द्वारा ऋण लेने पर मुख्य प्रतिबंध क्या हैं?
- ऋण-जीएसडीपी लक्ष्य: एन. के. सिंह समिति ने राज्यों के लिए 20% की सीमा की सिफारिश की थी। हिमाचल प्रदेश ने 43% को पार कर लिया है, जो गंभीर राजकोषीय संकट का संकेत है।
- राजकोषीय घाटा सीमा: आमतौर पर FRBM ढांचे के तहत GSDP के 3% पर सीमित, जिसमें राज्यों के सुधारों से जुड़ी कभी-कभार सशर्त ढील भी दी जाती है।
- केंद्र की सहमति: संविधान के अनुच्छेद 293(3) के तहत, यदि राज्यों पर कोई बकाया ऋण है, तो उन्हें नया ऋण लेने के लिए केंद्र की सहमति की आवश्यकता होती है।
अंतर-विषय पैटर्न
OPS और अंतर-पीढ़ीगत राजकोषीय देनदारियां
गैर-वित्तपोषित पुरानी पेंशन योजना की ओर वापस लौटना लॉटरी जैसे राजस्व जुटाने के हताशापूर्ण उपायों को अपनाने के लिए मजबूर करता है। यह HP की वित्तीय स्थिति और दीर्घकालिक गैर-वित्तपोषित देनदारियों के बारे में RBI और CAG की हालिया चेतावनियों को रेखांकित करता है।
GST परिषद और लॉटरी पर एकसमान कराधान
राज्य की लॉटरियों पर ऐतिहासिक 38वीं जीएसटी परिषद के मतदान द्वारा निर्धारित एकसमान 28% जीएसटी दर लागू है। यह संवैधानिक कराधान परिवर्तनों को सीधे हिमाचल प्रदेश (HP) के वर्तमान गैर-कर राजस्व जुटाने के प्रयासों से जोड़ता है।

लॉटरी बनाम जुआ (gambling) के लिए 7वीं अनुसूची की प्रविष्टियों और हिमाचल प्रदेश (HP) के बढ़ते कर्ज-जीएसडीपी (debt-to-GSDP) अनुपात को मिलाकर प्रारंभिक परीक्षा (prelims) में एक पेचीदा कथन की उम्मीद करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2025HPAS_PRELIMSGS1
Who decides the disqualification of members of State Legislative Assembly, for matters other than those in the Tenth Schedule of the Constitution ?
- 2020HPAS_PRELIMSGS1
According to FRBM Act, India's fiscal deficit should not exceed:
- 2020HPAS_PRELIMSGS1
There are two statements for each question. In the light of these two statements, choose the most appropriate answer from the options given below. Statement 1: Revenue Deficit is the excess of revenue expenditure over revenue receipts. Statement 2: Effective Revenue Deficit is the difference between Revenue Deficit and Grants for Creation of Capital Assets.
