हिमाचल सहकारी बैंक को SHG लिंकेज के लिए राष्ट्रीय पुरस्कार मिला
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह लेख SHG-Bank Linkage कार्यक्रम में उत्कृष्ट प्रदर्शन करने वाले एक राज्य स्तरीय सहकारी बैंक की सफलता की एक ठोस कहानी प्रदान करता है। अभ्यर्थी जमीनी स्तर पर वित्तीय समावेशन (financial inclusion), ग्रामीण ऋण में सहकारी समितियों की भूमिका और महिला सशक्तिकरण के एक उपकरण के रूप में माइक्रोफाइनेंस से संबंधित Mains के उत्तरों में HPSCB और इसकी 'सशक्त महिला ऋण योजना' को केस स्टडी के रूप में उपयोग कर सकते हैं।
सारांश
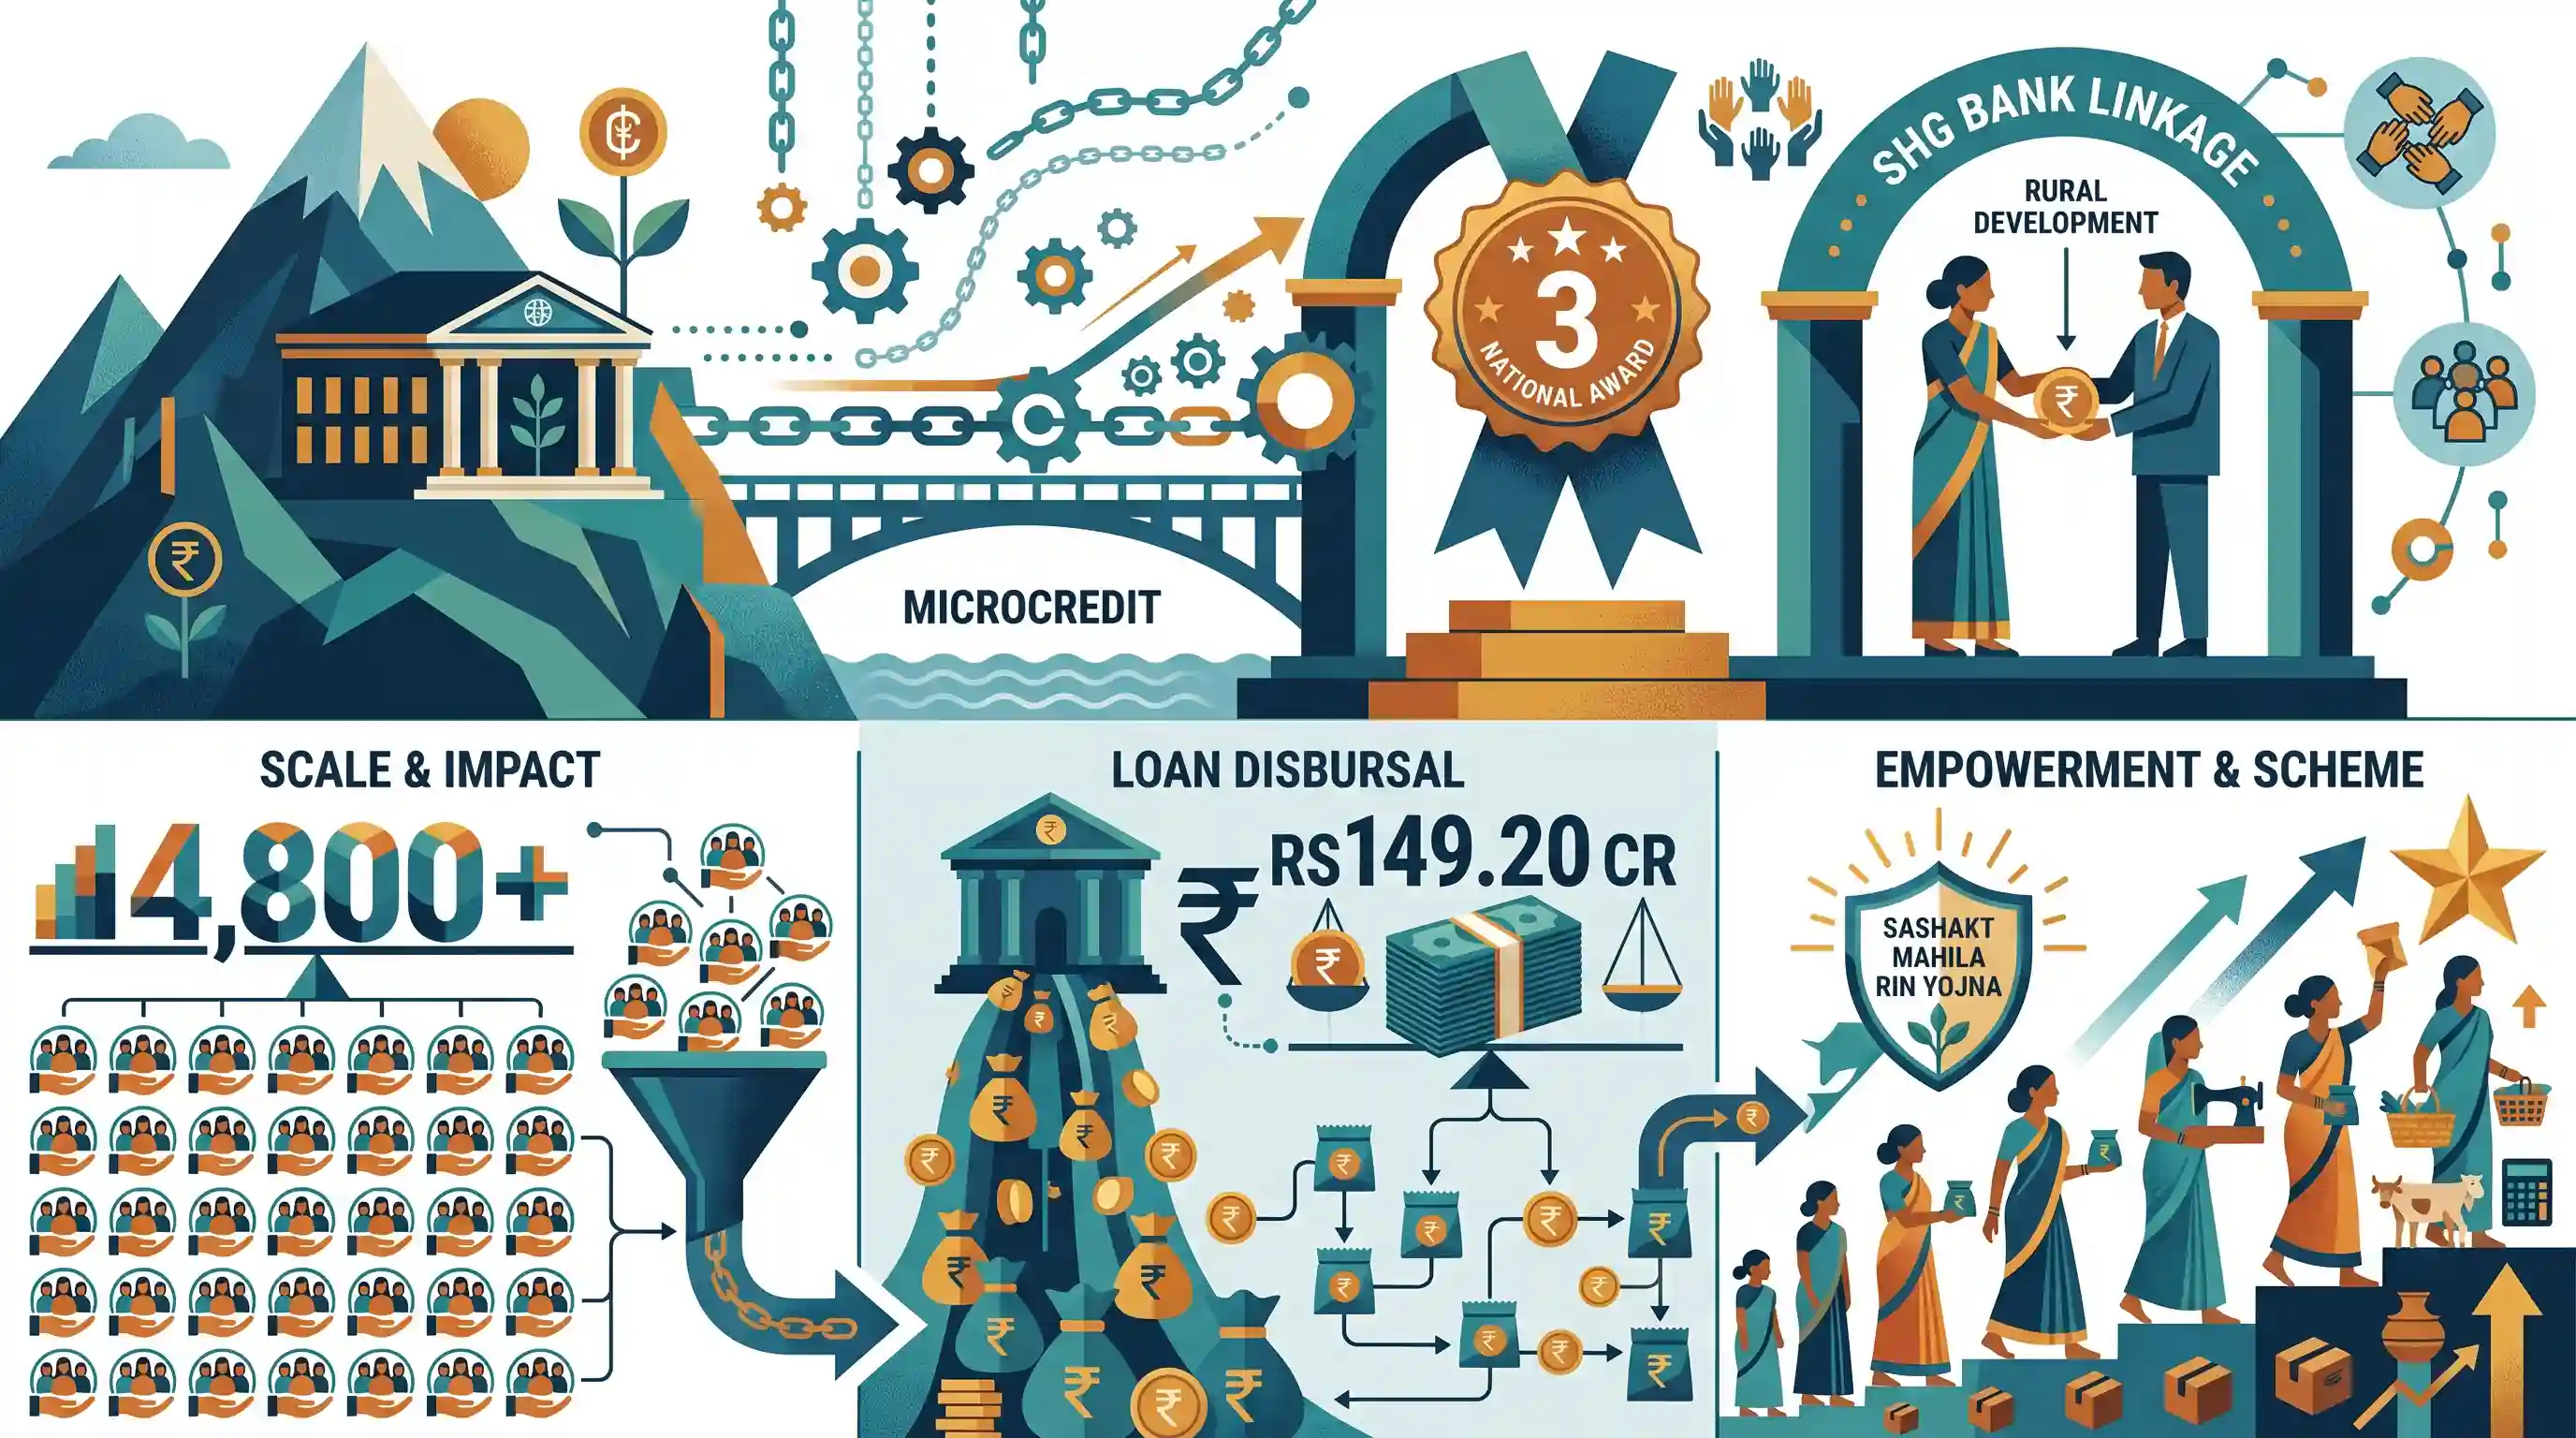
हिमाचल प्रदेश राज्य सहकारी बैंक (HPSCB) को वित्तीय वर्ष 2023-24 के लिए दीनदयाल अंत्योदय योजना - राष्ट्रीय ग्रामीण आजीविका मिशन (DAY-NRLM) के तहत SHG बैंक लिंकेज कार्यक्रम में अपने उत्कृष्ट प्रदर्शन के लिए राष्ट्रीय पुरस्कार से सम्मानित किया गया है। लगातार तीसरे वर्ष यह पुरस्कार जीतते हुए, बैंक ने 4,800 से अधिक स्वयं सहायता समूहों (SHGs) को 149.20 करोड़ रुपये का ऋण वितरित किया, जिससे महिला सशक्तिकरण को महत्वपूर्ण बढ़ावा मिला। बैंक की विशेष 'सशक्त महिला ऋण योजना' को ग्रामीण महिलाओं को प्रभावी ढंग से सूक्ष्म ऋण (microcredit) प्रदान करने के लिए भी रेखांकित किया गया।
मुख्य बिंदु
- हिमाचल प्रदेश स्टेट को-ऑपरेटिव बैंक (HPSCB) ने DAY-NRLM के तहत SHG बैंक लिंकेज कार्यक्रम के उत्कृष्ट क्रियान्वयन के लिए राष्ट्रीय पुरस्कार प्राप्त किया।
- यह उपलब्धि वित्तीय वर्ष 2023-24 के लिए HPSCB द्वारा लगातार तीसरे वर्ष यह मान्यता प्राप्त करने का प्रतीक है।
- वर्ष 2023-24 के दौरान, सहकारी बैंक ने 4,800 से अधिक स्वयं सहायता समूहों (SHGs) को कुल 149.20 करोड़ रुपये के ऋण वितरित किए।
- HPSCB ने 'सशक्त महिला ऋण योजना' भी लॉन्च की, जो ग्रामीण महिलाओं को सशक्त बनाने के उद्देश्य से एक समर्पित ऋण योजना है।
महत्वपूर्ण शब्द
स्वयं सहायता समूह-बैंक लिंकेज कार्यक्रम (SHG-BLP)

1992 में NABARD द्वारा शुरू किया गया एक सूक्ष्म वित्त (microfinance) मॉडल जो स्वयं सहायता समूहों (SHGs) को उनकी आंतरिक बचत और समूह अनुशासन का उपयोग करके औपचारिक बैंकिंग सेवाओं और बिना किसी संपार्श्विक के ऋण (collateral-free credit) तक पहुँच प्राप्त करने में सक्षम बनाता है।
UPSC context
GS Paper II एवं III; वित्तीय समावेशन, ग्रामीण ऋण तंत्र और गरीबी उन्मूलन रणनीतियों को समझने के लिए महत्वपूर्ण।
दीनदयाल अंत्योदय योजना-राष्ट्रीय ग्रामीण आजीविका मिशन (DAY-NRLM)
ग्रामीण विकास मंत्रालय के तहत एक प्रमुख गरीबी उन्मूलन योजना जो वित्तीय सेवाओं तक पहुंच और स्वरोजगार के माध्यम से आजीविका में सुधार के लिए ग्रामीण गरीब महिलाओं को स्वयं सहायता समूहों (SHGs) में संगठित करती है।
UPSC context
GS Paper II (सरकारी योजनाएं); सामाजिक सुरक्षा, ग्रामीण विकास और सशक्तीकरण के लिए संस्थागत ढांचे की समझ का मूल्यांकन करता है।
स्वयं सहायता समूह (SHGs)
10–20 व्यक्तियों (मुख्य रूप से महिलाओं) के स्वैच्छिक संघ, जो सदस्यों को आंतरिक ऋण प्रदान करने के लिए छोटी बचत जमा करते हैं और बाद में आय-सृजन गतिविधियों हेतु बैंक क्रेडिट (bank credit) प्राप्त करने के पात्र बनते हैं।
UPSC context
GS पेपर II (गवर्नेंस); समुदाय-आधारित विकास, सामाजिक पूंजी और जमीनी स्तर के शासन को समझने के लिए महत्वपूर्ण।
सूक्ष्म वित्त
कम आय वाले व्यक्तियों को प्रदान की जाने वाली वित्तीय सेवाएँ, जिनमें छोटे ऋण और बचत शामिल हैं, जिनके पास पारंपरिक बैंकिंग तक पहुँच नहीं है। ये सेवाएँ अक्सर समावेशी विकास को बढ़ावा देने के लिए SHGs के माध्यम से प्रदान की जाती हैं।
UPSC context
GS पेपर III (अर्थव्यवस्था); समावेशी विकास, ऋण सुलभता और अनौपचारिक साहूकारों पर निर्भरता कम करने के लिए मुख्य विषय।
सहकारी बैंक
सदस्य-स्वामित्व वाले ऐसे वित्तीय संस्थान जो मुख्य रूप से कृषि और ग्रामीण क्षेत्रों को ऋण प्रदान करते हैं, और स्थानीय स्तर पर वित्तीय समावेशन तथा लोकतांत्रिक प्रबंधन सुनिश्चित करने के लिए सहकारी सिद्धांतों पर कार्य करते हैं।
UPSC context
GS पेपर III (बैंकिंग); भारत की बहु-स्तरीय बैंकिंग संरचना और ग्रामीण वित्तीय स्थिरता के ज्ञान का परीक्षण करता है।
सशक्त महिला ऋण योजना
हिमाचल प्रदेश राज्य सहकारी बैंक की एक बिना गारंटी वाली (collateral-free) ऋण योजना, जो ग्रामीण महिलाओं में उद्यमिता और वित्तीय स्वतंत्रता को बढ़ावा देने के लिए ₹1.01 लाख तक के स्तरीय ऋण प्रदान करती है।
UPSC context
GS पेपर II (कल्याणकारी योजनाएं); सूक्ष्म ऋण और महिला-नेतृत्व वाले ग्रामीण विकास के एक स्थानीयकृत सफल मॉडल का प्रतिनिधित्व करता है।
ग्रामीण विकास मंत्रालय (MoRD)
ग्रामीण भारत के सामाजिक-आर्थिक विकास के लिए नोडल मंत्रालय, जो MGNREGA और DAY-NRLM सहित प्रमुख सामाजिक कल्याण कार्यक्रमों के कार्यान्वयन के लिए जिम्मेदार है।
UPSC context
GS पेपर II (शासन); राष्ट्रीय गरीबी उन्मूलन पहलों के पीछे के प्रशासनिक प्राधिकरण की पहचान करने के लिए आवश्यक।
प्रारंभिक ट्रैप
SHG-बैंक लिंकेज कार्यक्रम पूरी तरह से RBI द्वारा प्रबंधित और वित्तपोषित एक फ्लैगशिप पहल है।
SBLP की शुरुआत नाबार्ड (NABARD) द्वारा की गई थी, न कि RBI द्वारा। इसके अतिरिक्त, DAY-NRLM का प्रशासन ग्रामीण विकास मंत्रालय द्वारा किया जाता है, न कि वित्त मंत्रालय द्वारा।
संबंधित अवधारणाएँ
SHG-बैंक लिंकेज कार्यक्रम (SBLP) की मुख्य विशेषताएं क्या हैं?
- अग्रणी एजेंसी: 1992 में NABARD द्वारा शुरू की गई यह योजना दुनिया की सबसे बड़ी सूक्ष्म वित्त (microfinance) परियोजना के रूप में विकसित हुई है, जो बैंकिंग सुविधाओं से वंचित ग्रामीण आबादी को औपचारिक वित्त से जोड़ती है।
- संपार्श्विक-मुक्त ऋण: बैंक भौतिक संपार्श्विक के बजाय सामूहिक समूह गारंटी और बचत इतिहास के आधार पर ऋण प्रदान करते हैं, जो पीयर प्रेशर और सामाजिक पूंजी पर निर्भर होते हैं।
- DAY-NRLM एकीकरण: SBLP अब DAY-NRLM के तहत एक प्रमुख ऋण वितरण तंत्र है, जो स्थानीय ऋण वसूली को सुगम बनाने के लिए 'बैंक सखियों' (महिला बैंक एजेंटों) का उपयोग करता है।
भारत में ग्रामीण सहकारी बैंकिंग प्रणाली कैसे संरचित और विनियमित है?
- त्रि-स्तरीय ढांचा: यह आमतौर पर एक त्रि-स्तरीय संरचना का पालन करता है: शीर्ष स्तर पर राज्य सहकारी बैंक (SCBs), जिला केंद्रीय सहकारी बैंक (DCCBs), और ग्राम स्तर पर प्राथमिक कृषि ऋण समितियां (PACS)।
- दोहरा नियंत्रण: ऐतिहासिक रूप से बैंकिंग संचालन के लिए RBI (BR अधिनियम, 1949 के तहत) द्वारा और प्रबंधन तथा पंजीकरण के लिए सहकारी समितियों के रजिस्ट्रार द्वारा विनियमित।
- हालिया संशोधन: बैंकिंग विनियमन (संशोधन) अधिनियम 2020 ने जमाकर्ताओं की सुरक्षा के लिए सहकारी बैंकों पर RBI की प्रत्यक्ष पर्यवेक्षी और नियामक शक्तियों को महत्वपूर्ण रूप से बढ़ा दिया।
अंतर-विषय पैटर्न
SHG उत्पाद + ONDC मार्केट लिंकेज
DAY-NRLM का विकास केवल ऋण पहुंच (SHG-बैंक लिंकेज) से डिजिटल बाजार पहुंच की ओर परिवर्तित हो रहा है, जिसमें बिचौलियों को दरकिनार करने और ग्रामीण महिलाओं की आय बढ़ाने के लिए SHG उत्पादों को ONDC प्लेटफार्मों के साथ एकीकृत किया जा रहा है।
कृषि का महिलाकरण + SHG क्रेडिट
जैसे-जैसे ग्रामीण पुरुष पलायन कर रहे हैं, कृषि का महिलाकरण हो रहा है। SHG सूक्ष्म-ऋण (micro-credit) इन महिलाओं को इनपुट तक पहुँच प्राप्त करने और किसान उत्पादक संगठन (FPOs) बनाने के लिए सशक्त बनाता है, जो ग्रामीण कृषि गतिशीलता को बदल रहा है और संस्थागत ऋण की रिक्तता को भर रहा है।

NABARD की ऐतिहासिक SBLP भूमिका और लखपति दीदी जैसी हालिया DAY-NRLM उप-योजनाओं को जोड़ते हुए Prelims में एक मिश्रित-कथन (mixed-statement) वाले प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2015MainsGS2
The Self-Help Group (SHG) Bank Linkage Programme (SBLP), which is India's own innovation, has proved to be one of the most effective poverty alleviation and women empowerment programmes. Elucidate.
- 2020MainsGS2
Micro-Finance as an anti-poverty vaccine, is aimed at asset creation and income security of the rural poor in India". Evaluate the role of the Self Help Groups in achieving the twin objectives along with empowering women in rural India.
- 2021MainsGS2
Can the vicious cycle of gender inequality, poverty and malnutrition be broken through microfinancing of women SHGs? Explain with examples.
- 2014MainsGS3
In the villages itself no form of credit organization will be suitable except the cooperative society. -All India Rural Credit Survey. Discuss this statement in the background of agricultural finance in India. What constraints and challenges do financial institutions supplying agricultural finance face? How can technology be used to better reach and serve rural clients?
- 2023PrelimsGS1
Consider the following statements: 1. The Self-Help Group (SHG) programme was originally initiated by the State Bank of India by providing microcredit to the financially deprived. 2. In an SHG, all members of a group take responsibility for a loan that an individual member takes. 3. The Regional Rural Banks and Scheduled Commercial Banks support SHGs. How many of the above statements are correct?
