राजस्व घाटा अनुदान और राज्यों में राजकोषीय संघवाद की चुनौतियां
स्रोत:द हिंदू ↗
क्यों मायने रखता है
16वें वित्त आयोग द्वारा राजस्व घाटा अनुदान (Revenue Deficit Grants) को संभावित रूप से समाप्त किए जाने का विचार केंद्र-राज्य राजकोषीय संबंधों को चर्चा के केंद्र में ले आता है। UPSC उम्मीदवारों के लिए, यह मुद्दा भारत में राजकोषीय संघवाद (fiscal federalism) की चुनौतियों का उदाहरण पेश करता है, विशेष रूप से GST के बाद के दौर में विशेष श्रेणी/पहाड़ी राज्यों की संवेदनशीलता और क्षेत्रीय असमानताओं को संतुलित करने में अनुच्छेद 275 जैसे संवैधानिक सुरक्षा उपायों (constitutional safety nets) के महत्व को दर्शाता है।
सारांश
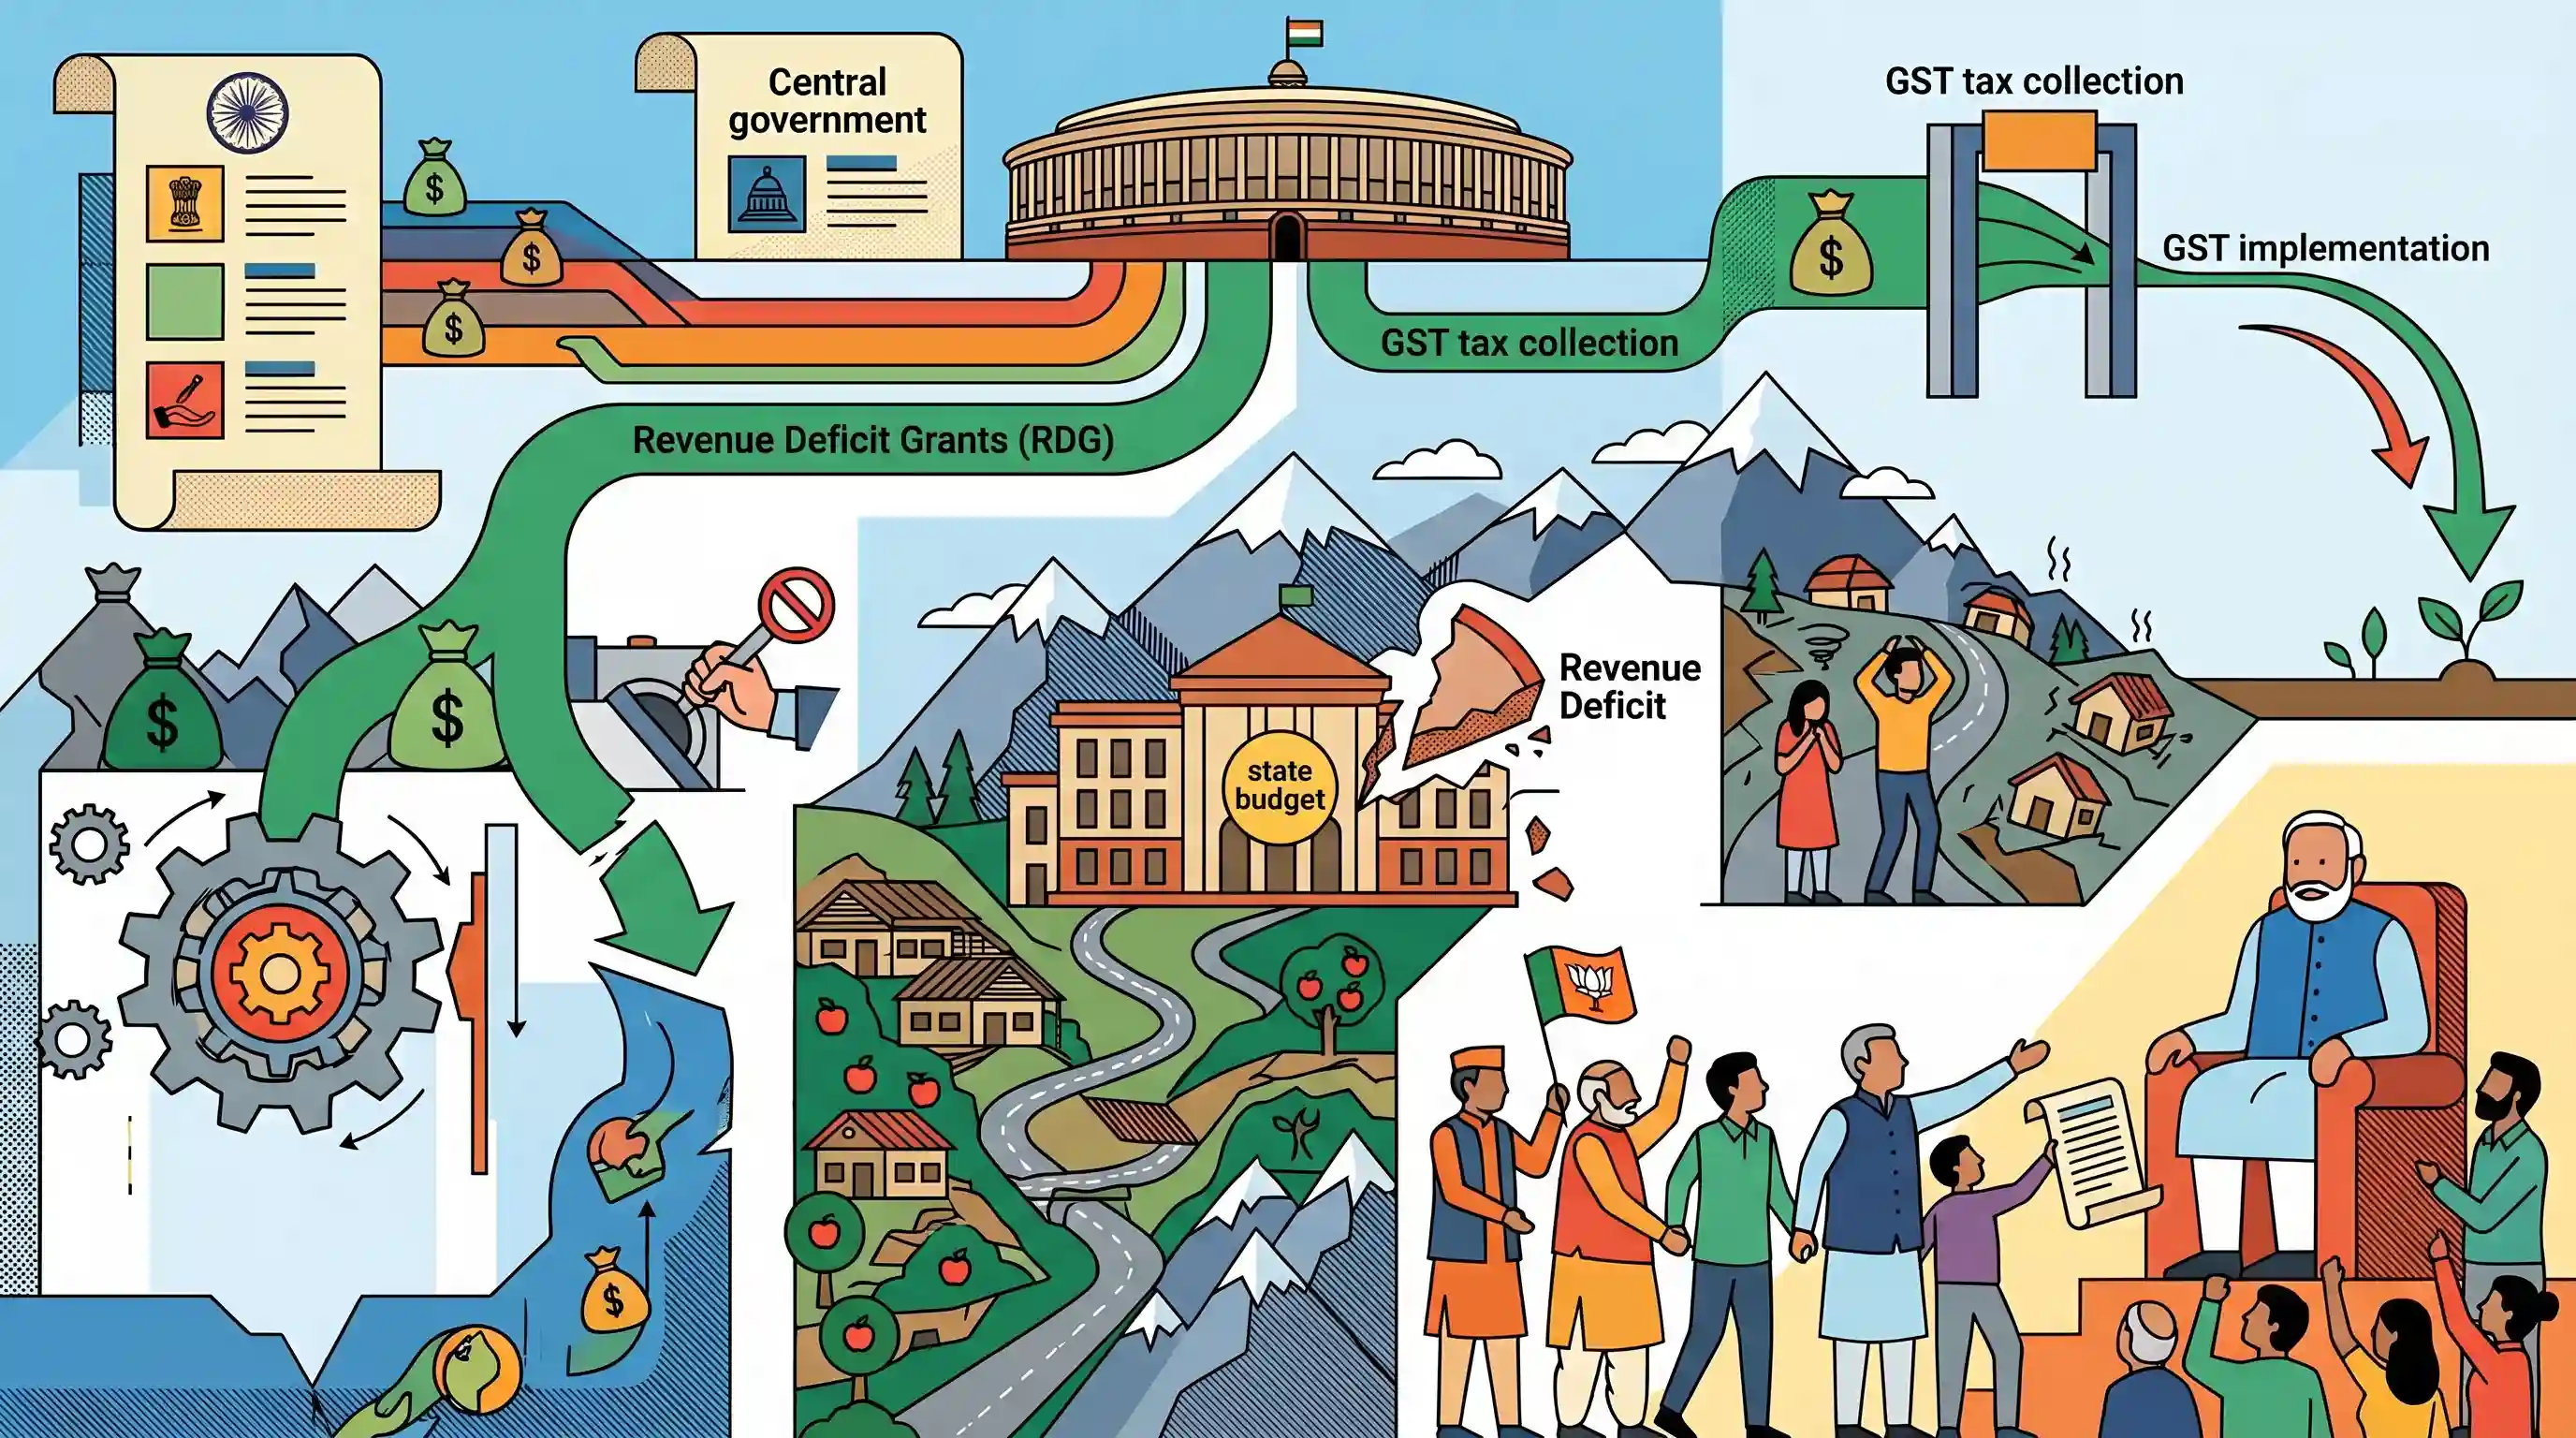
हिमाचल प्रदेश के मुख्यमंत्री सुखविंदर सिंह सुक्खू ने चेतावनी दी है कि 16वें वित्त आयोग (16th Finance Commission) द्वारा राजस्व घाटा अनुदान (Revenue Deficit Grants - RDG) को समाप्त करने की सिफारिश का राज्य की अर्थव्यवस्था पर दीर्घकालिक और विनाशकारी प्रभाव पड़ेगा। यह रेखांकित करते हुए कि RDG राज्य के बजट का 12.7% हिस्सा है, सुक्खू ने प्रधानमंत्री से अपील करने के लिए भाजपा नेताओं सहित एक संयुक्त, सर्वदलीय प्रयास का आग्रह किया है। उन्होंने इस बात पर जोर दिया कि संविधान के अनुच्छेद 275(1) के तहत प्रदान किया गया यह अनुदान एक पहाड़ी राज्य के लिए महत्वपूर्ण है, जिसका गठन शुद्ध वित्तीय व्यवहार्यता के बजाय जन-आकांक्षाओं के आधार पर किया गया था। इसके अलावा, GST लागू होने के बाद कर संग्रह वृद्धि घटकर 8% रह जाने के कारण राज्य पहले से ही वित्तीय चुनौतियों का सामना कर रहा है।
मुख्य बिंदु
- 16वें वित्त आयोग द्वारा राजस्व घाटा अनुदान (RDG) को समाप्त करने की सिफारिश हिमाचल प्रदेश को गंभीर रूप से प्रभावित करेगी, क्योंकि राज्य अपने बजट के 12.7% के लिए RDG पर निर्भर है।
- मुख्यमंत्री सुखविंदर सिंह सुक्खू ने अनुदान को समाप्त करने के विरोध में प्रधानमंत्री नरेंद्र मोदी से मिलने के लिए भाजपा विधायकों और सांसदों सहित एक सर्वदलीय प्रतिनिधिमंडल का आह्वान किया।
- RDG अनुच्छेद 275(1) के तहत एक संवैधानिक तंत्र है जिसे किसी राज्य की आकलित राजस्व प्राप्तियों और व्यय के बीच के अंतर को पाटने के लिए डिज़ाइन किया गया है।
- GST व्यवस्था के कार्यान्वयन से हिमाचल प्रदेश की कर संग्रह वृद्धि पहले ही 13-14% से गिरकर लगभग 8% हो गई है, जिसने राज्य के राजकोषीय तनाव को और बढ़ा दिया है।
- सुक्खू ने तर्क दिया कि हिमाचल प्रदेश जैसे पहाड़ी राज्यों का गठन सख्त वित्तीय व्यवहार्यता के बजाय क्षेत्रीय आकांक्षाओं को पूरा करने के लिए किया गया था, जिससे निरंतर केंद्रीय वित्तीय सहायता आवश्यक हो जाती है।
महत्वपूर्ण शब्द
राजस्व घाटा अनुदान (RDG)

वित्त आयोग द्वारा उन राज्यों को अनुशंसित वैधानिक हस्तांतरण, जिनका राजस्व व्यय कर हस्तांतरण (tax devolution) के बाद भी उनकी प्राप्तियों से अधिक होता है, ताकि यह सुनिश्चित किया जा सके कि वे बुनियादी सार्वजनिक सेवाओं को बनाए रख सकें।
UPSC context
GS-III भारतीय अर्थव्यवस्था; राजकोषीय असंतुलन और संसाधन की कमी से जूझ रहे राज्यों को सहायता प्रदान करने में संघ की भूमिका को समझने के लिए आवश्यक।
अनुच्छेद 275(1)
संवैधानिक प्रावधान जो संसद को जरूरतमंद राज्यों को वित्तीय सहायता (सहायता अनुदान) प्रदान करने के लिए सशक्त बनाता है, विशेष रूप से विकासात्मक परियोजनाओं या जनजातीय कल्याण को बढ़ावा देने के लिए।
UPSC context
GS-II राजव्यवस्था/संघवाद; क्षेत्रीय असमानताओं को दूर करने के लिए संवैधानिक तंत्र और अनिवार्य वित्तीय हस्तांतरण के ज्ञान का परीक्षण करता है।
16वां वित्त आयोग
अरविंद पनगढ़िया की अध्यक्षता वाला एक संवैधानिक निकाय, जिसे 2026–2031 के लिए केंद्र और राज्यों के बीच टैक्स-शेयरिंग फॉर्मूला और अनुदान सिद्धांतों की सिफारिश करने का कार्य सौंपा गया है।
UPSC context
GS-III अर्थव्यवस्था/सामयिक मामले; वर्तमान राजकोषीय नीति में बदलावों और राज्यों के संसाधन आवंटन के विकसित होते मानदंडों को समझने के लिए महत्वपूर्ण।
वित्त आयोग
एक संवैधानिक निकाय (अनुच्छेद 280) जिसे संघ और राज्यों के बीच वित्तीय संसाधनों के वितरण की सिफारिश करने के लिए राष्ट्रपति द्वारा प्रत्येक पांच वर्ष में नियुक्त किया जाता है।
UPSC context
GS-II Polity; एक प्रमुख संवैधानिक संस्था जिसकी संरचना, शक्तियों और राजकोषीय संघवाद में भूमिका का अक्सर परीक्षण किया जाता है।
सहकारी संघवाद
शासन का एक ऐसा मॉडल जिसमें केंद्र और राज्य सरकारें राष्ट्रीय लक्ष्यों को प्राप्त करने के लिए भागीदारों के रूप में कार्य करती हैं, और सहयोगी संस्थानों के माध्यम से क्षेत्रीय आवश्यकताओं तथा राष्ट्रीय प्राथमिकताओं के बीच संतुलन बनाए रखती हैं।
UPSC context
GS-II संघवाद; भारत में सरकार के विभिन्न स्तरों के बीच शक्ति-साझाकरण और सहयोग से संबंधित एक मौलिक विषय।
वस्तु एवं सेवा कर (GST)
एक व्यापक, गंतव्य-आधारित अप्रत्यक्ष कर जिसने भारत के बाजार को एकीकृत किया, लेकिन कर राजस्व जुटाने की राज्यों की स्वतंत्र शक्ति को सीमित कर दिया, जिससे उनके राजकोषीय विकास पर प्रभाव पड़ा।
UPSC context
GS-III अर्थव्यवस्था; कर सुधारों और राज्यों की राजकोषीय स्वायत्तता तथा राजस्व वृद्धि पर उनके दीर्घकालिक प्रभाव के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
राजस्व घाटा अनुदान अनुच्छेद 282 के तहत केंद्र द्वारा प्रदान किए जाने वाले विवेकाधीन अनुदान हैं।
RDGs अनुच्छेद 275(1) के तहत वैधानिक सहायता अनुदान हैं, जिन्हें वित्त आयोग की सिफारिशों के आधार पर हस्तांतरण के बाद के अंतराल (post-devolution gaps) को पाटने के लिए अनिवार्य किया गया है, न कि अनुच्छेद 282 के तहत विवेकाधीन अनुदान।
संबंधित अवधारणाएँ
भारतीय संविधान में अनुच्छेद 275 और अनुच्छेद 282 के तहत दिए जाने वाले अनुदानों के बीच क्या अंतर है?
- अनुच्छेद 275 (सांविधिक): वित्तीय सहायता की आवश्यकता वाले राज्यों को वित्त आयोग की सिफारिशों के आधार पर भारत की संचित निधि से प्रदान किया जाता है।
- अनुच्छेद 282 (विवेकाधीन): केंद्र या राज्यों द्वारा किसी भी सार्वजनिक उद्देश्य के लिए दिए जाने वाले अनुदान, जिनका ऐतिहासिक रूप से वित्त आयोग के दायरे से बाहर योजना अनुदानों (plan grants) के लिए उपयोग किया जाता रहा है।
राजस्व घाटा अनुदान (RDG) का मूल उद्देश्य क्या है?
- मुख्य उद्देश्य: यह केंद्रीय कर हस्तांतरण (devolution) पूरा होने के बाद, राज्य के अनुमानित राजस्व व्यय और राजस्व प्राप्तियों के बीच के अंतर को पाटता है।
- असंतुलन को दूर करना: ऊर्ध्वाधर राजकोषीय असंतुलन को दूर करने के लिए एक लक्षित तंत्र के रूप में कार्य करता है, विशेष रूप से पहाड़ी राज्यों जैसे संरचनात्मक राजस्व-जुटाने की सीमाओं वाले राज्यों के लिए।
अंतर-विषय पैटर्न
GST का प्रभाव + राज्यों की राजकोषीय स्वायत्तता
GST मुआवजे की अवधि की समाप्ति और 16वें FC द्वारा RDGs को समाप्त करने के कदम ने राज्यों के राजस्व पर एक गंभीर दोहरा दबाव (double squeeze) डाल दिया है, जो सहकारी संघवाद (cooperative federalism) की सीमाओं का परीक्षण कर रहा है।
विशेष श्रेणी के दर्जे की बहाली
जैसे-जैसे RDG जैसे बिना शर्त हस्तांतरण समाप्त हो रहे हैं, 'क्षेत्रीय आकांक्षाओं' पर गठित पहाड़ी राज्य सशर्त या पूंजी-संबद्ध सहायता सुनिश्चित करने के लिए औपचारिक विशेष श्रेणी के दर्जे की अपनी मांगों को संभवतः और तेज़ करेंगे।

2026 में अनुच्छेद 275 के वैधानिक अनुदान (statutory grants) बनाम अनुच्छेद 282 के विवेकाधीन अनुदान (discretionary grants) के बीच तुलना करने वाले एक बहु-कथनीय (multi-statement) प्रिलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
