राजस्व घाटा अनुदान रोकने पर हिमाचल के सीएम पीएम मोदी से करेंगे मुलाकात
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
हस्तांतरण-पश्चात राजस्व घाटा अनुदान (PDRDG) में कमी और इसे बंद किया जाना संरचनात्मक रूप से निर्भर राज्यों के लिए एक गंभीर राजकोषीय झटका है। यह लेख GS2 और GS3 के लिए अत्यधिक प्रासंगिक है क्योंकि यह राजकोषीय संघवाद (fiscal federalism) के वास्तविक तनावों, वित्त आयोग की भूमिका और केंद्र की वित्तीय नीतियों के खिलाफ मुकदमा करने के लिए राज्यों द्वारा अनुच्छेद 131 का उपयोग करने की बढ़ती संभावना को दर्शाता है।
सारांश
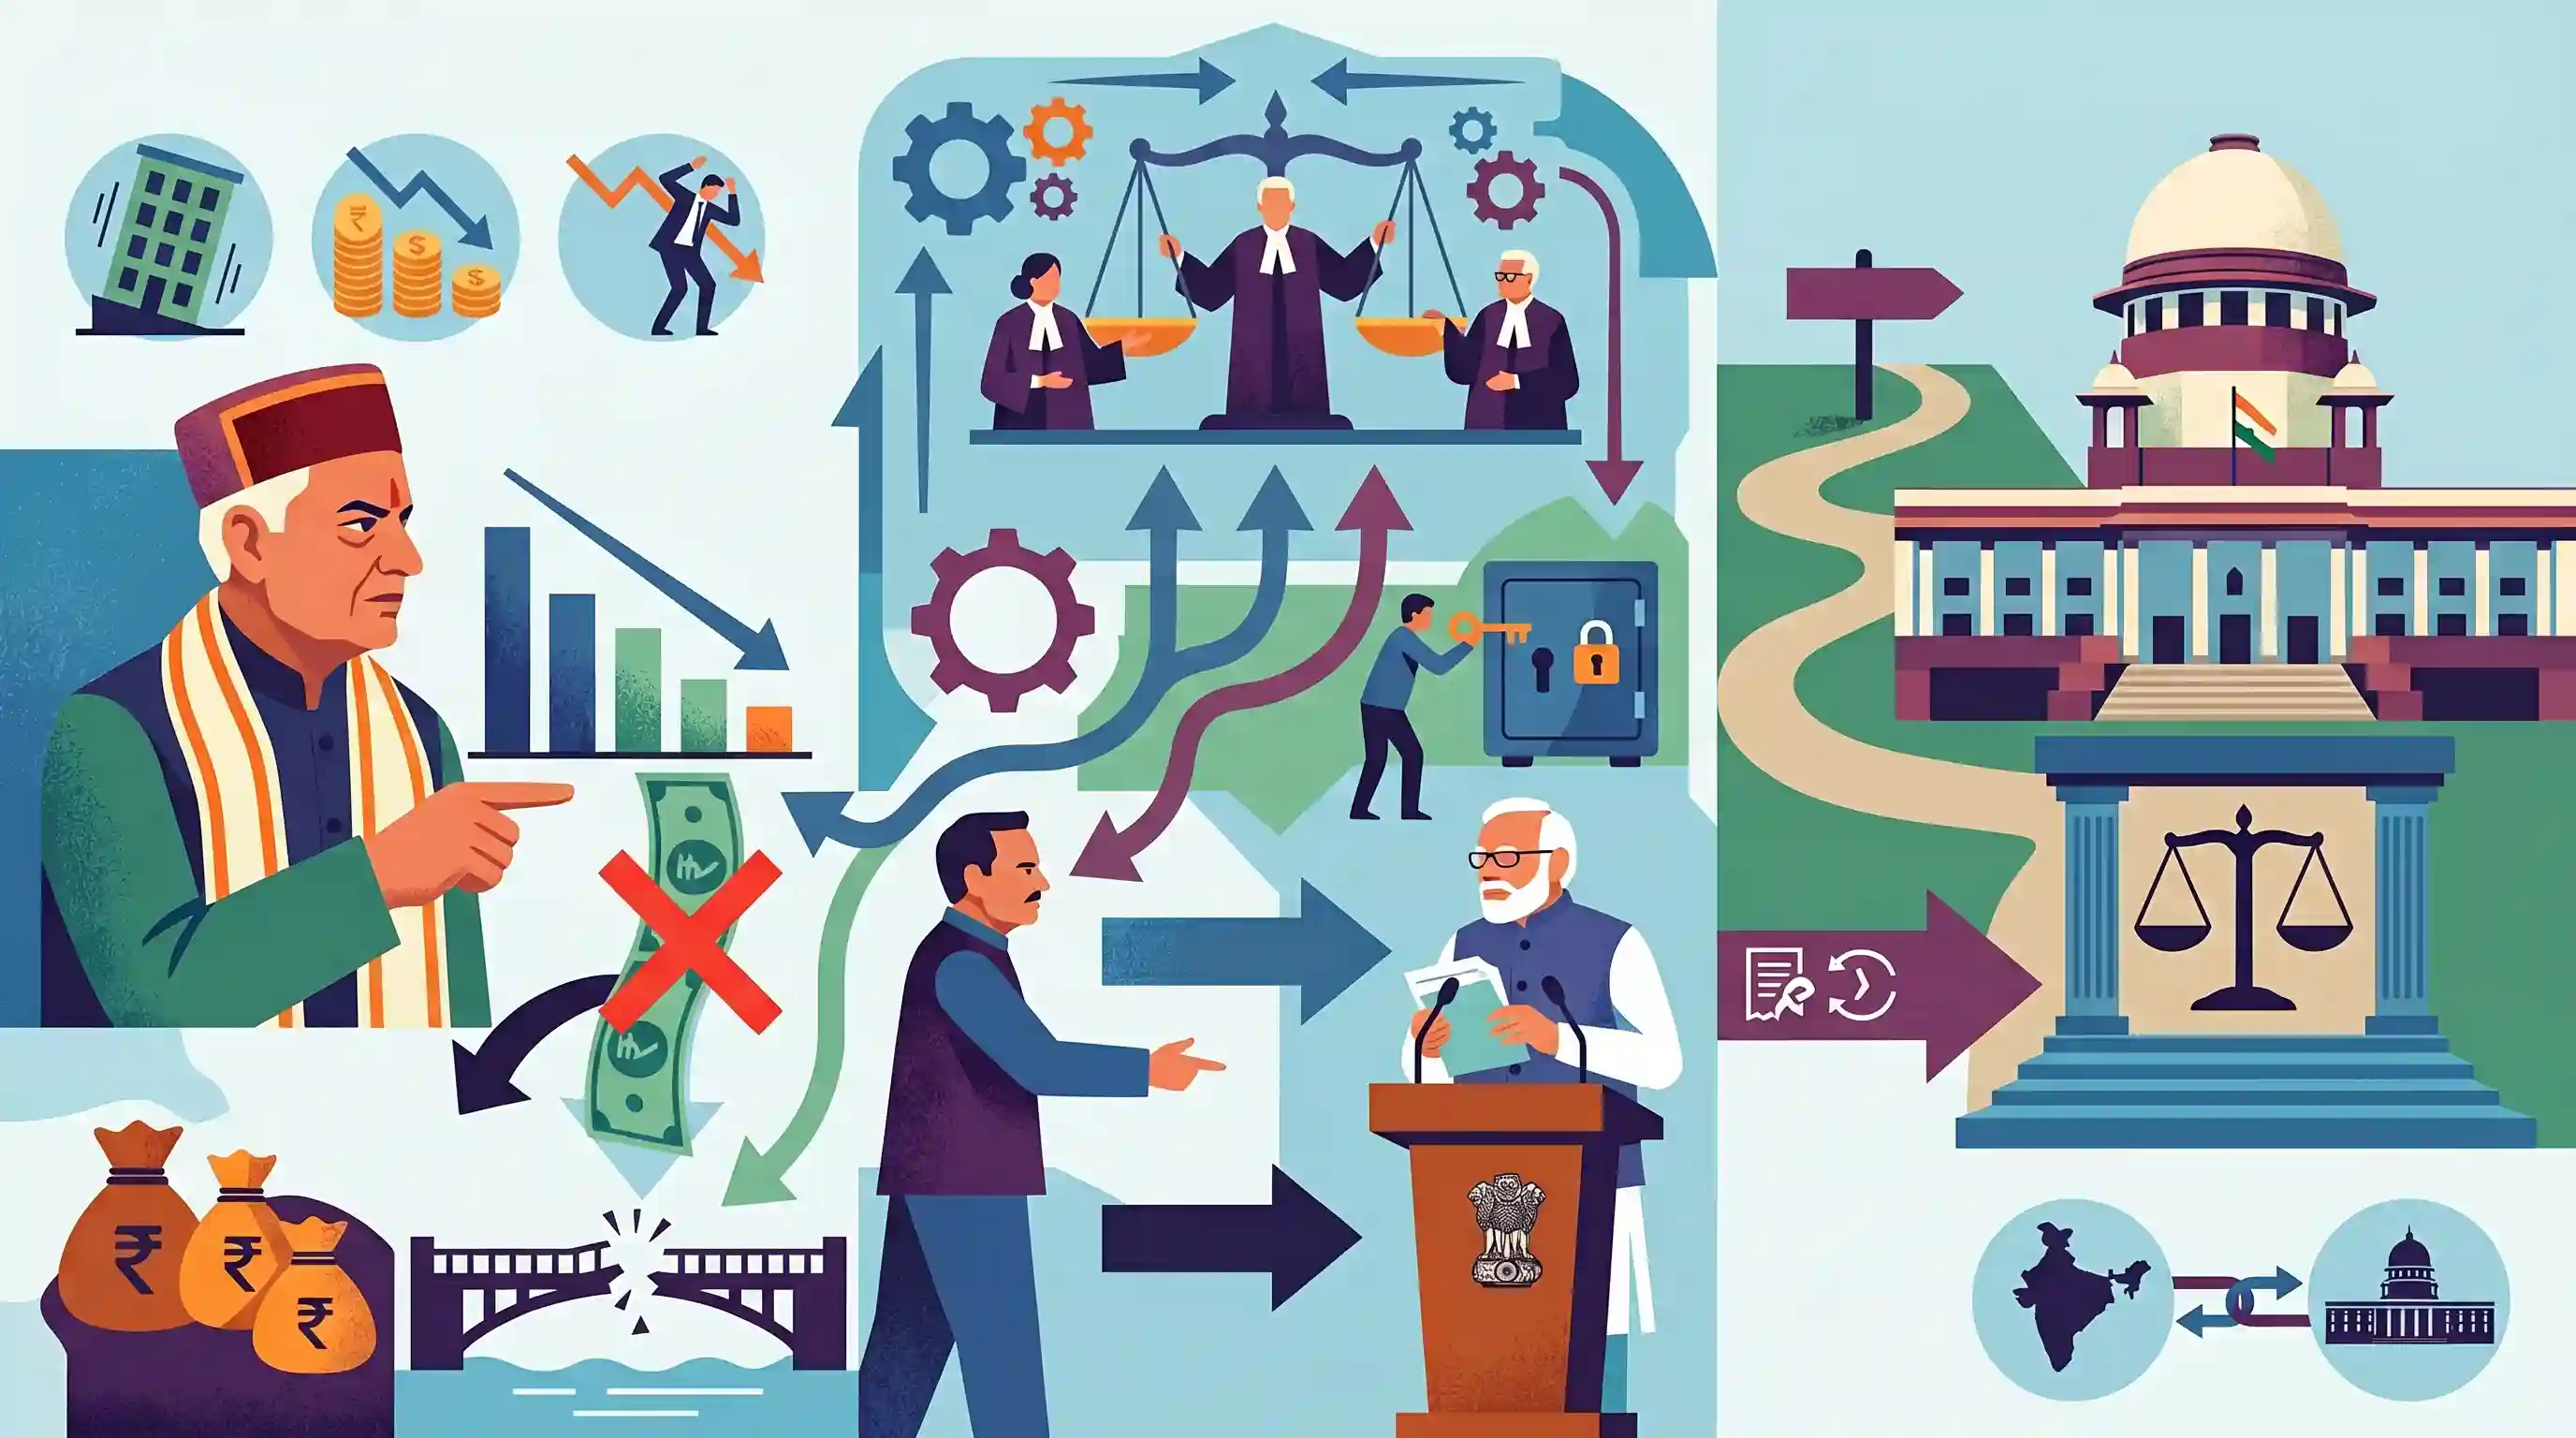
हिमाचल प्रदेश के मुख्यमंत्री सुखविंदर सिंह सुक्खू राज्य के राजस्व घाटा अनुदान (Revenue Deficit Grant - RDG) को बंद किए जाने के बाद समाधान के लिए प्रधानमंत्री नरेंद्र मोदी से मिलने का इरादा रखते हैं। केंद्र से लंबित वित्तीय बकाये की वसूली के लिए उच्चतम न्यायालय को 'अंतिम विकल्प' बताते हुए, मुख्यमंत्री ने उन गंभीर राजकोषीय झटकों (fiscal shock) को रेखांकित किया जिनका सामना राज्यों को हस्तांतरण-पश्चात अनुदान (post-devolution grants) कम होने पर करना पड़ता है। यह विवाद भारतीय राजकोषीय संघवाद (fiscal federalism) में व्यापक चुनौतियों को दर्शाता है, जो राज्यों की ऋण लेने की क्षमता, अनुच्छेद 275 के तहत वित्त आयोग की सिफारिशों और केंद्र-राज्य वित्तीय गतिरोधों को सुलझाने के लिए अनुच्छेद 131 (उच्चतम न्यायालय का मूल क्षेत्राधिकार) के संभावित आह्वान पर होने वाले तनाव को चित्रित करता है।
मुख्य बिंदु
- हिमाचल प्रदेश के मुख्यमंत्री सुखविंदर सिंह सुक्खू राजस्व घाटा अनुदान (RDG) के बंद होने के कारण उत्पन्न वित्तीय तनाव को हल करने के लिए प्रधानमंत्री नरेंद्र मोदी से मिलने की योजना बना रहे हैं।
- इस महत्वपूर्ण वित्त आयोग अनुदान के बंद होने से राज्य के लिए एक भारी राजस्व झटका उत्पन्न होता है, जो इसके राजकोषीय घाटे और उधार लेने की बाधाओं को और अधिक बढ़ा देता है।
- मुख्यमंत्री ने कहा कि इन वित्तीय बकाये के संबंध में सुप्रीम कोर्ट का रुख करना एक विकल्प है, लेकिन उन्होंने इसे 'अंतिम विकल्प' के रूप में वर्णित किया।
- यह स्थिति केंद्र और विपक्ष-शासित राज्यों के बीच राजकोषीय विवादों की बढ़ती प्रवृत्ति को रेखांकित करती है, जिससे संघीय वित्तीय संघर्षों के न्यायनिर्णयन के लिए उच्चतम न्यायालय के मूल क्षेत्राधिकार (अनुच्छेद 131) पर ध्यान केंद्रित हुआ है।
महत्वपूर्ण शब्द
हस्तांतरण-पश्चात राजस्व घाटा अनुदान (PDRDG)

अनुच्छेद 275 के तहत राज्यों को प्रदान की जाने वाली वित्तीय सहायता, जिसका उद्देश्य केंद्रीय करों में उनकी हिस्सेदारी (devolution) प्राप्त करने के बाद उनके राजस्व खातों में आने वाले अंतर को पाटना है।
UPSC context
GS पेपर II (संघीय संरचना) और GS पेपर III (सार्वजनिक वित्त)। यह ऊर्ध्वाधर राजकोषीय असंतुलन (vertical fiscal imbalance) और वित्त आयोग के तंत्र (Finance Commission mechanisms) की समझ का परीक्षण करता है।
सांविधिक अनुदान
अनुच्छेद 275 के तहत प्रदान किए जाने वाले सहायता अनुदान, वित्त आयोग द्वारा अनुशंसित और भारत की संचित निधि पर भारित होते हैं, जो इन्हें विवेकाधीन के बजाय अनिवार्य बनाते हैं।
UPSC context
GS पेपर II। संवैधानिक अधिदेशों (अनुच्छेद 275) और विवेकाधीन केंद्रीय व्यय (अनुच्छेद 282) के बीच अंतर करने के लिए महत्वपूर्ण।
अनुच्छेद 131 (मूल क्षेत्राधिकार)
उच्चतम न्यायालय की वह अनन्य शक्ति जिसके तहत वह प्रारंभिक स्तर पर ही सीधे मामलों की सुनवाई करता है, विशेष रूप से संघ और राज्यों के बीच या राज्यों के बीच कानूनी अधिकारों से संबंधित विवादों के संदर्भ में।
UPSC context
GS पेपर II (न्यायपालिका/संघवाद)। केंद्र-राज्य टकराव के लिए संवैधानिक उपचारों और एक संघीय न्यायालय के रूप में SC की भूमिका को समझने के लिए महत्वपूर्ण।
राजकोषीय संघवाद
सरकार के विभिन्न स्तरों के बीच संसाधन साझा करने और वित्तीय संबंधों की प्रणाली, जिसका उद्देश्य राजस्व जुटाने की शक्तियों और व्यय के उत्तरदायित्वों के बीच संतुलन स्थापित करना है।
UPSC context
GS पेपर II और III। मुख्य परीक्षा (शासन/अर्थव्यवस्था) में राज्य की स्वायत्तता और भारत में 'मजबूत केंद्र' के प्रति झुकाव से संबंधित एक प्रमुख विषय।
वित्त आयोग
एक संवैधानिक निकाय (अनुच्छेद 280) जो केंद्र और राज्यों के बीच (उर्ध्वाधर/vertical) और राज्यों के बीच (क्षैतिज/horizontal) कर प्राप्तियों के वितरण के फॉर्मूले की सिफारिश करता है।
UPSC context
GS पेपर II और III। प्रारंभिक परीक्षा (संरचना/कार्य) और मुख्य परीक्षा (सिफारिशें और राज्यों पर प्रभाव) के लिए अत्यधिक महत्वपूर्ण विषय।
राजस्व घाटा
सरकार की कुल राजस्व प्राप्तियों और उसके कुल राजस्व व्यय के बीच का अंतर, जो यह दर्शाता है कि सरकार वर्तमान उपभोग के वित्तपोषण के लिए उधार ले रही है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। FRBM अधिनियम के तहत राज्य के बजट की स्थिति और राजकोषीय सुदृढ़ीकरण लक्ष्यों के विश्लेषण के लिए आधारभूत अवधारणा।
प्रारंभिक ट्रैप
विचलन-पश्चात राजस्व घाटा अनुदान (Post-Devolution Revenue Deficit Grants) अनुच्छेद 282 के तहत केंद्र द्वारा प्रदान किए जाने वाले विवेकाधीन अनुदान हैं।
गलत। हस्तांतरण-पश्चात राजस्व घाटा अनुदान (PDRDG) अनुच्छेद 275 के तहत प्रदान किए जाने वाले वैधानिक अनुदान हैं, जो सीधे तौर पर वित्त आयोग की सिफारिशों द्वारा अनिवार्य हैं, न कि केंद्र की विवेकाधीन निधियाँ।
संबंधित अवधारणाएँ
सांविधिक अनुदान (अनुच्छेद 275) और विवेकाधीन अनुदान (अनुच्छेद 282) के बीच क्या अंतर है?
- अनुच्छेद 275 (सांविधिक): भारत की संचित निधि से जरूरतमंद राज्यों को दिया जाता है, जो पूरी तरह से वित्त आयोग की सिफारिशों पर आधारित होता है। PDRDGs इसी के अंतर्गत आते हैं।
- अनुच्छेद 282 (विवेकाधीन): केंद्र या राज्यों द्वारा किसी भी सार्वजनिक उद्देश्य के लिए दिए गए अनुदान। ऐतिहासिक रूप से इनका उपयोग योजना आयोग (Planning Commission) की योजनाओं के लिए किया जाता था, और ये कड़ाई से FC द्वारा बाध्य नहीं होते हैं।
उच्चतम न्यायालय के मूल क्षेत्राधिकार (अनुच्छेद 131) की प्रमुख विशेषताएं क्या हैं?
- अनन्य शक्ति: उच्चतम न्यायालय केंद्र और राज्यों, या दो या दो से अधिक राज्यों के बीच के विवादों के लिए एकमात्र मंच है।
- कानूनी अधिकार की आवश्यकता: विवाद में कानून या तथ्य का ऐसा प्रश्न शामिल होना चाहिए, जिस पर किसी कानूनी अधिकार का अस्तित्व या उसकी सीमा निर्भर हो (न कि विशुद्ध रूप से राजनीतिक)।
- संवैधानिक अपवाद: संविधान-पूर्व संधियों, समझौतों या प्रसंविदाओं से उत्पन्न होने वाले विवादों को स्पष्ट रूप से इस क्षेत्राधिकार से बाहर रखा गया है।
अंतर-विषय पैटर्न
राज्यों की उधार सीमा और अनुच्छेद 293(3)
RDG की समाप्ति राज्यों को ऋण लेने के लिए मजबूर करती है, लेकिन अनुच्छेद 293(3) के तहत यदि पुराने केंद्रीय ऋण बकाया हों, तो केंद्र की सहमति आवश्यक होती है, जिससे गंभीर राजकोषीय बाधाएं उत्पन्न होती हैं।
अनुच्छेद 131: नया राजकोषीय रणक्षेत्र
मूल रूप से सीमा या राजनीतिक विवादों में देखे जाने वाले, अनुच्छेद 131 का उपयोग केरल, पंजाब और संभावित रूप से HP जैसे राज्यों द्वारा वित्तीय सीमाओं और बकाया राशि को चुनौती देने के लिए तेजी से किया जा रहा है।

2026 में अनुच्छेद 275 के वैधानिक अनुदानों (statutory grants) और अनुच्छेद 293(3) के तहत राज्यों द्वारा ऋण लेने की सीमाओं (borrowing constraints) को संयोजित करने वाले एक बहु-कथनीय (multi-statement) Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2018MainsGS2
How is the Finance Commission of India constituted? What do you know about the terms of reference of the recently constituted Finance Commission? Discuss.
- 2014PrelimsGS1
The power of the Supreme Court of India to decide disputes between the Centre and the States falls under its
- 2012PrelimsGS1
Which of the following are included in the original jurisdiction of the Supreme Court? 1. A dispute between the Government of India and one or more States 2. A dispute regarding elections to either House of the Parliament or that of Legislature of a State 3. A dispute between the Government of India and a Union Territory 4. A dispute between two or more States Select the correct answer using the codes given below:
