सुप्रीम कोर्ट ने टैक्स रिफंड विवाद पर बॉम्बे हाईकोर्ट के आदेश पर रोक लगाई
स्रोत:द हिंदू ↗
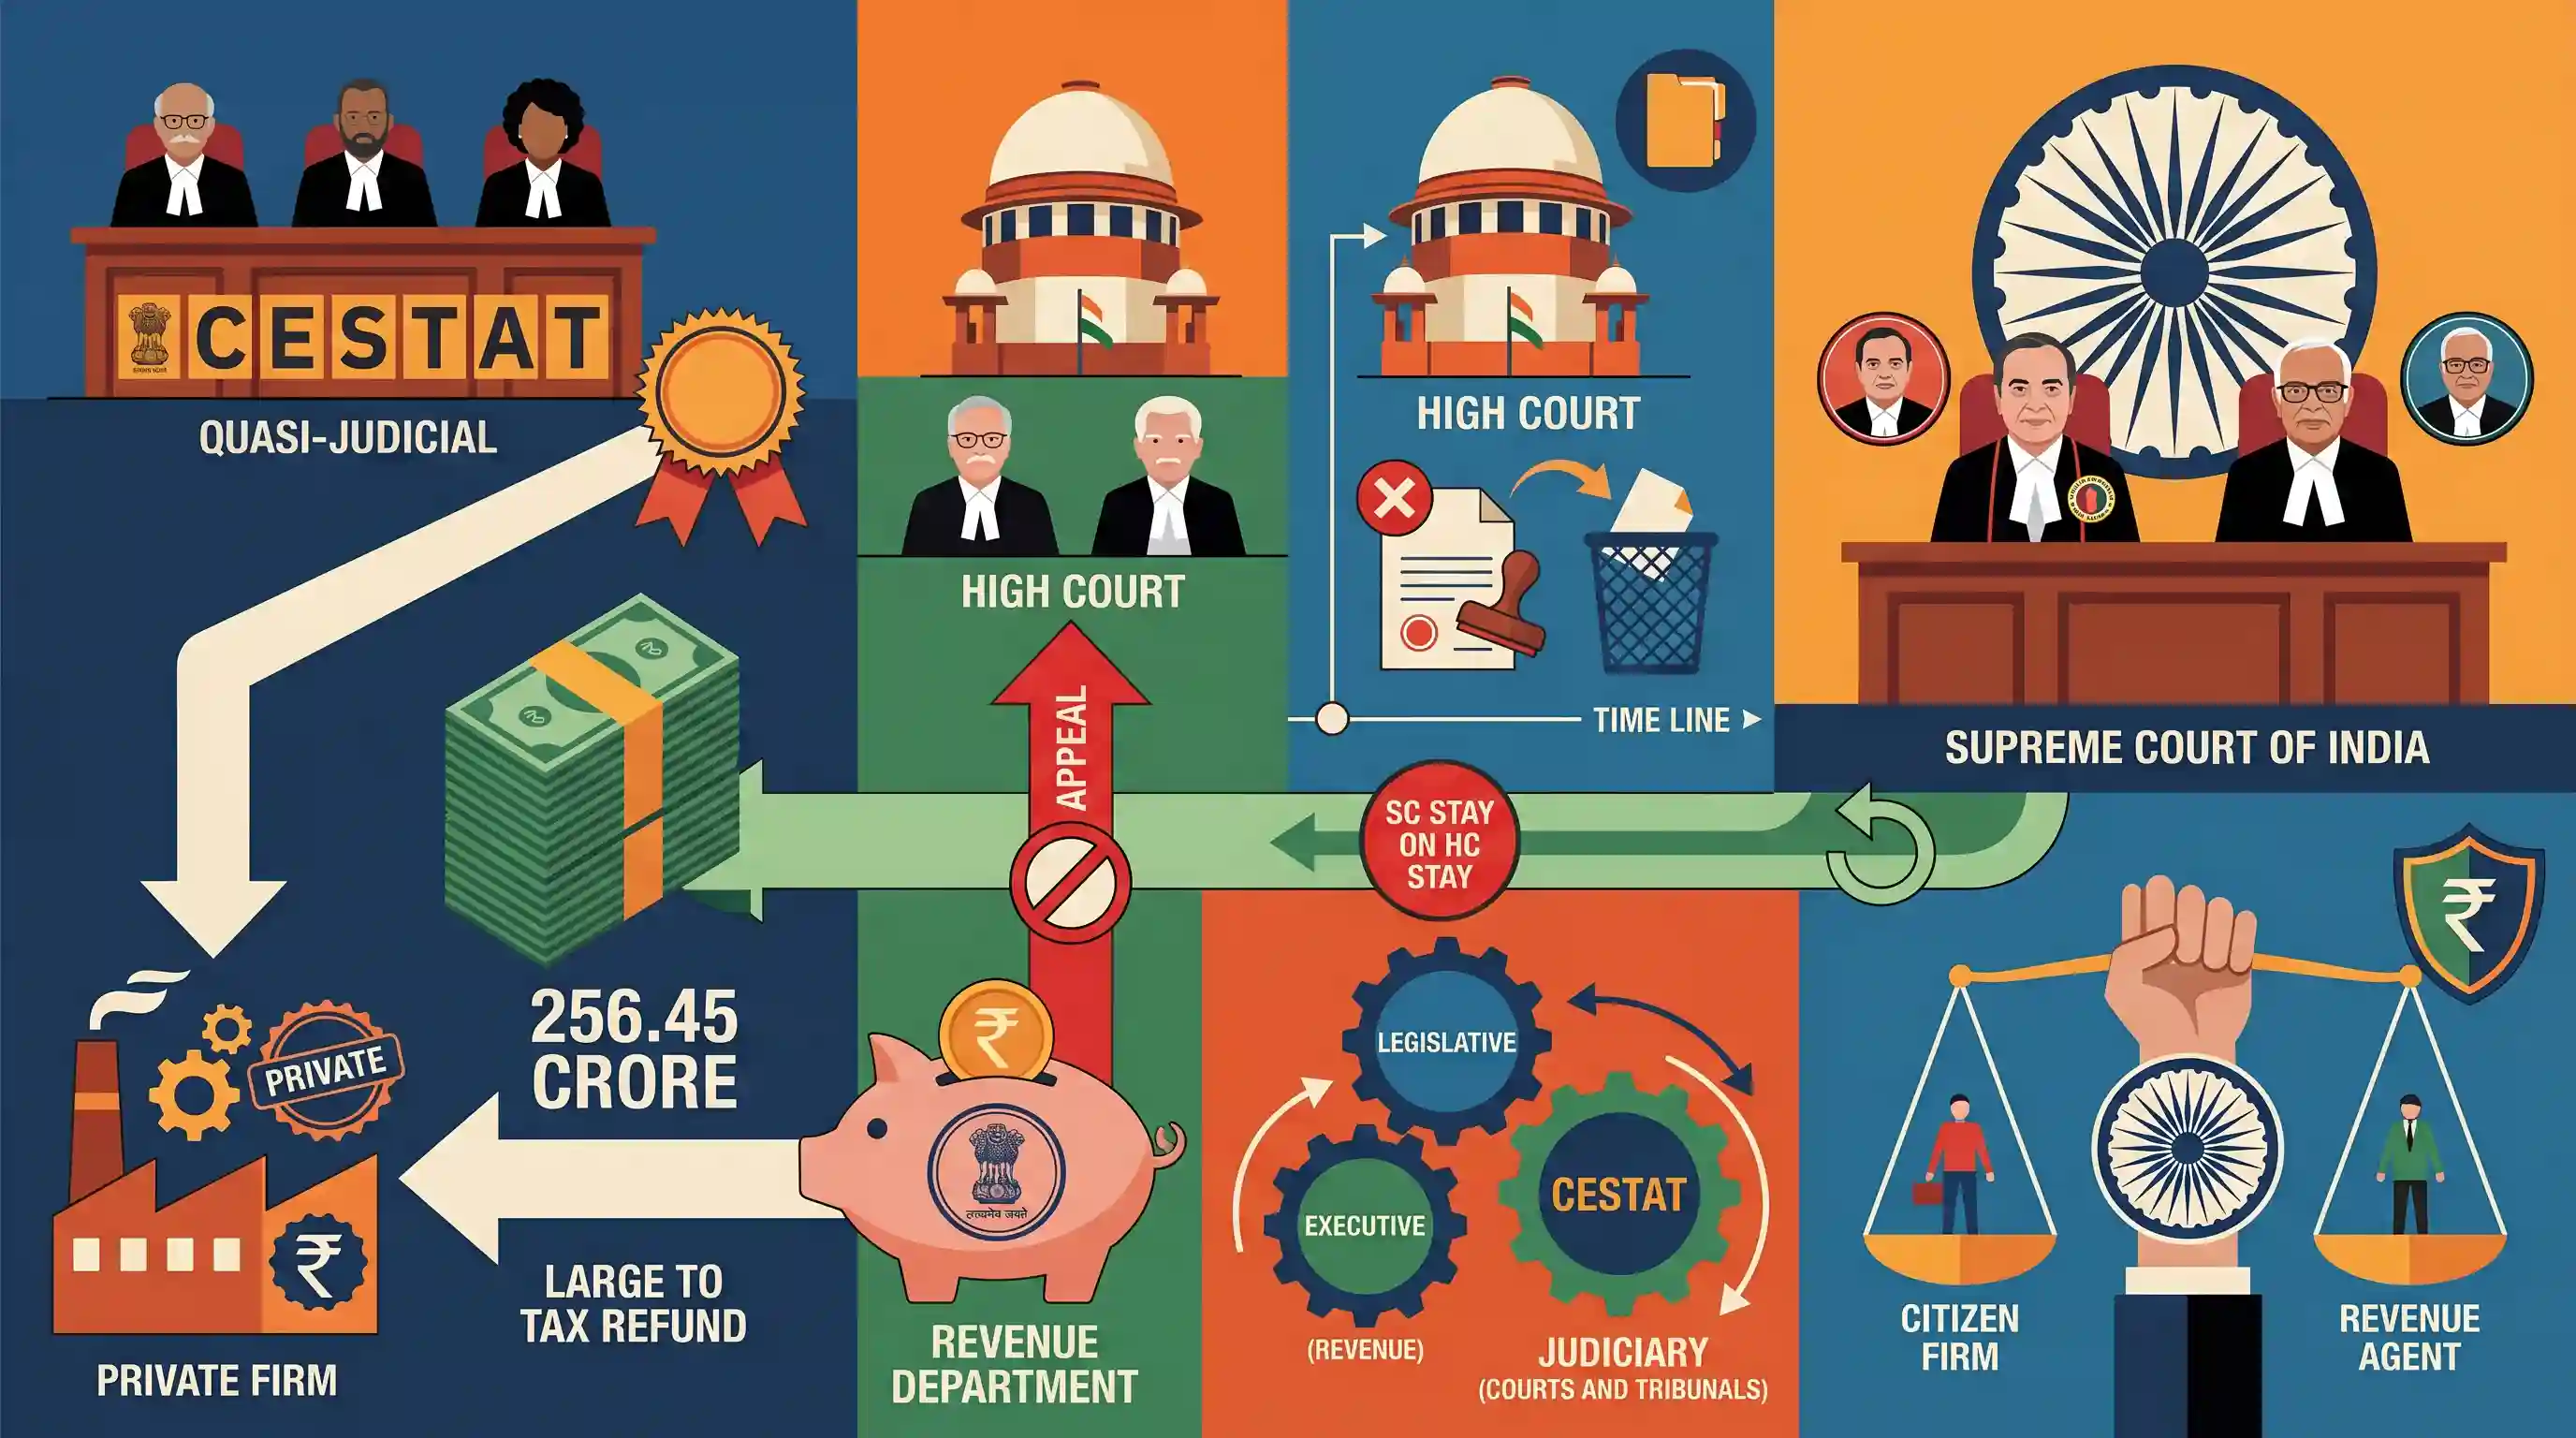
क्यों मायने रखता है
यह सुप्रीम कोर्ट द्वारा हाई कोर्ट के प्रक्रियात्मक अतिरेक (procedural overreach) पर अंकुश लगाने का एक स्पष्ट उदाहरण प्रस्तुत करता है। यह विशेष रूप से इस बात पर जोर देता है कि संवैधानिक न्यायालयों को तटस्थ रहना चाहिए और विशेष न्यायाधिकरणों द्वारा निपटाए गए निजी संस्थाओं के खिलाफ विवादों में कार्यपालिका (राजस्व विभाग) के संरक्षक के रूप में कार्य नहीं करना चाहिए।
सारांश
सुप्रीम कोर्ट ने बॉम्बे हाई कोर्ट के उस आदेश पर रोक लगा दी है, जिसने सीमा शुल्क, उत्पाद शुल्क और सेवा कर अपीलीय न्यायाधिकरण (CESTAT) द्वारा एक निजी फर्म को ₹256.45 करोड़ के टैक्स रिफंड के आदेश पर रोक लगा दी थी। जस्टिस उज्ज्वल भुइयां और जस्टिस मनमोहन की सुप्रीम कोर्ट की पीठ ने टिप्पणी की कि "हाई कोर्ट राजस्व विभाग का कस्टोडियन नहीं है।" शीर्ष अदालत ने इसे प्रक्रियात्मक रूप से अनुचित पाया कि हाई कोर्ट ने राजस्व विभाग की अपील को पहले 'सुनवाई योग्य नहीं' (unmaintainable) घोषित करने और याचिका का निपटारा करने के बाद न्यायाधिकरण के रिफंड निर्देश पर रोक लगा दी थी। यह हस्तक्षेप न्यायाधिकरण के आदेशों में हाई कोर्ट के हस्तक्षेप की सीमाओं को रेखांकित करता है और सरकारी राजस्व एजेंसियों के साथ व्यवहार करते समय न्यायिक निष्पक्षता के महत्व पर जोर देता है।
मुख्य बिंदु
- सुप्रीम कोर्ट ने बॉम्बे हाई कोर्ट के उस आदेश पर रोक लगा दी जिसने एक निजी फर्म को ₹256.45 करोड़ के टैक्स रिफंड को रोक दिया था, जिसे मूल रूप से सीमा शुल्क, उत्पाद शुल्क और सेवा कर अपीलीय न्यायाधिकरण (CESTAT) द्वारा निर्देशित किया गया था।
- सुप्रीम कोर्ट ने राजस्व विभाग के 'कस्टोडियन' के रूप में कार्य करने के लिए हाई कोर्ट की आलोचना की।
- सर्वोच्च न्यायालय ने एक प्रक्रियात्मक विसंगति को रेखांकित किया, जहाँ उच्च न्यायालय ने पूर्व में राजस्व विभाग की अपील को विचारणीय न मानने और याचिका का निपटारा करने के बावजूद स्थगन आदेश पारित कर दिया था।
- यह मामला ट्रिब्यूनल के निर्णयों पर उच्च न्यायालय के क्षेत्राधिकार की सीमाओं और सरकार से जुड़े कर विवादों में न्यायिक तटस्थता की आवश्यकता को रेखांकित करता है।
महत्वपूर्ण शब्द
सीमा शुल्क, उत्पाद शुल्क और सेवा कर अपीलीय न्यायाधिकरण (CESTAT)

संविधान के अनुच्छेद 323B के तहत स्थापित एक अर्ध-न्यायिक निकाय, जो सीमा शुल्क अधिनियम (Customs Act), केंद्रीय उत्पाद शुल्क अधिनियम (Central Excise Act) और सेवा कर (Service Tax) कानूनों के तहत पारित आदेशों के खिलाफ अपीलों की सुनवाई करता है।
UPSC context
GS पेपर II: सांविधिक, विनियामक और विभिन्न अर्ध-न्यायिक निकाय। कराधान में ट्रिब्यूनलाइजेशन और वैकल्पिक विवाद समाधान को समझने के लिए आवश्यक।
राजस्व विभाग
वित्त मंत्रालय का एक प्रभाग जो CBDT और CBIC के माध्यम से सभी प्रत्यक्ष और अप्रत्यक्ष करों के प्रशासन, आरोपण और संग्रहण के लिए उत्तरदायी है।
UPSC context
GS पेपर II: कार्यपालिका की संरचना, संगठन और कार्यप्रणाली। भारत की राजकोषीय प्रशासनिक मशीनरी के ज्ञान का परीक्षण करता है।
भारत का सर्वोच्च न्यायालय
भारत का सर्वोच्च न्यायिक निकाय (अनुच्छेद 124–147) जिसमें प्रारंभिक, परामर्शदात्री और व्यापक अपीलीय क्षेत्राधिकार शामिल हैं, जिसमें अनुच्छेद 136 के तहत किसी भी न्यायाधिकरण से अपील सुनने की शक्ति भी शामिल है।
UPSC context
GS पेपर II: भारतीय संविधान (न्यायपालिका)। ट्रिब्यूनल पर अपीलीय शक्तियों और शक्तियों के पृथक्करण के सिद्धांत की समझ का परीक्षण करता है।
केंद्रीय उत्पाद शुल्क अधिनियम
भारत में निर्मित वस्तुओं पर उत्पाद शुल्क लगाने और उनके संग्रह को विनियमित करने वाला 1944 का एक अधिनियम; यह उन वस्तुओं के लिए अभी भी प्रासंगिक बना हुआ है जिन्हें अभी तक GST शासन के तहत शामिल नहीं किया गया है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था (कराधान)। पुराने कर (legacy tax) मुद्दों और GST ढांचे में संक्रमण के लिए प्रासंगिक।
CGST और केंद्रीय उत्पाद शुल्क आयुक्त
CBIC के तहत एक उच्च पदस्थ कार्यकारी अधिकारी, जो एक विशिष्ट क्षेत्रीय अधिकार क्षेत्र के भीतर कर संग्रह, रिफंड प्रोसेसिंग और कर चोरी को रोकने के लिए जिम्मेदार होता है।
UPSC context
GS पेपर II: सरकारी नीतियां और हस्तक्षेप। कर प्रशासन और कार्यकारी प्राधिकरण के कार्यान्वयन स्तर पर केंद्रित है।
अपीलीय क्षेत्राधिकार
निचली अदालतों, ट्रिब्यूनल या प्रशासनिक निकायों के निर्णयों और फैसलों की समीक्षा करने, उन्हें संशोधित करने और उन्हें रद्द करने की किसी उच्च न्यायालय या ट्रिब्यूनल की शक्ति।
UPSC context
GS पेपर II: न्यायपालिका। अदालतों के पदानुक्रम और विशिष्ट न्यायाधिकरणों पर न्यायिक समीक्षा की सीमाओं के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
CESTAT जैसे सांविधिक अधिकरणों के आदेशों के विरुद्ध अपीलें अनन्य रूप से सुप्रीम कोर्ट के समक्ष होती हैं।
एल. चंद्र कुमार निर्णय (1997) के तहत, उच्च न्यायालयों के पास न्यायाधिकरणों (tribunals) पर पर्यवेक्षी अधिकार क्षेत्र बना रहता है। कानून (Statutes) संवैधानिक रूप से सीधे SC में अपील अनिवार्य करने के लिए उच्च न्यायालय की अनदेखी (bypass) नहीं कर सकते।
संबंधित अवधारणाएँ
अधिकरणों पर उच्च न्यायालय का पर्यवेक्षी अधिकार क्षेत्र क्या है?
- अनुच्छेद 227: उच्च न्यायालयों को उनके क्षेत्रीय अधिकार क्षेत्र के भीतर सभी न्यायालयों और न्यायाधिकरणों (सैन्य न्यायाधिकरणों को छोड़कर) पर अधीक्षण की शक्ति प्रदान करता है, जिसमें प्रशासनिक और न्यायिक दोनों प्रकार की निगरानी शामिल है।
- एल. चंद्र कुमार मामला: यह निर्णय दिया कि अधिकरणों पर उच्च न्यायालय की न्यायिक समीक्षा 'मूल संरचना' (Basic Structure) की एक विशेषता है, और 42वें संशोधन (अनुच्छेद 323A/323B) के बहिष्करणकारी खंडों को रद्द कर दिया।
- फंक्टस ऑफिशियो (Functus Officio): वह कानूनी सिद्धांत जिसका अर्थ है "अपना कार्य संपन्न कर लेना"। एक बार जब कोई न्यायालय औपचारिक रूप से किसी याचिका का निपटारा कर देता है, तो उसके पास मूल आदेश (जैसे स्टे) पारित करने का अधिकार समाप्त हो जाता है।
भारतीय संविधान के तहत न्यायाधिकरणों का गठन कैसे किया जाता है?
- अनुच्छेद 323A: संसद को सार्वजनिक सेवा की भर्ती और सेवा शर्तों से संबंधित विवादों के लिए प्रशासनिक न्यायाधिकरण (जैसे, केंद्रीय प्रशासनिक न्यायाधिकरण) स्थापित करने का अधिकार देता है।
- अनुच्छेद 323B: संसद और राज्य विधानमंडलों को कराधान, विदेशी मुद्रा, औद्योगिक विवाद और भूमि सुधार जैसे विशिष्ट विषयों के लिए अधिकरण (जैसे, CESTAT) स्थापित करने की अनुमति देता है।
- 42वां संशोधन: इनमें से कोई भी अनुच्छेद मूल संविधान में नहीं था; दोनों को 1976 के 42वें संशोधन अधिनियम द्वारा जोड़ा गया था।
अंतर-विषय पैटर्न
राष्ट्रीय मुकदमेबाजी नीति और लंबित मामले
राज्य भारत का सबसे बड़ा मुकदमेबाज है। राजस्व विभाग का पक्ष लेने के खिलाफ SC की फटकार, बढ़ती न्यायिक लंबितता को कम करने के लिए सरकार को एक आदतन (compulsive) मुकदमेबाज के बजाय एक जिम्मेदार मुकदमेबाज बनाने की आवश्यकता को रेखांकित करती है।
कर प्रशासन और ईज ऑफ डूइंग बिजनेस
न्यायालयों या कर प्रशासन में राजस्व के प्रति पक्षपात एक प्रतिकूल व्यावसायिक वातावरण तैयार करता है। कर निश्चितता सुनिश्चित करने और 'ईज ऑफ डूइंग बिजनेस' में सुधार के लिए CESTAT जैसे निकायों के संबंध में कठोर न्यायिक निष्पक्षता अत्यंत आवश्यक है।

2026 में अनुच्छेद 226/227 और 323A/323B को मिलाकर पूछे जाने वाले एक प्रश्न की अपेक्षा करें, जो वैधानिक न्यायाधिकरणों पर High Court की पर्यवेक्षी शक्तियों का परीक्षण करेगा।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2018MainsGS2
How far do you agree with the view that tribunals curtail the jurisdiction of ordinary courts? In view of the above, discuss the constitutional validity and competency of the tribunals in India.
- 2025MainsGS2
Comment on the need of administrative tribunals as compared to the court system. Assess the impact of the recent tribunal reforms through rationalization of tribunals made in 2021.
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
