स्वास्थ्य सुरक्षा और राष्ट्रीय सुरक्षा उपकर के प्रस्ताव
स्रोत:द हिंदू ↗
क्यों मायने रखता है
उपकर (Cess) और अधिभार (Surcharge) UPSC परीक्षाओं में एक आवर्ती विषय रहे हैं, विशेष रूप से राजकोषीय संघवाद (fiscal federalism) के संदर्भ में, क्योंकि इन्हें आमतौर पर करों के विभाज्य पूल (divisible pool) से बाहर रखा जाता है। एक ऐसा उपकर जिसका राजस्व स्पष्ट रूप से राज्यों के साथ साझा करने के लिए निर्दिष्ट किया गया हो, सामान्य सार्वजनिक वित्त अभ्यास से एक महत्वपूर्ण विचलन है, जो इसे Mains (GS2 Governance/Health, GS3 Economy) और Prelims (Taxation concepts) के लिए अत्यधिक प्रासंगिक बनाता है।
सारांश
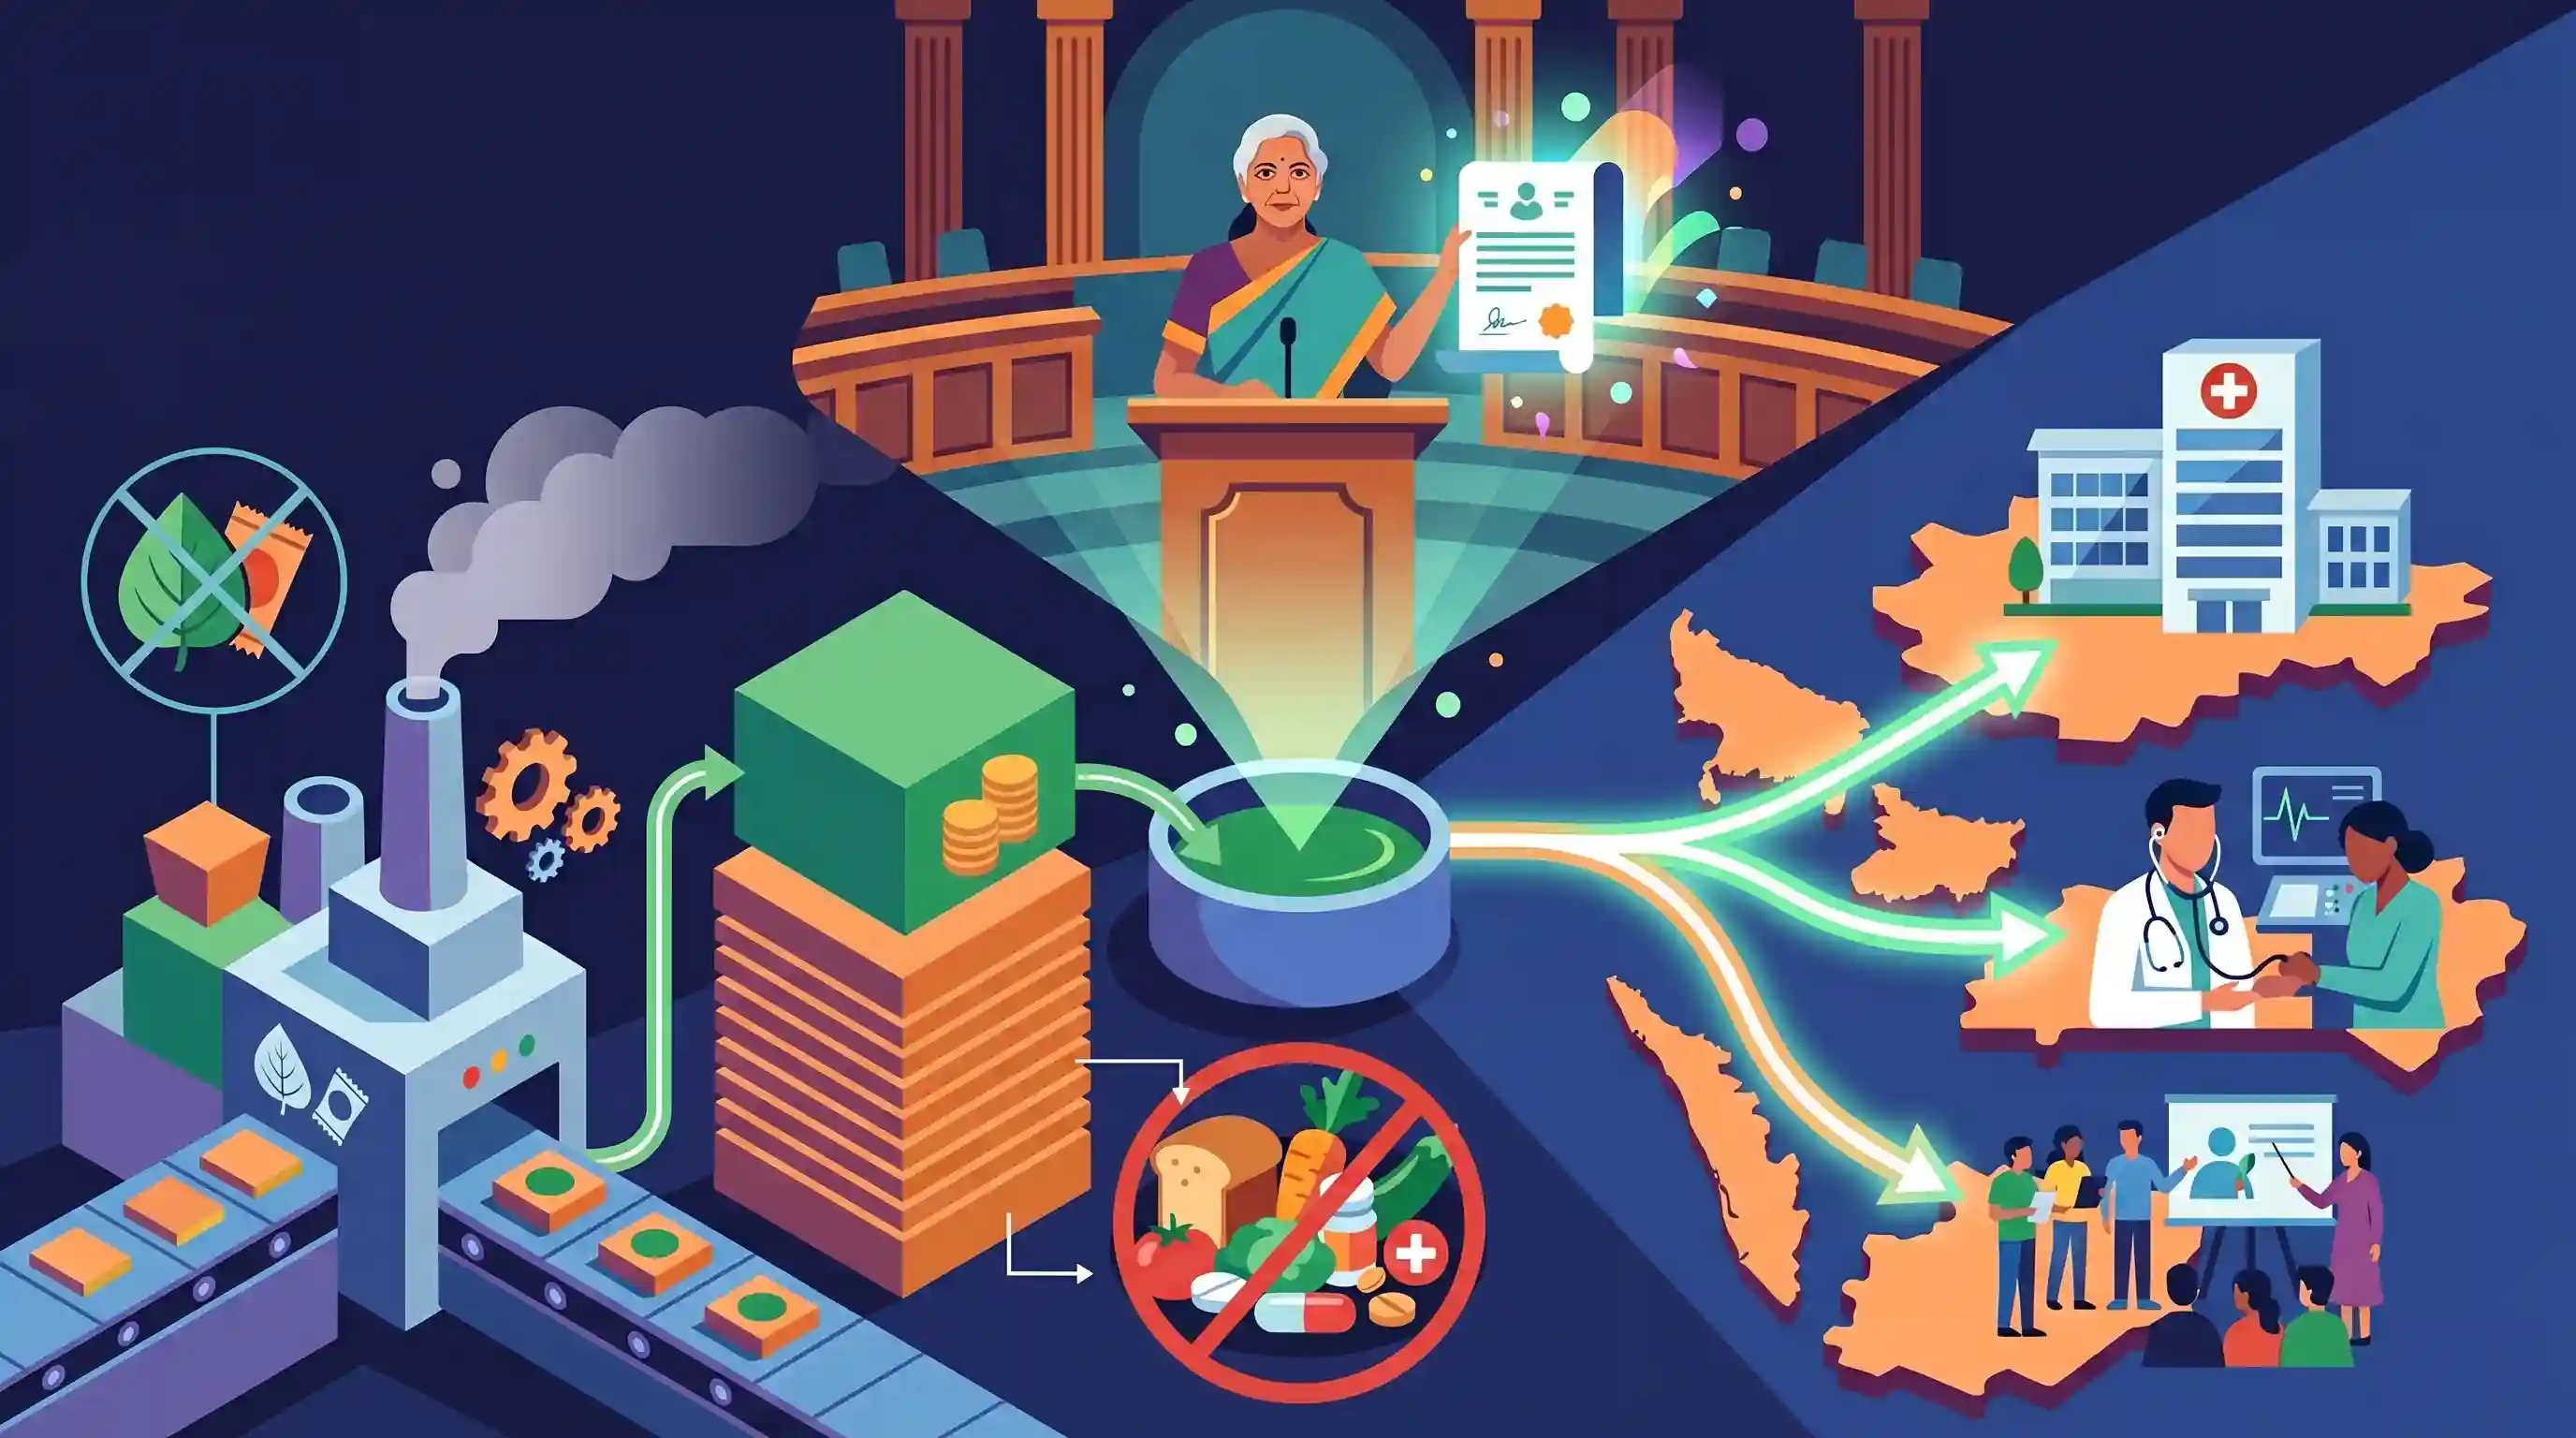
वित्त मंत्री निर्मला सीतारमण ने लोकसभा में 'Health Security se National Security Cess Bill, 2025' पेश किया। इस प्रस्तावित उपकर (cess) का उद्देश्य सार्वजनिक स्वास्थ्य पहलों को वित्तपोषित करना है और विशेष रूप से यह किसी भी आवश्यक वस्तु (essential commodities) पर लागू नहीं होगा। इसके बजाय, यह मौजूदा 40% GST के अतिरिक्त, इस अहितकारी वस्तु (demerit good) के उपभोग को हतोत्साहित करने के लिए पान मसाला इकाइयों की उत्पादन क्षमता को लक्षित करता है। मानक वित्तीय संरचना से एक दुर्लभ विचलन के रूप में, जहाँ उपकर (cess) को केवल केंद्र द्वारा रखा जाता है और विभाज्य पूल (divisible pool) से बाहर रखा जाता है, इस नए स्वास्थ्य उपकर से प्राप्त राजस्व को राज्यों के साथ साझा किया जाएगा ताकि स्वास्थ्य जागरूकता और संबंधित गतिविधियों को लागू किया जा सके।
मुख्य बिंदु
- स्वास्थ्य संबंधी पहलों को वित्तपोषित करने के लिए लोकसभा में 'हेल्थ सिक्योरिटी से नेशनल सिक्योरिटी सेस बिल, 2025' पेश किया गया।
- आवश्यक वस्तुओं को इस प्रस्तावित उपकर से पूरी तरह मुक्त रखा गया है।
- यह उपकर पान मसाला विनिर्माण इकाइयों की उत्पादन क्षमता पर लगाया जाएगा, जिसका उद्देश्य उपभोग को हतोत्साहित करने के लिए एक 'डिमेरिट गुड' (demerit good) को लक्षित करना है।
- अधिकांश अन्य उपकरों (cess) के विपरीत, जो विशेष रूप से केंद्र के पास रहते हैं, इस उपकर से प्राप्त राजस्व को राज्यों के साथ साझा किया जाएगा।
- राज्यों को वितरित की गई धनराशि का उपयोग स्वास्थ्य जागरूकता और सार्वजनिक स्वास्थ्य योजनाओं के लिए किया जाना चाहिए।
महत्वपूर्ण शब्द
स्वास्थ्य सुरक्षा से राष्ट्रीय सुरक्षा उपकर विधेयक, 2025

2025 का एक विधायी प्रस्ताव जो स्वास्थ्य और रक्षा के वित्तपोषण के लिए पान मसाला उत्पादन क्षमता पर कर लगाता है। मानक उपकरों (cesses) के विपरीत, इसके राजस्व को विशिष्ट रूप से राज्यों के साथ साझा किया जाता है।
UPSC context
GS-II/III: राजकोषीय संघवाद, स्वास्थ्य वित्तपोषण, और केंद्र-राज्य वित्तीय हस्तांतरण में विधायी परिवर्तन।
उपकर
एक विशिष्ट उद्देश्य (जैसे स्वास्थ्य) के लिए लगाया गया एक अतिरिक्त कर। इससे प्राप्त आय को उसी विशिष्ट उद्देश्य के लिए निर्धारित किया जाता है और आमतौर पर इसे राज्य सरकारों के साथ साझा नहीं किया जाता है।
UPSC context
GS-III: लोक वित्त। संघ की राजस्व उत्पन्न करने वाली शक्तियों और चिन्हित व्यय को समझने के लिए आवश्यक।
विभाज्य पूल
राज्यों के साथ साझा किया जाने वाला केंद्रीय कर राजस्व का हिस्सा। अनुच्छेद 270 आमतौर पर उपकरों (cesses) को बाहर रखता है, जिससे नए विधेयक का साझाकरण प्रावधान एक महत्वपूर्ण नीतिगत बदलाव बन जाता है।
UPSC context
GS-II/III: केंद्र-राज्य संबंध। निधियों के क्षैतिज और ऊर्ध्वाधर हस्तांतरण को समझने के लिए महत्वपूर्ण।
अवगुण वस्तुएं
समाज के लिए हानिकारक माने जाने वाले उत्पाद (जैसे, पान मसाला)। उपभोग को हतोत्साहित करने और नकारात्मक स्वास्थ्य या सामाजिक लागतों की भरपाई के लिए इन पर उच्च कर लगाए जाते हैं।
UPSC context
GS-III: अर्थव्यवस्था/कराधान। GST व्यवस्था के भीतर 'सिन टैक्स' और सामाजिक उद्देश्यों को समझने के लिए महत्वपूर्ण।
राजकोषीय संघवाद
केंद्र और राज्य सरकारों के बीच राजस्व जुटाने की शक्तियों और व्यय उत्तरदायित्वों के विभाजन को विनियमित करने वाला आर्थिक ढांचा।
UPSC context
GS-II: भारतीय संविधान। अनुच्छेद 268-293 और विकसित होती वित्तीय साझेदारी के ज्ञान का परीक्षण करता है।
क्षमता-आधारित लेवी
वास्तविक उत्पादन के बजाय विनिर्माण मशीनरी की उत्पादन क्षमता पर आधारित एक कर, जिसका उपयोग अक्सर कर चोरी को रोकने के लिए किया जाता है।
UPSC context
GS-III: अर्थव्यवस्था। अप्रत्यक्ष कराधान में प्रवर्तन उपायों और राजस्व रिसाव को रोकने को समझने के लिए प्रासंगिक।
प्रारंभिक ट्रैप
उपकर (cess) से प्राप्त राजस्व को सख्ती से विभाज्य पूल (divisible pool) से बाहर रखा जाता है और इसे राज्यों के साथ कभी भी साझा नहीं किया जा सकता है।
जबकि अनुच्छेद 270 सामान्यतः उपकरों (cesses) को विभाज्य पूल से बाहर रखता है, संसद विशेष कानून के माध्यम से राज्यों के साथ विशिष्ट उपकर राजस्व साझा करने का स्पष्ट रूप से आदेश दे सकती है।
संबंधित अवधारणाएँ
अनुच्छेद 270 के तहत उपकर सामान्य करों से कैसे भिन्न हैं?
- विशिष्ट उद्देश्य: उपकर किसी विशिष्ट उद्देश्य के लिए लगाया जाता है; इसके राजस्व को एक समर्पित आरक्षित निधि में जमा किया जाना चाहिए, न कि सामान्य कर राजस्व के साथ मिलाया जाना चाहिए।
- विभाज्य पूल: अनुच्छेद 270 के तहत डिफ़ॉल्ट रूप से, केंद्र द्वारा लगाए गए उपकर (cesses) और अधिभार (surcharges) को राज्यों के साथ साझा किए जाने वाले करों के विभाज्य पूल (divisible pool) से बाहर रखा गया है।
क्षमता-आधारित कराधान क्या है और इसका उपयोग अवगुण वस्तुओं (demerit goods) के लिए क्यों किया जाता है?
- कराधान क्षमता: वास्तविक रिपोर्ट की गई बिक्री की मात्रा या लेनदेन मूल्य के बजाय स्थापित मशीनरी की अधिकतम उत्पादन क्षमता के आधार पर कर लगाना।
- अपवंचन पर अंकुश: यह पान मसाला जैसे खंडित क्षेत्रों के लिए उपयोग किया जाने वाला एक कर-चोरी रोधी साधन है, जहाँ उत्पादन की कम रिपोर्टिंग और गुप्त नकद बिक्री अत्यधिक प्रचलित है।
अंतर-विषय पैटर्न
राजकोषीय संघवाद + स्वास्थ्य विषय
स्वास्थ्य राज्य सूची का विषय है। इस उपकर राजस्व को साझा करना केंद्र की व्यापक कराधान शक्तियों और राज्यों के भारी स्वास्थ्य व्यय के बोझ के बीच मौजूद संरचनात्मक असंतुलन को दूर करता है।
स्वतंत्र लेवी + GST संरचना
यह उपकर GST क्षतिपूर्ति उपकर संरचना के बाहर कार्य करता है, जो GST लागू होने के बाद भी विशिष्ट लक्षित लेवी लगाने की केंद्र की बरकरार संप्रभु शक्ति को रेखांकित करता है।

अनुच्छेद 270 के तहत विभाज्य पूल (divisible pool) से उपकरों (cesses) के डिफ़ॉल्ट रूप से बाहर रखे जाने और इस स्पष्ट रूप से साझा किए गए उपकर के बीच अंतर स्पष्ट करने वाले एक Prelims कथन की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2015PrelimsGS1
With reference to the Fourteenth Finance Commission, which of the following statements is/are correct? 1. It has increased the share of States in the central divisible pool from 32 percent to 42 percent. 2. It has made recommendations concerning sector-specific grants. Select the correct answer using the code given below.
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
- 2018PrelimsGS1
Consider the following items : 1. Cereal grains hulled 2. Chicken eggs cooked 3. Fish processed and canned 4. Newspapers containing advertising material Which of the above items is/are exempted under GST (Goods and Services Tax)?
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
