सोलहवें वित्त आयोग ने कर हस्तांतरण और जीडीपी मानदंडों में संशोधन किया
स्रोत:द हिंदू ↗
क्यों मायने रखता है
वित्त आयोग संघ और राज्यों के बीच वित्तीय संबंधों को निर्धारित करता है। इसकी सिफारिशों, विशेष रूप से क्षैतिज हस्तांतरण (horizontal devolution) मानदंडों में बदलाव और उपकर/अधिभार (cesses/surcharges) पर बहस को समझना, राजकोषीय संघवाद, सहकारी संघवाद और केंद्र-राज्य विवादों पर प्रश्नों के उत्तर देने के लिए अत्यंत महत्वपूर्ण है।
सारांश
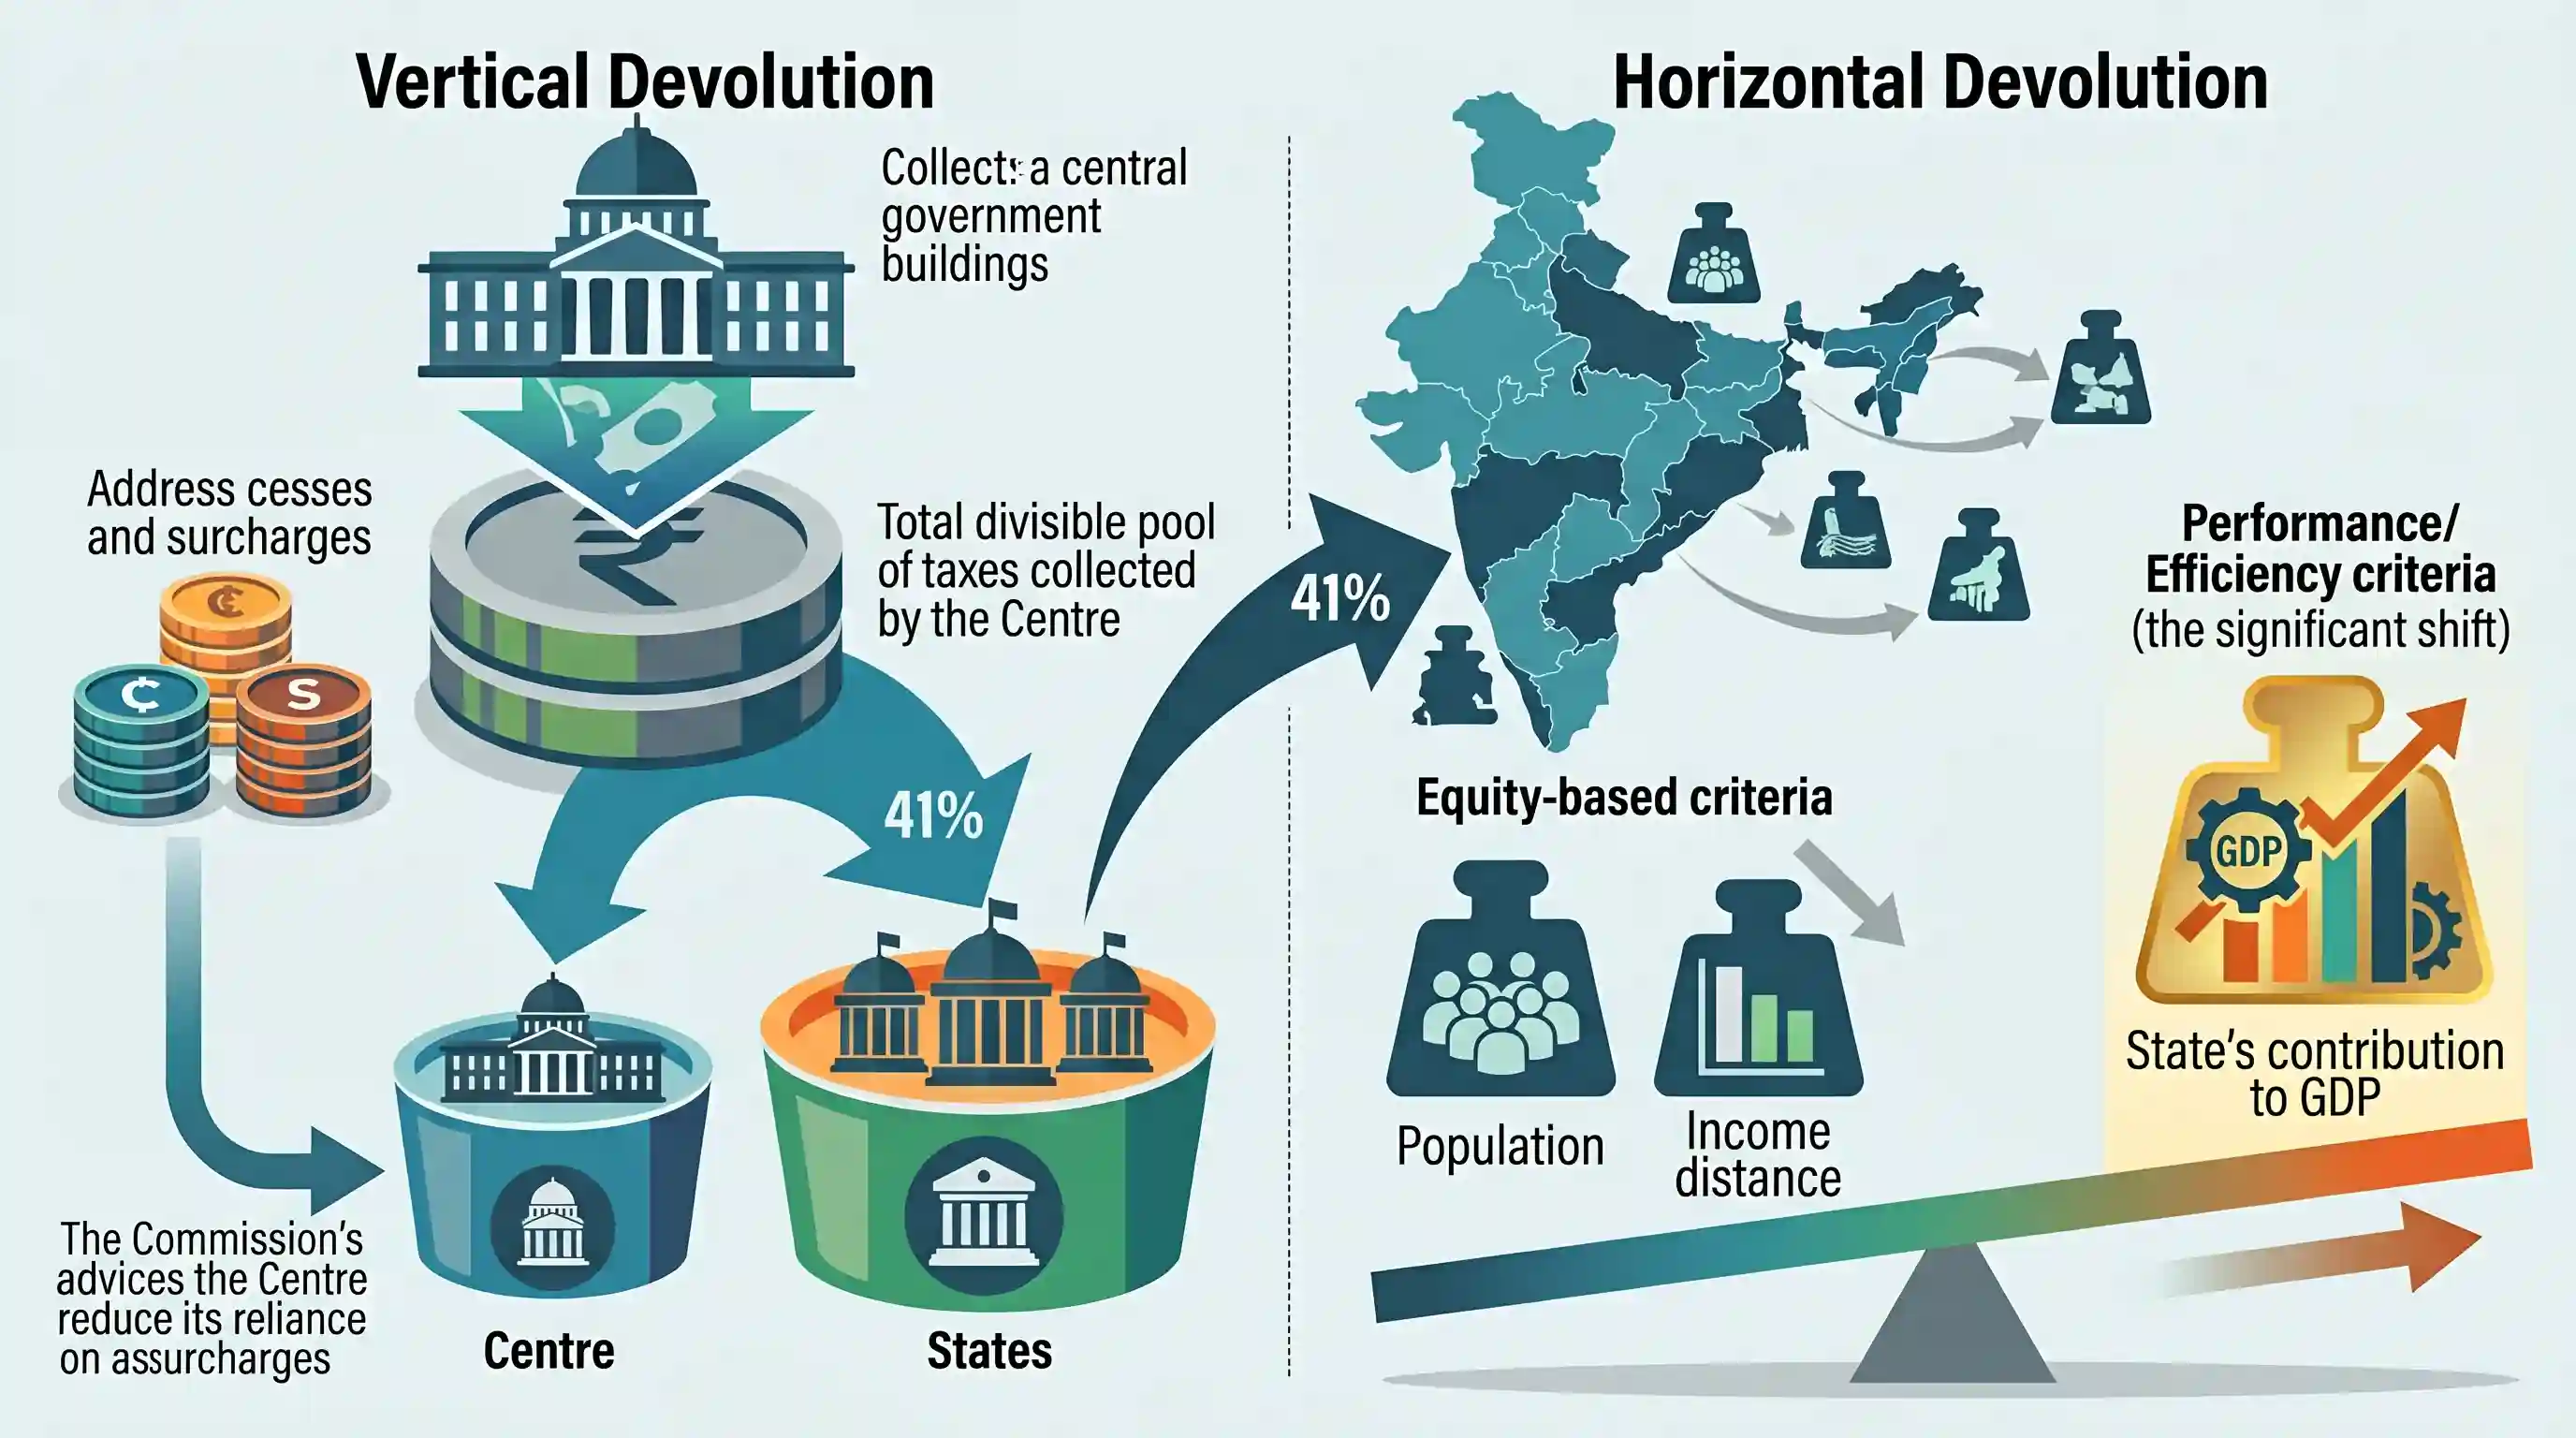
16वें वित्त आयोग ने, जिसकी अध्यक्षता डॉ. अरविंद पनगढ़िया कर रहे हैं, वर्ष 2026-31 की अवधि के लिए अपनी सिफारिशें सौंप दी हैं। राज्यों को करों के विभाज्य पूल (divisible pool) के लंबवत हस्तांतरण (vertical devolution) को 41% पर बनाए रखते हुए, आयोग ने उपकर (cess) और अधिभार (surcharge) को सीमित करने या उन्हें विभाज्य पूल में शामिल करने की राज्यों की मांग को अस्वीकार कर दिया। हालांकि, इसने केंद्र को इन पर अपनी निर्भरता धीरे-धीरे कम करने का सुझाव दिया। क्षैतिज हस्तांतरण (horizontal devolution) में एक महत्वपूर्ण बदलाव के तहत, वित्त आयोग ने आर्थिक दक्षता और प्रदर्शन को पुरस्कृत करने के लिए 'GDP में राज्य का योगदान' (State's contribution to GDP) को एक नए मानदंड के रूप में पेश किया है, जिससे आय की दूरी (income distance) और जनसंख्या जैसे विशुद्ध रूप से समानता-आधारित मापदंडों के बीच संतुलन को आंशिक रूप से बदला गया है। यह रिपोर्ट लंबवत साझाकरण पर व्यापक रूप से यथास्थिति बनाए रखती है, जबकि राज्यों के विकास योगदान को प्रोत्साहित करने की दिशा में एक नीतिगत बदलाव का संकेत देती है।
मुख्य बिंदु
- 16वें वित्त आयोग (FC) ने राज्यों को करों के ऊर्ध्वाधर हस्तांतरण (vertical devolution) को 41% पर बरकरार रखने की सिफारिश की है, और इसे बढ़ाकर 50% करने की राज्यों की मांगों को स्वीकार नहीं किया है।
- उपकर और अधिभार, जो बढ़कर सकल कर राजस्व (Gross Tax Revenues) का ~19% हो गए हैं, अनुच्छेद 270 के अनुसार विभाज्य पूल (divisible pool) से बाहर रहते हैं, हालांकि FC ने केंद्र को उन्हें धीरे-धीरे कम करने की सलाह दी थी।
- क्षैतिज हस्तांतरण (horizontal devolution) के लिए एक नया मानदंड, 'GDP में राज्य का योगदान', राज्यों को उनकी आर्थिक दक्षता और विकास के लिए पुरस्कृत करने हेतु पेश किया गया था, जो औद्योगिक राज्यों की लंबे समय से चली आ रही शिकायतों का समाधान करता है।
- यह बदलाव 13वें FC के बाद से देखे गए 'समानता' (equity) और 'आवश्यकता' (needs) के मानदंडों (जैसे आय की दूरी और जनसंख्या) के अत्यधिक प्रभुत्व को आंशिक रूप से कम करता है, जो प्रदर्शन को पुरस्कृत करने की दिशा में एक दिशात्मक परिवर्तन स्थापित करता है।
- आयोग ने राज्यों को राजकोषीय स्थिति बनाए रखने के लिए बिजली क्षेत्र के सुधारों और सब्सिडी के बेहतर लक्ष्यीकरण पर ध्यान केंद्रित करने की भी सलाह दी।
महत्वपूर्ण शब्द
16वां वित्त आयोग

डॉ. अरविंद पनगढ़िया की अध्यक्षता वाला एक संवैधानिक निकाय जो 2026-31 के लिए कर साझाकरण (tax sharing) की सिफारिश कर रहा है; इसने लंबवत हस्तांतरण (vertical devolution) को 41% पर बनाए रखा और 'GDP में राज्य का योगदान' को क्षैतिज वितरण मानदंड के रूप में पेश किया।
UPSC context
GS-II/GS-III (संघवाद/अर्थव्यवस्था)। यह केंद्र-राज्य संबंधों में वर्तमान राजकोषीय सिफारिशों और प्रदर्शन-आधारित प्रोत्साहनों के ज्ञान का परीक्षण करता है।
संविधान का अनुच्छेद 280
संवैधानिक प्रावधान जिसके तहत राष्ट्रपति प्रत्येक पांच वर्ष में केंद्र और राज्यों के बीच करों की शुद्ध प्राप्तियों के वितरण की सिफारिश करने के लिए एक वित्त आयोग (Finance Commission) का गठन करते हैं।
UPSC context
GS-II (राजव्यवस्था)। भारत के राजकोषीय संघीय ढांचे और संसाधन आवंटन को नियंत्रित करने वाले संवैधानिक तंत्र को समझने के लिए महत्वपूर्ण।
संविधान का अनुच्छेद 270
केंद्र और राज्यों के बीच केंद्रीय करों की शुद्ध आय (divisible pool) के वितरण को नियंत्रित करता है, जिसमें विशेष रूप से उपकर (cesses) और अधिभार (surcharges) से प्राप्त राजस्व को शामिल नहीं किया जाता है।
UPSC context
GS-II (राजव्यवस्था)। वित्तीय संबंधों के संवैधानिक ढांचे और साझा कर राजस्व की परिभाषा पर वैचारिक स्पष्टता का परीक्षण करता है।
ऊर्ध्वाधर हस्तांतरण
केंद्र सरकार और सभी राज्य सरकारों के बीच सामूहिक रूप से केंद्रीय करों के विभाज्य पूल (divisible pool) का विभाजन (जो 2026-31 के लिए 41% पर निर्धारित है)।
UPSC context
GS-III (अर्थव्यवस्था)। ऊर्ध्वाधर राजकोषीय असंतुलन (vertical fiscal imbalance) और राजस्व पर संघ की शक्ति बनाम राज्यों की व्यय संबंधी जिम्मेदारियों पर केंद्रित है।
क्षैतिज हस्तांतरण
विभिन्न राज्यों के बीच केंद्रीय करों में राज्यों के कुल हिस्से का सूत्र-आधारित वितरण, जो समानता (income distance) और दक्षता (performance) के बीच संतुलन स्थापित करता है।
UPSC context
GS-III (अर्थव्यवस्था)। यह अंतर-राज्यीय समानता, जनसांख्यिकीय परिवर्तनों और विकास को पुरस्कृत करने बनाम पिछड़े क्षेत्रों को सहायता प्रदान करने के बीच संतुलन (trade-off) की समझ का परीक्षण करता है।
विभाज्य पूल
केंद्रीय कर राजस्व का वह हिस्सा जो राज्यों के साथ साझा किया जाता है, जिसमें संग्रहण लागत और उपकर (cess) एवं अधिभार (surcharge) से प्राप्त राजस्व शामिल नहीं होता है।
UPSC context
GS-III (Economy). राज्यों द्वारा प्राप्त वास्तविक वित्तीय हिस्सेदारी पर "cess and surcharge" (उपकर और अधिभार) के प्रभाव का विश्लेषण करने के लिए महत्वपूर्ण।
GDP में राज्य का योगदान
16वें FC द्वारा राज्यों को उनके आर्थिक प्रदर्शन और राष्ट्रीय GDP में विकास योगदान के लिए पुरस्कृत करने हेतु पेश किया गया एक नया 10% भारांक (weightage) मानदंड।
UPSC context
GS-III (अर्थव्यवस्था)। दक्षता-आधारित राजकोषीय संघवाद की ओर बदलाव और क्षेत्रीय असमानताओं पर इसके प्रभाव के मूल्यांकन की क्षमता का परीक्षण करता है।
प्रारंभिक ट्रैप
16वें वित्त आयोग ने करों के विभाज्य पूल (divisible pool) में उपकरों और अधिभारों को शामिल करना अनिवार्य कर दिया है।
अनुच्छेद 270 स्पष्ट रूप से उपकर और अधिभार को विभाज्य पूल से बाहर रखता है। FC इस संवैधानिक सीमा को बदल नहीं सकता है; यह केवल केंद्र को उन पर निर्भरता कम करने की सलाह दे सकता है।
संबंधित अवधारणाएँ
वित्त आयोग को नियंत्रित करने वाले मुख्य संवैधानिक प्रावधान क्या हैं?
- अनुच्छेद 280: राष्ट्रपति को प्रत्येक पांच वर्ष या उससे पहले कर वितरण की सिफारिश करने के लिए एक वित्त आयोग का गठन करने का अधिदेश देता है।
- अनुच्छेद 270: केंद्र द्वारा लगाए गए लेकिन राज्यों के साथ साझा किए जाने वाले करों के विभाज्य पूल (divisible pool) को परिभाषित करता है, जिसमें स्पष्ट रूप से उपकर (cess) और अधिभार (surcharge) को बाहर रखा गया है (अनुच्छेद 271)।
- अनुच्छेद 275: जरूरतमंद राज्यों को वैधानिक सहायता अनुदान (statutory grants-in-aid) का प्रावधान करता है, जो वित्त आयोग की सिफारिशों के आधार पर वितरित किए जाते हैं।
लंबवत (Vertical) और क्षैतिज (Horizontal) कर हस्तांतरण के बीच क्या अंतर है?
- ऊर्ध्वाधर हस्तांतरण: केंद्र सरकार और सामूहिक रूप से सभी राज्य सरकारों के बीच शुद्ध कर प्राप्तियों का वितरण (जैसे, इसे 41% पर बनाए रखना)।
- क्षैतिज हस्तांतरण: राज्यों की सामूहिक हिस्सेदारी को अलग-अलग राज्यों के बीच आवंटित करने के लिए उपयोग किया जाने वाला सूत्र या मानदंड (जैसे- जनसंख्या, आय की दूरी, और अब GDP योगदान)।
अंतर-विषय पैटर्न
जनसांख्यिकीय लाभांश बनाम राजकोषीय दंड
कम प्रजनन दर वाले दक्षिणी राज्यों को ऐतिहासिक रूप से जनसंख्या-प्रधान मानदंडों के तहत कम आवंटन का सामना करना पड़ा है। नया 'GDP योगदान' मीट्रिक इस लंबे समय से चली आ रही निष्पक्षता बनाम दक्षता की बहस को संतुलित करने का प्रयास करता है।
राज्यों के वित्त पर विद्युत क्षेत्र का बोझ
16वें FC का बिजली सुधारों पर ध्यान UDAY और RDSS जैसी योजनाओं के अनुरूप है, जो DISCOM के पुराने घाटे को राज्यों की राजकोषीय घाटा सीमाओं से जुड़े एक प्रणालीगत व्यापक आर्थिक जोखिम के रूप में रेखांकित करता है।

अनुच्छेद 270/271, उपकर (cess) बनाम अधिभार (surcharge), और 16वें वित्त आयोग (16th FC) के नए 'GDP contribution' मानक पर प्रीलिम्स में एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2021MainsGS2
How have the recommendations of the 14th Finance Commission of India enabled the States to improve their fiscal position?
- 2018MainsGS2
How is the Finance Commission of India constituted? What do you know about the terms of reference of the recently constituted Finance Commission? Discuss.
- 2015PrelimsGS1
With reference to the Fourteenth Finance Commission, which of the following statements is/are correct? 1. It has increased the share of States in the central divisible pool from 32 percent to 42 percent. 2. It has made recommendations concerning sector-specific grants. Select the correct answer using the code given below.
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
