ગુજરાત પંચાયતી રાજ નાણાકીય ઓડિટ અને સ્થાનિક સ્વરાજ્ય સંસ્થાઓની જવાબદારી
Source:ddindia ↗
આ શા માટે મહત્વનું છે
આ પહેલ પાયાના સ્તરની લોકશાહી સંસ્થાઓ (PRIs) માં નાણાકીય શિસ્ત અને જવાબદારી સુનિશ્ચિત કરવા માટેની નવીન રાજ્ય-સ્તરીય પ્રણાલીઓ પર પ્રકાશ પાડે છે. તે GS-2 (શાસન અને સત્તાઓનું વિકેન્દ્રીકરણ) માટે અત્યંત પ્રસ્તુત છે કારણ કે તે સ્થાનિક સંસ્થાઓમાં વણઉકેલાયેલા ઓડિટ વાંધાઓ અને નબળી નાણાકીય દેખરેખની લાંબા સમયથી ચાલી આવતી સમસ્યાને સંબોધિત કરે છે.
સારાંશ
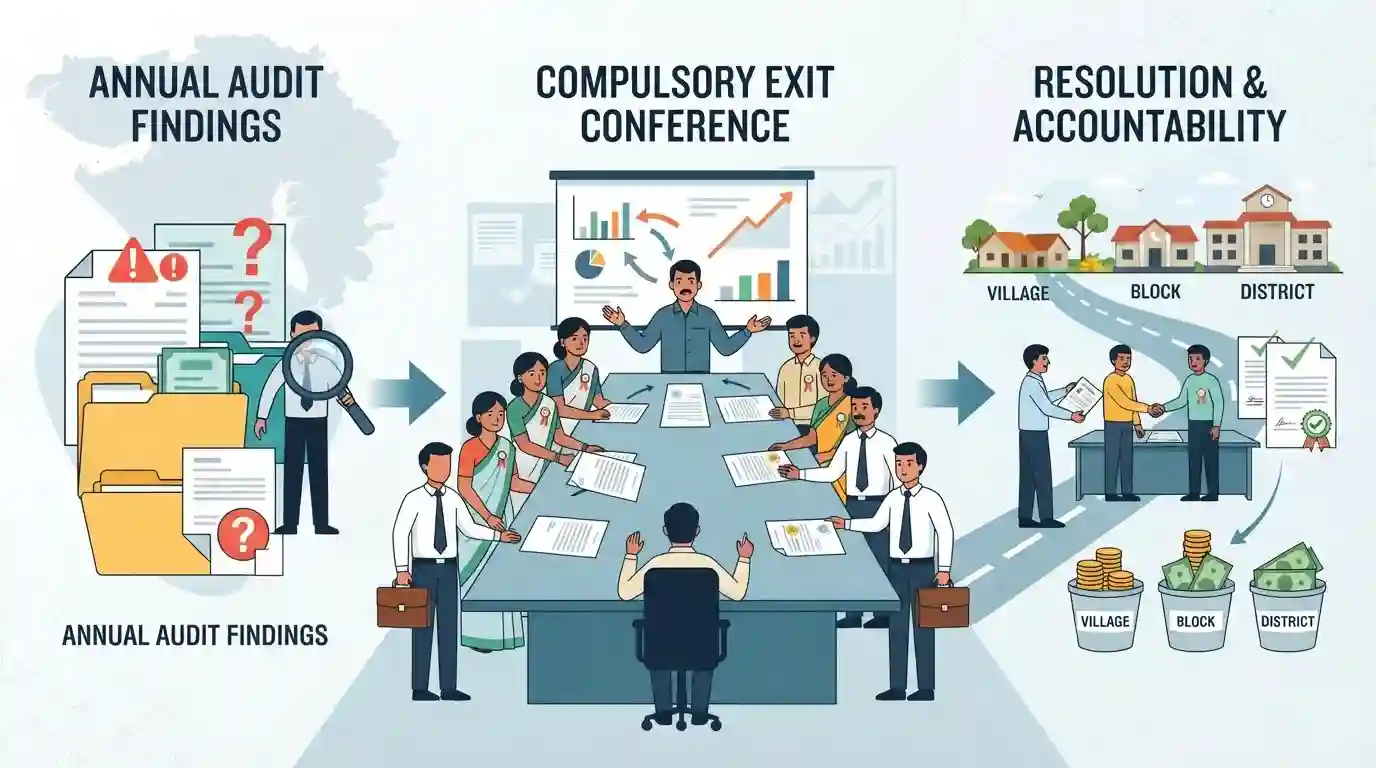
સ્થાનિક સ્વરાજ્યની સંસ્થાઓમાં પારદર્શિતા અને નાણાકીય જવાબદારી વધારવાના એક મહત્વપૂર્ણ પગલામાં, ગુજરાત રાજ્ય સરકારે તમામ પંચાયતી રાજ સંસ્થાઓ માટે ઓડિટ પછીની 'એક્ઝિટ કોન્ફરન્સ' (Exit Conferences) ફરજિયાત બનાવી છે. લોકલ ફંડ ઓડિટ વિભાગ દ્વારા વાર્ષિક સમીક્ષા દરમિયાન સામે આવેલી અનિયમિતતાઓ પર ત્વરિત કાર્યવાહી કરવાના હેતુથી આ પરિષદો સંબંધિત જિલ્લા વિકાસ અધિકારીઓ (DDO) દ્વારા યોજવામાં આવશે. આ નીતિ ઓડિટ વાંધાઓના નિરાકરણમાં થતા પદ્ધતિસરના વિલંબને દૂર કરવાનો લક્ષ્યાંક ધરાવે છે, જે ચૂંટાયેલા પ્રતિનિધિઓ અને ઓડિટ અધિકારીઓને એક મંચ પર લાવીને ગ્રામ્ય, તાલુકા અને જિલ્લા સ્તરે વહીવટી અને નાણાકીય વિસંગતતાઓનું ઝડપથી નિરાકરણ લાવશે.
મુખ્ય મુદ્દા
- ગુજરાત સરકારે પંચાયતી રાજ સંસ્થાઓના ત્રણેય સ્તરો (ગ્રામ, તાલુકા અને જિલ્લા પંચાયતો) માટે ઓડિટ-પશ્ચાત 'એક્ઝિટ કોન્ફરન્સ' ફરજિયાત કરી છે.
- આ આદેશનો હેતુ આ સ્થાનિક સંસ્થાઓના વાર્ષિક ઓડિટ દરમિયાન સામે આવેલી નાણાકીય અને વહીવટી ગેરરીતિઓનું ઝડપી નિરાકરણ સુનિશ્ચિત કરવાનો છે.
- લોકલ ફંડ ઓડિટ વિભાગ તેની વાર્ષિક સમીક્ષા પૂર્ણ કરે તેના તુરંત બાદ આ પરિષદો યોજવાની જવાબદારી જિલ્લા વિકાસ અધિકારીઓ (DDOs) ને સોંપવામાં આવી છે.
- ચૂંટાયેલા પ્રતિનિધિઓ અને સંબંધિત અધિકારીઓ બાકી રહેલા અનુપાલનના મુદ્દાઓનો ઝડપી નિકાલ કરવા માટે લોકલ ફંડ ઓડિટ વિભાગના પરીક્ષક સાથે મળીને ઓડિટ અહેવાલોની સમીક્ષા કરશે.
મહત્વપૂર્ણ શબ્દો
પંચાયતી રાજ સંસ્થાઓ

ભારતમાં 73મા બંધારણીય સુધારા અધિનિયમ, 1992 હેઠળ સ્થાપિત બંધારણીય ગ્રામીણ સ્થાનિક સ્વરાજ્યની સંસ્થાઓ, જે ગ્રામ્ય, બ્લોક અને જિલ્લા સ્તરે સ્થાનિક વહીવટનું સંચાલન કરે છે.
UPSC context
GS Paper II (રાજ્યવ્યવસ્થા અને શાસન). વિકેન્દ્રિત શાસન અને સ્થાનિક લોકશાહીની સમજ ચકાસે છે.
સ્થાનિક ભંડોળ ઓડિટ વિભાગ
પંચાયતો અને નગરપાલિકાઓ જેવી સ્થાનિક સ્વરાજ્યની સંસ્થાઓના નાણાકીય હિસાબો, ખર્ચ અને નાણાકીય અનુપાલનનું મૂલ્યાંકન કરવા માટે જવાબદાર રાજ્ય સરકારની એક વૈધાનિક ઓડિટ પાંખ.
UPSC context
GS Paper II (ઉત્તરદાયિત્વ અને પારદર્શિતા). તૃણમૂળ સ્તરની નાણાકીય દેખરેખ અને ઓડિટ પ્રણાલીઓના જ્ઞાનનું મૂલ્યાંકન કરે છે.
જિલ્લા વિકાસ અધિકારી
જિલ્લા પંચાયતના મુખ્ય કારોબારી વડા તરીકે સેવા આપતા એક વરિષ્ઠ વહીવટી અધિકારી, જેઓ જિલ્લા સ્તરે વિકાસ કાર્યક્રમો અને વહીવટી અમલીકરણની દેખરેખ રાખે છે.
UPSC context
GS પેપર II (કારોબારી માળખું અને સ્થાનિક સંસ્થાઓ). વિકેન્દ્રિત વ્યવસ્થાઓમાં વહીવટી તંત્રની સમજણનું મૂલ્યાંકન કરે છે.
પંચાયત, ગ્રામ ગૃહનિર્માણ અને ગ્રામ વિકાસ વિભાગ
એક રાજ્ય-સ્તરનો કારોબારી વિભાગ જેને નીતિઓ ઘડવાની, કલ્યાણકારી યોજનાઓનું સંચાલન કરવાની અને ગ્રામીણ સ્થાનિક સ્વશાસનની કાર્યપ્રણાલી, માળખાકીય વિકાસ તેમજ ભંડોળની દેખરેખ રાખવાની કામગીરી સોંપવામાં આવી છે.
UPSC context
GS Paper II (કલ્યાણકારી યોજનાઓ અને ગવર્નન્સ). ગ્રામીણ ઉત્થાન અને વિકેન્દ્રીકરણ માટેના કારોબારી તંત્ર પર ધ્યાન કેન્દ્રિત કરે છે.
એક્ઝિટ કોન્ફરન્સ
અહેવાલના તારણોને આખરી ઓપ આપતા પહેલાં, મુખ્ય નાણાકીય વિસંગતતાઓને સીધી રીતે સંબોધવા તથા તાત્કાલિક સુધારાત્મક અને કાનૂની પગલાં અંગે સહમતિ સાધવા માટે ઓડિટર્સ અને વહીવટકર્તાઓ વચ્ચે યોજાતી એક ઔપચારિક અને ફરજિયાત ઓડિટ-પશ્ચાત બેઠક.
UPSC context
GS Paper II (જવાબદેહી અને સુશાસન). પારદર્શકતા અને ઝડપી ભ્રષ્ટાચાર વિરોધી અમલીકરણ સુનિશ્ચિત કરતા વહીવટી સુધારાઓનું અન્વેષણ કરે છે.
પ્રિલિમ્સ ટ્રેપ
ભારતમાં તમામ પંચાયતી રાજ સંસ્થાઓ માટે પ્રાથમિક વૈધાનિક ઓડિટર તરીકે CAG બંધારણીય રીતે આદેશિત છે.
અનુચ્છેદ 243-J હેઠળ, પંચાયતના હિસાબોના ઓડિટ માટેની જોગવાઈઓ કરવાની સત્તા સંસદ કે CAG પાસે નહીં, પરંતુ રાજ્ય વિધાનમંડળ પાસે છે. CAG માત્ર પeryવેક્ષક/માર્ગદર્શક ભૂમિકા (TGS) ભજવે છે.
સંલગ્ન સ્થિર ખ્યાલો
બંધારણ હેઠળ પંચાયતી રાજ સંસ્થાઓ (PRIs) ના ઓડિટિંગનું માળખું કેવી રીતે ગોઠવાયેલું છે?
- બંધારણીય જોગવાઈ: અનુચ્છેદ 243-J રાજ્ય વિધાનમંડળને પંચાયતોના હિસાબોની જાળવણી અને ઓડિટિંગ અંગે કાયદા બનાવવાની સત્તા આપે છે.
- રાજ્ય-સ્તરીય ઓડિટિંગ: પ્રાથમિક વૈધાનિક ઓડિટ રાજ્ય સ્તરની એજન્સીઓ જેવી કે ડિરેક્ટોરેટ ઓફ લોકલ ફંડ ઓડિટ દ્વારા હાથ ધરવામાં આવે છે, સીધા CAG દ્વારા નહીં.
- CAG ની TGS ભૂમિકા: CAG રાજ્યના ઓડિટ વિભાગોને ટેકનિકલ માર્ગદર્શન અને દેખરેખ (TGS) પ્રદાન કરે છે અને સેમ્પલ ટેસ્ટ ઓડિટ હાથ ધરે છે.
સ્થાનિક સંસ્થાઓના ઓડિટને મજબૂત કરવા માટે દ્વિતીય ARC એ શું ભલામણ કરી હતી?
- DLFA ની સ્વતંત્રતા: વસ્તુલક્ષી દેખરેખ સુનિશ્ચિત કરવા માટે લોકલ ફંડ ઓડિટ નિયામક (DLFA) ને સામાન્ય રાજ્ય કારોબારી વિભાગોથી સ્વતંત્ર બનાવવાની ભલામણ કરવામાં આવી છે.
- ઓડિટ સમિતિઓ: ઓડિટ વાંધાઓના નિકાલ અને વહીવટી અધિકારીઓને જવાબદાર ઠેરવવા માટે જિલ્લા કક્ષાની ઓડિટ સમિતિઓની સ્થાપના કરવાની દરખાસ્ત કરી.
આંતર-વિષય પેટર્ન
સ્થાનિક ઓડિટ ધોરણો અને રાજકોષીય હસ્તાંતરણ
વિલંબિત PRI ઓડિટ નિયમિતપણે કેન્દ્રીય નાણા પંચની ગ્રાન્ટ મુક્ત કરવાની પ્રક્રિયાને અવરોધે છે, જે સ્થાનિક વહીવટી કાર્યક્ષમતાને રાજ્યની સ્થાનિક સંસ્થાઓની મેક્રો-ફિસ્કલ સ્થિતિ સાથે સીધી રીતે જોડે છે.
ડિજિટલ પબ્લિક ઇન્ફ્રાસ્ટ્રક્ચર અને સ્થાનિક ઓડિટ
ઇ-ગ્રામસ્વરાજ અને ઓડિટઓનલાઇન જેવા ડિજિટલ એકાઉન્ટિંગ સાધનોને ભૌતિક એક્ઝિટ કોન્ફરન્સ સાથે સંકલિત કરવાથી જાહેર ઓડિટિંગ અને ગ્રામીણ સેવા વિતરણમાં અમલીકરણનું અંતર પૂરી શકાય છે.

અનુચ્છેદ 243-J, સ્થાનિક ઓડિટમાં CAG ની TGS ભૂમિકા અને અનુદાનના હસ્તાંતરણ પર ઓડિટ અનુપાલનની અસરને સાંકળતા પ્રશ્નોની અપેક્ષા રાખો.
સંલગ્ન PYQ · 3
સંલગ્ન PYQ · 3
- 2024GPSC_PRELIMSGS1
Consider the following statements regarding 73rd Constitution Amendment Act of 1992. 1. The Act has given a practical shape to Article 40 of the Constitution. 2. The Act gives a constitutional status to the Panchayati raj institutions. 3. It has brought the Panchayati raj institutions under the purview of the justiciable part of the Constitution. Which of the above statements is/are correct?
- 2020GPSC_PRELIMSGS1
Which report of the Second Administrative Reforms Commission is related with recommendations on Panchayati Raj?
- 2020GPSC_PRELIMSGS1
The Comptroller and Auditor General of India conducts all kinds of Audit except
