શૂન્ય ટર્નઓવર પર GST રદ કરવા સામે ગુજરાત હાઈકોર્ટનો મહત્વનો ચુકાદો
Source:a2ztaxcorp ↗
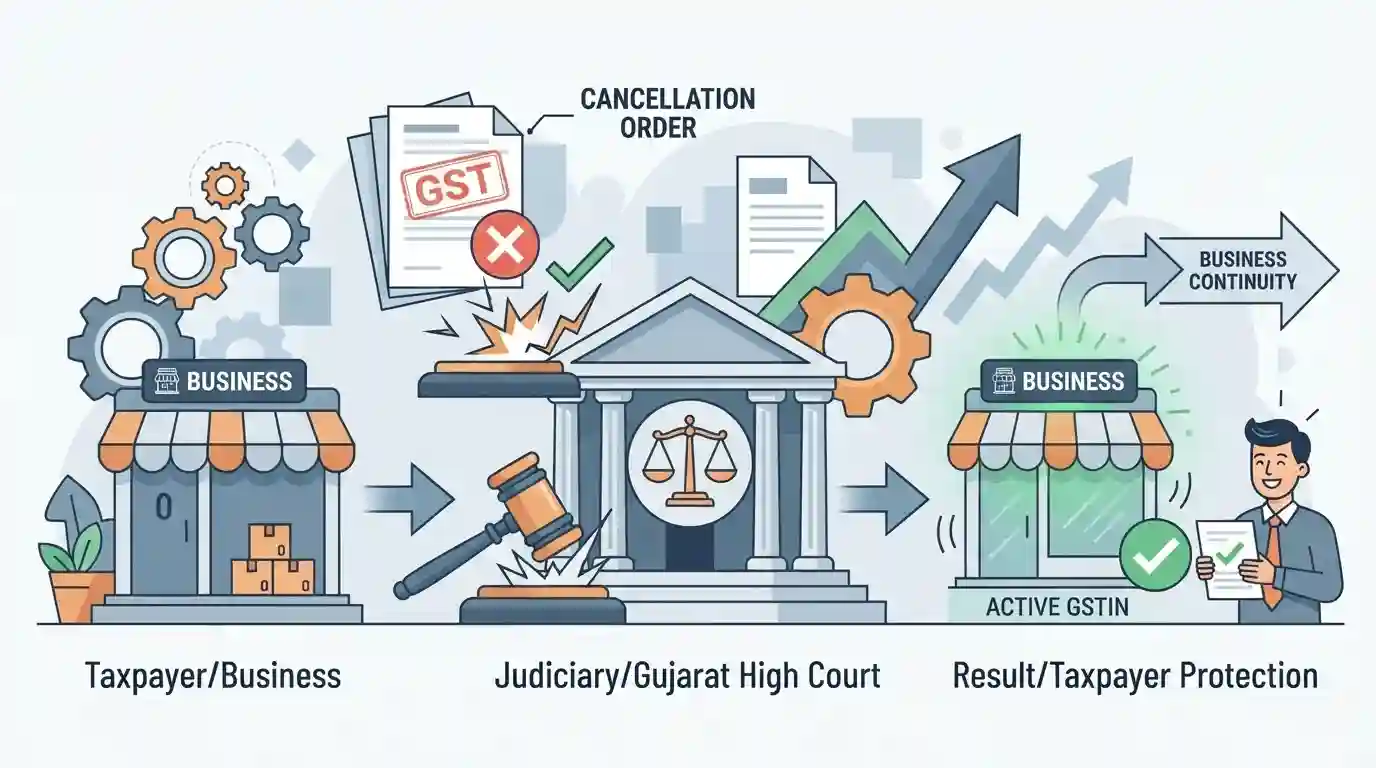
આ શા માટે મહત્વનું છે
આ ચૂકાદો કર કાયદાઓ હેઠળ વહીવટી જવાબદારી સમજવા, કરદાતાઓના અધિકારોનું રક્ષણ કરવા અને ઓછું કે શૂન્ય ટર્નવ્રોલ ધરાવતા વ્યાપારી એકમોની ચકાસણી કરતી વેળાએ GST સત્તાવાળાઓની કાનૂની મર્યાદાઓ નક્કી કરવા માટે અત્યંત મહત્વપૂર્ણ છે.
સારાંશ
ગુજરાત હાઇકોર્ટે તાજેતરમાં જીએસટી (GST) રજીસ્ટ્રેશન રદ કરવાના આદેશને રદ કર્યો છે, જે સંપૂર્ણપણે શૂન્ય-ટર્નઓવર (zero-turnover) ફાઇલિંગને કારણે શરૂ કરવામાં આવ્યો હતો. અલાદાલતે ચુકાદો આપ્યો છે કે માત્ર બિન-કાર્યકારી સ્થિતિ અથવા અસ્થાયી શૂન્ય વ્યવસાયિક વ્યવહારો કર સત્તાવાળાઓ દ્વારા GSTIN રદ કરવાનું વ્યાજબી ઠેરવતા નથી, જે કરદાતાઓને મનસ્વી વહીવટી પગલાં સામે રક્ષણ પૂરું પાડે છે.
મુખ્ય મુદ્દા
- ગુજરાત હાઇકોર્ટે ચુકાદો આપ્યો છે કે માત્ર શૂન્ય ટર્નઓવર અથવા વ્યવસાયિક પ્રવૃત્તિના ફાઇલિંગના અભાવના આધારે GST રજૂમેશન રદ કરી શકાય નહીં.
- અદાલતે ભારપૂર્વક જણાવ્યું કે યોગ્ય તપાસ કર્યા વિના GST માળખા હેઠળ રજીસ્ટ્રેશન રદ કરવાના અત્યંત કઠોર પગલાને યોગ્ય ઠેરવી શકાય તેટલું મોટું ઉલ્લંઘન નાની કે શૂન્ય ટર્નઓવર દર્શાવતી 'નિલ' (NIL) રિટર્ન ફાઇલ કરવાથી થતું નથી.
- આ ચુકાદો અસ્થાયી મંદી કે સ્ટાર્ટઅપ તબક્કામાંથી પસાર થઈ રહેલા વ્યવસાયોને સત્તાવાળાઓ દ્વારા તેમના ટેક્સ આઈડેન્ટિફિકેશનની મનસ્વી રદ્દીકરણ સામે રક્ષણ પૂરું પાડે છે.
મહત્વપૂર્ણ શબ્દો
સેન્ટ્રલ ગુડ્સ એન્ડ સર્વિસ ટેક્સ (CGST) એક્ટ

ભારતમાં આંતર-રાજ્ય ગુડ્સ એન્ડ સર્વિસ ટેક્સ (જીએસટી) ના ઉઘરાણા, સંગ્રહ અને વહીવટને નિયંત્રિત કરતો કેન્દ્રીય કાયદો, જે સેક્શન 29 હેઠળ નોંધણી, રિટર્ન અને રદ્દીકરણ માટે કાનૂની માળખું પૂરું પાડે છે.
UPSC context
GS પેપર III (ભારતીય અર્થતંત્ર - કરવેરા અને GST સુધારાઓ) માટે મહત્ત્વપૂર્ણ, પરોક્ષ કરવેરા અને પાલન પદ્ધતિઓ સાથે સંબંધિત જોગવાઈઓની ચકાસણી કરે છે.
સ્ટેટ ગુડ્સ એન્ડ સર્વિસીઝ ટેક્સ (SGST) એક્ટ
રાજ્ય સ્તરે માલ અને સેવા કર (GST) ના રાષ્ટ્રીય માળખાને પૂરક બનાવવા માટે વ્યક્તિગત રાજ્યો દ્વારા ઘડવામાં આવેલ રાજ્ય સ્તરનું કાનૂની વિધાન, જે આંતર-રાજ્ય માલ અને સેવા કરને સમાન રીતે લાદવા અને એકત્રિત કરવા માટે છે.
UPSC context
GS પેપર III (ભારતીય અર્થતંત્ર - કરવેરા) માટે મહત્ત્વપૂર્ણ, જે ભારતમાં સહકારી સંઘવાદ અને ડ્યુઅલ-જીએસટી માળખાની ચકાસણી કરે છે.
ગુજરાત હાઇકોર્ટ
ગુજરાતની વડી અદાલત દ્વારા રાજ્ય સત્તાવાળાઓની વહીવટી અને કર-સંબંધિત કાર્યવાહીમાં મનસ્વીપણું અને કુદરતી ન્યાયના ભંગની ચકાસણી કરવા માટે અનુચ્છેદ ૨૨૬ હેઠળ રિટ અધિકારક્ષેત્રનો ઉપયોગ કરવામાં આવે છે.
UPSC context
GS પેપર II (રાજયવ્યવસ્થા અને શાસન - ન્યાયતંત્ર અને રિટ ક્ષેત્રાધિકાર) માટે મહત્વપૂર્ણ, જે વહીવટી પગલાંઓ પર ન્યાયિક સમીક્ષાની સત્તાઓનું પરીક્ષણ કરે છે.
ગુડ્સ એન્ડ સર્વિસીસ ટેક્સ (GST) ડિપાર્ટમેન્ટ
GST કાયદાઓનો અમલ કરવા, કરદાતાઓની અનુપાલનની ચકાસણી કરવા અને નોંધણી રદ કરવી તથા ઓડિટ જેવા એન્ફોર્સમેન્ટ પગલાં અમલમાં મૂકવા માટે જવાબદાર વહીવટી તંત્ર.
UPSC context
GS પેપર II/III માટે મહત્વનું (રાજ્યવ વ્યવસ્થા અને શાસન - એક્ઝિક્યુટિવ એન્ફોર્સમેન્ટ અને અર્થતંત્ર - ટેક્સ એડમિનિસ્ટ્રેશન), વહીવટી અતિરેક (administrative overreach) ની ચકાસણી કરે છે.
સંલગ્ન સ્થિર ખ્યાલો
CGST એક્ટની કલમ 29 હેઠળ GST રજીસ્ટ્રેશન રદ કરવા માટેના આધાર અને રદ કરવાની પ્રક્રિયાઓ શું છે?
- કાનૂની આધારો: કલમ ૨૯ છેતરપિંડી, જાણીબૂજીને તથ્યો છુપાવવા, સતત રિટ દાખલ ન કરવા અથવા પ્રોફીટીંગ વિરોધી જોગવાઈઓના ઉલ્લંઘન બદલ રદ્દીકરણની પરવાનગી આપે છે.
- કુદરતી ન્યાય: ટેક્સ સત્તાવાળાઓ કારણદર્શક નોટિસ બજાવ્યા વગર અને સુનાવણીની વાજબી તક આપ્યા વગર મનસ્વી રીતે રજૂઆતો રદ કરી શકે નહીં.
- રદ કરવાની વિંડો: જે રજિસ્ટર્ડ વ્યક્તિનું રજિસ્ટ્રેશન રદ્દ કરવામાં આવ્યું છે તે ઓર્ડરની તારીખથી ત્રીસ દિવસની અંદર રદ્દીકરણ રદ કરવા માટે અરજી કરી શકે છે.
આંતર-વિષય પેટર્ન
न्यायिक समीक्षा વિરુદ્ધ કર વહીવટી અતિરેક
આર્થિક મંદી દરમિયાન કર સત્તાવાળાઓ દ્વારા વહીવટી અતિરેક પર અંકુશ લગાવવામાં ન્યાયતંત્રની ભૂમિકાને અનુચ્છેદ ૨૨૬ હેઠળ હાઈકોર્ટની દખલગીરી દર્શાવે છે.
સ્ટાર્ટઅપ માટે જીએસટી પાલન અને મંદી
સ્ટાર્ટઅપ્સ અને મર્ચન્ટ નિકાસકારો કે જેઓ અસ્થાયી માંગના આંચકા અથવા ઇન્ક્યુબેશન મંદીનો સામનો કરી રહ્યા છે, તેમને મનસ્વી અનુપાલન વંચિત રહેવાથી રક્ષણ પૂરું પાડવામાં આવ્યું છે.

કલમ ૨૯ હેઠળ જીએસટી રજીસ્ટ્રેશન રદ કરવાના આધાર અને આર્ટિકલ ૨૨૬ હેઠળ હાઈકોર્ટની રિટ અધિકારક્ષેત્ર કાનૂની/રાજ્યવ્યવસ્થાના MCQ માં વારંવાર જોવા મળે છે.
સંલગ્ન PYQ · 2
સંલગ્ન PYQ · 2
- 2025GPSC_PRELIMSGS1
Which of the following statements about Judicial Review in India are correct? 1. Judicial Review is derived from Article 13 of the Indian Constitution. 2. The Supreme Court and High Courts have the power to review both Constitutional Amendments and laws. 3. The Keshavananda Bharati Case (1973) established that the basic structure of the constitution cannot be amended. 4. Judicial Review in India is broader than in the United States, as it allows for the review of Constitutional Amendments. Select the correct answer using the codes below:
- 2026GPSC_PRELIMSGS1
Consider the following Assertion and Reason: Assertion (A): The Supreme Court of India has the power of judicial review. Reason (R): Articles 13, 32 and 226 collectively form the constitutional basis of judicial review in India. Which of the following is correct with respect to the above?
