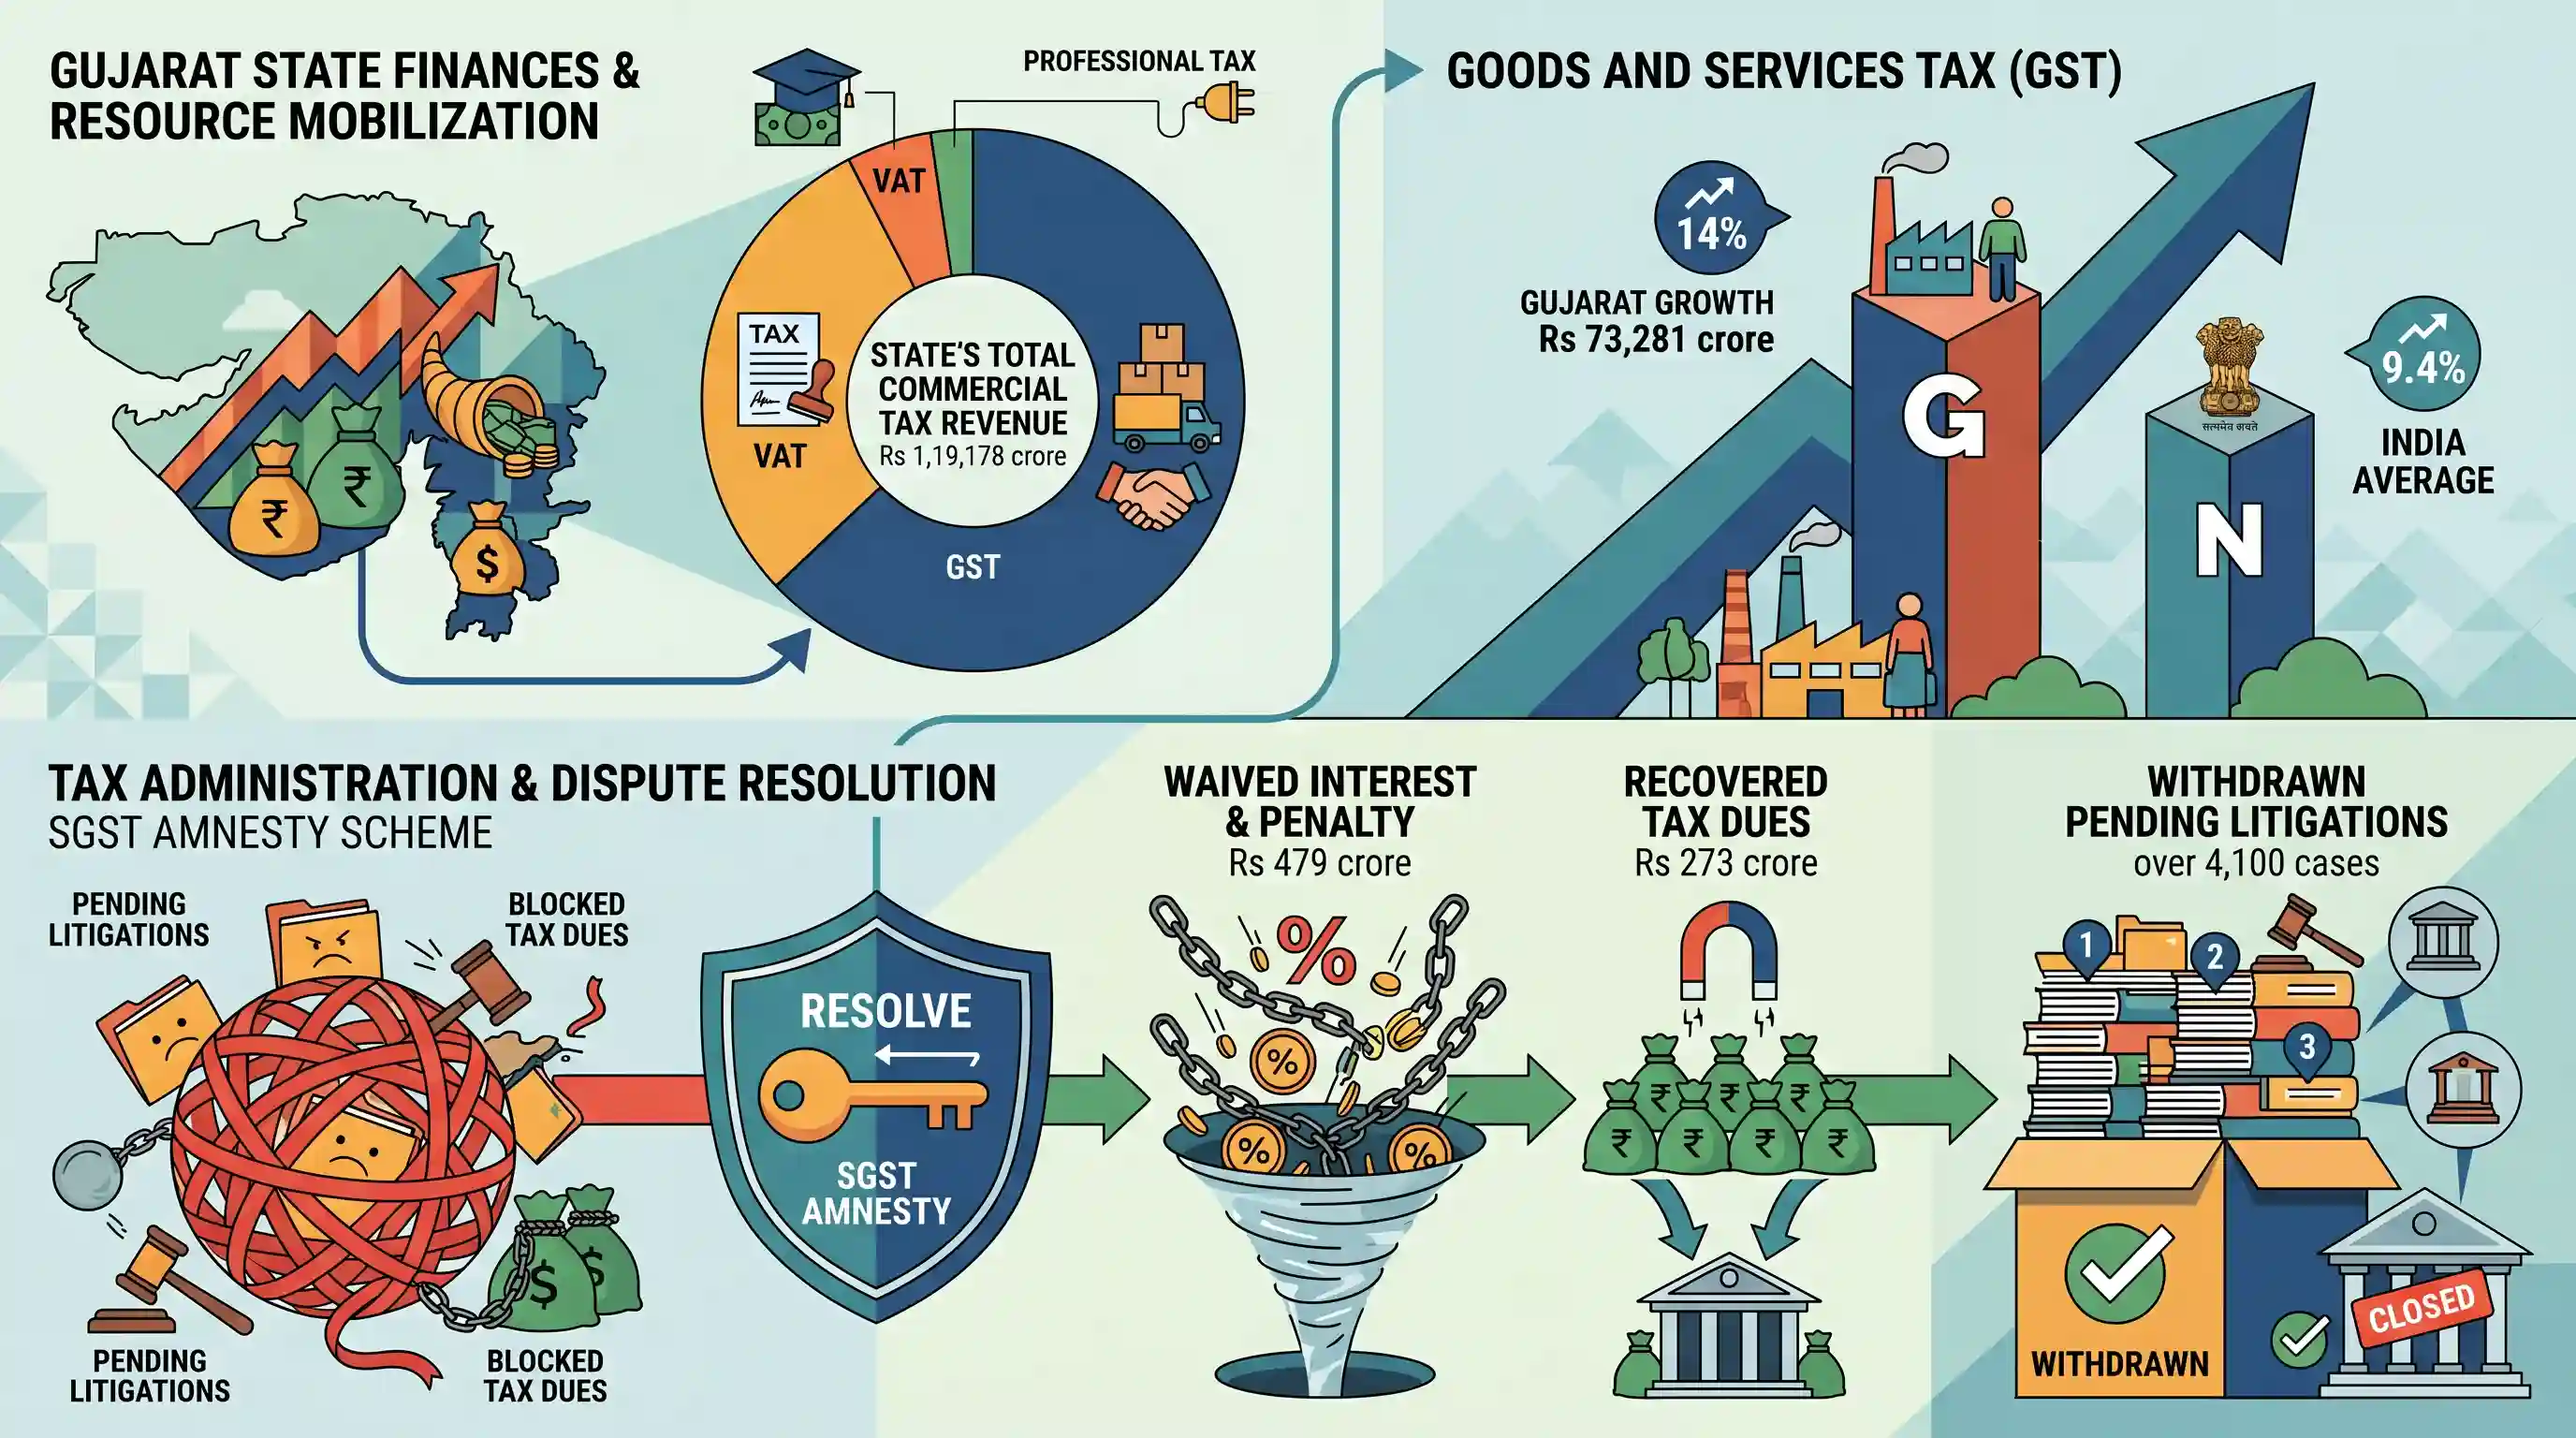
वित्त वर्ष में गुजरात का जीएसटी राजस्व राष्ट्रीय औसत से काफी आगे निकला
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
यह कर मुकदमों को कम करने और रुके हुए सार्वजनिक राजस्व की वसूली में एमनेस्टी योजनाओं की प्रभावशीलता को रेखांकित करता है। यह GST कार्यान्वयन के बाद भारत के सहकारी संघवाद के ढांचे के भीतर मजबूत राज्य-स्तरीय संसाधन संग्रहण और राजकोषीय स्वास्थ्य पर एक केस स्टडी भी प्रदान करता है।
सारांश
वित्त वर्ष 2024-25 के लिए गुजरात का वस्तु एवं सेवा कर (GST) संग्रह 14% बढ़कर 73,281 करोड़ रुपये तक पहुंच गया है, जो 9.4% के राष्ट्रीय GST विकास औसत से उल्लेखनीय रूप से अधिक है। राज्य का कुल वाणिज्यिक कर राजस्व—जिसमें VAT, व्यावसायिक कर और बिजली शुल्क शामिल है—कुल 1,19,178 करोड़ रुपये रहा। इसके साथ ही, गुजरात की SGST एमनेस्टी योजना ने पुराने कर विवादों को सुलझाने में महत्वपूर्ण सफलता हासिल की। कुल 479 करोड़ रुपये की ब्याज और दंड छूट के माध्यम से करदाताओं को प्रोत्साहित करके, राज्य ने बकाया कर के रूप में 273 करोड़ रुपये वसूल किए और ट्रिब्यूनल तथा अदालतों से 4,100 से अधिक लंबित मुकदमों को वापस लेने में सहायता की।
मुख्य बिंदु
- गुजरात ने वित्त वर्ष 2024-25 के लिए अपने GST राजस्व में 14% की वृद्धि दर्ज की है, जिसके तहत 73,281 करोड़ रुपये का संग्रह किया गया। यह 9.4% की राष्ट्रीय औसत वृद्धि दर से उल्लेखनीय रूप से अधिक है।
- राज्य का कुल कर राजस्व, जिसमें GST, VAT, बिजली शुल्क और पेशेवर कर शामिल हैं, इस वित्त वर्ष के लिए 1,19,178 करोड़ रुपये तक पहुँच गया।
- SGST एमनेस्टी योजना के अत्यधिक सकारात्मक परिणाम मिले, जिसने करदाताओं को विभिन्न अपीलीय और न्यायिक स्तरों पर लंबित 4,120 विवाद आवेदनों को वापस लेने के लिए सफलतापूर्वक प्रेरित किया।
- एम्नेस्टी स्कीम के माध्यम से, राज्य ने 273 करोड़ रुपये के मूल कर बकाया की वसूली की, जबकि 479 करोड़ रुपये के ब्याज और जुर्माने को माफ कर दिया, जिससे प्रभावी रूप से टैक्स लिटिगेशन में कमी आई।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाने वाला एक व्यापक, बहु-चरणीय, गंतव्य-आधारित अप्रत्यक्ष कर। इसने उत्पाद शुल्क और VAT जैसे विभिन्न केंद्रीय तथा राज्य करों को समाहित करके भारतीय बाजार को एकीकृत किया।
UPSC context
GS III (भारतीय अर्थव्यवस्था)। अप्रत्यक्ष कर सुधारों, संसाधन जुटाने और "एक राष्ट्र, एक कर" की अवधारणा की समझ का परीक्षण करता है।
राज्य वस्तु एवं सेवा कर (SGST)
दोहरे GST मॉडल का वह घटक जिसे राज्य सरकारों द्वारा राज्य के भीतर (intra-state) वस्तुओं और सेवाओं के लेनदेन पर लगाया और वसूला जाता है, तथा जो संबंधित राज्य GST अधिनियमों द्वारा शासित होता है।
UPSC context
जीएस III (राज्य वित्त)। यह राजकोषीय संघवाद और कराधान शक्तियों के विभाजन के ज्ञान का परीक्षण करता है।
SGST एमनेस्टी योजना
एक राजकोषीय उपाय जो करदाताओं को पिछले विवादों के निपटान के लिए सीमित समय की राहत—विशेष रूप से ब्याज और जुर्माने पर छूट—प्रदान करता है। इसका उद्देश्य मुकदमों के बोझ को कम करना और रुके हुए राजस्व की वसूली करना है।
UPSC context
GS III (संसाधनों का संग्रहण)। कर प्रशासन और विवाद समाधान तंत्र के ज्ञान का परीक्षण करता है।
संसाधन जुटाना
विकासात्मक लक्ष्यों को प्राप्त करने के लिए वित्तीय, मानवीय और प्राकृतिक संपदा की पहचान करने और उनका उपयोग करने की प्रक्रिया। सरकारों के लिए, इसमें मुख्य रूप से कराधान और सार्वजनिक ऋण के माध्यम से राजस्व जुटाना शामिल है।
UPSC context
GS III (Indian Economy)। पाठ्यक्रम का मुख्य विषय जो यह परीक्षण करता है कि राज्य विकास और बुनियादी ढांचे (infrastructure) के लिए वित्तपोषण कैसे करते हैं।
GST परिषद
एक संवैधानिक निकाय (अनुच्छेद 279A) जिसकी अध्यक्षता केंद्रीय वित्त मंत्री करते हैं, जो कर दरों और प्रक्रियाओं पर सिफारिशें देता है तथा केंद्र और राज्यों के बीच सहकारी संघवाद को सुगम बनाता है।
UPSC context
GS II (संवैधानिक निकाय)। राजकोषीय निर्णय लेने की प्रक्रिया में सहकारी संघवाद की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
GST व्यवस्था के तहत, राज्यों के पास राज्य GST (SGST) विवादों के लिए स्वतंत्र एमनेस्टी योजनाएं शुरू करने का अधिकार नहीं है।
भारत का डुअल GST मॉडल राज्यों को SGST को स्वतंत्र रूप से प्रबंधित करने के लिए सशक्त बनाता है, जिससे राज्य सरकारों को पुराने क्षेत्रीय विवादों के समाधान के लिए स्थानीयकृत एमनेस्टी योजनाएं (amnesty schemes) लागू करने की अनुमति मिलती है।
संबंधित अवधारणाएँ
कौन से प्रमुख राज्य और केंद्रीय कर GST के दायरे से बाहर हैं?
- पेट्रोलियम और अल्कोहल: पांच पेट्रोलियम उत्पादों (कच्चा तेल, डीजल, पेट्रोल, प्राकृतिक गैस, ATF) और मानव उपभोग के लिए अल्कोहलिक लिकर पर अभी भी राज्य VAT/Excise लगता है।
- सीमा शुल्क: आयातों पर Basic Customs Duty (BCD) लगाया जाना जारी है, हालांकि इसके साथ-साथ Integrated GST (IGST) भी लागू होता है।
- राज्य-विशिष्ट शुल्क: बिजली शुल्क, व्यावसायिक कर, संपत्ति कर और स्टाम्प शुल्क जैसे करों को समाहित नहीं किया गया था और ये राज्य के अनन्य राजस्व स्रोत बने हुए हैं।
अनुच्छेद 246A भारत के Dual GST ढांचे को किस प्रकार संरचित करता है?
- समवर्ती विधायी शक्ति: यह संघ या संबंधित राज्य द्वारा लगाए गए GST के संबंध में कानून बनाने के लिए संसद और राज्य विधानमंडलों दोनों को समवर्ती शक्तियाँ प्रदान करता है।
- समवर्ती अधिरोपण: केंद्र और राज्य दोनों ही राज्य के भीतर होने वाली आपूर्ति (intra-state supplies) के लिए एक समान आधार पर एक साथ कर (Central GST और State GST) लगाते हैं।
- अंतरराज्यीय अनन्य शक्ति: अंतर-राज्यीय व्यापार या वाणिज्य (एकीकृत GST) पर GST कानून बनाने की अनन्य शक्ति संसद के पास सुरक्षित है।
अंतर-विषय पैटर्न
कर माफी और न्यायिक लंबित मामलों का बोझ कम करना
राज्यों की SGST एमनेस्टी योजनाएं केंद्र की 'Sabka Vishwas' योजना का अनुसरण करती हैं, जो संसाधनों को जुटाने और अत्यधिक बोझ वाले ट्रिब्यूनल्स के भार को कम करने के लिए प्रोत्साहन-आधारित कर वसूली का उपयोग करने की एक व्यापक शासन प्रवृत्ति को रेखांकित करती हैं।
2022 के बाद राज्यों की राजकोषीय सुदृढ़ता और CapEx
जून 2022 में केंद्र की 14% GST क्षतिपूर्ति गारंटी की समाप्ति के साथ, राज्य-स्तरीय पूंजीगत व्यय क्षमताओं का मूल्यांकन करने के लिए SGST में मजबूत दोहरे अंकों की वृद्धि एक महत्वपूर्ण संकेतक बन गई है।

Prelims 2026 में GST में समाहित (subsumed) किए गए करों और राज्यों द्वारा बरकरार रखे गए करों (जैसे बिजली शुल्क और शराब पर VAT) के बीच अंतर स्पष्ट करने वाले कथन की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2013MainsGS3
Discuss the rationale for introducing Goods and Services Tax (GST) in India. Bring out critically the reasons for the delay in roll out for its regime.
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
