मैक्रोएकीनॉमिक संकेतक और वस्तु एवं सेवा कर राजस्व संग्रह के रुझान
स्रोत:द हिंदू ↗
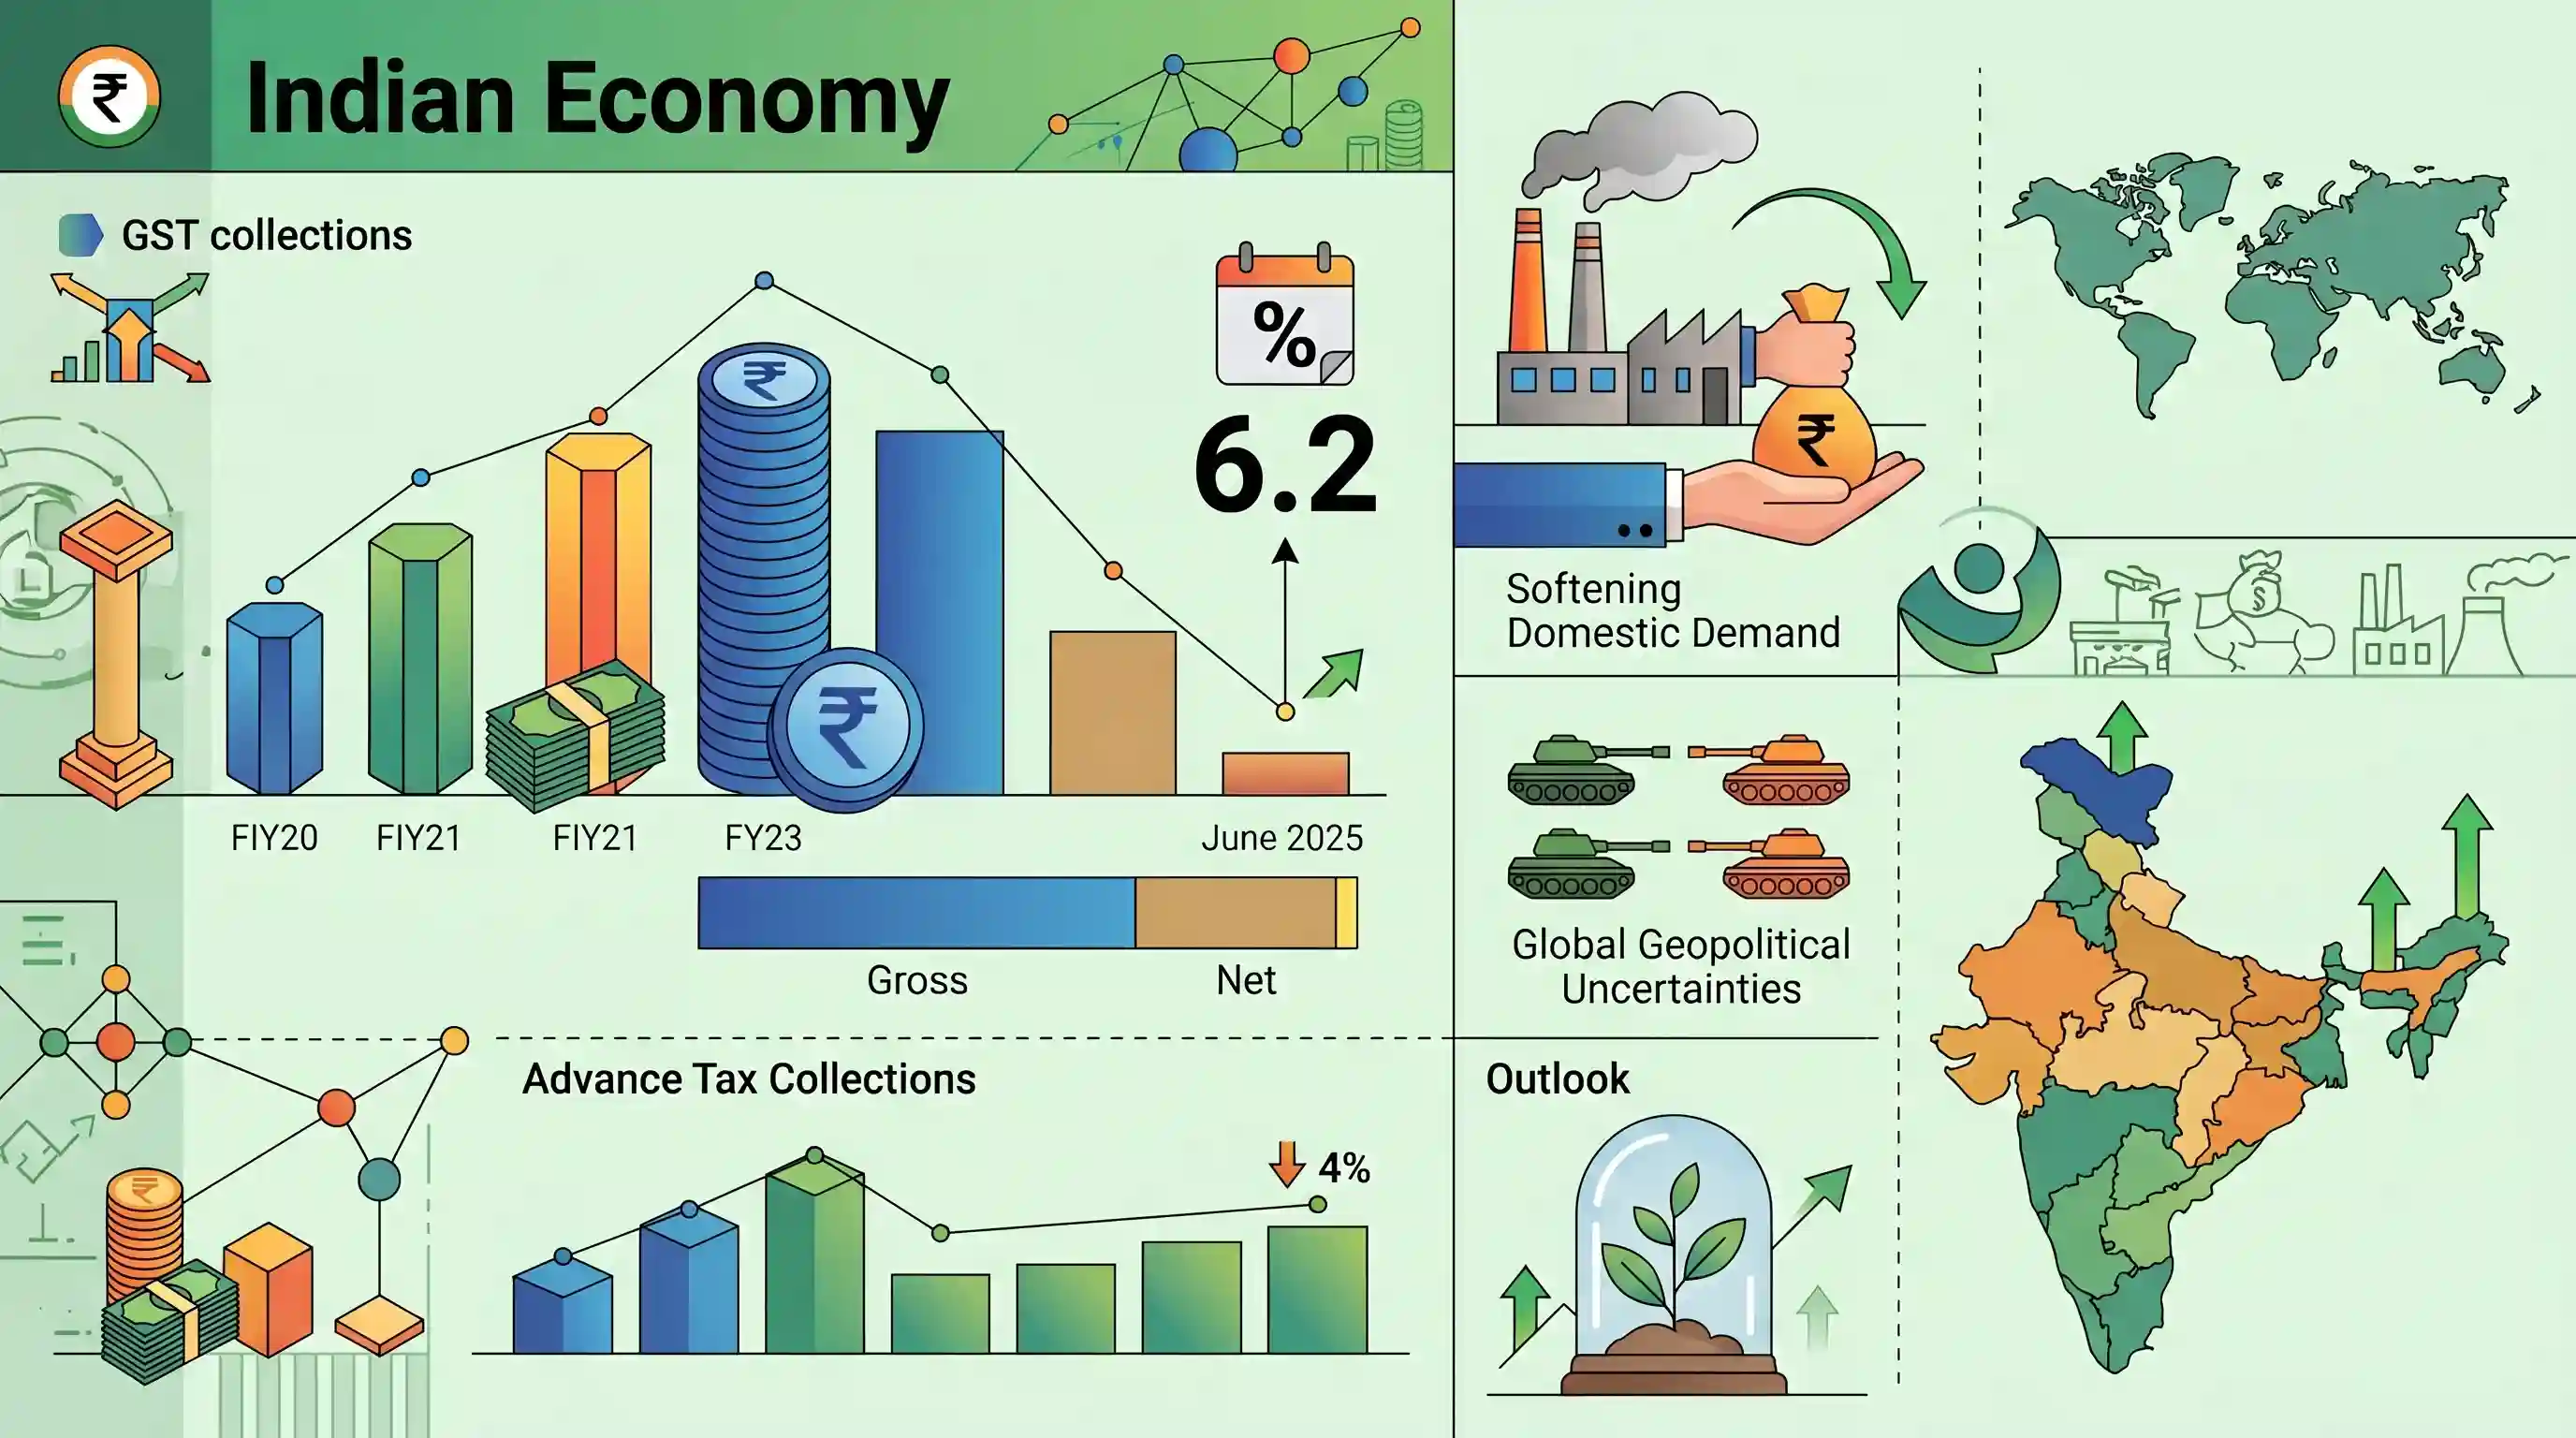
क्यों मायने रखता है
GST संग्रह घरेलू उपभोग और आर्थिक स्वास्थ्य के हाई-फ्रीक्वेंसी इंडिकेटर के रूप में कार्य करते हैं। राजस्व वृद्धि में चार साल का निचला स्तर सकल मांग में संभावित नरमी का संकेत देता है और भू-राजनीतिक अनिश्चितताओं के प्रति भारतीय अर्थव्यवस्था की संवेदनशीलता को रेखांकित करता है, जो संसाधन जुटाने (resource mobilization) और आर्थिक सुस्ती से संबंधित प्रश्नों के लिए महत्वपूर्ण है।
सारांश
भारत का सकल वस्तु एवं सेवा कर (GST) संग्रह जून 2025 के लिए ₹1.85 लाख करोड़ के चार महीने के निचले स्तर पर रहा, जो पिछले वर्ष की तुलना में 6.2% की वृद्धि दर्शाता है। यह चार वर्षों में GST राजस्व की सबसे धीमी विकास दर है। रिफंड को ध्यान में रखते हुए, शुद्ध संग्रह (net collection) ₹1.59 लाख करोड़ था। कर विशेषज्ञों का कहना है कि वित्त वर्ष 2025-26 की पहली तिमाही के लिए अग्रिम कर संग्रह (advance tax collection) में 4% से कम की वृद्धि के साथ GST में 6% की मद्धम वृद्धि, घरेलू मांग में नरमी और एक सतर्क आर्थिक दृष्टिकोण का संकेत देती है, जो वैश्विक भू-राजनीतिक अनिश्चितताओं के कारण और बढ़ गई है। हालांकि, व्यापक राष्ट्रीय मंदी के बावजूद नागालैंड, सिक्किम और लद्दाख जैसे चुनिंदा क्षेत्रों ने राजस्व में मजबूत वृद्धि प्रदर्शित की है।
मुख्य बिंदु
- भारत का सकल GST संग्रह जून 2025 में ₹1.85 लाख करोड़ के चार महीने के निचले स्तर पर पहुंच गया, जो 6.2% की वार्षिक (year-on-year) वृद्धि दर्शाता है; यह जून 2021 के बाद सबसे धीमी वृद्धि है।
- रिफंड के समायोजन के बाद, जून 2025 के लिए शुद्ध GST संग्रह ₹1.59 लाख करोड़ रहा (साल-दर-साल 3.3% की वृद्धि)।
- GST संग्रह में मामूली वृद्धि, वित्त वर्ष 2025-26 की पहली तिमाही (Q1 FY26) के लिए अग्रिम कर संग्रह में 4% से कम की वृद्धि के साथ मिलकर, उपभोक्ता मांग में नरमी और एक सतर्क व्यापक आर्थिक दृष्टिकोण की ओर संकेत करती है।
- भू-राजनीतिक अनिश्चितताओं को समग्र उपभोक्ता धारणा को हतोत्साहित करने वाले संभावित कारकों के रूप में उद्धृत किया गया है।
- राष्ट्रीय मंदी के बावजूद, नगालैंड, सिक्किम, त्रिपुरा, लक्षद्वीप और लद्दाख सहित दूरदराज के क्षेत्रों ने GST राजस्व विस्तार के मजबूत पॉकेट प्रदर्शित किए।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाने वाला एक व्यापक, गंतव्य-आधारित अप्रत्यक्ष कर। इसने एक एकीकृत भारतीय बाजार बनाने के लिए कई केंद्रीय और राज्य करों को प्रतिस्थापित किया।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था; संसाधन जुटाने, राजकोषीय संघवाद और कराधान सुधारों को समझने के लिए महत्वपूर्ण।
अग्रिम कर
वित्त वर्ष के अंत में एकमुश्त राशि के बजाय, अनुमानित आय पर वित्तीय वर्ष के दौरान किस्तों में भुगतान किया जाने वाला आयकर। यह कॉर्पोरेट लाभप्रदता के एक प्रमुख संकेतक के रूप में कार्य करता है।
UPSC context
GS पेपर III: सरकारी बजटिंग; प्रत्यक्ष कर तंत्र और व्यापक आर्थिक स्वास्थ्य संकेतकों के ज्ञान का परीक्षण करता है।
निवल कर संग्रह
सकल संग्रह में से रिफंड (जैसे कि निर्यात या अधिक भुगतान के लिए) घटाने के बाद सरकार द्वारा प्राप्त कुल कर राजस्व।
UPSC context
GS पेपर III: संसाधन जुटाना; राजकोषीय घाटा विश्लेषण के लिए सकल और वास्तविक राजस्व के बीच अंतर करना अत्यंत महत्वपूर्ण है।
घरेलू मांग
किसी देश के भीतर परिवारों, व्यवसायों और सरकार द्वारा वस्तुओं और सेवाओं पर किया गया कुल व्यय। यह भारत की GDP वृद्धि का एक प्राथमिक चालक है।
UPSC context
GS Paper III: भारतीय अर्थव्यवस्था तथा विकास से संबंधित मुद्दे; आर्थिक स्थिरता और उपभोग-आधारित विकास के विश्लेषण के लिए महत्वपूर्ण।
कर उत्पलावकता
एक आर्थिक पैमाना जो देश के सकल घरेलू उत्पाद (GDP) में होने वाले परिवर्तनों के प्रति कर राजस्व वृद्धि की प्रतिक्रियाशीलता को दर्शाता है।
UPSC context
GS पेपर III: सरकारी बजटिंग; एक बढ़ती अर्थव्यवस्था में कर प्रणाली की दक्षता का मूल्यांकन करने के लिए उपयोग किया जाता है।
संसाधनों का संग्रहण
किसी देश के विकास के लिए वित्तीय, मानवीय और भौतिक संसाधनों को जुटाने और आवंटित करने की प्रक्रिया। घरेलू वित्तीय संसाधन जुटाने के लिए कराधान सबसे महत्वपूर्ण माध्यम है।
UPSC context
UPSC GS पेपर III पाठ्यक्रम का विषय; यह समझने के लिए मौलिक है कि राज्य सार्वजनिक बुनियादी ढांचे और सेवाओं को कैसे वित्तपोषित करता है।
अप्रत्यक्ष कर
एक कर जो किसी मध्यस्थ (जैसे कि रिटेलर) द्वारा उस उपभोक्ता से एकत्र किया जाता है, जो अंतिम आर्थिक बोझ वहन करता है। भारत में GST इसका सबसे प्रमुख उदाहरण है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था; कर संरचना और मुद्रास्फीति पर उपभोग करों के प्रभाव से संबंधित विषयों के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
पिछले चार वर्षों में भारत के पूर्ण सकल GST राजस्व संग्रह में लगातार गिरावट आई है।
UPSC अक्सर 'वृद्धि दर में गिरावट' (decline in growth rate) को 'पूर्ण गिरावट' (absolute decline) के साथ बदल देता है। हालांकि वृद्धि दर 4 साल के निचले स्तर पर पहुँच गई, लेकिन पूर्ण संग्रह (absolute collections) में अभी भी साल-दर-साल वृद्धि हुई है।
संबंधित अवधारणाएँ
Tax Buoyancy और Tax Elasticity में क्या अंतर है?
- कर उछाल: नॉमिनल GDP वृद्धि के प्रति कर राजस्व वृद्धि की संवेदनशीलता को मापता है, जिसमें किसी भी विवेकाधीन कर नीति या दरों में बदलाव का प्रभाव शामिल होता है।
- कर लोच: GDP में बदलाव के प्रति कर राजस्व की संवेदनशीलता को मापता है, लेकिन इसमें कर की दरों, छूटों या कानूनों में किसी भी बदलाव के प्रभाव को सख्ती से बाहर रखा जाता है।
- संकेतक मान: 1 से अधिक की टैक्स उछाल (buoyancy) का अर्थ है कि कर संग्रह राष्ट्रीय आय की तुलना में अधिक तेज़ी से बढ़ रहा है, जो मज़बूत व्यापक आर्थिक गति (macroeconomic momentum) को दर्शाता है।
GST का गंतव्य-आधारित सिद्धांत कैसे कार्य करता है?
- राजस्व प्राप्ति: कर राजस्व कानूनी रूप से उस राज्य को प्राप्त होता है जहाँ अंतिम वस्तुओं या सेवाओं का उपभोग किया जाता है, न कि उस राज्य को जहाँ उनका निर्माण किया गया था।
- IGST व्यवस्था: एकीकृत GST (IGST) अंतर-राज्यीय वाणिज्य में निर्बाध इनपुट टैक्स क्रेडिट ट्रांसफर की सुविधा प्रदान करता है और अंतिम कर घटक को उपभोग करने वाले राज्य को निर्देशित करता है।
- आर्थिक बदलाव: यह राजकोषीय लाभों को पारंपरिक औद्योगिक राज्यों (जैसे तमिलनाडु या गुजरात) से अधिक आबादी वाले या उपभोग-प्रधान राज्यों की ओर स्थानांतरित करता है।
अंतर-विषय पैटर्न
समग्र मांग के संकेतक के रूप में GST
सुस्त GST और प्रत्यक्ष अग्रिम कर संग्रह सीधे तौर पर निजी अंतिम उपभोग व्यय (PFCE) में आती नरमी से संबंधित हैं, जो व्यापक मैक्रोइकोनॉमिक सुस्ती के लिए उच्च-आवृत्ति संकेतकों (high-frequency indicators) के रूप में कार्य करते हैं।
राजकोषीय संघवाद और दूरस्थ सीमावर्ती अर्थव्यवस्थाएं
नगालैंड और लद्दाख जैसे क्षेत्रों में GST की मजबूत वृद्धि इस बात को रेखांकित करती है कि कैसे एक गंतव्य-आधारित उपभोग कर संरचना (destination-based consumption tax structure) भौगोलिक रूप से चुनौतीपूर्ण, गैर-विनिर्माण सीमावर्ती अर्थव्यवस्थाओं को वित्तीय रूप से लाभान्वित कर सकती है।

2026 की Prelims में 'Tax Buoyancy' का मूल्यांकन करने वाले एक प्रश्न की अपेक्षा करें, जो धीमी होती GST विकास दर को नॉमिनल GDP और उपभोग प्रवृत्तियों (consumption trends) से जोड़ता हो।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
- 2018PrelimsGS1
Consider the following items : 1. Cereal grains hulled 2. Chicken eggs cooked 3. Fish processed and canned 4. Newspapers containing advertising material Which of the above items is/are exempted under GST (Goods and Services Tax)?
- 2006PrelimsGS1
Which one of the following is the correct statements? Service tax is a/an
