GST मुआवजा मांगें और राज्यों के लिए राजकोषीय संघवाद की चुनौतियां
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
GST क्षतिपूर्ति और दरों के युक्तिकरण (rate rationalisation) को लेकर जारी बहसें भारत के राजकोषीय संघवाद (fiscal federalism) को समझने के लिए अत्यंत महत्वपूर्ण हैं। यह विषय GST लागू होने के बाद राज्यों को होने वाली संरचनात्मक राजस्व हानि और केंद्र-राज्य वित्तीय संबंधों को संतुलित करने के लिए आवश्यक तंत्रों पर प्रकाश डालता है।
सारांश
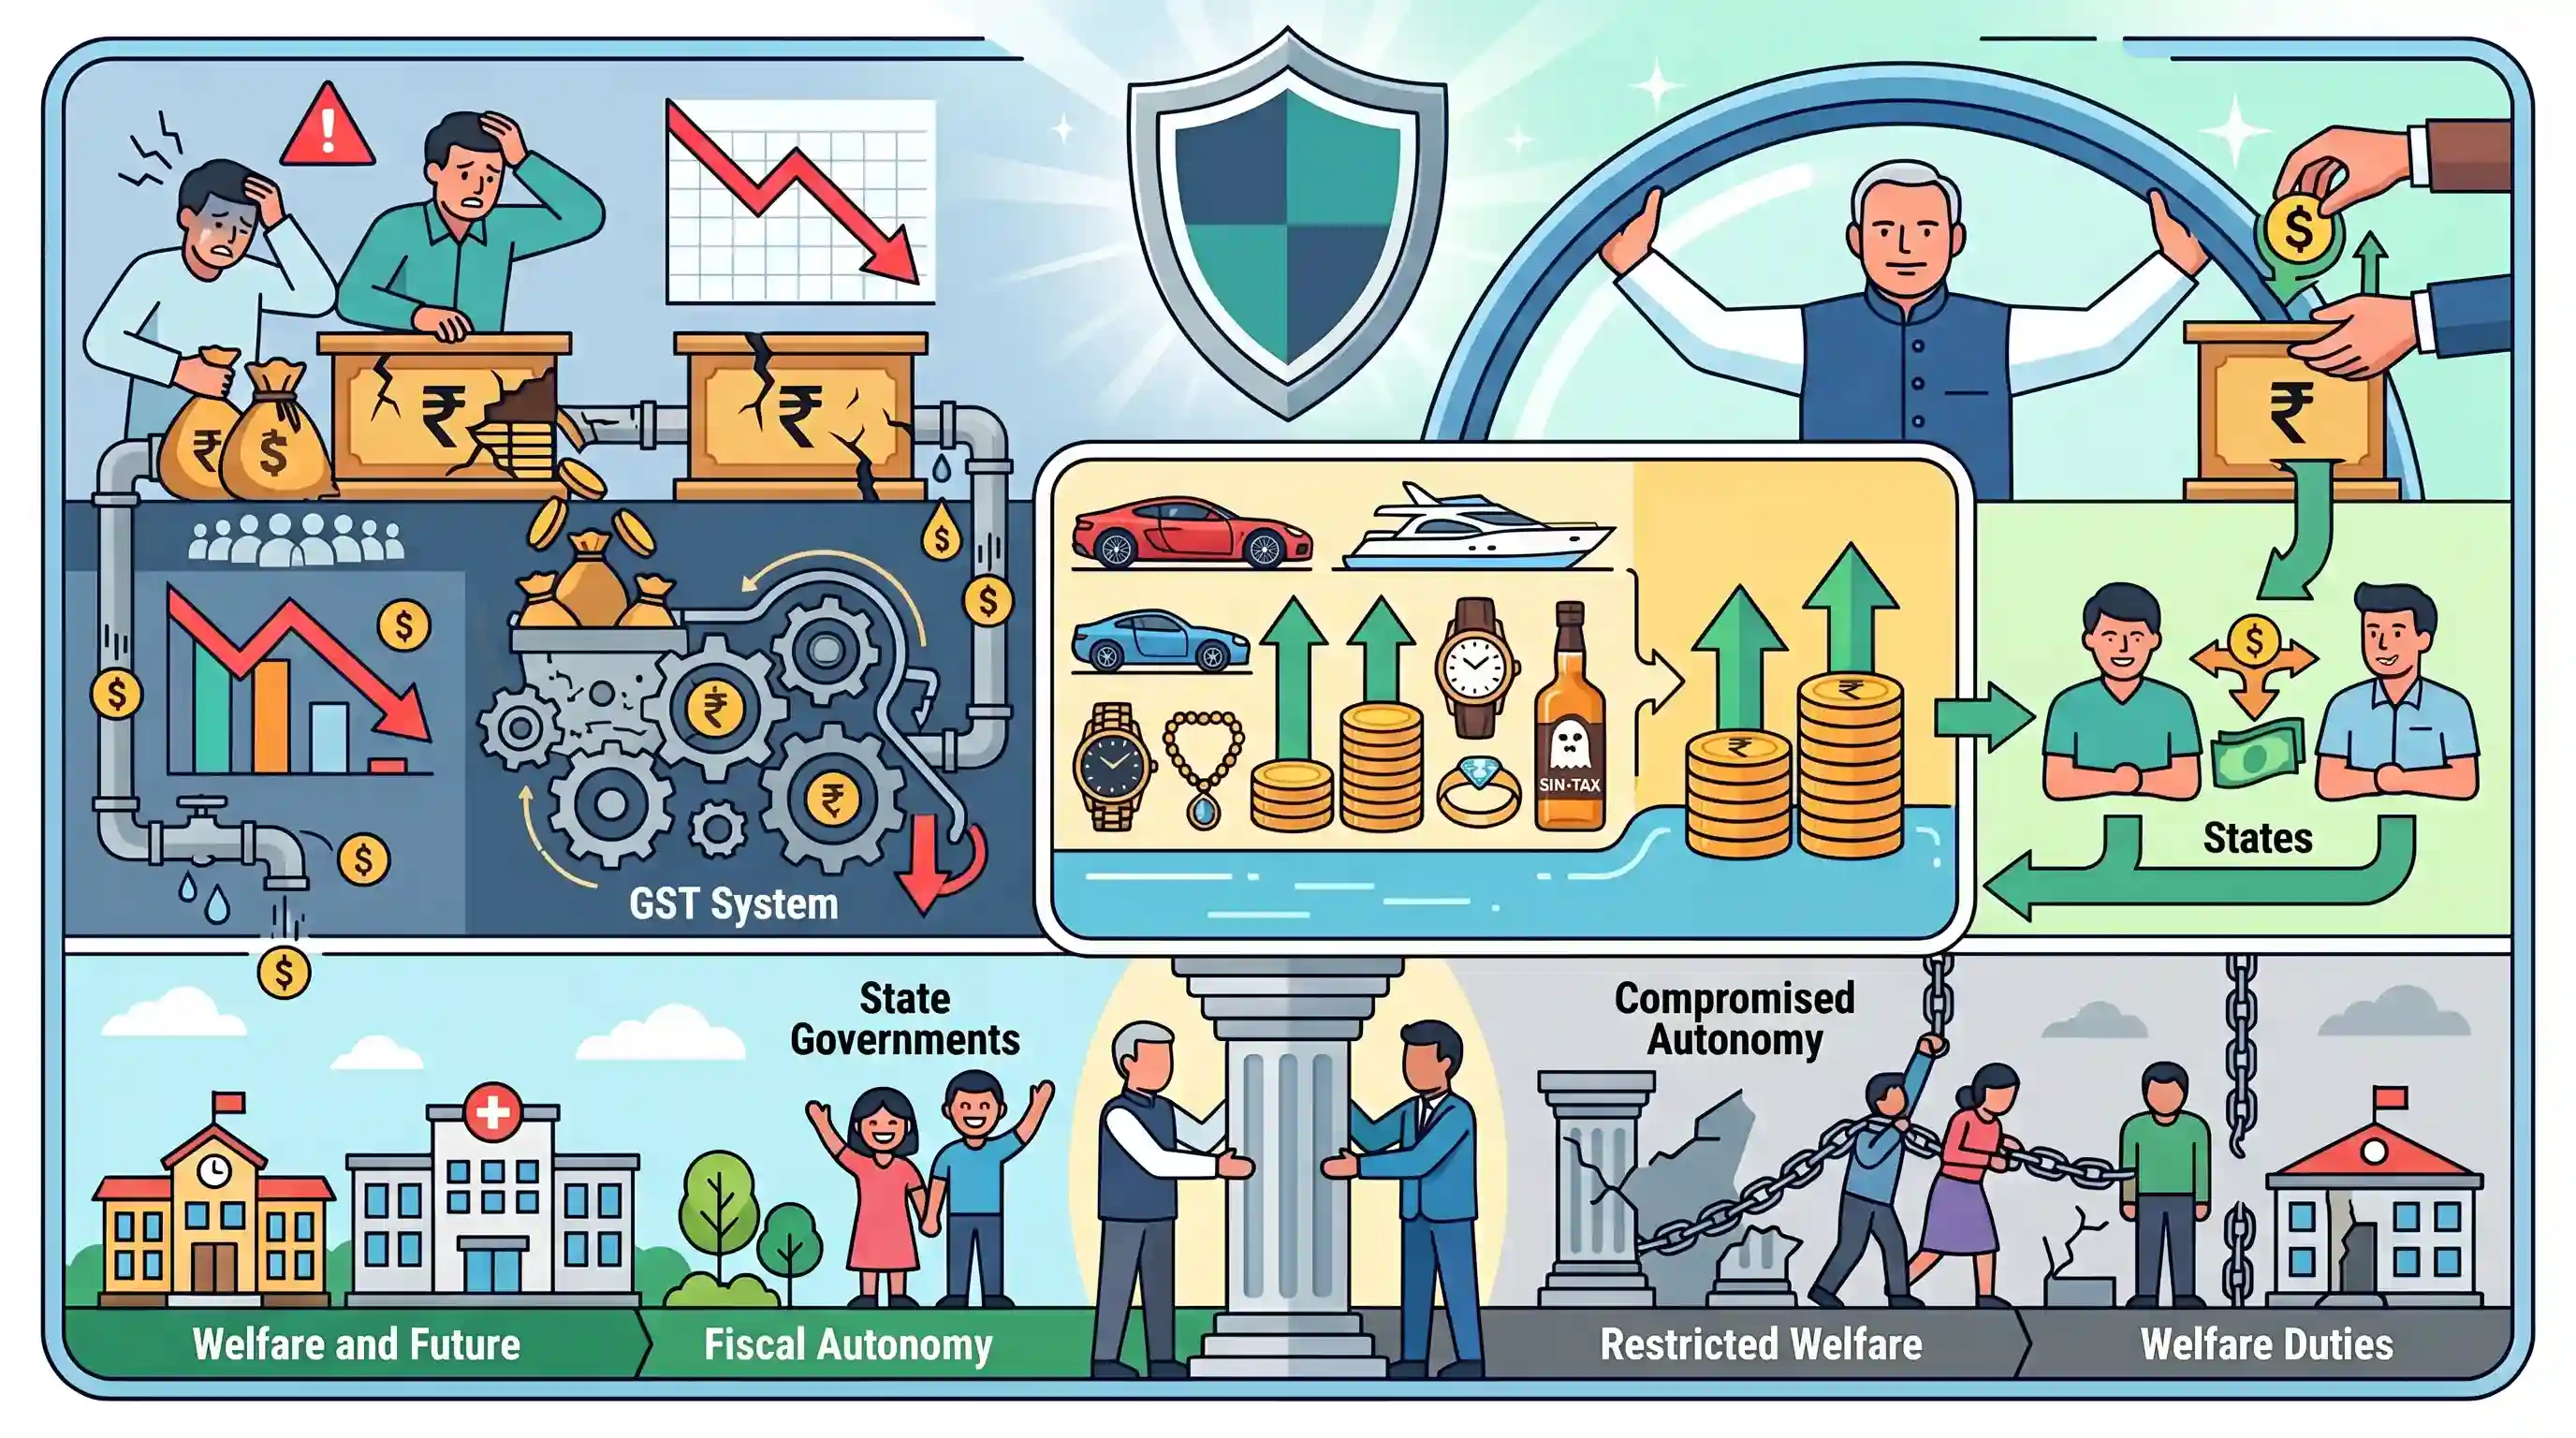
पंजाब के वित्त मंत्री हरपाल सिंह चीमा ने केंद्र के चल रहे वस्तु एवं सेवा कर (GST) दर युक्तिकरण (rate rationalisation) के बीच राज्यों को क्षतिपूर्ति करने के लिए एक मजबूत राजस्व संरक्षण ढांचे की पुरजोर वकालत की है। अकेले पंजाब के लिए 50,000 करोड़ रुपये के लंबित राजस्व हानि मुआवजे को रेखांकित करते हुए, चीमा ने तर्क दिया कि GST लागू होने के बाद राज्य महत्वपूर्ण राजकोषीय तनाव का सामना कर रहे हैं। कई राज्यों ने प्रभावी कराधान स्तरों को बनाए रखने के लिए सिन (sin) और विलासिता की वस्तुओं पर अतिरिक्त लेवी लगाने का संयुक्त प्रस्ताव दिया है। सहकारी संघवाद के सिद्धांतों पर जोर देते हुए, राज्यों ने चेतावनी दी कि पर्याप्त राजस्व स्थिरीकरण के बिना, उनकी राजकोषीय स्वायत्तता और संवैधानिक कल्याणकारी कर्तव्यों को पूरा करने की क्षमता के साथ गंभीर समझौता होगा।
मुख्य बिंदु
- पंजाब के वित्त मंत्री हरपाल सिंह चीमा ने प्रस्तावित GST दर युक्तिकरण के बीच राज्यों की वित्तीय स्थिरता सुनिश्चित करने के लिए पर्याप्त मुआवजे की मांग की।
- उन्होंने बताया कि GST लागू होने के बाद से पंजाब को 1.11 लाख करोड़ रुपये की राजस्व हानि हुई है, जिसमें से 50,000 करोड़ रुपये की क्षतिपूर्ति केंद्र द्वारा अभी भी नहीं की गई है।
- कई राज्यों के वित्त मंत्रियों ने वित्तीय दबाव को कम करने और राज्यों की वित्तीय स्वायत्तता की रक्षा करने के लिए सिन (sin) और विलासिता की वस्तुओं पर अतिरिक्त लेवी लगाने का प्रस्ताव दिया।
- राज्यों ने इस बात पर जोर दिया कि अपने संवैधानिक समाज कल्याण कर्तव्यों को पूरा करने और सहकारी संघवाद को बनाए रखने के लिए एक मजबूत राजस्व संरक्षण ढांचा अनिवार्य है।
महत्वपूर्ण शब्द
GST परिषद

अनुच्छेद 279A के तहत स्थापित एक संवैधानिक निकाय, जिसकी अध्यक्षता केंद्रीय वित्त मंत्री करते हैं। यह निकाय GST दरों, छूट और प्रशासनिक नियमों पर केंद्र और राज्यों को सिफारिशें करने के लिए जिम्मेदार है।
UPSC context
GS-II (संवैधानिक निकाय) और GS-III (अर्थव्यवस्था); संयुक्त निर्णय लेने की प्रक्रिया और संघीय संरचना की समझ का परीक्षण करता है।
GST क्षतिपूर्ति उपकर
विलासिता और अहितकर (sin) वस्तुओं पर लगाया जाने वाला एक उपकर, जिसका उपयोग GST लागू होने के बाद राज्यों को राजस्व में हुई कमी की क्षतिपूर्ति करने के लिए किया जाता है; वर्तमान में इसे महामारी के दौर के ऋणों को चुकाने के लिए मार्च 2026 तक बढ़ा दिया गया है।
UPSC context
GS-III (अर्थव्यवस्था/राजकोषीय नीति); राज्य के राजस्व संरक्षण और संक्रमणकालीन वित्तीय तंत्रों के ज्ञान का परीक्षण करता है।
वस्तु एवं सेवा कर (GST)
एक व्यापक, गंतव्य-आधारित अप्रत्यक्ष कर जिसने कई केंद्रीय और राज्य करों को प्रतिस्थापित किया, जिसका उद्देश्य 101वें संविधान संशोधन के माध्यम से एक एकीकृत राष्ट्रीय बाजार बनाना है।
UPSC context
GS-III (अर्थव्यवस्था); कर सुधारों, कैस्केडिंग प्रभाव और अर्थव्यवस्था के औपचारिकीकरण के लिए प्रमुख विषय।
राजकोषीय संघवाद
एक संघीय ढांचे में केंद्र और राज्य सरकारों के बीच वित्तीय शक्तियों और उत्तरदायित्वों का विभाजन—जिसमें कराधान, संसाधन आवंटन और व्यय शामिल हैं।
UPSC context
GS-III (भारतीय अर्थव्यवस्था) और GS-II (राजव्यवस्था); संसाधनों के वितरण और वित्त आयोग की भूमिका को समझने के लिए महत्वपूर्ण।
सहकारी संघवाद
शासन का एक ऐसा मॉडल जहाँ केंद्र और राज्य सरकारें सामान्य समस्याओं को हल करने के लिए सहयोगात्मक रूप से कार्य करती हैं, जिसका उदाहरण GST काउंसिल में आम सहमति आधारित निर्णय लेने की प्रक्रिया है।
UPSC context
GS-II (Polity); केंद्र-राज्य संबंधों और सहयोगात्मक शासन पर निबंधों और प्रश्नों के लिए मुख्य विषय।
दरों का युक्तिकरण
वर्गीकरण विवादों को कम करने और राजस्व दक्षता में सुधार के लिए स्लैब (जैसे, 12% और 18%) का विलय करके GST कर संरचना को सरल बनाने की नीतिगत प्रक्रिया।
UPSC context
GS-III (अर्थव्यवस्था); कर प्रशासन सुधारों और राजस्व स्थिरता के साथ मुद्रास्फीति के संतुलन से संबंधित है।
प्रारंभिक ट्रैप
GST Compensation Cess को 2022 के बाद राजस्व में आई कमी के लिए राज्यों को मुआवजा देना जारी रखने हेतु 2026 तक बढ़ा दिया गया है।
मार्च 2026 तक सेस का विस्तार विशेष रूप से महामारी के दौर के उन ऋणों के मूलधन और ब्याज को चुकाने के लिए है जो पिछली कमियों को पूरा करने के लिए लिए गए थे, न कि नए मुआवजे के लिए।
संबंधित अवधारणाएँ
GST परिषद में मतदान भार का वितरण किस प्रकार किया जाता है?
- केंद्र का भारांश: बैठक में डाले गए कुल मतों में केंद्र के मत का भार एक-तिहाई (1/3) होता है।
- राज्य भारांश: सभी राज्य सरकारों का सामूहिक रूप से कुल डाले गए मतों का दो-तिहाई (2/3) भार होता है।
- निर्णय का बहुमत: प्रस्तावों को पारित होने के लिए तीन-चौथाई (75%) बहुमत की आवश्यकता होती है, जो प्रभावी रूप से केंद्र को दरों में बदलाव पर वीटो शक्ति प्रदान करता है।
ऊर्ध्वाधर और क्षैतिज राजकोषीय असंतुलन के बीच क्या अंतर है?
- उर्ध्वाधर असंतुलन: केंद्र बनाम राज्यों की राजस्व जुटाने की क्षमता और व्यय उत्तरदायित्वों के बीच विषमता। GST ने राज्य के करों को समाहित करके इस स्थिति को और अधिक बिगाड़ दिया।
- क्षैतिज असंतुलन: विभिन्न राज्यों के बीच राजकोषीय क्षमताओं में असमानताएं (जैसे, भारी औद्योगिक राज्य बनाम कृषि-प्रधान या उपभोग-प्रधान राज्य)।
अंतर-विषय पैटर्न
वित्त आयोग हस्तांतरण बनाम GST
GST क्षतिपूर्ति के लिए राज्यों की मांगें अक्सर वित्त आयोग के ज्ञापनों में भी झलकती हैं, जहाँ राज्य अपनी स्वतंत्र अप्रत्यक्ष कर स्वायत्तता के नुकसान की भरपाई के लिए उच्चतर हस्तांतरण फॉर्मूले (devolution formulas) की वकालत करते हैं।
गंतव्य-आधारित कर बनाम विनिर्माण राज्य
चूँकि GST एक गंतव्य-आधारित उपभोग कर है, इसलिए पारंपरिक रूप से औद्योगिक राज्यों को अधिक जनसंख्या वाले उपभोग राज्यों की तुलना में शुरुआती राजस्व में अधिक गिरावट का सामना करना पड़ा, जिससे क्षैतिज संघीय गतिशीलता (horizontal federal dynamics) में बदलाव आया है।

GS2/GS3 में GST मुआवजे की समाप्ति, राज्यों के राजकोषीय दबाव और अनुच्छेद 279A की मतदान प्रक्रिया को जोड़ने वाला एक प्रश्न 2026 में पूछे जाने की अत्यधिक संभावना है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2013MainsGS3
Discuss the rationale for introducing Goods and Services Tax (GST) in India. Bring out critically the reasons for the delay in roll out for its regime.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2015MainsGS2
The concept of cooperative federalism has been increasingly emphasized in recent years. Highlight the drawbacks in the existing structure and the extent to which cooperative federalism would answer the shortcomings.
