GST परिषद अप्रत्यक्ष कर दर सुधार और दोहरी स्लैब प्रणाली
स्रोत:द हिंदू ↗
क्यों मायने रखता है
GST संरचना में व्यापक सुधार 2017 में GST की शुरुआत के बाद से सबसे महत्वपूर्ण राजकोषीय सुधारों में से एक है। यह बहु-स्लैब प्रणाली की जटिलता और वर्गीकरण विवादों से संबंधित लंबे समय से चली आ रही आलोचनाओं का समाधान करता है। UPSC अभ्यर्थियों के लिए, यह अप्रत्यक्ष कराधान, राजस्व संग्रहण (GS3), और राजकोषीय संघवाद के एक उपकरण के रूप में GST काउंसिल की कार्यप्रणाली (GS2) को समझने के लिए महत्वपूर्ण है।
सारांश
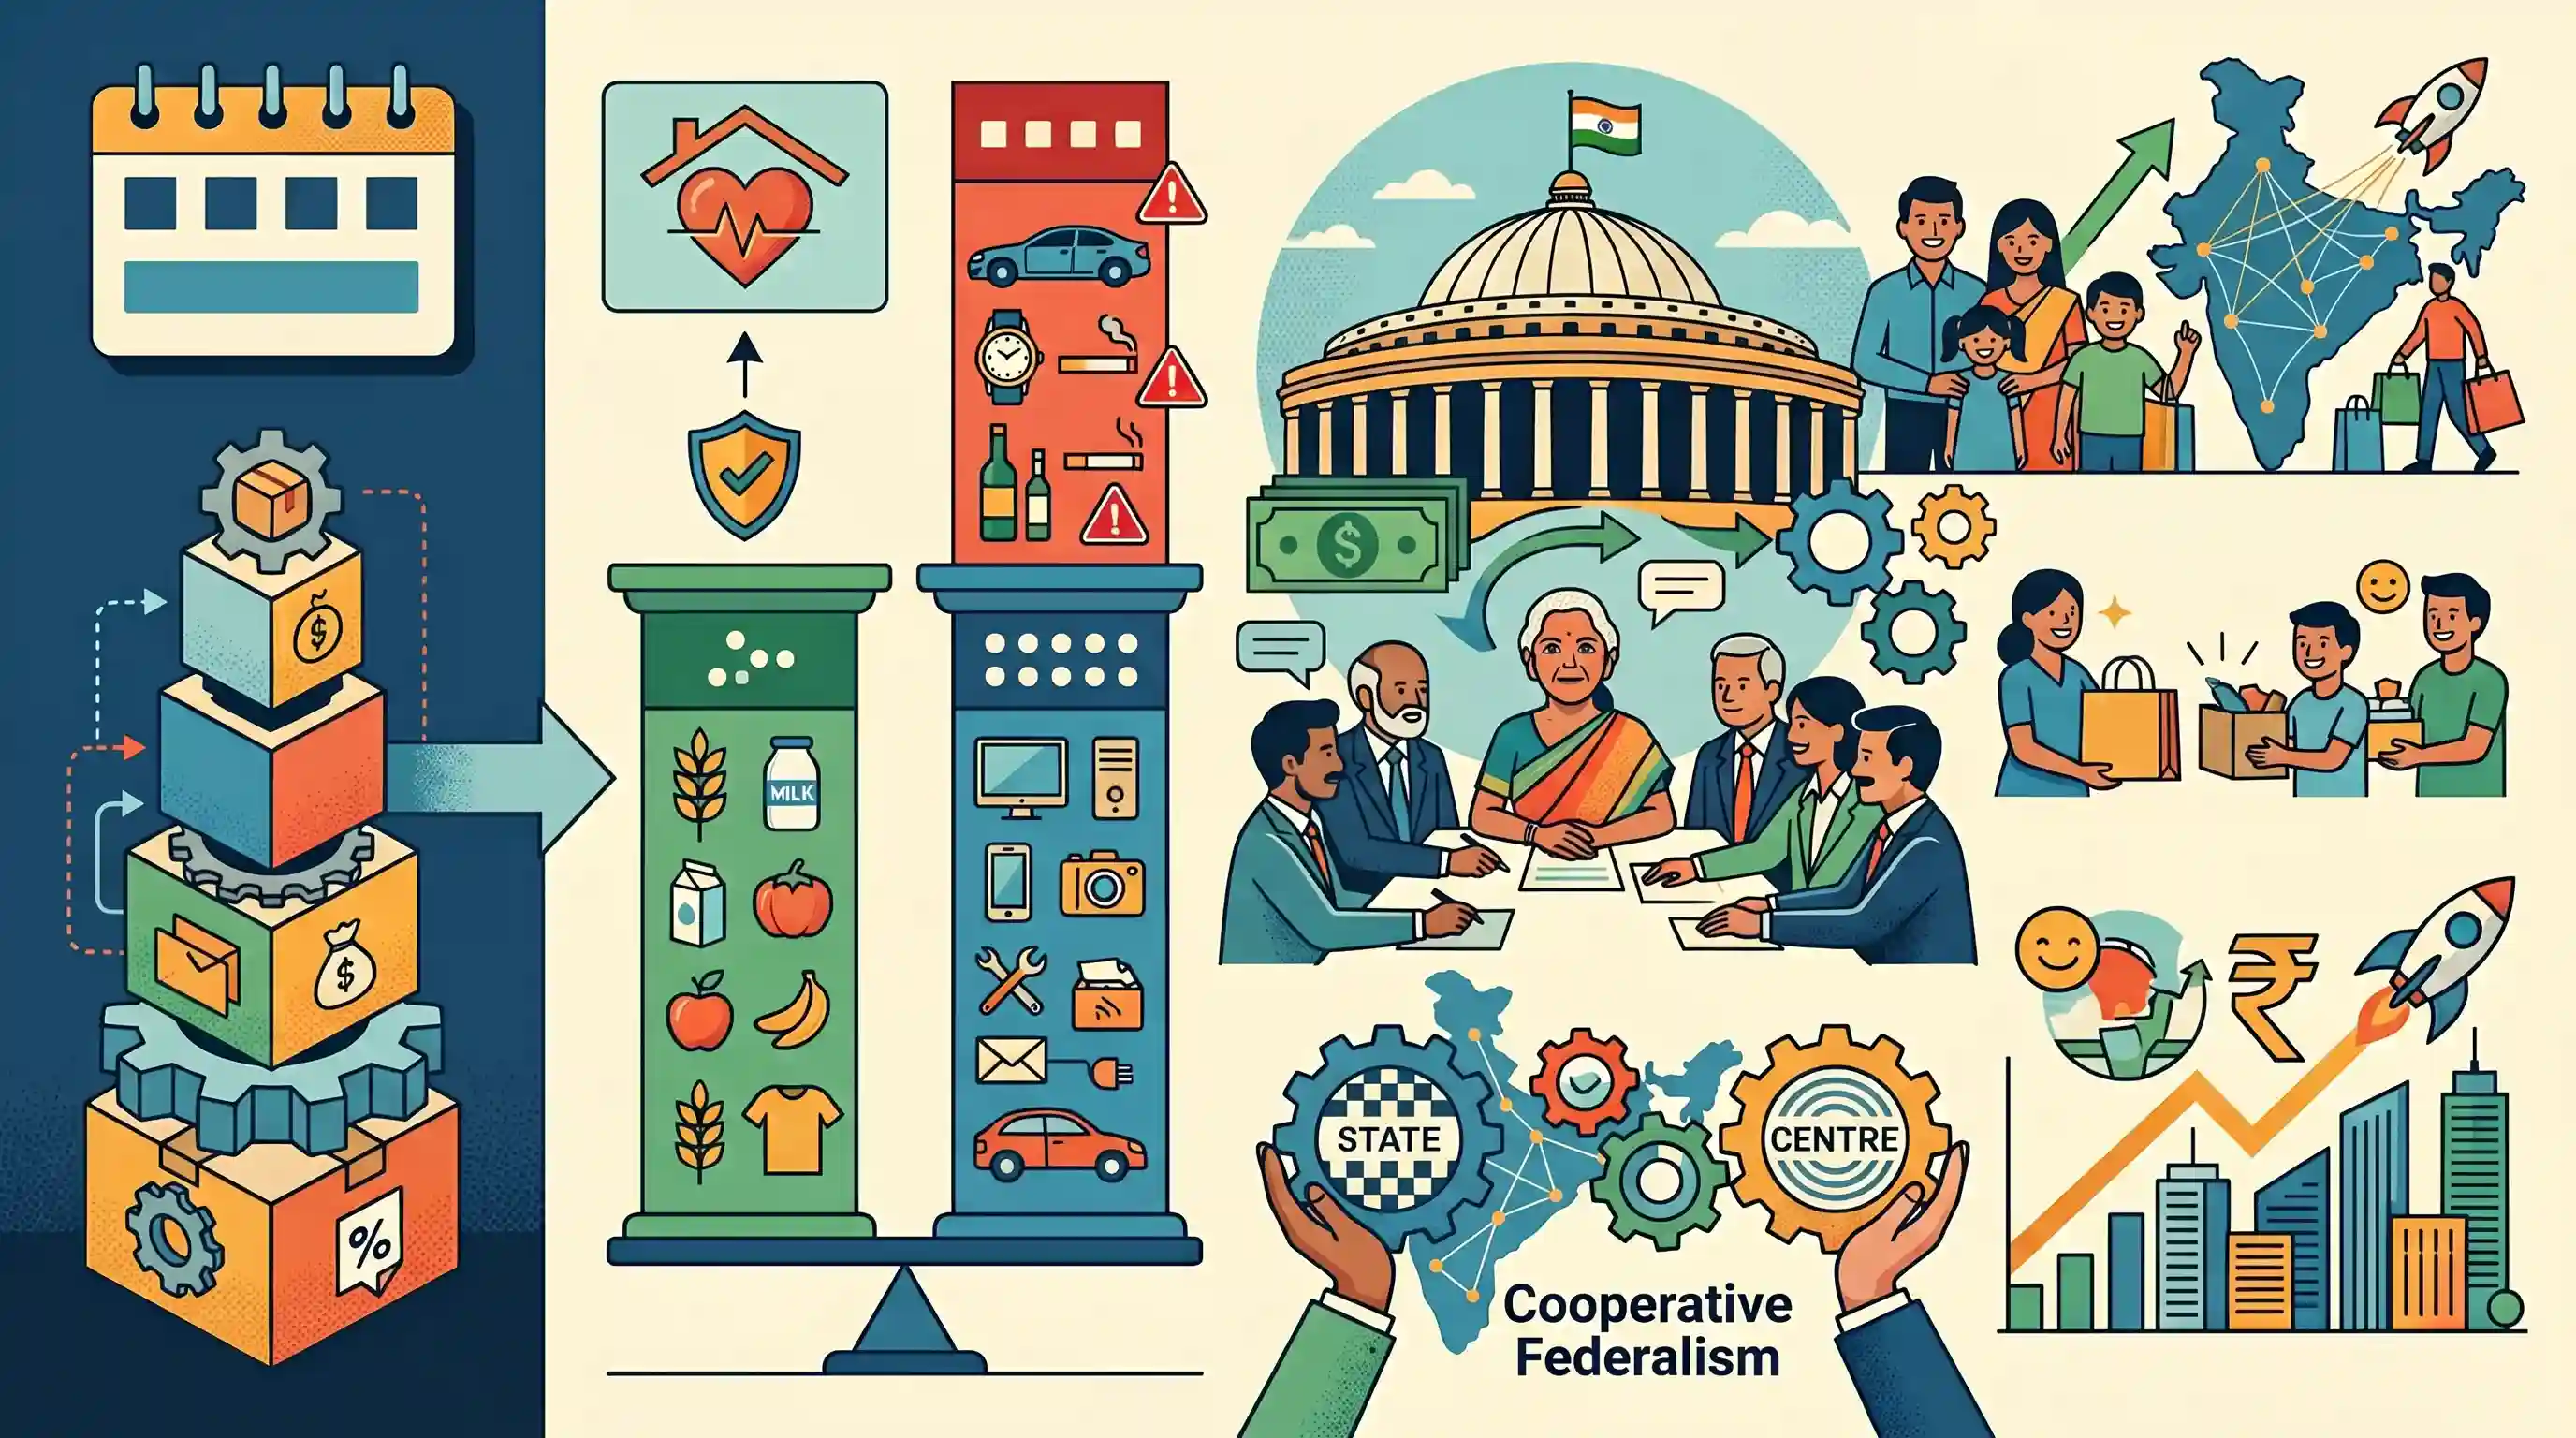
भारत 22 सितंबर, 2025 को "GST 2.0" लागू करने के लिए तैयार है, जो अपनी अप्रत्यक्ष कर व्यवस्था को महत्वपूर्ण रूप से सरल बनाएगा। वित्त मंत्री निर्मला सीतारमण की अध्यक्षता में 56वीं GST काउंसिल की बैठक ने मौजूदा चार-स्तरीय संरचना से एक दोहरे-स्लैब (dual-slab) सिस्टम में बदलाव को मंजूरी दी, जिसमें आवश्यक वस्तुओं के लिए 5% और मानक दर के रूप में 18% की दरें तय की गई हैं। अति-विलासिता (Ultra-luxury) और 'सिन' (sin) वस्तुओं पर 40% टैक्स लगेगा, जबकि स्वास्थ्य और जीवन बीमा प्रीमियम को छूट दी गई है। यह सुधार वर्गीकरण विवादों को समाप्त करने, सामर्थ्य को बढ़ावा देने और उपभोक्ता खर्च को प्रोत्साहित करने का प्रयास करता है, जो भारत की राजकोषीय नीति और सहकारी संघवाद में एक महत्वपूर्ण मील का पत्थर है।
मुख्य बिंदु
- भारत 22 सितंबर, 2025 को वर्तमान चार-स्तरीय अप्रत्यक्ष कर प्रणाली के स्थान पर संशोधित 'GST 2.0' लागू करेगा।
- नई संरचना में एक सरलीकृत डुअल-स्लैब प्रणाली है: आवश्यक वस्तुओं के लिए 5% और 18% की मानक दर।
- अति-विलासिता की वस्तुओं, तंबाकू और वातित पेय (aerated beverages) पर 40% 'सिन टैक्स' या डी-मेरिट दर लागू की जाएगी।
- सामाजिक सुरक्षा कवरेज को बढ़ावा देने के लिए स्वास्थ्य और जीवन बीमा प्रीमियम को GST से छूट दी गई है।
- इन व्यापक बदलावों को वित्त मंत्री निर्मला सीतारमण की अध्यक्षता में आयोजित 56वीं GST काउंसिल की बैठक के दौरान अंतिम रूप दिया गया, जिसका उद्देश्य वर्गीकरण विवादों को समाप्त करना और उपभोक्ता खर्च को बढ़ावा देना है।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

वस्तुओं और सेवाओं के विनिर्माण, बिक्री और उपभोग पर एक व्यापक अप्रत्यक्ष कर, जो एक एकीकृत राष्ट्रीय बाज़ार बनाने के लिए कई केंद्रीय और राज्य करों को प्रतिस्थापित करता है।
UPSC context
GS पेपर 3 (भारतीय अर्थव्यवस्था); अप्रत्यक्ष कर सुधारों और "One Nation, One Tax" की अवधारणा को समझने के लिए महत्वपूर्ण।
जीएसटी परिषद
एक संवैधानिक निकाय (अनुच्छेद 279A) जिसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा की जाती है, जो केंद्र-राज्य आम सहमति के माध्यम से GST दरों, छूटों और प्रशासनिक नियमों पर सिफारिशें करता है।
UPSC context
GS पेपर 2 (सांविधिक/संवैधानिक निकाय); राजकोषीय संघवाद और संयुक्त निर्णय लेने के तंत्र के ज्ञान का परीक्षण करता है।
GST 2.0
GST सुधारों का एक उन्नत चरण जो वर्गीकरण विवादों को कम करने और अनुपालन में सुधार के लिए कर संरचना को कम स्लैब (जैसे, dual-rate system) में सरल बनाने पर केंद्रित है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); tax buoyancy, ease of doing business, और विकसित होती राजकोषीय नीति से संबंधित प्रश्नों के लिए प्रासंगिक।
सहकारी संघवाद
एक संघीय तंत्र जहाँ केंद्र और राज्य साझा समस्याओं को हल करने के लिए मिलकर कार्य करते हैं, जिसका उदाहरण अप्रत्यक्ष कराधान पर GST काउंसिल का संयुक्त अधिकार है।
UPSC context
GS पेपर 2 (राजव्यवस्था); भारतीय संघवाद और केंद्र-राज्य वित्तीय संबंधों की एक मुख्य अवधारणा।
सिन टैक्स
व्यक्तियों या समाज के लिए हानिकारक मानी जाने वाली वस्तुओं (जैसे तंबाकू और अधिक चीनी वाली वस्तुएं) पर उनके उपभोग को हतोत्साहित करने और सामाजिक लागतों के वित्तपोषण के लिए लगाए जाने वाले उच्च कर।
UPSC context
GS पेपर 3 (बजटिंग/सामाजिक मुद्दे); डिमेरिट वस्तुओं और सुधारात्मक कराधान की समझ का परीक्षण करता है।
दरों का युक्तिकरण
'इन्वर्टेड ड्यूटी स्ट्रक्चर' जैसी विसंगतियों को दूर करने और मुकदमेबाजी को कम करने के लिए कई कर दरों को कम और अधिक समान स्लैब में सरल बनाने की प्रक्रिया।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); कर दक्षता और संरचनात्मक आर्थिक सुधारों पर चर्चा के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
नई GST 2.0 दरों के संबंध में GST परिषद के निर्णय केंद्र और राज्यों दोनों पर कानूनी रूप से बाध्यकारी हैं।
सुप्रीम कोर्ट ने 2022 के मोहित मिनरल्स (Mohit Minerals) मामले में निर्णय दिया कि GST काउंसिल की सिफारिशें केवल प्रेरक (persuasive) हैं, और वे संसद या राज्य विधायिकाओं के लिए बाध्यकारी नहीं हैं।
संबंधित अवधारणाएँ
GST परिषद (अनुच्छेद 279A) की संवैधानिक मतदान संरचना क्या है?
- केंद्रीय भार: बैठक में डाले गए कुल मतों में केंद्र सरकार के मत का भार एक-तिहाई होता है।
- राज्यों का भारांश: सभी राज्य सरकारों के कुल मतों का भार डाले गए कुल मतों का दो-तिहाई होता है।
- आवश्यक बहुमत: GST परिषद के प्रत्येक निर्णय के लिए उपस्थित और मतदान करने वाले सदस्यों के भारित मतों (weighted votes) के तीन-चौथाई (75%) बहुमत की आवश्यकता होती है।
लोक वित्त में 'सिन टैक्स' के पीछे क्या औचित्य है?
- नकारात्मक बाह्य प्रभाव: ये पिगुवियन टैक्स (Pigouvian taxes) हैं जो हानिकारक उपभोग को हतोत्साहित करने के लिए नकारात्मक बाह्यता (negative externalities) वाली डिमेरिट वस्तुओं (जैसे- तंबाकू, एरेटेड ड्रिंक्स) पर लगाए जाते हैं।
- राजस्व सृजन: चूंकि नशीली या विलासिता की वस्तुओं की मांग अक्सर अपेक्षाकृत बेलोचदार (inelastic) होती है, इसलिए सिन टैक्स (sin taxes) राज्य कल्याण के वित्तपोषण के लिए एक स्थिर और उच्च-राजस्व प्रवाह प्रदान करते हैं।
अंतर-विषय पैटर्न
GST परिषद और सहकारी संघवाद
GST काउंसिल की आम सहमति की प्रक्रिया को अक्सर Polity में इसके संरचनात्मक अधिदेश की तुलना अन्य संघीय निकायों, जैसे कि Inter-State Council और Finance Commission के साथ करके परखा जाता है।
बीमा छूट और वित्तीय समावेशन
बीमा प्रीमियम को छूट देना अप्रत्यक्ष कर नीति को भारत में बीमा की कम पैठ (penetration) से जोड़ता है, जो जनसांख्यिकीय संवेदनशीलता और सार्वभौमिक सामाजिक सुरक्षा के व्यापक सामाजिक-आर्थिक Mains विषय को संबोधित करता है।

GST 2.0 का dual-slab बदलाव और GST Council की सलाह की गैर-बाध्यकारी प्रकृति पर Supreme Court का निर्णय संभवतः 2026 के एक MCQ में समाहित होंगे।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2013MainsGS3
Discuss the rationale for introducing Goods and Services Tax (GST) in India. Bring out critically the reasons for the delay in roll out for its regime.
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
- 2018PrelimsGS1
Consider the following items : 1. Cereal grains hulled 2. Chicken eggs cooked 3. Fish processed and canned 4. Newspapers containing advertising material Which of the above items is/are exempted under GST (Goods and Services Tax)?
