GST 2.0 संरचनात्मक सुधार और भारत में संशोधित अप्रत्यक्ष कर दरें
स्रोत:द हिंदू ↗
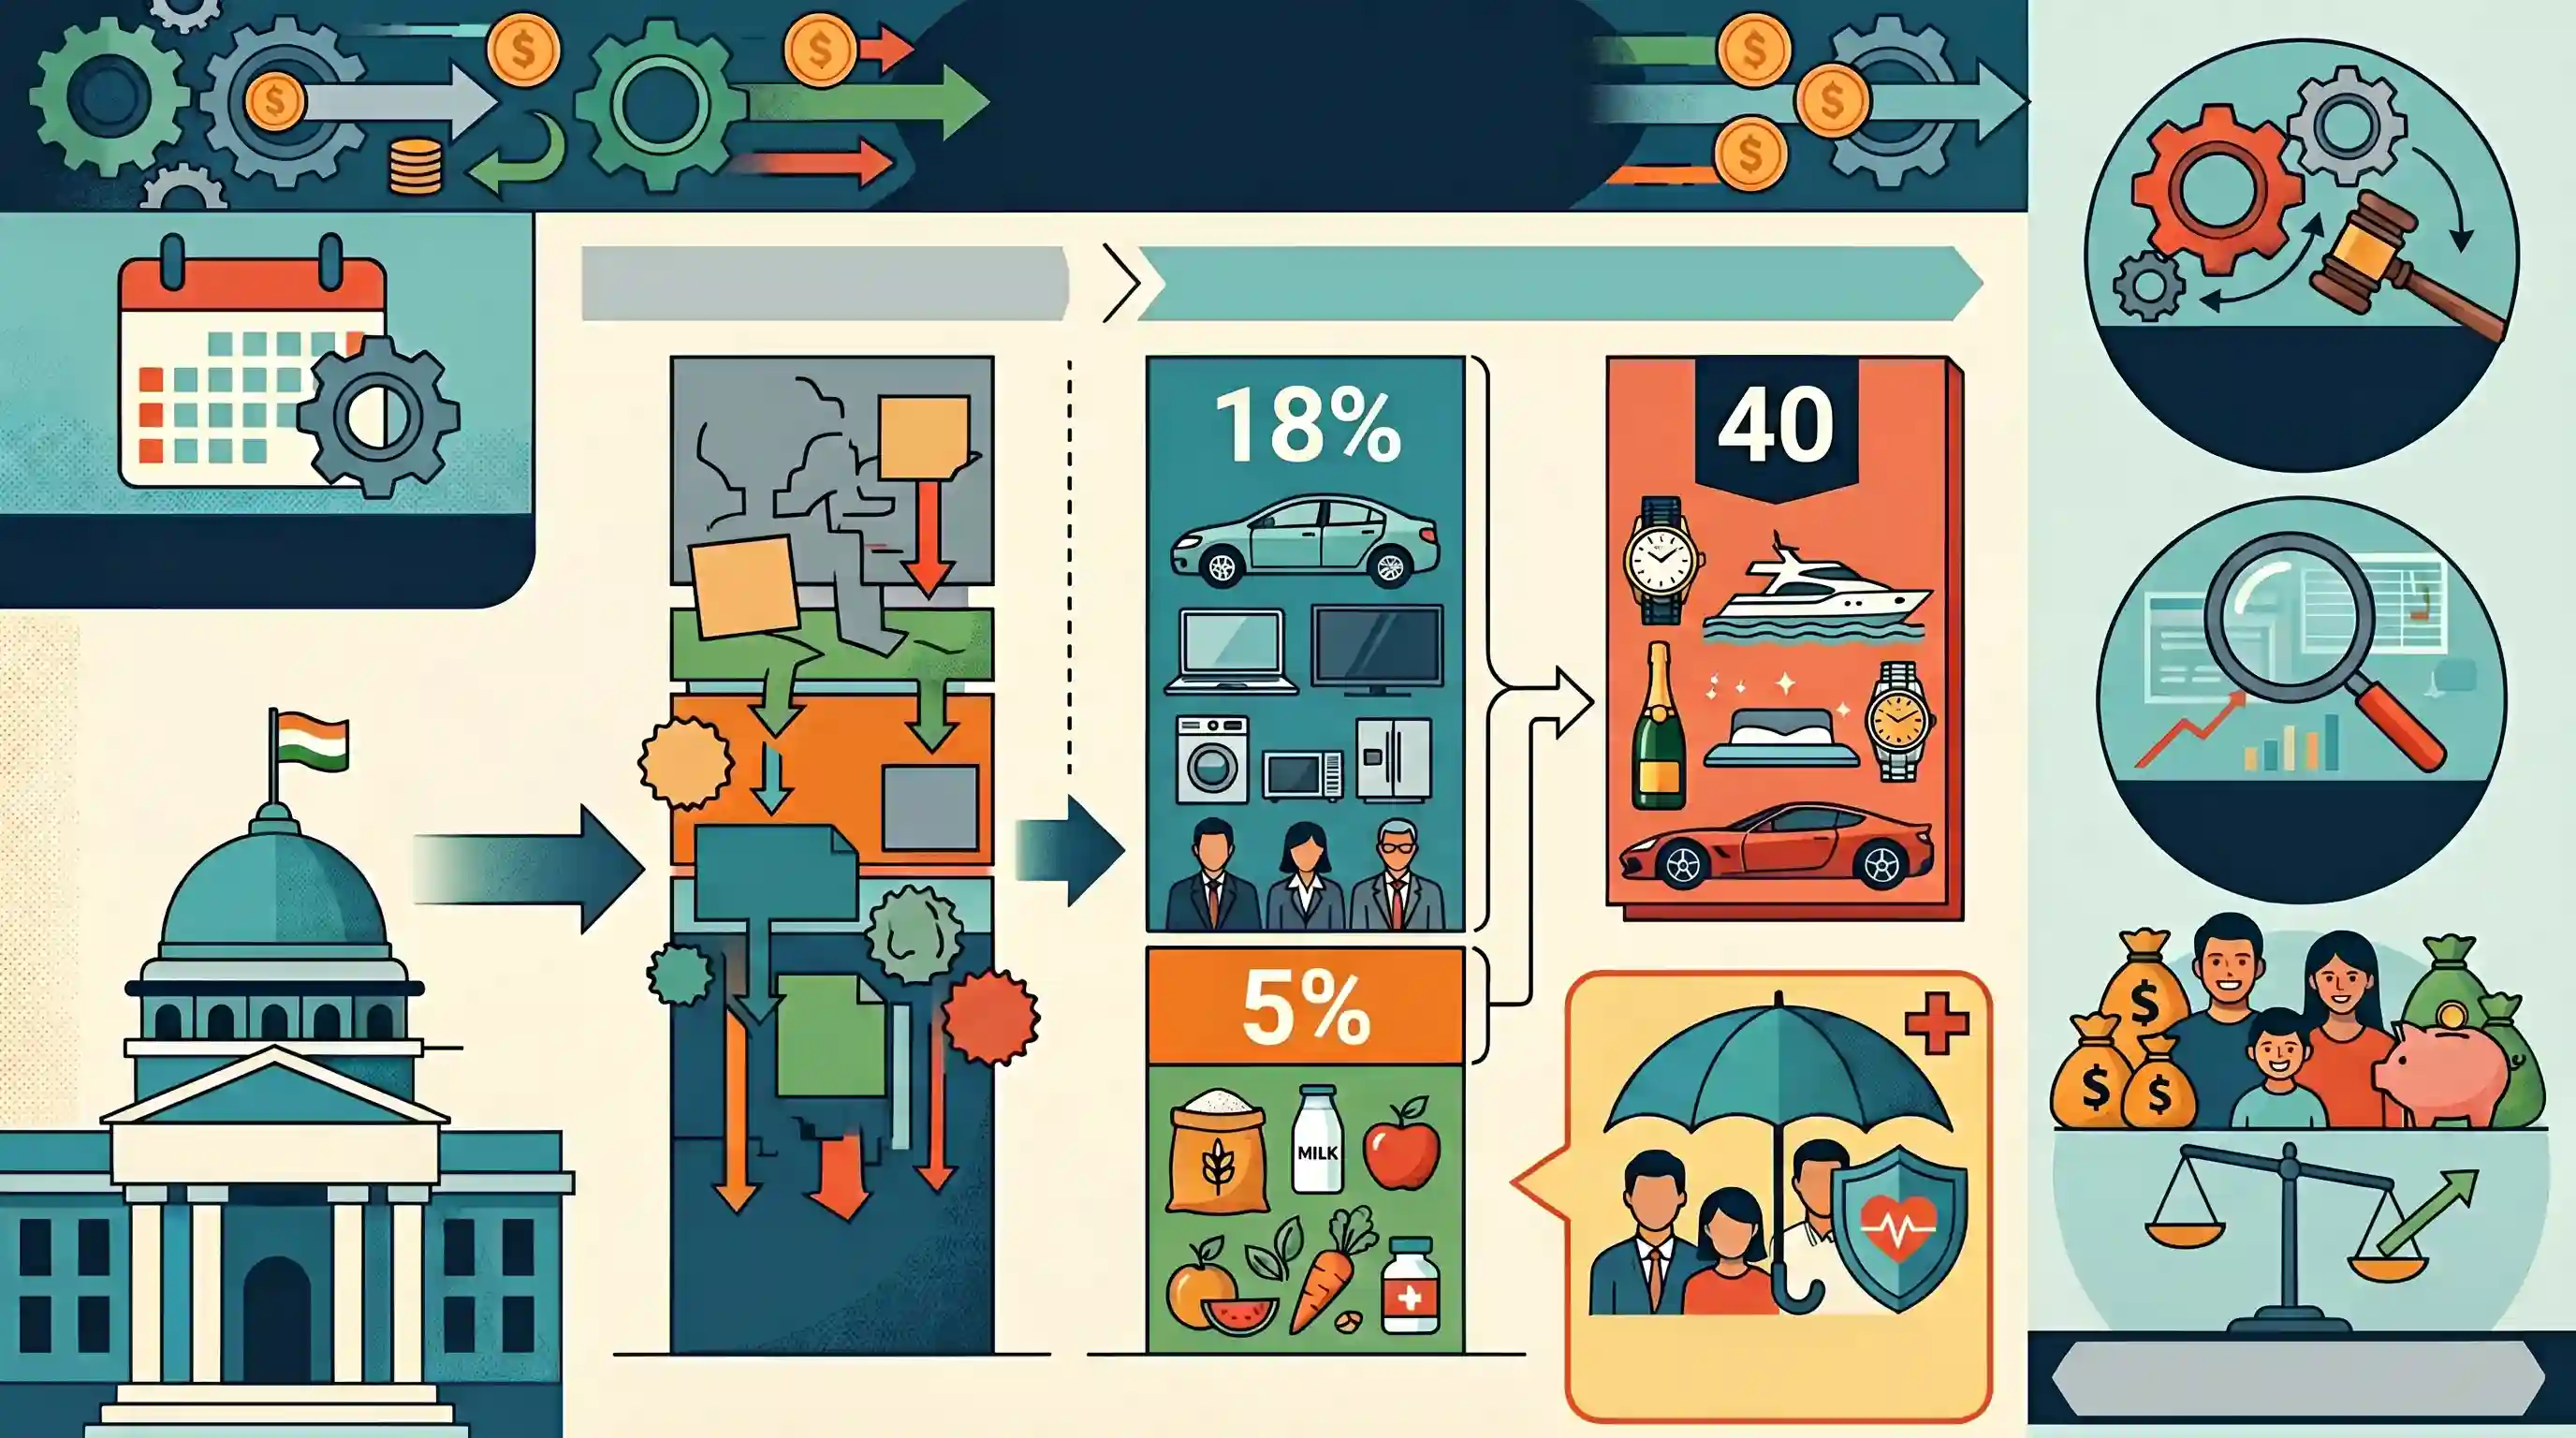
क्यों मायने रखता है
GST भारत के अप्रत्यक्ष कर ढांचे और केंद्र-राज्य वित्तीय संबंधों का एक आधार स्तंभ है। GST 2.0 की ओर संक्रमण एक प्रमुख समष्टि आर्थिक सुधार का प्रतिनिधित्व करता है, जो संसाधनों के संग्रहण और कराधान पर GS Paper 3 के पाठ्यक्रम के साथ-साथ GST Council और राजकोषीय संघवाद (fiscal federalism) को कवर करने वाले GS Paper 2 के विषयों के लिए सीधे तौर पर प्रासंगिक है। GST के औचित्य, लाभ और संरचनात्मक परिवर्तनों पर प्रश्न Prelims और Mains दोनों में अक्सर पूछे जाते हैं।
सारांश
केंद्र सरकार 22 सितंबर, 2025 को GST 2.0 लागू करने के लिए तैयार है, जो 2017 के बाद से भारत की अप्रत्यक्ष कर प्रणाली में सबसे महत्वपूर्ण सुधार होगा। यह परिवर्तन मौजूदा चार-स्तरीय संरचना को 5% (आवश्यक वस्तुओं के लिए) और 18% (मानक वस्तुओं और सेवाओं के लिए) की एक सरल दो-स्तरीय प्रणाली से बदल देगा। इसके अतिरिक्त, विलासिता और 'सिन गुड्स' (sin goods) पर 40% की डि-मेरिट दर लागू होगी। 56वीं GST काउंसिल की बैठक में अंतिम रूप दिए गए इस सुधार को वर्गीकरण विवादों को कम करने, अधिक कर पारदर्शिता सुनिश्चित करने और मध्यम श्रेणी की वस्तुओं पर कर कम करके मध्यम वर्ग की डिस्पोजेबल आय (disposable income) बढ़ाने के लिए डिज़ाइन किया गया है। उल्लेखनीय है कि व्यक्तिगत स्वास्थ्य और जीवन बीमा को अब GST से पूरी तरह मुक्त कर दिया गया है।
मुख्य बिंदु
- भारत 22 सितंबर, 2025 को GST 2.0 लागू करने के लिए तैयार है, जिसमें चार-स्तरीय कर संरचना (5%, 12%, 18%, 28%) को बदलकर 5% और 18% की एक सरलीकृत द्वि-स्तरीय प्रणाली अपनाई जाएगी।
- तंबाकू, एरेटेड ड्रिंक्स और प्रीमियम वाहनों जैसी 'सिन' (sin) और अल्ट्रा-लक्जरी वस्तुओं के लिए एक नई 40% डिमेरिट दर (de-merit rate) शुरू की गई है।
- आवश्यक वस्तुओं पर 5% टैक्स बरकरार है, जबकि व्यक्तिगत स्वास्थ्य और जीवन बीमा को GST से पूरी तरह मुक्त कर दिया गया है।
- इस संरचनात्मक सुधार का उद्देश्य वर्गीकरण संबंधी विवादों को कम करना, कर अनुपालन में सुधार करना और प्रयोज्य आय में वृद्धि करके उपभोक्ता व्यय को बढ़ावा देना है।
- यह निर्णय केंद्रीय वित्त मंत्री निर्मला सीतारमण की अध्यक्षता में आयोजित 56वीं GST काउंसिल की बैठक के दौरान लिया गया।
महत्वपूर्ण शब्द
जीएसटी परिषद

एक संवैधानिक निकाय (Article 279A) जिसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा की जाती है, जो GST दरों, छूट और प्रशासनिक सीमाओं (administrative thresholds) पर केंद्र और राज्यों को सिफारिशें करने के लिए जिम्मेदार है।
UPSC context
GS पेपर II (संवैधानिक निकाय) और GS पेपर III (राजकोषीय संघवाद); केंद्र-राज्य सहकारी संघवाद की समझ का परीक्षण करता है।
वस्तु एवं सेवा कर (GST)
वस्तुओं और सेवाओं की आपूर्ति पर एक गंतव्य-आधारित, व्यापक अप्रत्यक्ष कर, जो एक एकीकृत बाजार बनाने के लिए कई केंद्रीय (Excise, Service Tax) और राज्य (VAT, Entry Tax) करों को प्रतिस्थापित करता है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था); संसाधनों के संग्रहण, कर सुधारों और कैस्केडिंग प्रभाव (cascading effect) को समाप्त करने पर केंद्रित है।
GST 2.0
भारत के GST शासन का 'अगली पीढ़ी' (next-generation) चरण, जो 22 सितंबर, 2025 से प्रभावी है, वर्गीकरण विवादों को कम करने के लिए बहु-स्तरीय ढांचे को द्वि-स्तरीय प्रणाली (5% और 18%) में सरल बनाता है।
UPSC context
GS पेपर III (कराधान/सुधार); विकसित होती अप्रत्यक्ष कर संरचनाओं और ईज़ ऑफ डूइंग बिज़नेस (ease of doing business) के प्रति जागरूकता का परीक्षण करता है।
केंद्रीय GST (CGST)
दोहरे GST मॉडल का एक घटक, जिसे केंद्र सरकार द्वारा वस्तुओं और सेवाओं की राज्य के भीतर (intra-state) आपूर्ति पर लगाया जाता है और जो CGST अधिनियम, 2017 द्वारा शासित होता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); इसमें केंद्र और राज्यों के बीच कराधान शक्तियों के वितरण को समझना शामिल है।
राज्य जीएसटी (SGST)
राज्य के भीतर होने वाली आपूर्ति (intra-state supplies) पर व्यक्तिगत राज्य सरकारों द्वारा लगाया जाने वाला कर, जिसे CGST के साथ ही एकत्र किया जाता है ताकि यह सुनिश्चित किया जा सके कि राज्य एकीकृत कर ढांचे के भीतर अपनी राजस्व स्वायत्तता बनाए रखें।
UPSC context
GS पेपर III (राजकोषीय नीति); राज्य-स्तरीय राजस्व सृजन और अनुपालन तंत्र के ज्ञान का परीक्षण करता है।
राजकोषीय संघवाद
केंद्र और राज्यों के बीच वित्तीय शक्तियों और उत्तरदायित्वों का विभाजन। GST भारतीय राजकोषीय संबंधों में 'साझा संप्रभुता' (pooled sovereignty) का प्रमुख उदाहरण है।
UPSC context
GS पेपर II (संघीय ढांचा); केंद्र-राज्य वित्तीय तनाव और सहयोग पर निबंधों और प्रश्नों के लिए महत्वपूर्ण।
अहितकर वस्तुएं
ऐसी वस्तुएं जिन्हें सामाजिक रूप से अवांछनीय माना जाता है (जैसे तंबाकू, लग्जरी कारें), उपभोग को हतोत्साहित करने और साथ ही उच्च राजस्व प्राप्त करने के लिए इन्हें उच्चतम टैक्स स्लैब (GST 2.0 में 40%) के अंतर्गत रखा गया है।
UPSC context
GS पेपर III (आर्थिक विकास); सामाजिक इंजीनियरिंग और सार्वजनिक स्वास्थ्य के एक उपकरण के रूप में कराधान से संबंधित है।
इनपुट टैक्स क्रेडिट (ITC)
एक ऐसी प्रणाली जो व्यवसायों को उनके द्वारा इनपुट पर भुगतान किए गए कर को आउटपुट पर देय कर से घटाने की अनुमति देती है, जिससे 'कर पर कर' (tax on tax) के प्रभाव को रोका जा सकता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); कर दक्षता की तकनीकी समझ और क्षेत्रीय लागतों (जैसे, बीमा) पर इसके प्रभाव का परीक्षण करता है।
प्रारंभिक ट्रैप
GST 2.0 अधिकतम संभावित कर दर को 18% पर सीमित करता है, जो प्रभावी रूप से सभी उत्पाद श्रेणियों में सभी उच्च कर स्लैब को समाप्त कर देता है।
हालाँकि मानक शीर्ष स्तर अब 18% है (28% के स्थान पर), GST 2.0 स्पष्ट रूप से 'सिन' (sin) और अति-विलासिता (ultra-luxury) वस्तुओं के लिए 40% 'डी-मेरिट दर' (de-merit rate) पेश करता है। 18% की यह सीमा सार्वभौमिक नहीं है।
संबंधित अवधारणाएँ
GST काउंसिल की संरचना और मतदान संरचना क्या है?
- संरचना: केंद्रीय वित्त मंत्री परिषद की अध्यक्षता करते हैं, जिसमें केंद्रीय वित्त राज्य मंत्री (MoS) और राज्यों के वित्त/कराधान मंत्री सदस्य के रूप में शामिल होते हैं।
- मतदान भार: केंद्र के पास वोटिंग वेट का ठीक एक-तिहाई (33.3%) हिस्सा है, जबकि सभी राज्यों के पास मिलाकर दो-तिहाई (66.7%) हिस्सा है।
- निर्णय की सीमा: निर्णयों के लिए उपस्थित और मतदान करने वाले सदस्यों के भारित मतों (weighted votes) के तीन-चौथाई (75%) बहुमत की आवश्यकता होती है।
कराधान में 'इनवर्टेड ड्यूटी स्ट्रक्चर' (IDS) क्या है?
- परिभाषा: ऐसी स्थिति जहाँ इनपुट (कच्चे माल) पर कर की दर, तैयार माल (finished goods) पर लगने वाली कर की दर से अधिक होती है।
- आर्थिक प्रभाव: इसके कारण अप्रयुक्त इनपुट टैक्स क्रेडिट (ITC) का संचय होता है, जिससे निर्माताओं की कार्यशील पूंजी अवरुद्ध हो जाती है और जटिल सरकारी रिफंड की आवश्यकता होती है।
- GST 2.0 के माध्यम से समाधान: स्लैब को 5% और 18% तक सीमित करने से इनपुट और आउटपुट टैक्स को संरेखित करने में मदद मिलती है, जिससे वर्किंग कैपिटल की इन बाधाओं का काफी हद तक समाधान होता है।
अंतर-विषय पैटर्न
GST छूट + सार्वभौमिक स्वास्थ्य कवरेज
स्वास्थ्य बीमा को GST से छूट देना सीधे तौर पर आउट-ऑफ-पॉकेट व्यय (OOPE) को कम करने और यूनिवर्सल हेल्थ कवरेज (Universal Health Coverage) प्राप्त करने के लिए भारत की ऐतिहासिक रूप से कम बीमा पैठ (insurance penetration) को बढ़ावा देने के राष्ट्रीय स्वास्थ्य नीति के लक्ष्यों के अनुरूप है।
जीएसटी परिषद + राजकोषीय संघवाद तंत्र
28% + सेस से एकसमान 40% डी-मेरिट दर की ओर संरचनात्मक बदलाव मुआवजे के तर्क को बदल देता है, जो राजकोषीय संघवाद की आम सहमति और अनुच्छेद 279A के तहत राज्यों के राजस्व की गारंटी की कड़ी परीक्षा लेता है।

2026 की प्रीलिम्स परीक्षा में GST परिषद की वोटिंग डायनेमिक्स (voting dynamics), 'इन्वर्टेड ड्यूटी स्ट्रक्चर' (Inverted Duty Structure) और 40% दर के सटीक दायरे को मिलाकर एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2006PrelimsGS1
Which one of the following is the correct statements? Service tax is a/an
