मार्च में जीएसटी संग्रह 1.96 लाख करोड़ रुपये के साथ अब तक के दूसरे उच्चतम स्तर पर
स्रोत:इंडियन एक्सप्रेस ↗
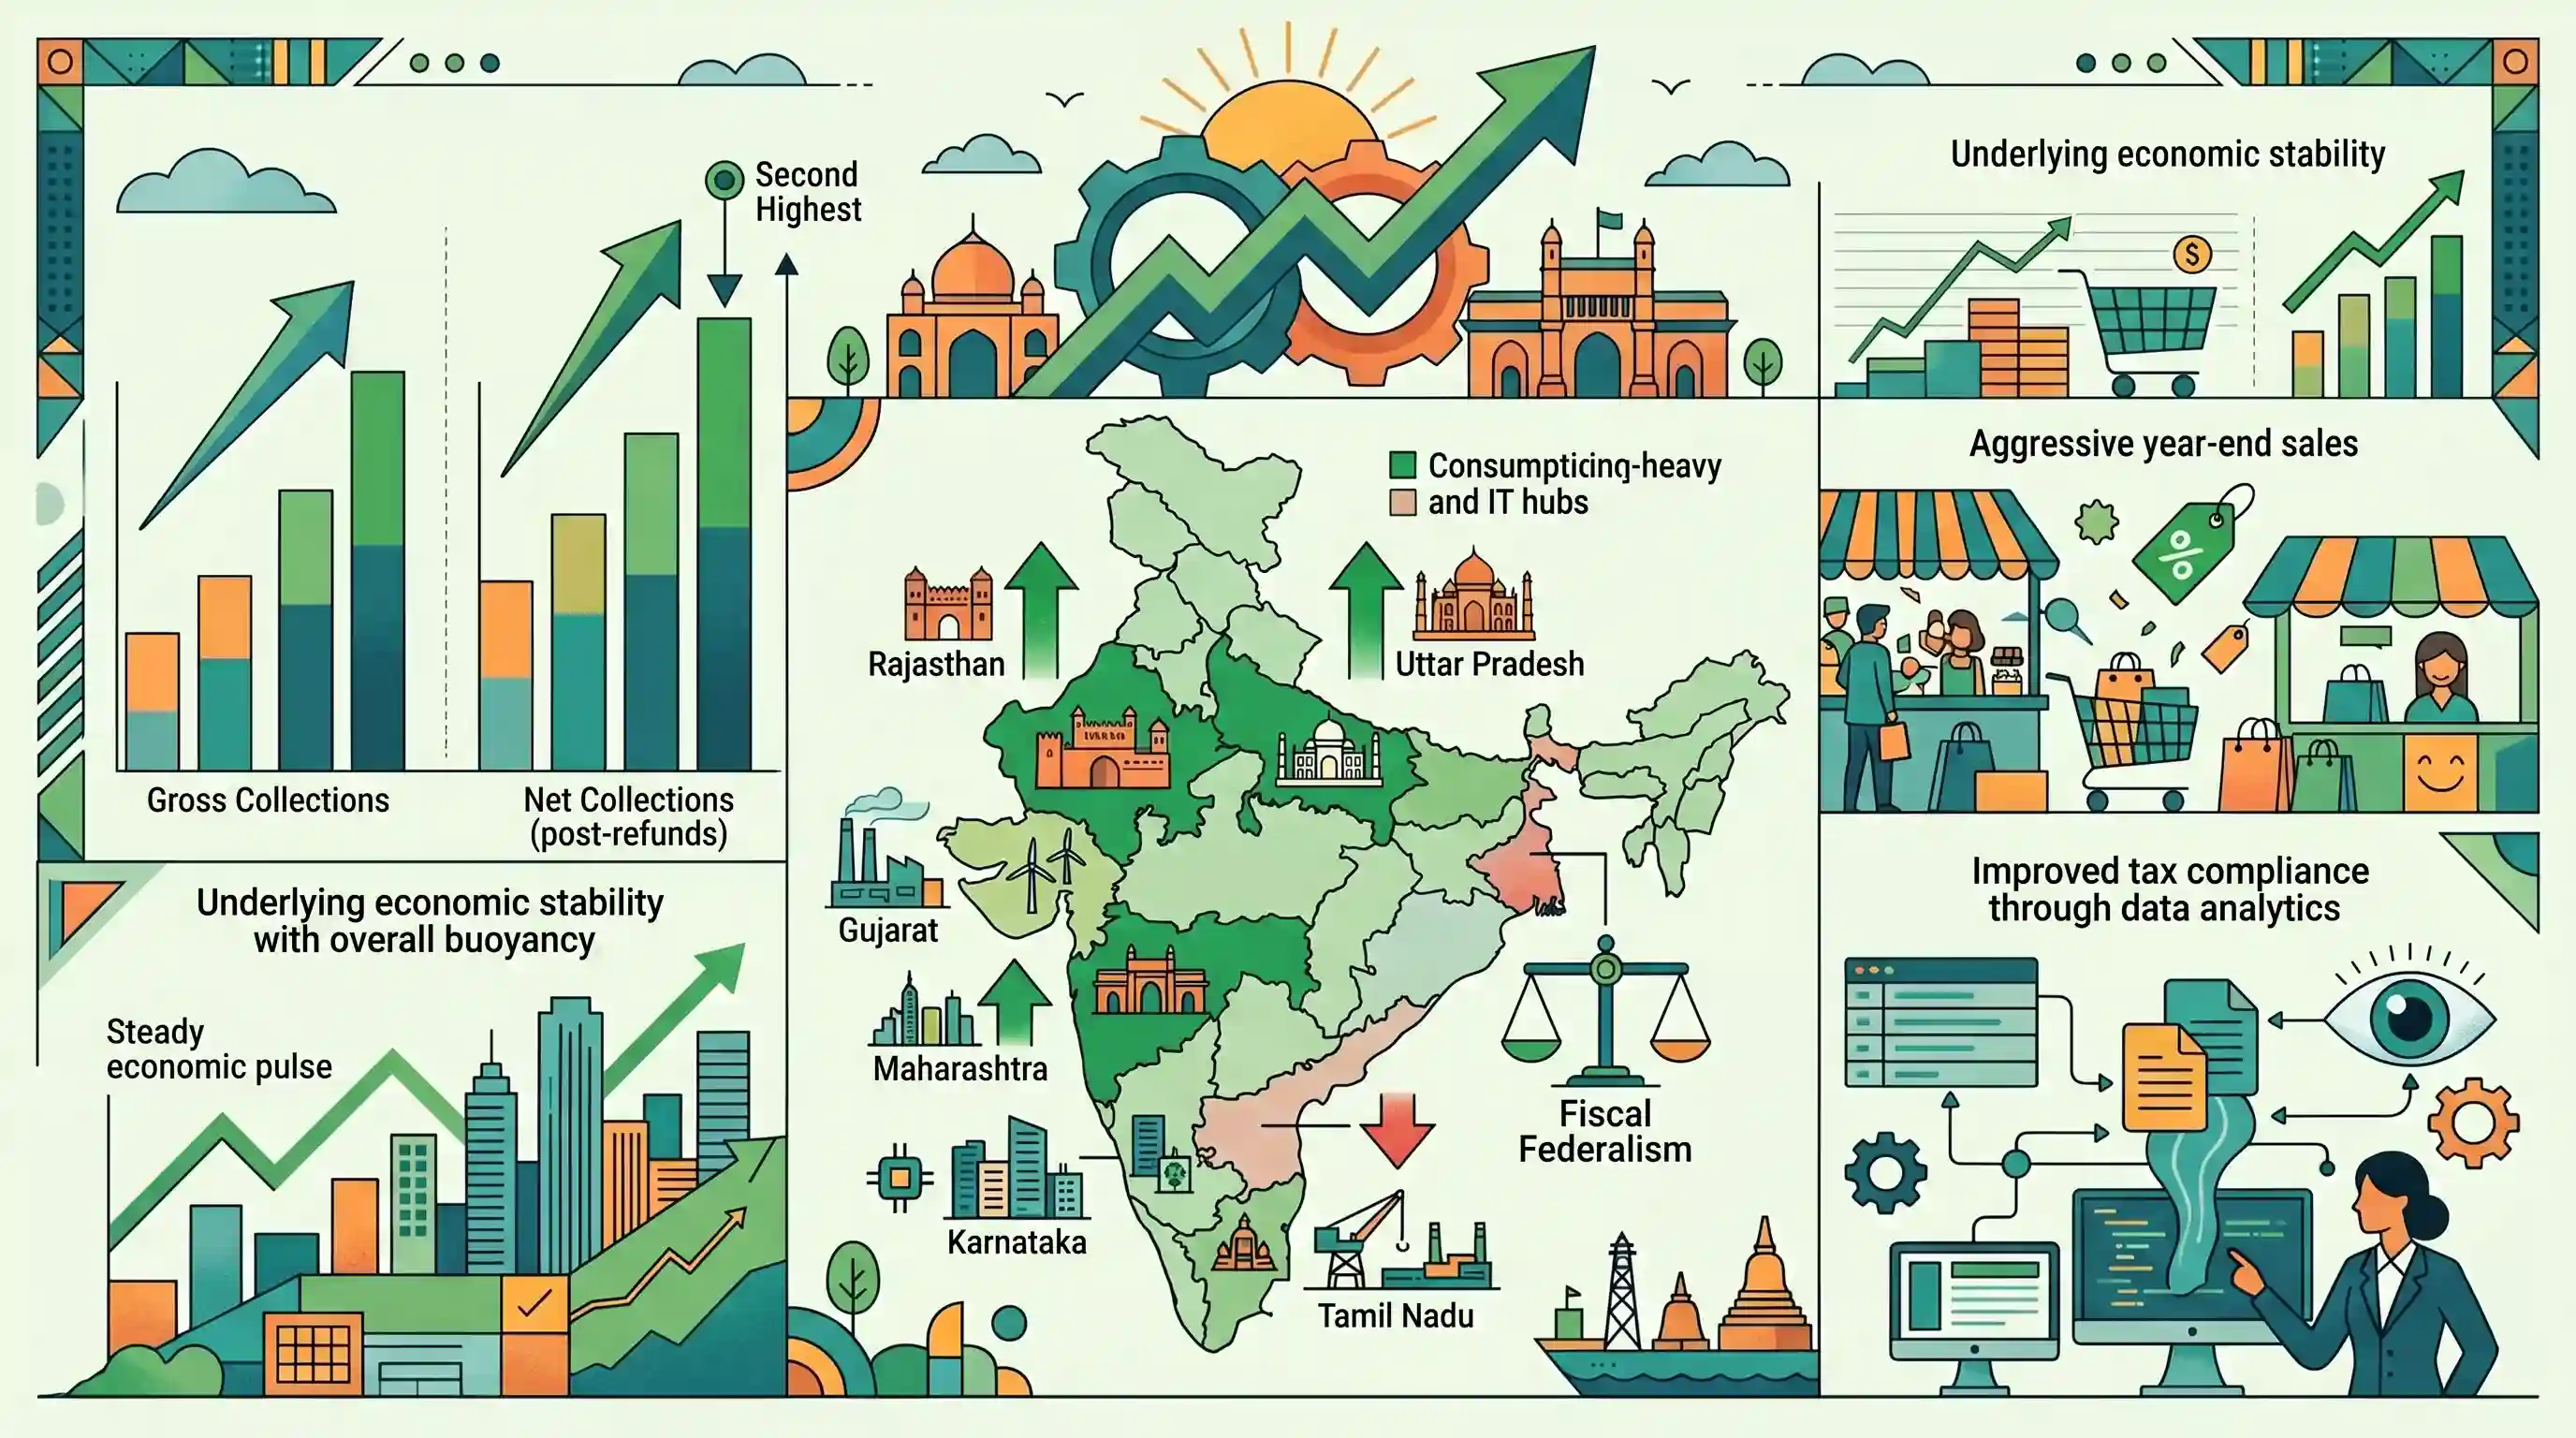
क्यों मायने रखता है
GST संग्रह में निरंतर वृद्धि कर उछाल (tax buoyancy) और अर्थव्यवस्था के औपचारिकरण को दर्शाती है, जो केंद्र और राज्यों दोनों के लिए स्थिर राजस्व सृजन सुनिश्चित करती है। राज्य-वार वृद्धि में असमानता GST की उपभोग-आधारित प्रकृति को रेखांकित करती है और उभरते क्षेत्रीय आर्थिक रुझानों को उजागर करती है, जो राजकोषीय संघवाद और राज्यों की वित्तीय स्थिति पर चर्चा के लिए प्रासंगिक हैं।
सारांश
यह लेख भारत के अप्रत्यक्ष कर ढांचे में एक महत्वपूर्ण उपलब्धि को दर्शाता है, जिसमें मार्च 2025 के लिए GST संग्रह में सालाना 10% की वृद्धि दर्ज की गई है। यह संग्रह 1.96 लाख करोड़ रुपये तक पहुँच गया है, जो अब तक का दूसरा सबसे अधिक मासिक संग्रह है। पूरे FY25 के लिए, सकल संग्रह 9.4% बढ़कर 22.08 लाख करोड़ रुपये रहा, जबकि शुद्ध राजस्व (रिफंड के बाद) में 11% की मजबूत वृद्धि देखी गई। आंकड़ों से राज्यों के प्रदर्शन में स्पष्ट अंतर का पता चलता है: महाराष्ट्र, उत्तर प्रदेश और राजस्थान जैसे उच्च उपभोग वाले राज्यों में दहाई अंकों की वृद्धि हुई, जबकि गुजरात, कर्नाटक और तमिलनाडु जैसे पारंपरिक मैन्युफैक्चरिंग और IT केंद्रों में विकास की गति सुस्त रही या मामूली गिरावट देखी गई। कर विशेषज्ञों ने इस उछाल का श्रेय आर्थिक स्थिरता, व्यवसायों द्वारा वर्ष के अंत में की गई आक्रामक बिक्री और डेटा एनालिटिक्स के माध्यम से बेहतर कर अनुपालन को दिया है।
मुख्य बिंदु
- मार्च 2025 में GST संग्रह सालाना आधार पर 10% बढ़कर 1.96 लाख करोड़ रुपये पर पहुँच गया, जो अप्रैल 2024 के बाद अब तक का दूसरा सबसे अधिक मासिक संग्रह है।
- पूरे वित्त वर्ष (अप्रैल 2024-मार्च 2025) के लिए कुल सकल GST संग्रह 22.08 लाख करोड़ रुपये रहा, जो पिछले वर्ष की तुलना में 9.4% की वृद्धि दर्शाता है।
- मार्च के लिए शुद्ध GST राजस्व (रिफंड के बाद) 12% बढ़कर 1.83 लाख करोड़ रुपये हो गया, और पूरे वर्ष का शुद्ध राजस्व 19.96 लाख करोड़ रुपये (11% की वृद्धि) तक पहुंच गया।
- Growth was driven by an 11% increase in revenues from domestic transactions and an equal 11% growth in revenues from imports of goods.
- राज्यों के बीच असमानताएं सामने आईं: महाराष्ट्र, यूपी और राजस्थान जैसे प्रमुख उपभोग वाले राज्यों ने दो अंकों में मजबूत वृद्धि दर्ज की, जबकि प्रमुख विनिर्माण और तकनीकी केंद्रों (गुजरात, कर्नाटक, तमिलनाडु) में -1% से 7% के बीच धीमी वृद्धि देखी गई।
- विशेषज्ञ इस उछाल भरे संग्रह का श्रेय आर्थिक स्थिरता, वर्ष के अंत में कॉर्पोरेट बिक्री में आई मजबूती और डेटा एनालिटिक्स तथा प्रणालीगत औपचारिकता के माध्यम से बेहतर कर अनुपालन को देते हैं।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

एक व्यापक, बहु-चरणीय, गंतव्य-आधारित अप्रत्यक्ष कर, जो वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाता है और इसमें अधिकांश केंद्रीय तथा राज्य अप्रत्यक्ष कर समाहित हैं।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था; कराधान सुधार, औपचारिकीकरण और सहकारी संघवाद के लिए महत्वपूर्ण।
एकीकृत जीएसटी (IGST)
वस्तुओं और सेवाओं की सभी अंतर-राज्यीय आपूर्ति और आयात पर केंद्र सरकार द्वारा लगाया जाने वाला कर, जिसे बाद में उपभोग करने वाले राज्य के साथ साझा किया जाता है।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था; गंतव्य-आधारित कर (destination-based tax) और अंतर-राज्यीय व्यापार की समझ का परीक्षण करता है।
GST क्षतिपूर्ति उपकर
विलासिता और "सिन" वस्तुओं (जैसे तंबाकू, कोयला) पर एक अतिरिक्त अधिभार (levy), जिसका उद्देश्य GST संक्रमण के दौरान राजस्व हानि के लिए राज्यों को क्षतिपूर्ति प्रदान करना है।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था; राजकोषीय संघवाद और राज्यों की राजस्व सुरक्षा पर बहसों के केंद्र में।
राजकोषीय संघवाद
संवैधानिक प्रावधानों के अनुसार संघ और राज्य सरकारों के बीच वित्तीय संबंध तथा संसाधनों और कराधान जिम्मेदारियों का विभाजन।
UPSC context
GS पेपर 2: राजव्यवस्था एवं शासन; केंद्र-राज्य संबंधों और वित्तीय स्वायत्तता पर केंद्रित है।
संसाधन जुटाना
विकासात्मक लक्ष्यों को प्राप्त करने के लिए वित्तीय, मानवीय और प्राकृतिक संपत्तियों (विशेष रूप से कराधान और उधार के माध्यम से) को एकत्रित और व्यवस्थित करने की प्रक्रिया।
UPSC context
GS Paper 3: भारतीय अर्थव्यवस्था; पाठ्यक्रम में 'योजना और विकास' (Planning and Growth) के अंतर्गत सीधे तौर पर उल्लिखित।
CGST और SGST
भारत की दोहरी GST प्रणाली के घटक जो राज्य के भीतर (intra-state) होने वाली आपूर्ति पर एक साथ लगाए जाते हैं, जहाँ राजस्व क्रमशः केंद्र और राज्यों द्वारा एकत्र किया जाता है।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था; दोहरी कराधान संरचना और राजस्व साझाकरण के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
GST के तहत, विनिर्माण राज्य उपभोग-प्रधान राज्यों की तुलना में स्वाभाविक रूप से अधिक कर राजस्व एकत्र करते हैं।
GST एक गंतव्य-आधारित कर है। राजस्व उस राज्य को प्राप्त होता है जहाँ वस्तु का उपभोग किया जाता है, जो संरचनात्मक रूप से पारंपरिक विनिर्माण केंद्रों की तुलना में अधिक आबादी वाले राज्यों का पक्ष लेता है।
संबंधित अवधारणाएँ
GST का गंतव्य सिद्धांत (destination principle) राज्यों के राजस्व को कैसे प्रभावित करता है?
- गंतव्य-आधारित: कर राजस्व उस राज्य को प्राप्त होता है जहाँ अंतिम उपभोग होता है, न कि उस राज्य को जहाँ वस्तुओं का उत्पादन किया जाता है।
- IGST तंत्र: अंतर-राज्यीय व्यापार पर एकत्र किया गया एकीकृत जीएसटी (IGST) अंततः गंतव्य राज्य को आवंटित किया जाता है।
- संघीय प्रभाव: यह संरचनात्मक बदलाव स्वाभाविक रूप से अधिक जनसंख्या वाले, उपभोग-प्रधान राज्यों (जैसे, UP) के पक्ष में है, जबकि यह पारंपरिक विनिर्माण राज्यों (जैसे, गुजरात, तमिलनाडु) के लिए राजस्व वृद्धि को सीमित करता है।
आर्थिक संवृद्धि के संदर्भ में "Tax Buoyancy" (कर उछाल) को क्या परिभाषित करता है?
- परिभाषा: यह अंतर्निहित कर दरों में बिना किसी बदलाव के, GDP में होने वाले परिवर्तनों के प्रति कर राजस्व वृद्धि की संवेदनशीलता को मापता है।
- उच्च उछाल: 1 से अधिक की उछाल (buoyancy) यह दर्शाती है कि बेहतर अनुपालन (compliance), औपचारिकीकरण (formalization) और डेटा एनालिटिक्स (data analytics) के कारण राजस्व, राष्ट्रीय आय की तुलना में अधिक तेज़ी से बढ़ रहा है।
अंतर-विषय पैटर्न
16वां वित्त आयोग और क्षेत्रीय असमानताएं
विनिर्माण/IT राज्यों में सुस्त GST वृद्धि बनाम तेज़ी से बढ़ते उपभोग केंद्रों (consumption hubs) की स्थिति 16वें वित्त आयोग की क्षैतिज हस्तांतरण (horizontal devolution) वार्ताओं के लिए घर्षण का एक प्रमुख बिंदु होगी।
उच्च-आवृत्ति संकेतक और डिजिटल औपचारिकीकरण
रिकॉर्ड GST संग्रह ई-वे बिल जनरेशन और PMI डेटा के साथ गहरा संबंध दर्शाते हैं, जो यह दर्शाता है कि कैसे डिजिटल औपचारिकीकरण (GSTN के माध्यम से) ने संरचनात्मक रूप से कर चोरी को कम किया है।

मुख्य परीक्षा 2026: GST की गंतव्य-आधारित (destination-based) प्रकृति को क्षेत्रीय असमानताओं और 16वें वित्त आयोग के अधिदेश (mandate) से जोड़ने वाले एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
- 2018PrelimsGS1
Consider the following items : 1. Cereal grains hulled 2. Chicken eggs cooked 3. Fish processed and canned 4. Newspapers containing advertising material Which of the above items is/are exempted under GST (Goods and Services Tax)?
