GST चोरी के रुझान और इनपुट टैक्स क्रेडिट धोखाधड़ी का पता लगाना
स्रोत:द हिंदू ↗
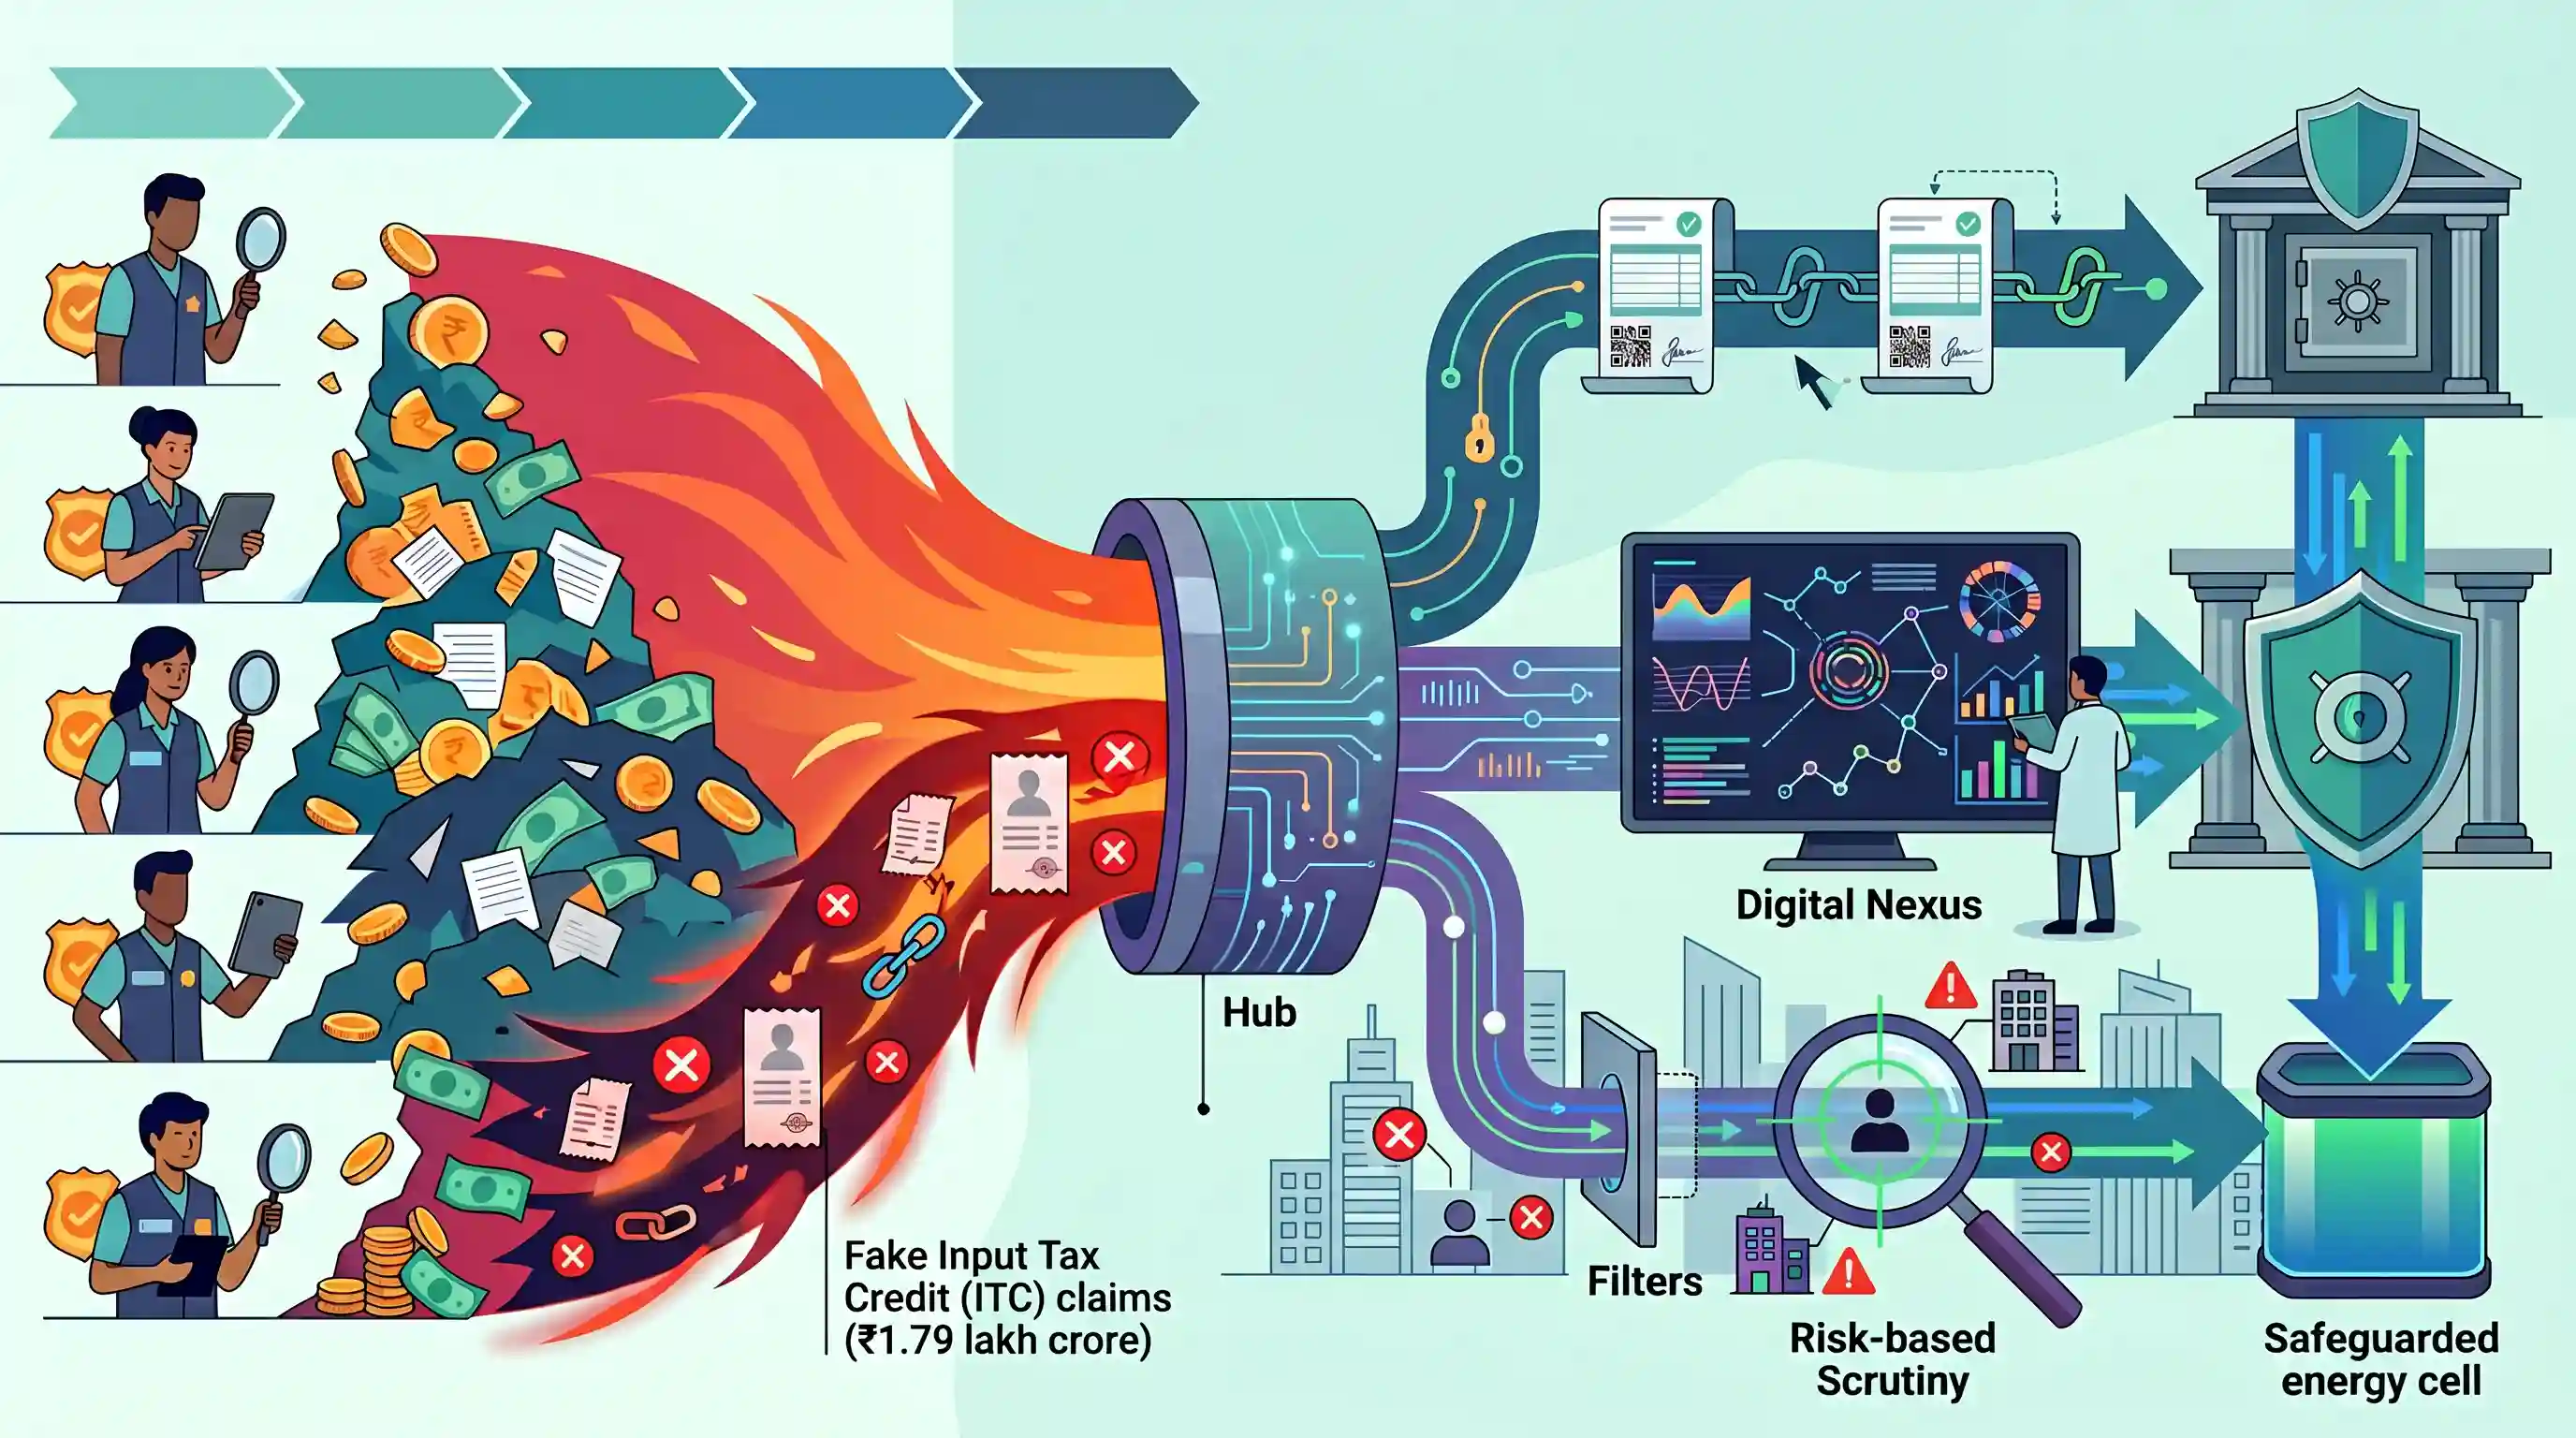
क्यों मायने रखता है
निरंतर GST चोरी और ITC धोखाधड़ी भारत के अप्रत्यक्ष कर प्रशासन की चुनौतियों को रेखांकित करते हैं। यह राजस्व रिसाव को रोकने और राजकोषीय स्थिरता सुनिश्चित करने में प्रौद्योगिकी और मजबूत ऑडिटिंग तंत्र की महत्वपूर्ण भूमिका पर प्रकाश डालता है।
सारांश
पिछले पांच वर्षों (FY21-FY25) के दौरान, CGST फील्ड अधिकारियों ने ₹7.08 लाख करोड़ की GST चोरी का पता लगाया है, जिसमें ₹1.79 लाख करोड़ के फर्जी इनपुट टैक्स क्रेडिट (ITC) दावे शामिल हैं। राजस्व की सुरक्षा के लिए, सरकार तेजी से तकनीकी उपायों जैसे कि e-invoicing, डेटा एनालिटिक्स और जोखिम मापदंडों पर आधारित लक्षित जांच (targeted scrutiny) पर निर्भर कर रही है।
मुख्य बिंदु
- FY21 और FY25 के बीच ₹7.08 लाख करोड़ से अधिक की GST चोरी का पता चला, जो महत्वपूर्ण राजस्व रिसाव (revenue leakage) को रेखांकित करता है।
- कुल चोरी में फर्जी इनपुट टैक्स क्रेडिट (ITC) दावों का हिस्सा ₹1.79 लाख करोड़ था।
- केवल FY25 में, CGST अधिकारियों ने ₹2.23 लाख करोड़ से अधिक की कर चोरी का पता लगाया, जिसमें ITC धोखाधड़ी के ₹58,772 करोड़ शामिल हैं।
- सरकार और GSTN चोरी को रोकने के लिए ई-इनवॉइसिंग, डेटा एनालिटिक्स और जोखिम-पैरामीटर-आधारित छानबीन जैसे तकनीकी उपकरणों का उपयोग कर रहे हैं।
- कर चोरी के बावजूद, FY25 में शुद्ध CGST संग्रह ₹10.26 लाख करोड़ से अधिक रहा, जिसने संशोधित अनुमानों (Revised Estimates) का 96.7% प्राप्त किया।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाने वाला एक व्यापक, गंतव्य-आधारित अप्रत्यक्ष कर, जो कैस्केडिंग प्रभाव (cascading effect) को समाप्त करने के लिए कई केंद्रीय और राज्य करों को प्रतिस्थापित करता है।
UPSC context
GS Paper 3: भारतीय अर्थव्यवस्था (अप्रत्यक्ष कराधान); संरचनात्मक कर सुधारों और राजकोषीय संघवाद की समझ का परीक्षण करता है।
केंद्रीय वस्तु एवं सेवा कर (CGST)
CGST Act 2017 के तहत वस्तुओं और सेवाओं की अंतर-राज्यीय (intra-state) आपूर्ति पर केंद्र सरकार द्वारा लगाया जाने वाला GST का केंद्रीय घटक।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था (कराधान); भारत के दोहरे GST मॉडल और राजस्व विभाजन के ज्ञान का परीक्षण करता है।
इनपुट टैक्स क्रेडिट (ITC)
एक ऐसी व्यवस्था जो व्यवसायों को इनपुट की खरीद पर पहले से भुगतान किए गए GST के लिए क्रेडिट का दावा करके अपनी आउटपुट टैक्स लायबिलिटी (देयता) को कम करने की अनुमति देती है।
UPSC context
GS Paper 3: भारतीय अर्थव्यवस्था; मूल्य-वर्धित कराधान और फर्जी इनवॉइस धोखाधड़ी जैसे मुद्दों को समझने के लिए महत्वपूर्ण।
वस्तु एवं सेवा कर नेटवर्क (GSTN)
भारत की अप्रत्यक्ष कर प्रणाली का गैर-लाभकारी तकनीकी आधार, जो पंजीकरण, रिटर्न फाइलिंग और रियल-टाइम अनुपालन ट्रैकिंग के लिए IT इंफ्रास्ट्रक्चर प्रदान करता है।
UPSC context
GS पेपर 2 और 3: ई-गवर्नेंस और अर्थव्यवस्था; प्रशासनिक पारदर्शिता में तकनीक की भूमिका का परीक्षण करता है।
ई-इनवॉइसिंग
एक इलेक्ट्रॉनिक प्रमाणीकरण प्रणाली जहाँ B2B इनवॉइस को सरकारी पोर्टल पर रिपोर्ट किया जाता है ताकि रियल-टाइम ट्रैकिंग के लिए एक विशिष्ट इनवॉइस रेफरेंस नंबर (IRN) जनरेट किया जा सके।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था; कर चोरी को रोकने और व्यावसायिक अनुपालन में सुधार के लिए उपयोग किए जाने वाले डिजिटल हस्तक्षेपों का परीक्षण करता है।
कर चोरी
वित्तीय मामलों को जानबूझकर गलत तरीके से प्रस्तुत करने या छिपाने के माध्यम से करों का अवैध रूप से भुगतान न करना या कम भुगतान करना, जिससे सरकार के संसाधनों के संग्रहण (mobilization) पर प्रतिकूल प्रभाव पड़ता है।
UPSC context
GS Paper 3: संसाधनों का संग्रहण; राजस्व संग्रह में चुनौतियों और राजकोषीय अखंडता सुनिश्चित करने के उपायों का परीक्षण करता है।
प्रारंभिक ट्रैप
वस्तु एवं सेवा कर नेटवर्क (GSTN) सरकार और निजी वित्तीय संस्थानों के संयुक्त स्वामित्व वाली एक गैर-लाभकारी कंपनी है।
GSTN को मूल रूप से 51% निजी इक्विटी के साथ बनाया गया था, लेकिन GST काउंसिल ने टैक्स डेटा को सुरक्षित करने के लिए इसे 100% सरकारी स्वामित्व वाली संस्था (50% केंद्र, 50% राज्य) में बदलने की मंजूरी दी।
संबंधित अवधारणाएँ
इनपुट टैक्स क्रेडिट (ITC) व्यवस्था क्या है और इसका मुख्य उद्देश्य क्या है?
- क्रियाविधि: करदाताओं को व्यावसायिक इनपुट पर भुगतान किए गए कर के लिए क्रेडिट का दावा करने की अनुमति देता है, जिससे उनकी अंतिम आउटपुट टैक्स देयता कम हो जाती है।
- मुख्य उद्देश्य: इसे GST-पूर्व अप्रत्यक्ष कर व्यवस्थाओं में प्रचलित कैस्केडिंग प्रभाव (कर पर कर) को समाप्त करने के लिए डिज़ाइन किया गया है।
- ब्लॉक किया गया क्रेडिट: ITC पूर्ण नहीं है; CGST Act की धारा 17(5) कुछ वस्तुओं/सेवाओं (जैसे, व्यक्तिगत उपयोग के लिए मोटर वाहन, खाद्य और पेय पदार्थ) के लिए क्रेडिट को रोकती है।
GST काउंसिल की संरचना और मतदान प्रक्रिया क्या है?
- संवैधानिक स्थिति: अनुच्छेद 279A के तहत एक संवैधानिक निकाय, जिसे 101वें संशोधन अधिनियम द्वारा शामिल किया गया था और जिसकी अध्यक्षता केंद्रीय वित्त मंत्री करते हैं।
- मतदान का भारांश: केंद्र के पास 1/3rd मतदान शक्ति है, जबकि सभी राज्यों के पास सम्मिलित रूप से 2/3rd वेटेज है।
- निर्णय नियम: प्रत्येक निर्णय के लिए उपस्थित और मतदान करने वाले सदस्यों के भारित मतों (weighted votes) के न्यूनतम तीन-चौथाई (75%) बहुमत की आवश्यकता होती है।
अंतर-विषय पैटर्न
GST चोरी और PMLA डेटा साझाकरण
फर्जी ITC नेटवर्क की ED द्वारा तेजी से जांच की जा रही है, क्योंकि शेल कंपनियों के माध्यम से मनी लॉन्ड्रिंग से निपटने के लिए 2023 की एक अधिसूचना के माध्यम से GST से संबंधित सूचना साझा करने को PMLA के दायरे में लाया गया था।
ई-इनवॉइसिंग MSME औपचारिकीकरण को बढ़ावा दे रही है
e-इन्वॉयसिंग की सीमा को घटाकर ₹5 करोड़ करना MSMEs को औपचारिक बनाने के व्यापक समष्टि आर्थिक (macroeconomic) प्रोत्साहन के अनुरूप है, जो सत्यापित GST डेटा का उपयोग करके TReDS जैसे औपचारिक ऋण नेटवर्क में उनके एकीकरण को सुविधाजनक बनाता है।

Prelims 2026 में GSTN के 100% सरकारी स्वामित्व, e-invoicing सीमाओं और ITC अपवर्जन (exclusions) को जोड़ने वाले एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2013MainsGS3
Discuss the rationale for introducing Goods and Services Tax (GST) in India. Bring out critically the reasons for the delay in roll out for its regime.
