GST काउंसिल कर अधिकारी गिरफ्तारी अधिकार और दर संरचना सुधार
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
भारत की अप्रत्यक्ष कराधान प्रणाली में संरचनात्मक सुधारों, व्यवसायों पर अनुपालन के बोझ, और राजकोषीय संघवाद में GST परिषद की भूमिका को समझने के लिए महत्वपूर्ण।
सारांश
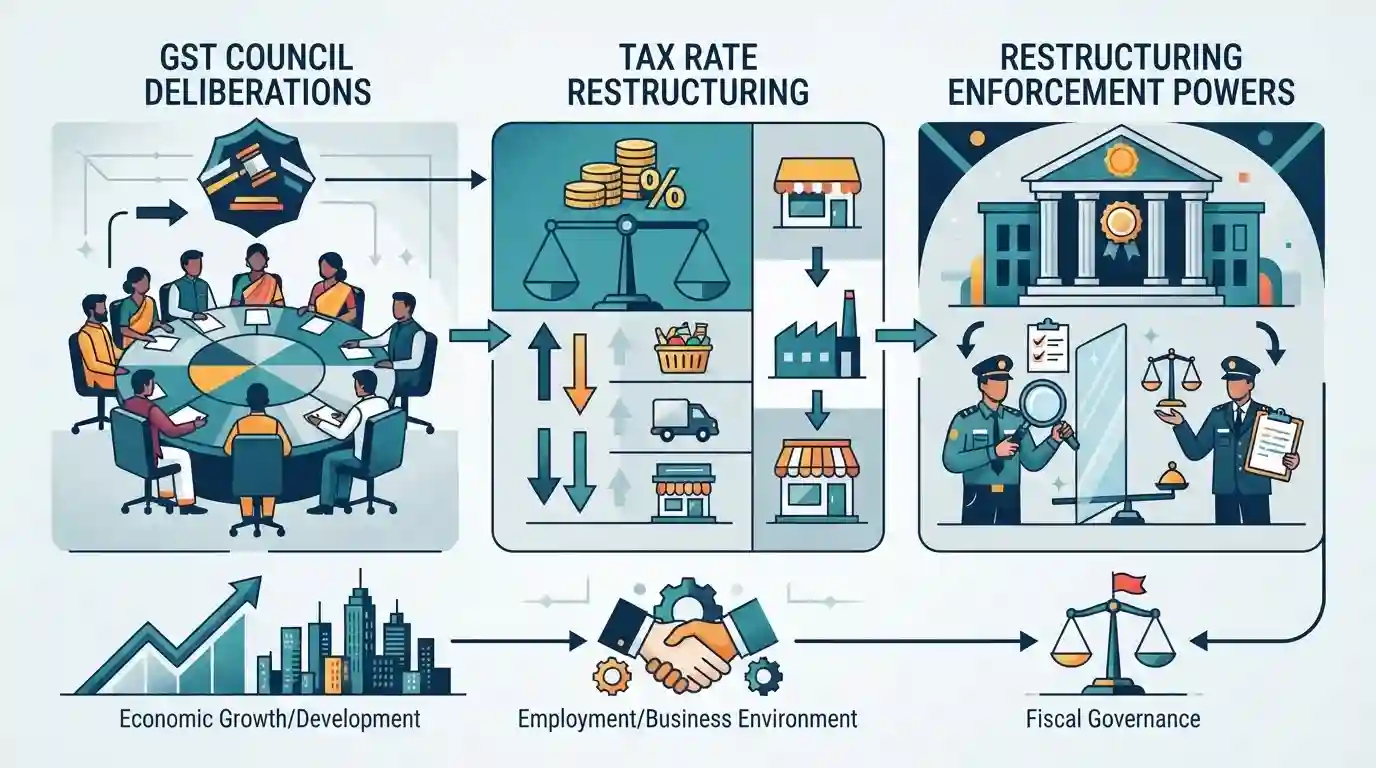
लेख में कर अधिकारियों के लिए गिरफ्तारी की शक्तियों के पुनर्गठन और कर दर संरचनाओं में समायोजन से संबंधित GST काउंसिल की बैठक के निर्णयों और विचार-विमर्श पर चर्चा की गई है, जो व्यवसायों और राजकोषीय शासन को प्रभावित करते हैं।
मुख्य बिंदु
- जीएसटी काउंसिल ने कर अधिकारियों की गिरफ्तारी की शक्तियों और दर संरचनाओं को प्रभावित करने वाले बदलावों का प्रस्ताव रखा है।
- ऐसे सुधारों का उद्देश्य ईज ऑफ़ डूइंग बिजनेस (ease of doing business) और टैक्स अनुपालन के बीच संतुलन बनाना है।
- भारत की कर प्रणाली में जीएसटी ढांचे और सहकारी संघवाद के निरंतर विकास को रेखांकित करता है।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर जीएसटी

भारत में वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाने वाला एक व्यापक, बहु-चरणीय, गंतव्य-आधारित अप्रत्यक्ष कर, जो 101वें संविधान संशोधन अधिनियम, 2016 के तहत केंद्र और राज्य के करों के कई स्तरों (कस्केडिंग प्रभाव) का स्थान लेता है।
UPSC context
UPSC प्रारंभिक/मुख्य परीक्षा (GS पेपर III - अर्थव्यवस्था): यह अप्रत्यक्ष कराधान, संघीय राजकोषीय ढाँचे और कर सुधारों से संबंधित ज्ञान का परीक्षण करती है।
GST काउंसिल
भारतीय संविधान के अनुच्छेद 279A के तहत स्थापित एक संवैधानिक निकाय, जिसमें केंद्रीय वित्त मंत्री और राज्य वित्त मंत्री शामिल हैं, जिसे जीएसटी दरों, नियमों और छूट पर सिफारिशें करने का कार्य सौंपा गया है।
UPSC context
UPSC प्रारंभिक/मुख्य परीक्षा (GS पेपर II और III): यह राजकोषीय नीति में संघीय शासन, सहयोगात्मक संघवाद और संस्थागत निर्णय लेने की प्रक्रिया का परीक्षण करता है।
प्रारंभिक ट्रैप
केंद्र सरकार अपनी सर्वोच्च राजकोषीय प्राधिकार के कारण जीएसटी काउंसिल में किसी भी कर दर या संरचनात्मक सुधार को एकतरफा रूप से पारित कर सकती है।
अभ्यर्थी अक्सर केंद्र के पूर्ण वीटो (absolute veto) को बहुमत के नियम से भ्रमित कर लेते हैं; वास्तव में केंद्र के पास 1/3 वोटिंग वेट होता है और उसे राज्यों की सहमति की आवश्यकता होती है, न कि एकतरफा कमान की।
संबंधित अवधारणाएँ
अनुच्छेद 279A के तहत GST परिषद के संवैधानिक प्रावधान, संरचना और मतदान तंत्र क्या हैं?
- अनुच्छेद 279A: संवैधानिक आधार: 101वें संविधान संशोधन अधिनियम, 2016 द्वारा जोड़े गए अनुच्छेद 279A के तहत बनाया गया।
- संरचना: संरचना: केंद्रीय वित्त मंत्री की अध्यक्षता में, जिसमें राज्य वित्त/कराधान मंत्री सदस्य के रूप में शामिल होते हैं।
- भारित मतदान: वोटिंग पावर: केंद्र के पास कुल वोटों का 1/3 हिस्सा होता है; सभी राज्यों के पास मिलकर 2/3 हिस्सा होता है। निर्णयों के लिए 3/4 बहुमत की आवश्यकता होती है।
अंतर-विषय पैटर्न
सहकारी संघवाद और राजकोषीय विकेंद्रीकरण
GST परिषद का भारित मतदान फॉर्मूला (केंद्र 1/3, राज्य 2/3) अनुच्छेद 279A के तहत राजकोषीय संघवाद के लिए भारत के प्रमुख परीक्षण मैदान के रूप में कार्य करता है, जो राष्ट्रीय एकरूपता के साथ राज्य की स्वायत्तсть को संतुलित करता है।
आर्थिक अपराधों का गैर-अपराधीकरण बनाम राजस्व सुरक्षा
कर चोरी में आपराधिक निवारण और मामूली आर्थिक अपराधों को अपराध मुक्त करने तथा व्यावसायिक माहौल को बेहतर बनाने के कार्यपालिका के प्रयासों के बीच गिरफ्तारी की सीमा में संशोधन संतुलन स्थापित करता है।

GST काउंसिल की मतदान प्रणाली (अनुच्छेद 279A) और अभियोजन सीमा में बदलाव बहु-कथनात्मक (multi-statement) प्रीलिम्स प्रश्न के लिए प्रमुख उम्मीदवार हैं।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
