जीएसटी काउंसिल के कर प्रशासन सुधार और गिरफ्तारी अधिकार
स्रोत:इंडियन एक्सप्रेस ↗
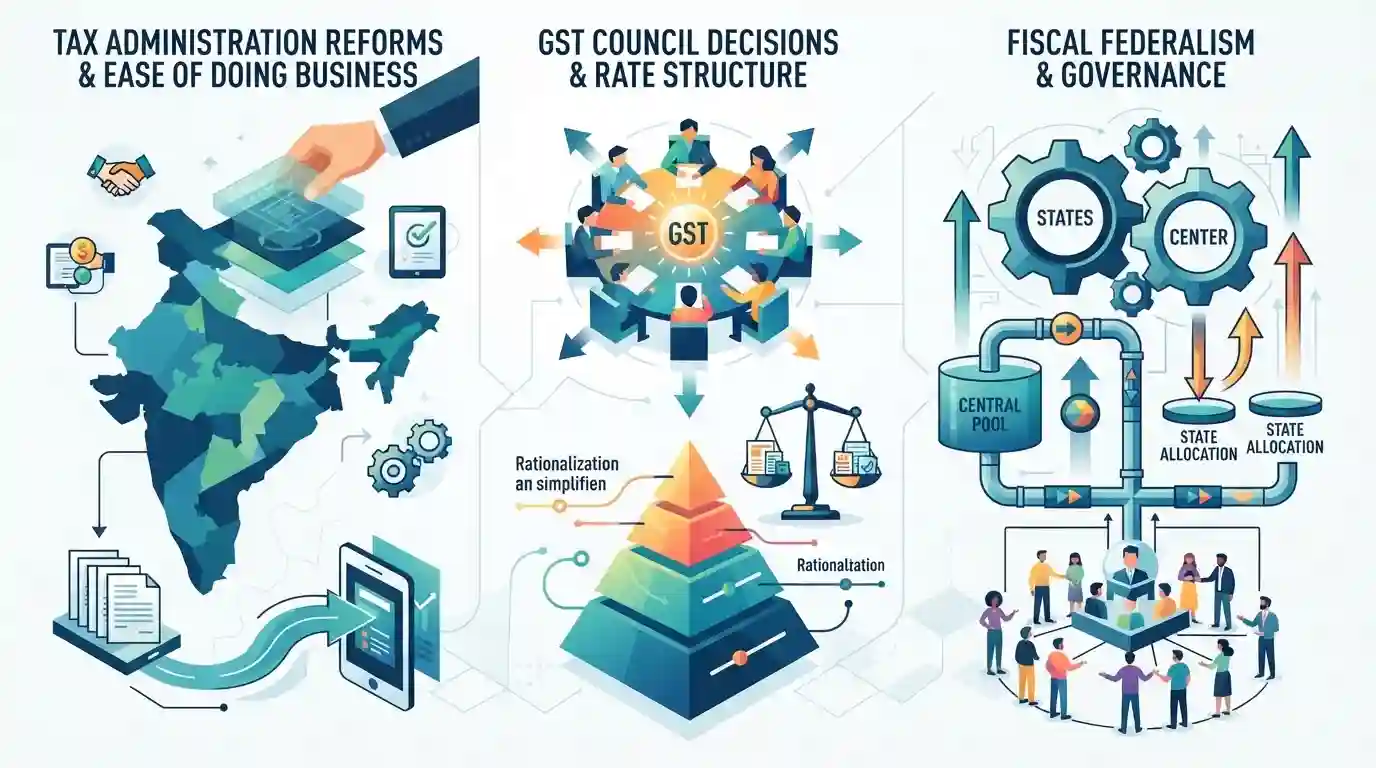
क्यों मायने रखता है
यह भारत के अप्रत्यक्ष कर ढांचे में प्रमुख अपडेट को उजागर करता है, जो कर अनुपालन प्रवर्तन को व्यापार करने में आसानी (ease of doing business) के साथ संतुलित करता है, और संस्थागत शासन में GST काउंसिल की भूमिका को प्रदर्शित करता है।
सारांश
यह लेख कर प्रशासन सुधारों, कर की दरों की संरचना और कर अधिकारियों की शक्तियों से संबंधित GST काउंसिल की बैठक के घटनाक्रमों पर रिपोर्ट करता है, जो भारत के राजकोषीय संघवाद (fiscal federalism) और व्यवसाय सुगमता (ease of doing business) के लिए महत्वपूर्ण हैं।
मुख्य बिंदु
- GST काउंसिल ने प्रमुख कर प्रशासन और दर संरचना उपायों की समीक्षा के लिए बैठक की।
- कर प्रशासन के अधिकारों को युक्तिसंगत बनाने, जैसे कि अति-सीमा पर अंकुश लगाना और कर अधिकारियों की गिरफ्तारी की शक्तियों में बदलाव करना, से जुड़ी चर्चाएँ और निर्णय व्यवसाय करने में सुगमता (ease of doing business) को प्रभावित करते हैं।
- भारत के राजकोषीय ढांचे में अप्रत्यक्ष कराधान सुधारों और सहकारी संघवाद की विकसित होती प्रकृति को दर्शाता है।
महत्वपूर्ण शब्द
Goods and Services Tax (GST)

भारत भर में वस्तुओं और सेवाओं के निर्माण, बिक्री और उपभोग पर लगाया जाने वाला एक व्यापक अप्रत्यक्ष कर, जो कई कैस्केडिंग केंद्रीय और राज्य करों का स्थान लेता है।
UPSC context
GS Paper III (भारतीय अर्थव्यवस्था - कर सुधार, संसाधनों का जुटाना)। अप्रत्यक्ष कराधान, संघीय राजकोषीय ढांचा और व्यावसायिक अनुपालन की समझ का परीक्षण करता है।
GST काउंसिल
अनुच्छेद 279A के तहत स्थापित एक संवैधानिक संघीय निकाय जो जीएसटी दरों, नियमों और छूट पर सिफारिशें करने के लिए बनाया गया है, जो केंद्र और राज्यों के बीच सहकारी संघवाद का प्रतीक है।
UPSC context
GS पेपर II (राजव्यवस्था - संघवाद, संवैधानिक निकाय) और GS पेपर III। यह सहयोगात्मक संघवाद, मतदान गतिशीलता और कर शासन का परीक्षण करता है।
प्रारंभिक ट्रैप
केंद्रीय सरकार ने जीएसटी ढांचे के तहत कर अधिकारियों से गिरफ्तारी की शक्तियां स्वतंत्र रूप से छीन लीं
एस्पिरेंट्स अक्सर यह मान लेते हैं कि अपनी प्रमुख राजकोषीय भूमिका के कारण केंद्र, काउंसिल की सहमति के बिना एकतरफा रूप से GST दरों या कर प्रवर्तन शक्तियों में बदलाव कर सकता है।
संबंधित अवधारणाएँ
अनुच्छेद 279A के तहत GST परिषद का संवैधानिक आधार, संरचना और मतदान भारांश क्या है?
- अनुच्छेद 279A: संवैधानिक दर्जा: 101वें संविधान संशोधन अधिनियम, 2016 द्वारा जोड़े गए अनुच्छेद 279A के तहत स्थापित।
- परिषद के सदस्य: संरचना: केंद्रीय वित्त मंत्री की अध्यक्षता में, जिसमें राज्य वित्त/कराधान मंत्री सदस्य के रूप में शामिल होते हैं।
- वोटिंग शेयर: वोटिंग वेटेज: केंद्र के पास कुल मतदान शक्ति का एक तिहाई (33.33%) और राज्यों के पास सामूहिक रूप से दो-तिहाई (66.67%) हिस्सा है।
- बहुमत आवश्यक: निर्णय नियम: निर्णयों के लिए डाले गए भारित मतों के तीन-चौथाई (75%) से कम के बहुमत की आवश्यकता नहीं होती है।
अंतर-विषय पैटर्न
GST सुधार और ईज़ ऑफ़ डूइंग बिजनेस
GST अभियोजन सीमा और प्रशासनिक अतिरेक में किए गए बदलाव आक्रामक राजकोषीय प्रवर्तन ढाँचों के साथ ईज ऑफ डूइंग बिजनेस सूचकांकों को संतुलित करते हैं।
सहकारी संघवाद और राजकोषीय विकेन्द्रीकरण
GST काउंसिल में लिए गए निर्णय सहकारी संघवाद की उस कार्यप्रणाली को रेखांकित करते हैं जहाँ केंद्र और राज्य राजस्व साझा करने पर चर्चा करते हैं।

अनुच्छेद 279A, GST काउंसिल में मतदान भारांश (voting weightage), और अभियोजन/गिरफ्तारी की सीमा (thresholds) में हालिया बदलावों पर स्टेटमेंट-आधारित प्रश्नों की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2015MainsGS2
The concept of cooperative federalism has been increasingly emphasized in recent years. Highlight the drawbacks in the existing structure and the extent to which cooperative federalism would answer the shortcomings.
