GST काउंसिल की बैठक में कर अधिकारियों की गिरफ्तारी की शक्तियां समाप्त
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
GST काउंसिल के निर्णय भारत भर में अप्रत्यक्ष कराधान, व्यवसाय सुगमता (ease of doing business), संघीय राजकोषीय संबंधों और व्यवसायों पर अनुपालन के बोझ को सीधे तौर पर प्रभावित करते हैं।
सारांश
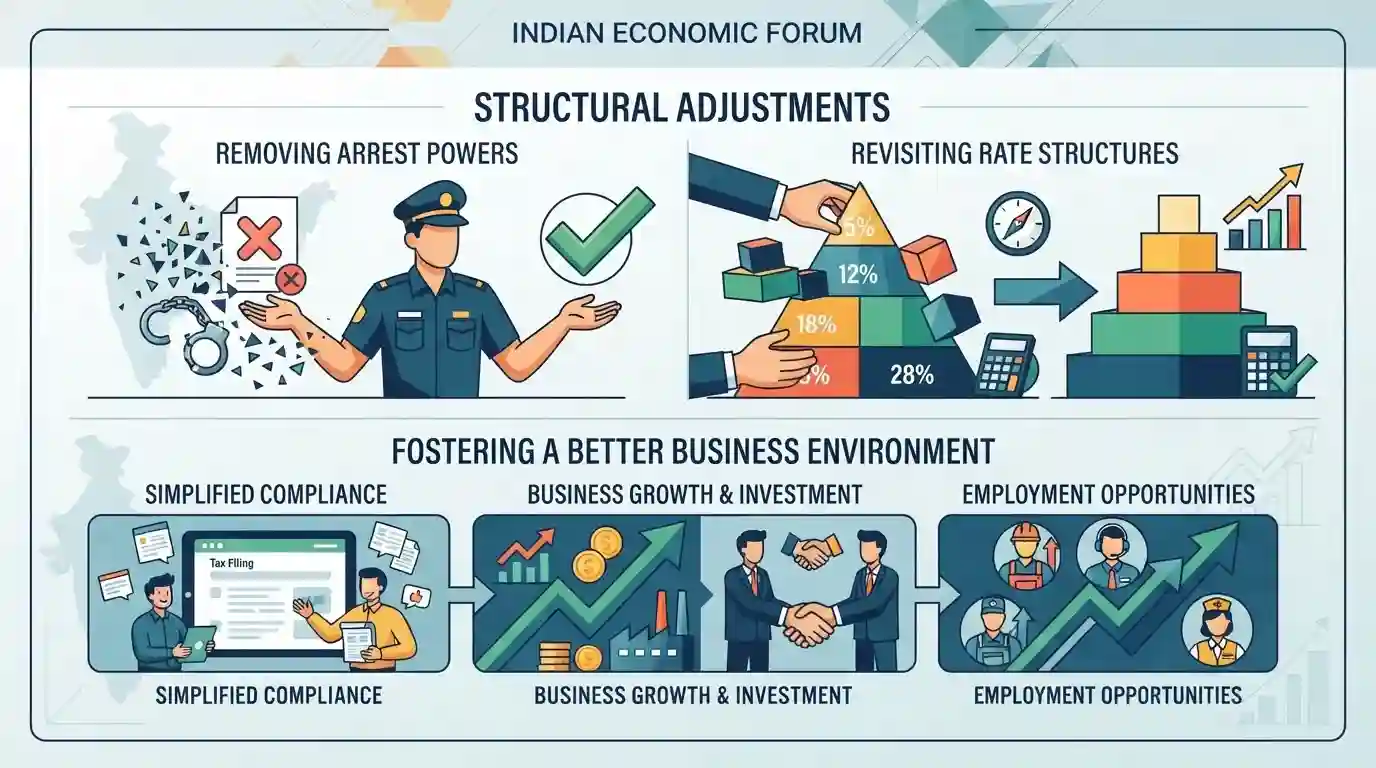
GST काउंसिल की बैठक में महत्वपूर्ण संरचनात्मक संशोधनों पर विचार किया गया, विशेष रूप से कर अधिकारियों के लिए गिरफ्तारी की शक्तियों को हटाना और भारत में कर अनुपालन को सुगम बनाने तथा बेहतर व्यावसायिक माहौल को बढ़ावा देने के लिए दर संरचनाओं की पुनः समीक्षा करना।
मुख्य बिंदु
- GST काउंसिल की बैठक ने ईज ऑफ डूइंग बिजनेस (ease of doing business) को बेहतर बनाने और कर उत्पीड़न को कम करने के लिए, कर अधिकारियों की गिरफ्तारी की शक्तियों को समाप्त करने सहित बड़े सुधारों का प्रस्ताव रखा।
- वस्तु एवं सेवा कर (GST) के तहत दर संरचना में संशोधन का उद्देश्य अनुपालन को सरल बनाना और कर स्लैब को तर्कसंगत बनाना है।
- GST ढांचे के भीतर केंद्र और राज्यों के बीच चल रहे सहकारी संघवाद के प्रयासों को दर्शाता है।
महत्वपूर्ण शब्द
GST काउंसिल

भारतीय संविधान के अनुच्छेद 279A के तहत स्थापित एक संवैधानिक निकाय, जिसमें केंद्रीय वित्त मंत्री और राज्य के वित्त मंत्री शामिल हैं, जिसे वस्तु एवं सेवा कर (GST) की दरों, नियमों और छूटों पर सिफारिशें करने का कार्य सौंपा गया है।
UPSC context
UPSC CSE पेपर II (राजव्यवस्था - संवैधानिक निकाय) और पेपर III (अर्थव्यवस्था - कराधान और सहकारी संघवाद)।
माल और सेवा कर अधिनियम
2017 में लागू किया गया एक व्यापक अप्रत्यक्ष कर कानून, जिसने भारत में एक एकीकृत राष्ट्रीय बाजार बनाने के लिए कई केंद्रीय और राज्य के अप्रत्यक्ष करों को अपने भीतर समाहित कर लिया।
UPSC context
UPSC CSE पेपर III (अर्थव्यवस्था - संसाधन जुटाना, विकास और कर सुधार)।
प्रारंभिक ट्रैप
GST काउंसिल एक सांविधिक निकाय है जिसे राज्यों की सहमति के बिना कर गिरफ़्तारियों पर एकतरफा रूप से बाध्यकारी निर्देश जारी करने का अधिकार प्राप्त है।
एस्पिरेंट्स अक्सर GST काउंसिल की सलाहकारी प्रकृति और मतदान संरचना को कार्यकारी फरमान समझ लेते हैं, और यह भूल जाते हैं कि निर्णयों के लिए केंद्र और राज्यों दोनों को शामिल करते हुए 3/4 बहुमत की आवश्यकता होती है।
संबंधित अवधारणाएँ
अनुच्छेद 279A के तहत GST काउंसिल के संवैधानिक प्रावधान और मतदान तंत्र क्या हैं?
- अनुच्छेद 279A: संवैधानिक दर्जा: 101वें संविधान संशोधन अधिनियम, 2016 के माध्यम से अनुच्छेद 279A के तहत एक संघीय संवैधानिक निकाय के रूप में सृजित।
- वेटेज: वोटिंग पावर: केंद्र के पास एक-तिहाई (1/3rd) वेटेज होता है, जबकि सभी राज्य सरकारों के पास मिलकर दो-तिहाई (2/3rd) वेटेज होता है।
- बहुमत का नियम: निर्णय सीमा: सिफारिशों के लिए डाले गए भारित वोटों के तीन-चौथाई (75%) से कम बहुमत की आवश्यकता नहीं होती है।
अंतर-विषय पैटर्न
GST अनुपालन बनाम अनुच्छेद 19(1)(g) के अधिकार
कर उत्पीड़न को कम करने के प्रयास सीधे तौर पर प्रशासनिक सुधारों और कानून के शासन से जुड़ते हैं, जो प्रवर्तन को अनुच्छेद 19(1)(g) के तहत कोई भी व्यापार या कारोबार करने के मौलिक अधिकार के साथ संतुलित करते हैं।

GST काउंसिल के वोटिंग वेटेज (1/3 बनाम 2/3) और अनुच्छेद 279A के संवैधानिक प्रावधान UPSC की 'मिलान करें' (match-the-column) वाली परीक्षाओं के सदाबहार पसंदीदा विषय हैं।
संबद्ध PYQ · 1
संबद्ध PYQ · 1
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
