जीएसटी काउंसिल ने अप्रत्यक्ष कर ढांचे और दरों में बड़ा बदलाव किया
स्रोत:द हिंदू ↗
क्यों मायने रखता है
एक सरलीकृत, दो-स्तरीय GST दर संरचना की ओर बदलाव, GST की शुरुआत के बाद से सबसे महत्वपूर्ण अप्रत्यक्ष कर सुधारों में से एक है। यह कर युक्तिकरण (tax rationalization), सहकारी संघवाद और छोड़े गए राजस्व (revenue forgone) तथा प्रत्याशित कर उत्प्लावकता (tax buoyancy) के बीच समष्टि-आर्थिक संतुलन साधने की कवायद पर एक प्रत्यक्ष केस स्टडी प्रदान करता है।
सारांश
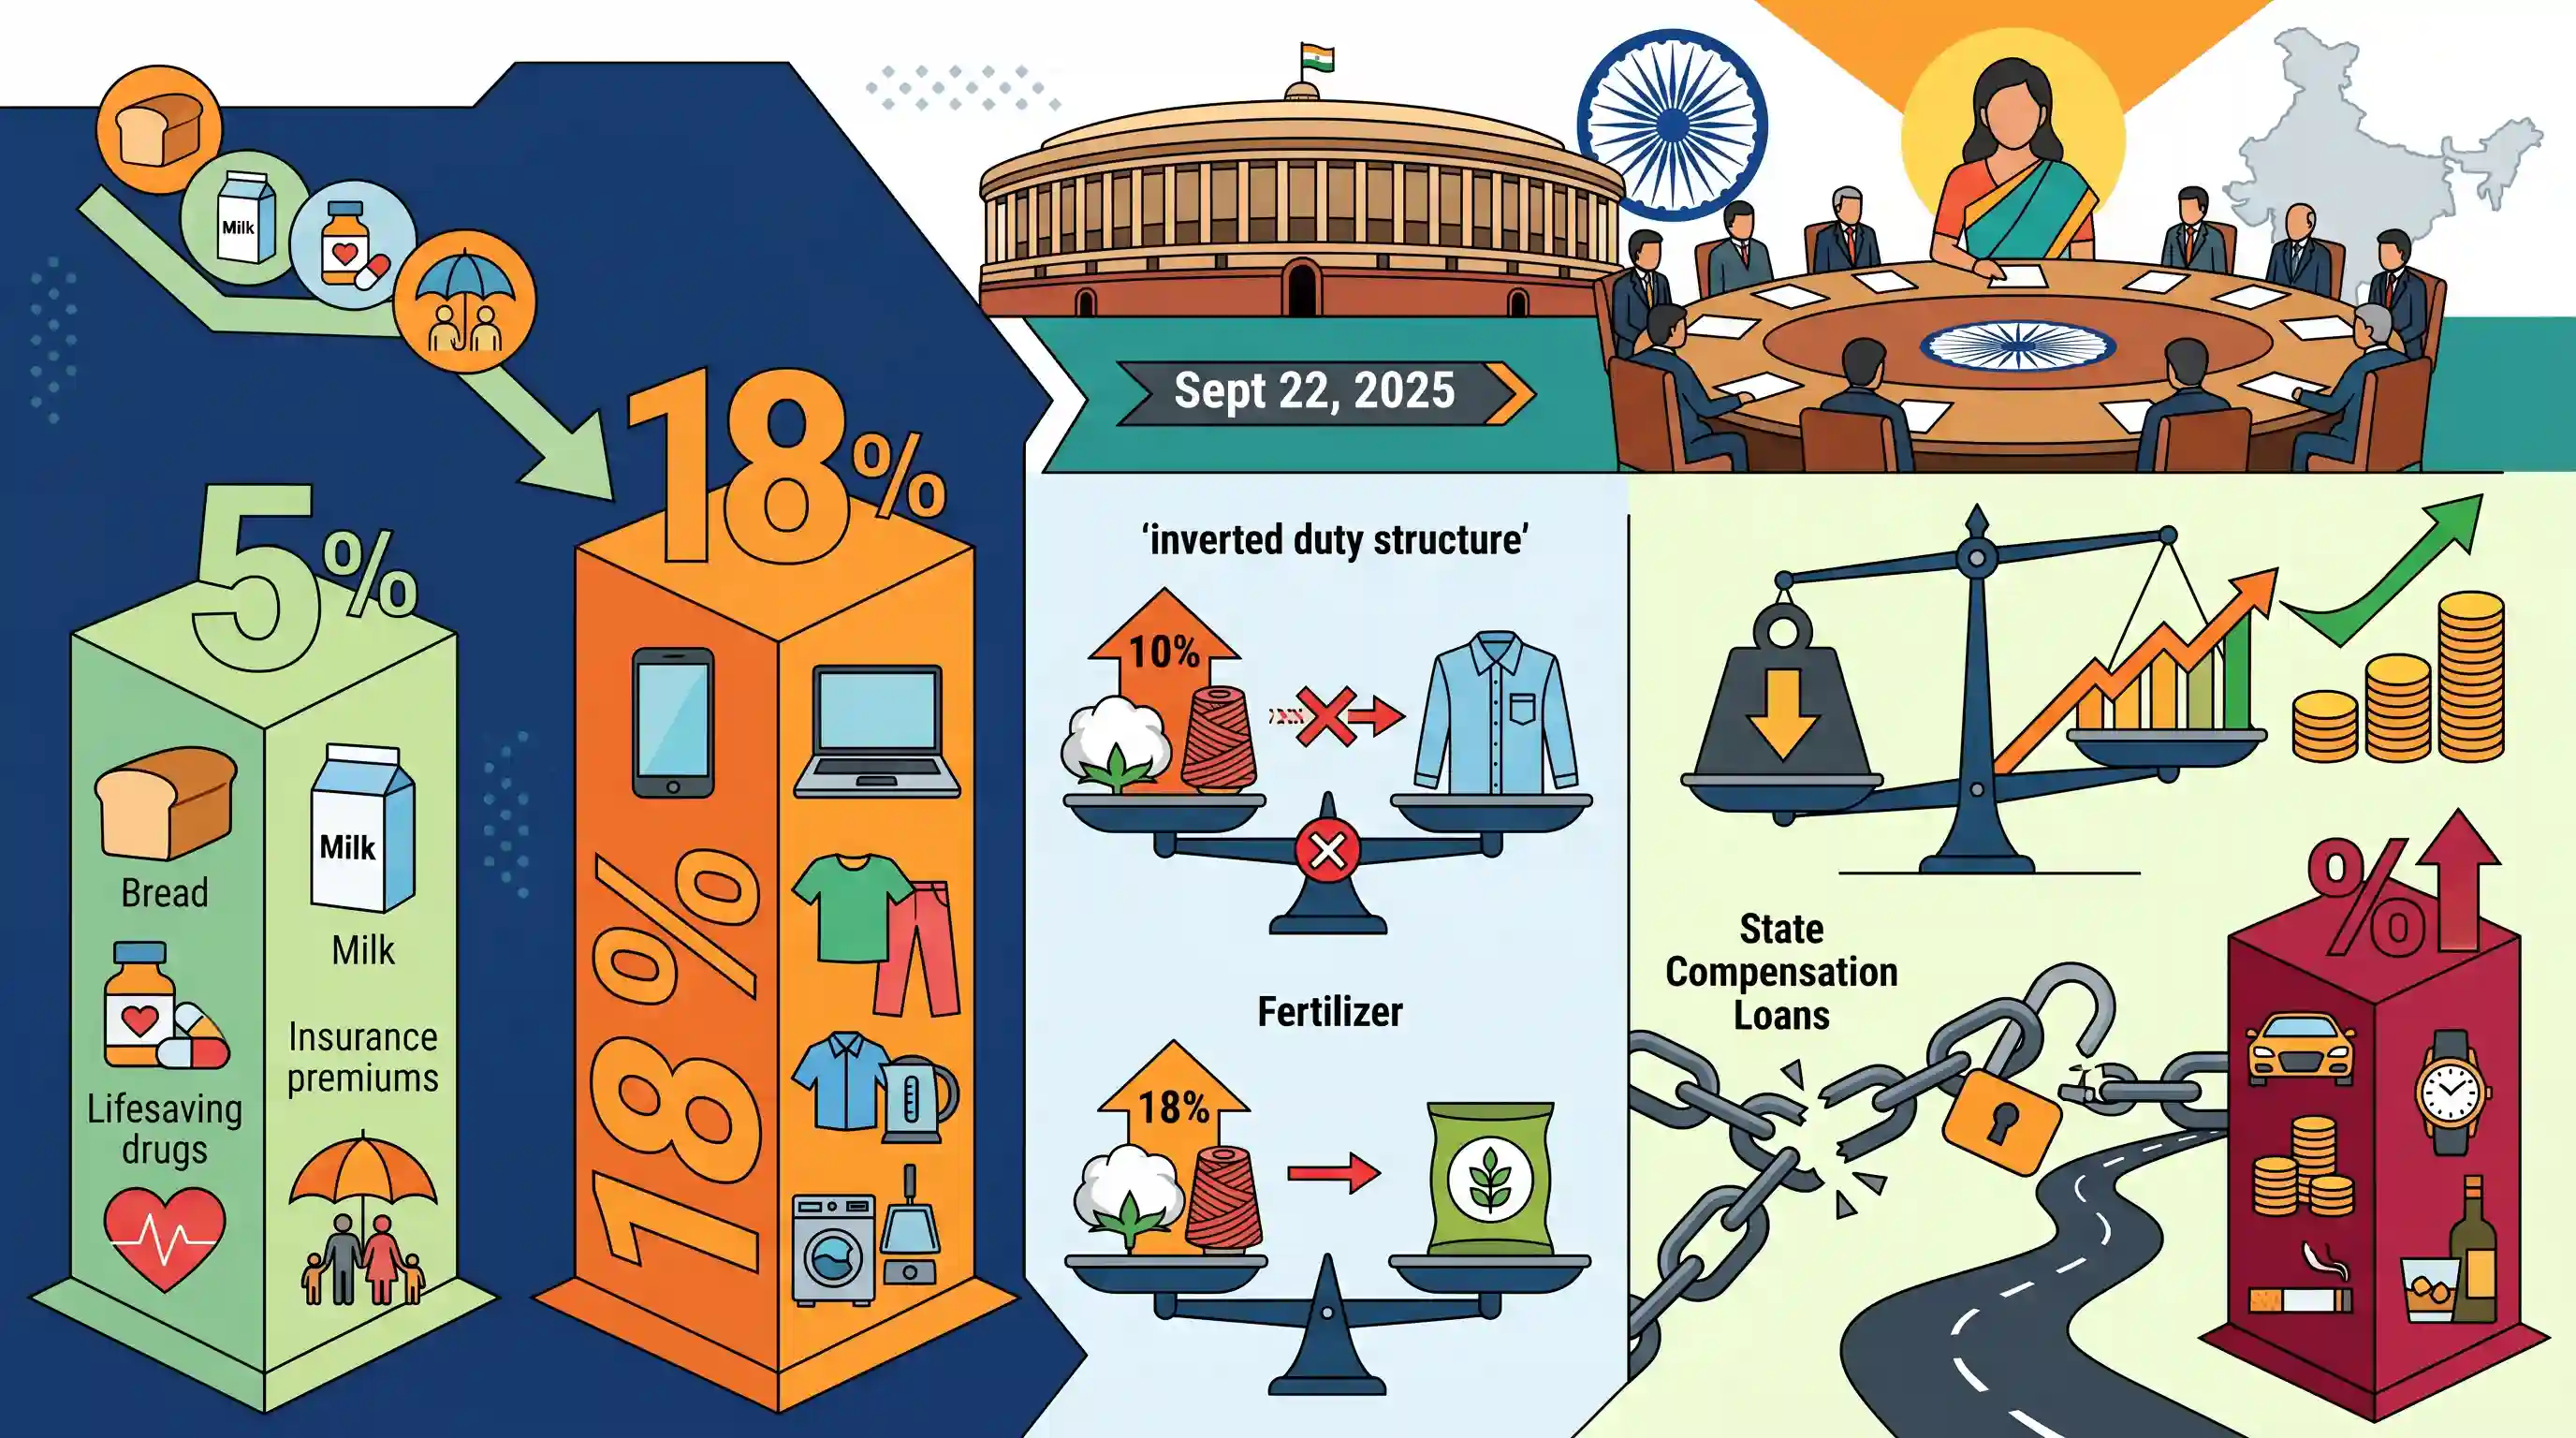
श्रीनगर में वित्त मंत्री निर्मला सीतारमण की अध्यक्षता में हुई 56वीं GST काउंसिल की बैठक ने भारत की अप्रत्यक्ष कर प्रणाली को मुख्य रूप से दो-दर वाली संरचना (5% और 18%) में सुव्यवस्थित करके एक बड़े संरचनात्मक सुधार की शुरुआत की। 22 सितंबर, 2025 से प्रभावी, इस व्यापक दर युक्तिकरण (rate rationalization) के माध्यम से सामान्य उपभोक्ता वस्तुओं, जीवन रक्षक दवाओं और बीमा प्रीमियम पर करों में कटौती की जाएगी, जिससे टेक्सटाइल और उर्वरक जैसे क्षेत्रों में लंबे समय से चली आ रही इन्वर्टेड ड्यूटी स्ट्रक्चर (inverted duty structure) की विसंगतियों को दूर किया जा सकेगा। हालांकि इन बदलावों से 48,000 करोड़ रुपये की तत्काल वित्तीय लागत आएगी, लेकिन सरकार को उम्मीद है कि टैक्स बायेंसी (tax buoyancy) इस कमी को पूरा कर देगी। इसके अतिरिक्त, साल के अंत तक राज्यों के क्षतिपूर्ति ऋणों के चुकता होने के बाद विलासिता और 'सिन' (sin) वस्तुओं को 40% के स्लैब में स्थानांतरित करने का रोडमैप भी तैयार किया गया है।
मुख्य बिंदु
- 56वीं GST काउंसिल की बैठक ने अप्रत्यक्ष कर व्यवस्था में एक महत्वपूर्ण सुधार को मंजूरी दी, जिसके तहत 22 सितंबर, 2025 से मुख्य रूप से दो-दर वाली प्रणाली (5% और 18%) प्रभावी होगी।
- प्रमुख दरों में कटौती में दैनिक उपभोग की वस्तुएं, स्वास्थ्य और जीवन बीमा (घटाकर 0% किया गया), और सीमेंट (28% से 18%) शामिल हैं, जिसका उद्देश्य मध्यम वर्ग पर बोझ कम करना है।
- तत्कालिक राजकोषीय प्रभाव ₹48,000 करोड़ होने का अनुमान है, लेकिन सरकार को उम्मीद है कि बेहतर अनुपालन और टैक्स बायेंसी (tax buoyancy) इस कमी की भरपाई कर देंगे।
- इनवर्टेड ड्यूटी स्ट्रक्चर जैसी लंबे समय से चली आ रही विसंगतियों को मानव निर्मित वस्त्रों (manmade textiles) और उर्वरकों के लिए सुलझाया गया, जिससे इनपुट टैक्स को घटाकर 5% कर दिया गया।
- तंबाकू और विलासिता की वस्तुओं जैसे 'Sin goods' को 40% के एक नए विशेष टैक्स स्लैब में स्थानांतरित किया जाएगा। यह बदलाव तब होगा जब केंद्र राज्यों के मौजूदा क्षतिपूर्ति उपकर (compensation cess) ऋणों को चुका देगा, जिसके 2025 के अंत तक पूरा होने की उम्मीद है।
महत्वपूर्ण शब्द
GST परिषद

अनुच्छेद 279A के तहत एक संवैधानिक निकाय, जिसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा की जाती है, जो GST दरों, छूट और प्रशासनिक नियमों पर सिफारिशें करने के लिए उत्तरदायी है।
UPSC context
GS-II/III; सहकारी संघवाद, मतदान तंत्र और अप्रत्यक्ष कर शासन में संवैधानिक प्रावधानों (अनुच्छेद 279A) के ज्ञान का परीक्षण करता है।
वस्तु एवं सेवा कर (GST)
वस्तुओं और सेवाओं की आपूर्ति पर एक गंतव्य-आधारित, बहु-चरण अप्रत्यक्ष कर, जो एक एकीकृत राष्ट्रीय बाजार बनाने के लिए केंद्रीय और राज्य करों को समाहित करता है।
UPSC context
GS-III (संसाधनों का संग्रहण); भारत के "एक राष्ट्र, एक कर" व्यवस्था की ओर संक्रमण को समझने के लिए मौलिक है।
दर युक्तिकरण
GST स्लैब संरचना को सरल बनाने की प्रक्रिया, जिसका उद्देश्य जटिलता को कम करना, विसंगतियों को दूर करना और अनुपालन में सुधार करना है; यह अक्सर कई टैक्स ब्रैकेट के विलय के माध्यम से किया जाता है।
UPSC context
GS-III (कराधान); कर दक्षता को बढ़ाने और उपभोक्ता मांग को प्रोत्साहित करने के उद्देश्य से किए गए संरचनात्मक सुधारों के प्रति जागरूकता का परीक्षण करता है।
क्षतिपूर्ति उपकर
विलासिता और "सिन" वस्तुओं (जैसे तंबाकू, हाई-एंड कारें) पर लगाया जाने वाला एक अतिरिक्त शुल्क, जिसका उपयोग GST लागू होने के बाद राज्यों के राजस्व घाटे की भरपाई के लिए किया जाता है।
UPSC context
GS-III (राजकोषीय नीति); राजकोषीय संघवाद और केंद्र एवं राज्यों के बीच वित्तीय संबंधों को समझने के लिए महत्वपूर्ण।
इन्वर्टेड ड्यूटी स्ट्रक्चर
एक ऐसी विसंगति जहाँ इनपुट (कच्चा माल/सेवाएं) पर कर की दरें तैयार उत्पादों की तुलना में अधिक होती हैं, जिसके परिणामस्वरूप टैक्स क्रेडिट संचित हो जाता है और पूंजी अवरुद्ध (blocked capital) हो जाती है।
UPSC context
GS-III (अर्थव्यवस्था); उन कर विसंगतियों की पहचान का परीक्षण करता है जो घरेलू विनिर्माण और "मेक इन इंडिया" पहल में बाधा डालती हैं।
कर उत्प्लावकता
एक राजकोषीय संकेतक जो यह मापता है कि कर राजस्व में होने वाली वृद्धि GDP वृद्धि के प्रति कितनी संवेदनशील है; 1 से अधिक मान का अर्थ है कि राजस्व अर्थव्यवस्था की तुलना में अधिक तेजी से बढ़ रहा है।
UPSC context
GS-III (राजकोषीय नीति); सरकारी राजस्व की स्थिति और कर संग्रहण रणनीतियों की प्रभावशीलता के विश्लेषण के लिए आवश्यक।
प्रारंभिक ट्रैप
GST काउंसिल की सिफारिशें केंद्र और राज्यों दोनों पर संवैधानिक रूप से बाध्यकारी हैं।
सुप्रीम कोर्ट (मोहित मिनरल्स, 2022) ने निर्णय दिया कि GST काउंसिल की सिफारिशों का केवल अनुनयात्मक मूल्य (persuasive value) होता है। ये सलाहकारी हैं और संसद या राज्य विधानमंडलों पर कानूनी रूप से बाध्यकारी नहीं हैं।
संबंधित अवधारणाएँ
इनवर्टेड ड्यूटी स्ट्रक्चर (Inverted Duty Structure) क्या है?
- परिभाषा: यह तब होता है जब कच्चे माल (inputs) पर कर की दरें तैयार माल (outputs) पर लगने वाले करों से अधिक होती हैं।
- प्रभाव: इसके परिणामस्वरूप सरकार के पास अप्रयुक्त इनपुट टैक्स क्रेडिट (ITC) का संचय होता है, जिससे घरेलू निर्माताओं की महत्वपूर्ण कार्यशील पूंजी (working capital) अवरुद्ध हो जाती है।
- व्यापार पर प्रभाव: आयातित तैयार माल को घरेलू स्तर पर निर्मित वस्तुओं की तुलना में सस्ता बनाता है, जिससे घरेलू मूल्य संवर्धन और विनिर्माण को सक्रिय रूप से हतोत्साहित किया जाता है।
कर उत्प्लावकता क्या है?
- परिभाषा: यह मापता है कि देश के सकल घरेलू उत्पाद (GDP) में होने वाले परिवर्तनों के प्रति कर राजस्व संग्रह कितना अनुक्रियाशील (responsive) है।
- सूत्र: इसकी गणना कर राजस्व में प्रतिशत परिवर्तन को नॉमिनल जीडीपी में प्रतिशत परिवर्तन से विभाजित करके की जाती है।
- आदर्श स्थिति: 1 से अधिक की बॉयन्सी का अर्थ है कि कर राजस्व अर्थव्यवस्था की तुलना में अधिक तेज़ी से बढ़ रहा है, जो मजबूत कर अनुपालन और कुशल प्रशासन को दर्शाता है।
अंतर-विषय पैटर्न
क्षतिपूर्ति उपकर और राजकोषीय संघवाद
क्षतिपूर्ति ऋणों (compensation loans) की समाप्ति और सिन गुड्स (sin goods) को 40% स्लैब में स्थानांतरित करना राज्यों की स्वतंत्र राजकोषीय क्षमता को प्रभावित करता है, जो सीधे तौर पर केंद्र-राज्य संघीय विवादों और FRBM ऋण सीमाओं से संबंधित है।
अप्रत्यक्ष कर कटौती और कोर मुद्रास्फीति
उपभोक्ता वस्तुओं, सीमेंट और बीमा पर करों को घटाकर निचले स्लैब में लाना कोर CPI मुद्रास्फीति को सक्रिय रूप से नियंत्रित करने के लिए एक राजकोषीय आपूर्ति-पक्ष उपाय के रूप में कार्य करता है।

GST की द्वि-दर (two-rate) वाली संरचना की ओर बदलाव Tax Buoyancy और Inverted Duty विसंगतियों को 2026 की प्रीलिम्स और मेन्स (Prelims and Mains) परीक्षाओं के लिए प्रमुख संभावित विषय बनाता है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2013MainsGS3
Discuss the rationale for introducing Goods and Services Tax (GST) in India. Bring out critically the reasons for the delay in roll out for its regime.
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
