बैंकिंग क्षेत्र की सकल गैर-निष्पादित संपत्तियां बहु-दशक के निचले स्तर पर
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
बैंकिंग क्षेत्र का स्वास्थ्य समष्टि आर्थिक स्थिरता और ऋण की उपलब्धता के लिए आधारभूत है। सकल एनपीए (Gross NPAs) का ऐतिहासिक रूप से निचले स्तर पर पहुँचना झटकों के खिलाफ बेहतर मजबूती और भारत की बुनियादी ढांचे तथा औद्योगिक विकास की महत्वाकांक्षाओं को वित्तपोषित करने की मजबूत क्षमता को दर्शाता है।
सारांश
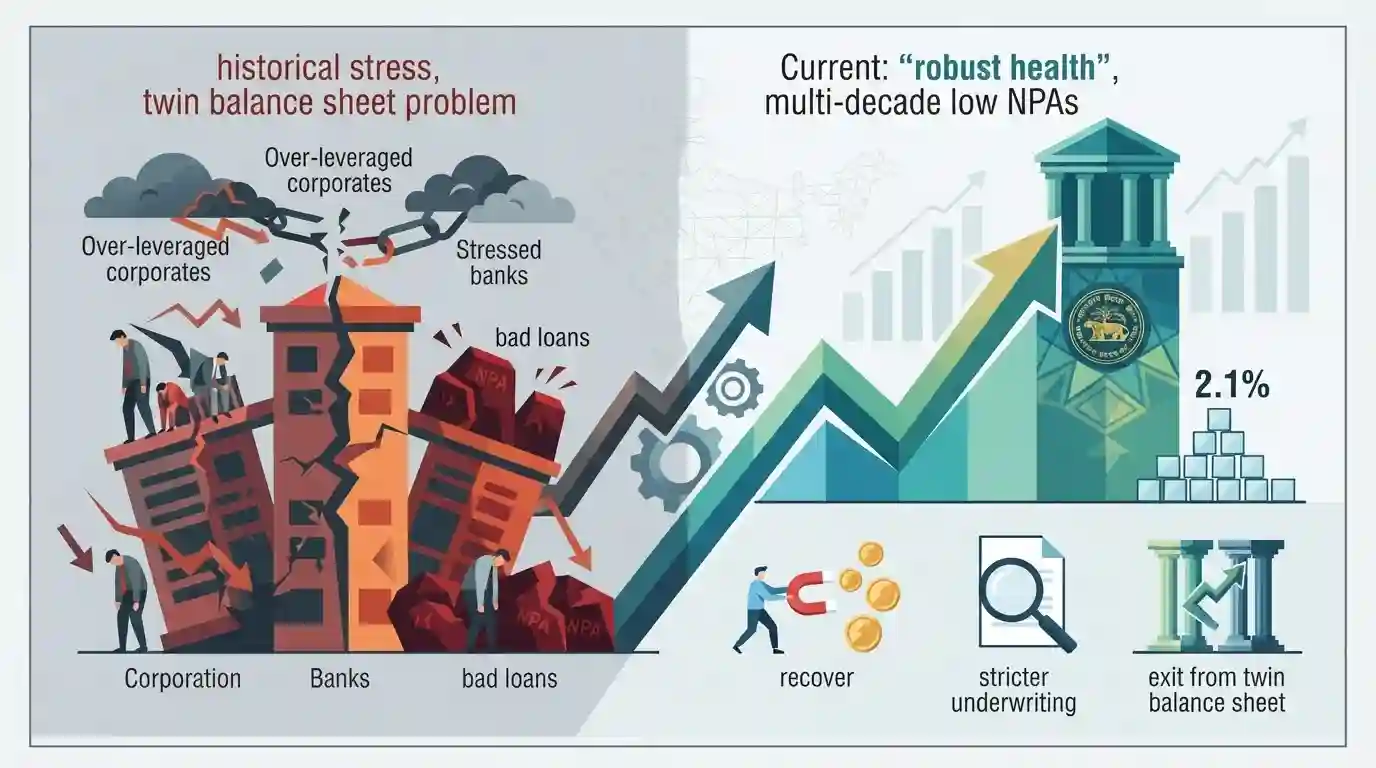
RBI की एक रिपोर्ट के अनुसार, सितंबर 2025 के अंत तक भारतीय अनुसूचित वाणिज्यिक बैंकों की सकल गैर-निष्पादित परिसंपत्तियां (NPAs) गिरकर कई दशकों के सबसे निचले स्तर 2.1% पर आ गईं। यह सुधार भारतीय बैंकिंग क्षेत्र के मजबूत स्वास्थ्य को दर्शाता है, जो बेहतर रिकवरी तंत्र, सख्त अंडरराइटिंग मानकों और जुड़वां बैलेंस शीट की समस्या जैसे ऐतिहासिक तनाव से निर्णायक निकास को झलकाता है।
मुख्य बिंदु
- RBI की एक रिपोर्ट के अनुसार, सितंबर 2025 के अंत तक भारतीय बैंकों की सकल गैर-निष्पादित परिसंपत्तियां (NPAs) घटकर कई दशकों के सबसे निचले स्तर 2.1% पर आ गईं।
- यह तेज गिरावट बैंक बैलेंस शीट के मजबूत होने को रेखांकित करती है, जो पुरानी 'जुड़वां बैलेंस शीट' की समस्या से उबर चुकी है।
- बेहतर परिसंपत्ति गुणवत्ता बैंकों को ऋण वृद्धि को बढ़ावा देने और व्यापक आर्थिक विस्तार का समर्थन करने में सक्षम बनाती है।
महत्वपूर्ण शब्द
सकल गैर-निष्पादित परिसंपत्तियां (Gross NPAs)

ग्रॉस नॉन-परफॉर्मिंग एसेट्स (GNPA) उन सभी ऋणों और अग्रिमों के कुल मूल्य का प्रतिनिधित्व करते हैं, जहाँ मूलधन या ब्याज का भुगतान 90 दिनों से अधिक समय से बकाया रहता है।
UPSC context
UPSC CSE प्रीलिम्स और मेंस (GS पेपर III - अर्थव्यवस्था): बैंकिंग सेक्टर के स्वास्थ्य, एसेट क्वालिटी और वित्तीय स्थिरता मेट्रिक्स की समझ का परीक्षण करता है।
भारतीय रिजर्व बैंक (RBI)
भारत का केंद्रीय बैंकिंग संस्थान जो मौद्रिक नीति को नियंत्रित करता है, बैंकिंग प्रणाली को विनियमित करता है, मुद्रा जारी करता है और विदेशी मुद्रा भंडार का प्रबंधन करता है।
UPSC context
UPSC CSE प्रारंभिक और मुख्य परीक्षा (GS पेपर III - अर्थव्यवस्था): मौद्रिक नीति निर्माण, बैंकिंग विनियमन और व्यापक आर्थिक स्थिरता आकलनों का मूल्यांकन करती है।
प्रारंभिक ट्रैप
ग्रॉस एनपीए में बहु-दशक के निचले स्तर का अर्थ यह है कि भारतीय बैंकिंग क्षेत्र प्रणालीगत ऋण जोखिमों से पूरी तरह मुक्त है।
कम ग्रॉस एनपीए अनुपात का मतलब शून्य खराब कर्ज या क्रेडिट जोखिम का पूरी तरह से खत्म होना नहीं है; प्रावधान (प्रोविज़निंग) और नेट एनपीए का भी मूल्यांकन किया जाना चाहिए।
संबंधित अवधारणाएँ
भारतीय बैंकिंग प्रणाली में गैर-निष्पादित परिसंपत्तियों (NPAs) के प्रमुख वर्गीकरण क्या हैं?
- अमानक परिसंपत्तियाँ: एक संपत्ति एनपीए (NPA) तब बन जाती है जब ब्याज या मूलधन की किस्त 90 दिनों से अधिक की अवधि के लिए बकाया रहती है।
- संदिग्ध परिसंपत्तियां: यदि कोई परिसंपत्ति 12 महीने की अवधि के लिए सब-स्टैंडर्ड श्रेणी में बनी रहती है, तो वह डाउटफुल श्रेणी में बनी रहती है।
- लॉस एसेट्स: लॉस एसेट्स की पहचान आंतरिक या बाहरी ऑडिटर/RBI के निरीक्षण द्वारा की जाती है जहाँ नुकसान की पहचान हो जाती है, लेकिन राशि को पूरी तरह से राइट-ऑफ नहीं किया गया होता है।
अंतर-विषय पैटर्न
एनपीए में गिरावट + मौद्रिक नीति का संचरण
पुराने समय के फंसे हुए कर्जों (बैड लोन) का समाधान सीधे तौर पर RBI के तरलता प्रबंधन और रेपो रेट में बदलाव के उत्पादक वाणिज्यिक ऋणों में संचरण को सुगम बनाता है।
बैंकिंग स्वास्थ्य + बुनियादी ढांचा कैपेक्स वित्तपोषण
बैंकों के साफ-सुथरे बैलेंस शीट भारत के महत्वाकांक्षी ग्रीन ट्रांजिशन और पूंजीगत व्यय रोडमैप को वित्तपोषित करने के लिए आवश्यक पूंजी बफर प्रदान करते हैं।

RBI एसेट क्वालिटी ट्रेंड्स + ट्विन बैलेंस शीट की समस्या Prelims में एक मल्टी-स्टेटमेंट वैचारिक जाल के रूप में आ सकती है।
संबद्ध PYQ · 1
संबद्ध PYQ · 1
- 2026PrelimsGS1
Consider the following statements about the Non-Banking Financial Companies (NBFCs) in India : 1. NBFCs cannot accept demand deposits. 2. All the NBFCs operating in India have to be registered with the RBI. 3. NBFCs form part of the payment and settlement system and can issue cheque drawn on itself. 4. Deposit insurance facility of Deposit Insurance and Credit Guarantee Corporation (DICGC) is not available to the depositors of deposit taking NBFCs. Which of the statements given above is/are correct ?
