फरवरी में सकल GST संग्रह में आठ प्रतिशत की वृद्धि दर्ज हुई
स्रोत:द हिंदू ↗
क्यों मायने रखता है
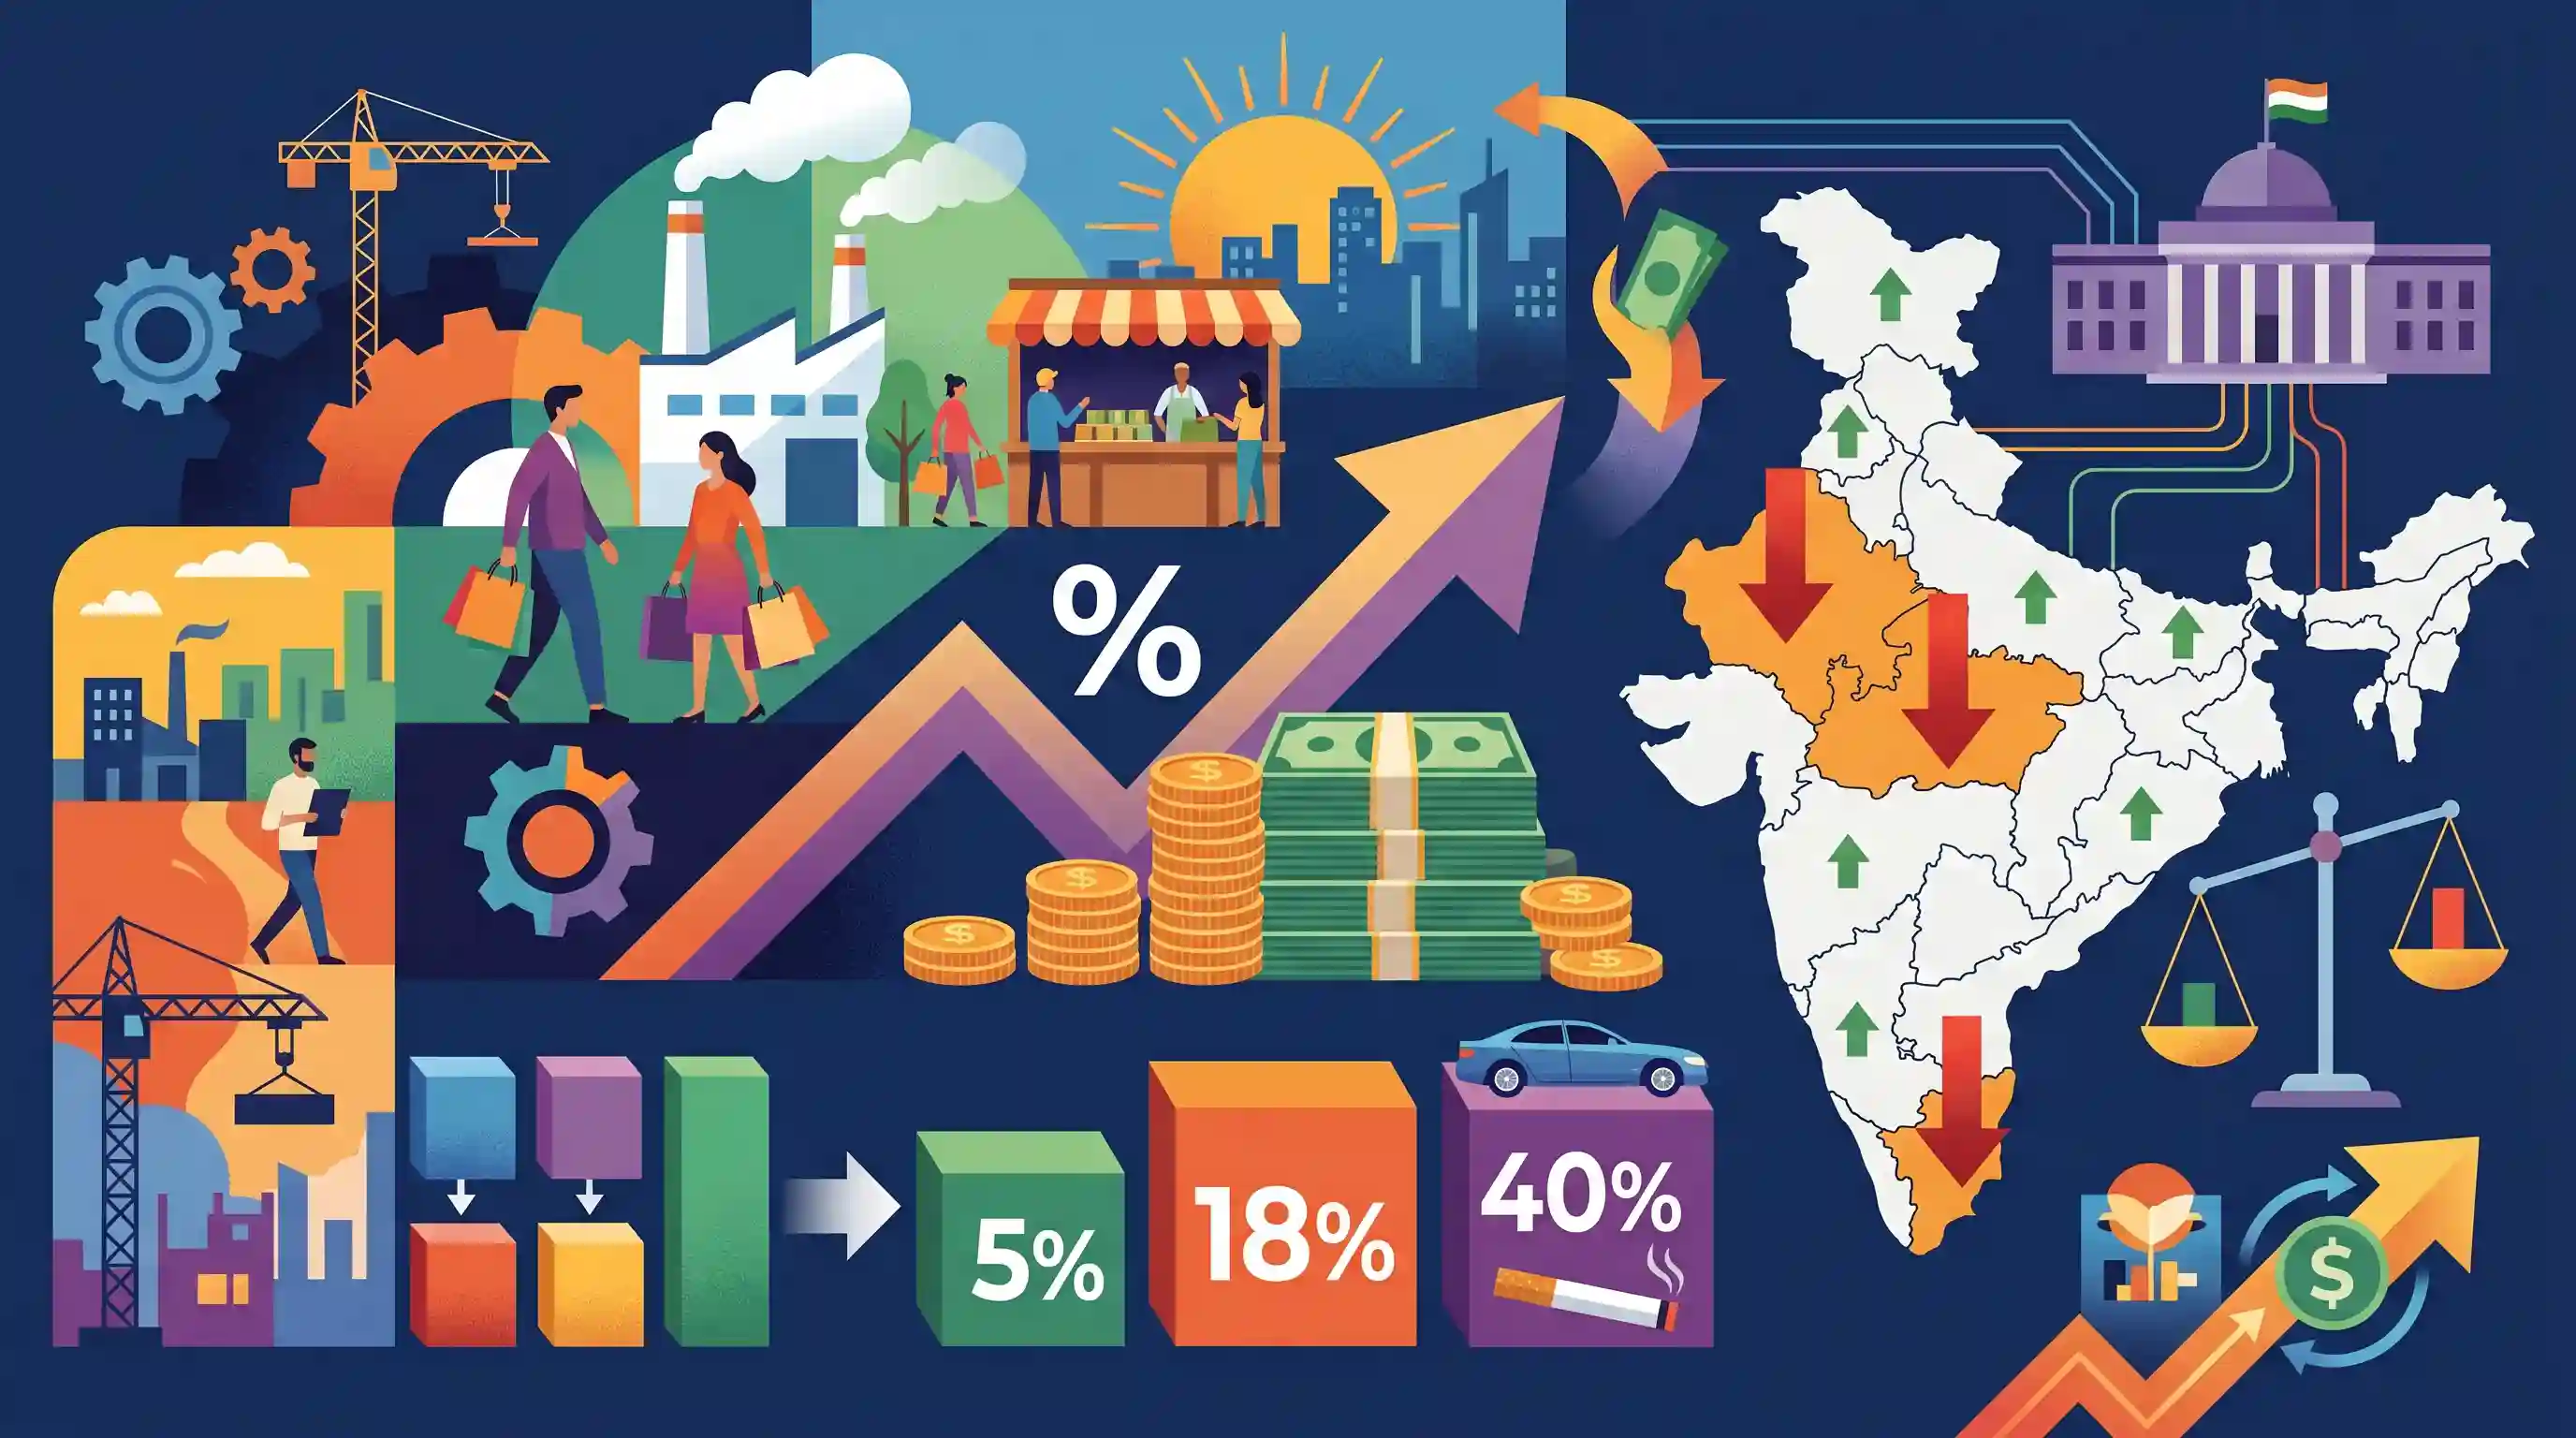
सितंबर 2025 के ऐतिहासिक GST दर युक्तिकरण (rate rationalization) के वृहद-आर्थिक प्रभाव को दर्शाता है और उभरती राजकोषीय संघवाद (fiscal federalism) की चुनौती को रेखांकित करता है, जहाँ राष्ट्रीय समग्र वृद्धि के बावजूद कई प्रमुख राज्य राजस्व में संकुचन का अनुभव कर रहे हैं।
सारांश
सकल वस्तु एवं सेवा कर (GST) संग्रह फरवरी 2026 में 8.1% बढ़कर ₹1.83 लाख करोड़ हो गया, जिसे मजबूत घरेलू उपभोग से समर्थन मिला है, जिसने हालिया प्रमुख दर युक्तिकरण (rate rationalizations) के प्रभाव को संतुलित कर दिया है। सितंबर 2025 में लागू किए गए संरचनात्मक सुधार ने पिछले चार टैक्स स्लैब को दो (5% और 18%) में मिला दिया और विलासिता व तंबाकू वस्तुओं के लिए 40% की दर पेश की। जहाँ कुल आंकड़े एक परिपक्व होते कर पारिस्थितिकी तंत्र और मजबूत व्यापक आर्थिक गति (macroeconomic momentum) का संकेत देते हैं, वहीं तमिलनाडु, मध्य प्रदेश और राजस्थान जैसे प्रमुख राज्यों में नकारात्मक राजस्व वृद्धि राजस्व संग्रहण में बढ़ती क्षेत्रीय असमानताओं को उजागर करती है, जो संघीय राजकोषीय गतिशीलता (federal fiscal dynamics) के लिए चुनौतियां पेश कर रही है।
मुख्य बिंदु
- फरवरी 2026 में सकल GST संग्रह 8.1% बढ़कर ₹1.83 लाख करोड़ हो गया, जो लचीले घरेलू उपभोग और उच्च आयात राजस्व को दर्शाता है।
- सितंबर 2025 में, GST दरों का व्यापक युक्तिकरण (rationalization) किया गया: पिछले चार स्लैब (5%, 12%, 18%, 28%) को केवल दो (5% और 18%) में विलय कर दिया गया, जबकि अति-विलासिता की वस्तुओं और तंबाकू उत्पादों के लिए 40% का एक स्लैब शुरू किया गया।
- कर दरों में कटौती के कारण लगभग 375 वस्तुओं के सस्ता होने के बावजूद, उपभोग में आई मजबूत वृद्धि ने राजस्व के संभावित नुकसान की भरपाई से कहीं अधिक योगदान दिया है।
- कर संग्रह में एक स्पष्ट क्षेत्रीय विषमता उभरकर सामने आई है, जिसमें तमिलनाडु (-6%), मध्य प्रदेश (-8%) और राजस्थान (-1%) जैसे प्रमुख राज्यों में ऋणात्मक वृद्धि दर्ज की गई है, जिससे राज्य-स्तरीय राजकोषीय स्वास्थ्य को लेकर चिंताएं बढ़ गई हैं।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

एक बहु-चरणीय, गंतव्य-आधारित कर जो आपूर्ति श्रृंखला के प्रत्येक चरण में मूल्य संवर्धन (value addition) पर लगाया जाता है, और जिसने भारत के अधिकांश पूर्ववर्ती केंद्रीय और राज्य अप्रत्यक्ष करों का स्थान लिया है।
UPSC context
GS पेपर III (अर्थव्यवस्था); संसाधनों के संग्रहण, कर सुधारों और 'एक राष्ट्र, एक कर' (One Nation, One Tax) ढांचे का परीक्षण करता है।
GST परिषद
अनुच्छेद 279A के तहत स्थापित एक संवैधानिक निकाय, जिसमें केंद्र और राज्यों के प्रतिनिधि शामिल होते हैं, जिसे GST दरों, छूट और प्रशासनिक नियमों पर सिफारिशें करने का कार्य सौंपा गया है।
UPSC context
GS पेपर II (राजव्यवस्था); संवैधानिक निकायों की समझ और सहकारी संघवाद के व्यावहारिक अनुप्रयोग का परीक्षण करता है।
दर युक्तीकरण
कर संरचना को सरल बनाने, इन्वर्टेड ड्यूटी स्ट्रक्चर (inverted duty structure) का समाधान करने, और आवश्यक एवं विलासिता की वस्तुओं पर दरों को समायोजित करके उपभोग को बढ़ावा देने के लिए कर स्लैब को युक्तिसंगत बनाने की नीतिगत प्रक्रिया।
UPSC context
GS पेपर III (अर्थव्यवस्था); राजकोषीय नीति, राजस्व तटस्थता (revenue neutrality) और 2025 के 'GST 2.0' संरचनात्मक सुधारों के विश्लेषण का परीक्षण करता है।
राजकोषीय संघवाद
केंद्र और राज्यों के बीच वित्तीय शक्तियों और राजस्व के वितरण को नियंत्रित करने वाला ढांचा, जो संतुलित क्षेत्रीय विकास और राज्यों की राजकोषीय स्वायत्तता बनाए रखने के लिए महत्वपूर्ण है।
UPSC context
GS Paper II (संघीय ढांचा); केंद्र-राज्य वित्तीय संबंधों और ऊर्ध्वाधर/क्षैतिज असंतुलन से संबंधित मुद्दों का परीक्षण करता है।
गंतव्य-आधारित कर
एक ऐसी कर प्रणाली जिसमें कर राजस्व उस राज्य को प्राप्त होता है जहाँ अंतिम उपभोग होता है, न कि उस राज्य को जहाँ वस्तुओं या सेवाओं की उत्पत्ति हुई थी।
UPSC context
GS पेपर III (अर्थव्यवस्था); 'उत्पादक' (जैसे, तमिलनाडु) बनाम 'उपभोक्ता' राज्यों पर GST के विविध प्रभावों की समझ का परीक्षण करता है।
अप्रत्यक्ष कर
वस्तुओं और सेवाओं के उपभोग पर लगाया जाने वाला एक कर, जिसमें इसका भार आपूर्तिकर्ता से अंतिम उपभोक्ता पर स्थानांतरित कर दिया जाता है।
UPSC context
GS पेपर III (अर्थव्यवस्था); कराधान के प्रकारों और अर्थव्यवस्था में उनकी प्रतिगामी (regressive) या प्रगतिशील (progressive) प्रकृति के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
किसी राज्य में जीएसटी (GST) राजस्व में नकारात्मक वृद्धि सीधे तौर पर उसके विनिर्माण उत्पादन (manufacturing output) में गिरावट का संकेत देती है।
GST एक गंतव्य-आधारित उपभोग कर है। नकारात्मक राजस्व वृद्धि उस राज्य के भीतर गिरते हुए घरेलू उपभोग और क्रय शक्ति को दर्शाती है, न कि अनिवार्य रूप से इसके विनिर्माण उत्पादन में गिरावट को।
संबंधित अवधारणाएँ
कर उछाल (Tax Buoyancy) और कर लोच (Tax Elasticity) के बीच क्या अंतर है?
- कर उछाल: GDP वृद्धि के प्रति कर राजस्व की प्रतिक्रियाशीलता को मापता है, जिसमें GST दर संशोधनों जैसे विवेकाधीन नीतिगत परिवर्तनों के प्रभाव को शामिल किया जाता है।
- कर लोचशीलता: यह GDP वृद्धि के प्रति कर राजस्व की अंतर्निहित प्रतिक्रियाशीलता को मापता है, जिसकी गणना इस धारणा के तहत की जाती है कि कर की दरें और संरचनाएं पूरी तरह से स्थिर रहती हैं।
GST व्यवस्था में इन्वर्टेड ड्यूटी स्ट्रक्चर (IDS) क्या है?
- कार्यप्रणाली: ऐसी स्थिति जो तब उत्पन्न होती है जब कच्चे माल या इनपुट पर कर की दरें, अंतिम तैयार उत्पाद पर लगने वाली कर की दर से अधिक होती हैं।
- परिणाम: इसके परिणामस्वरूप संचित इनपुट टैक्स क्रेडिट (ITC) की स्थिति उत्पन्न होती है, जो निर्माताओं की कार्यशील पूंजी (working capital) को अवरुद्ध करती है और टैक्स रिफंड के लिए प्रशासनिक बोझ पैदा करती है।
अंतर-विषय पैटर्न
गंतव्य कर बनाम राज्यों का राजस्व
प्रमुख राज्यों में GST की सुस्त वृद्धि 16वें वित्त आयोग के क्षैतिज हस्तांतरण (horizontal devolution) फॉर्मूले को प्रभावित करेगी, क्योंकि राज्य उपभोग-कर की कमी की भरपाई के लिए अधिक सहायता अनुदान (grants-in-aid) की मांग कर रहे हैं।
व्यापक आर्थिक संकेतक के रूप में GST
UPSC तेजी से हाई-फ्रीक्वेंसी इंडिकेटर्स (high-frequency indicators) का परीक्षण कर रहा है। GST संग्रह, जैसे कि ई-वे बिल और PMI, निजी अंतिम उपभोग व्यय (PFCE) के लिए रियल-टाइम प्रॉक्सी के रूप में कार्य करते हैं, जो सकल घरेलू मांग (aggregate domestic demand) को ट्रैक करते हैं।

मेंस 2026 में राज्यों के राजस्व में बढ़ती असमानताओं को देखते हुए, दो-स्लैब GST युक्तिकरण को राजकोषीय संघवाद की चुनौतियों से जोड़े जाने की संभावना है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2013MainsGS3
Discuss the rationale for introducing Goods and Services Tax (GST) in India. Bring out critically the reasons for the delay in roll out for its regime.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
