सरकार ने ओएफएस के जरिए कोचीन शिपयार्ड में हिस्सेदारी बिक्री की घोषणा की
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह लेख भारत की विनिवेश नीति (disinvestment policy) और सार्वजनिक वित्त प्रबंधन (public finance management) के व्यावहारिक अनुप्रयोग को दर्शाता है। यह समझना कि कैसे अल्पांश हिस्सेदारी की बिक्री (जैसे OFS) प्रबंधन नियंत्रण को खोए बिना पूंजीगत प्राप्तियां (capital receipts) उत्पन्न करती है, GS-3 (सरकारी बजट/संसाधन जुटाना) और GS-1/Prelims (पूंजीगत बनाम राजस्व प्राप्तियों की बुनियादी अवधारणात्मक समझ) के लिए अत्यंत महत्वपूर्ण है।
सारांश
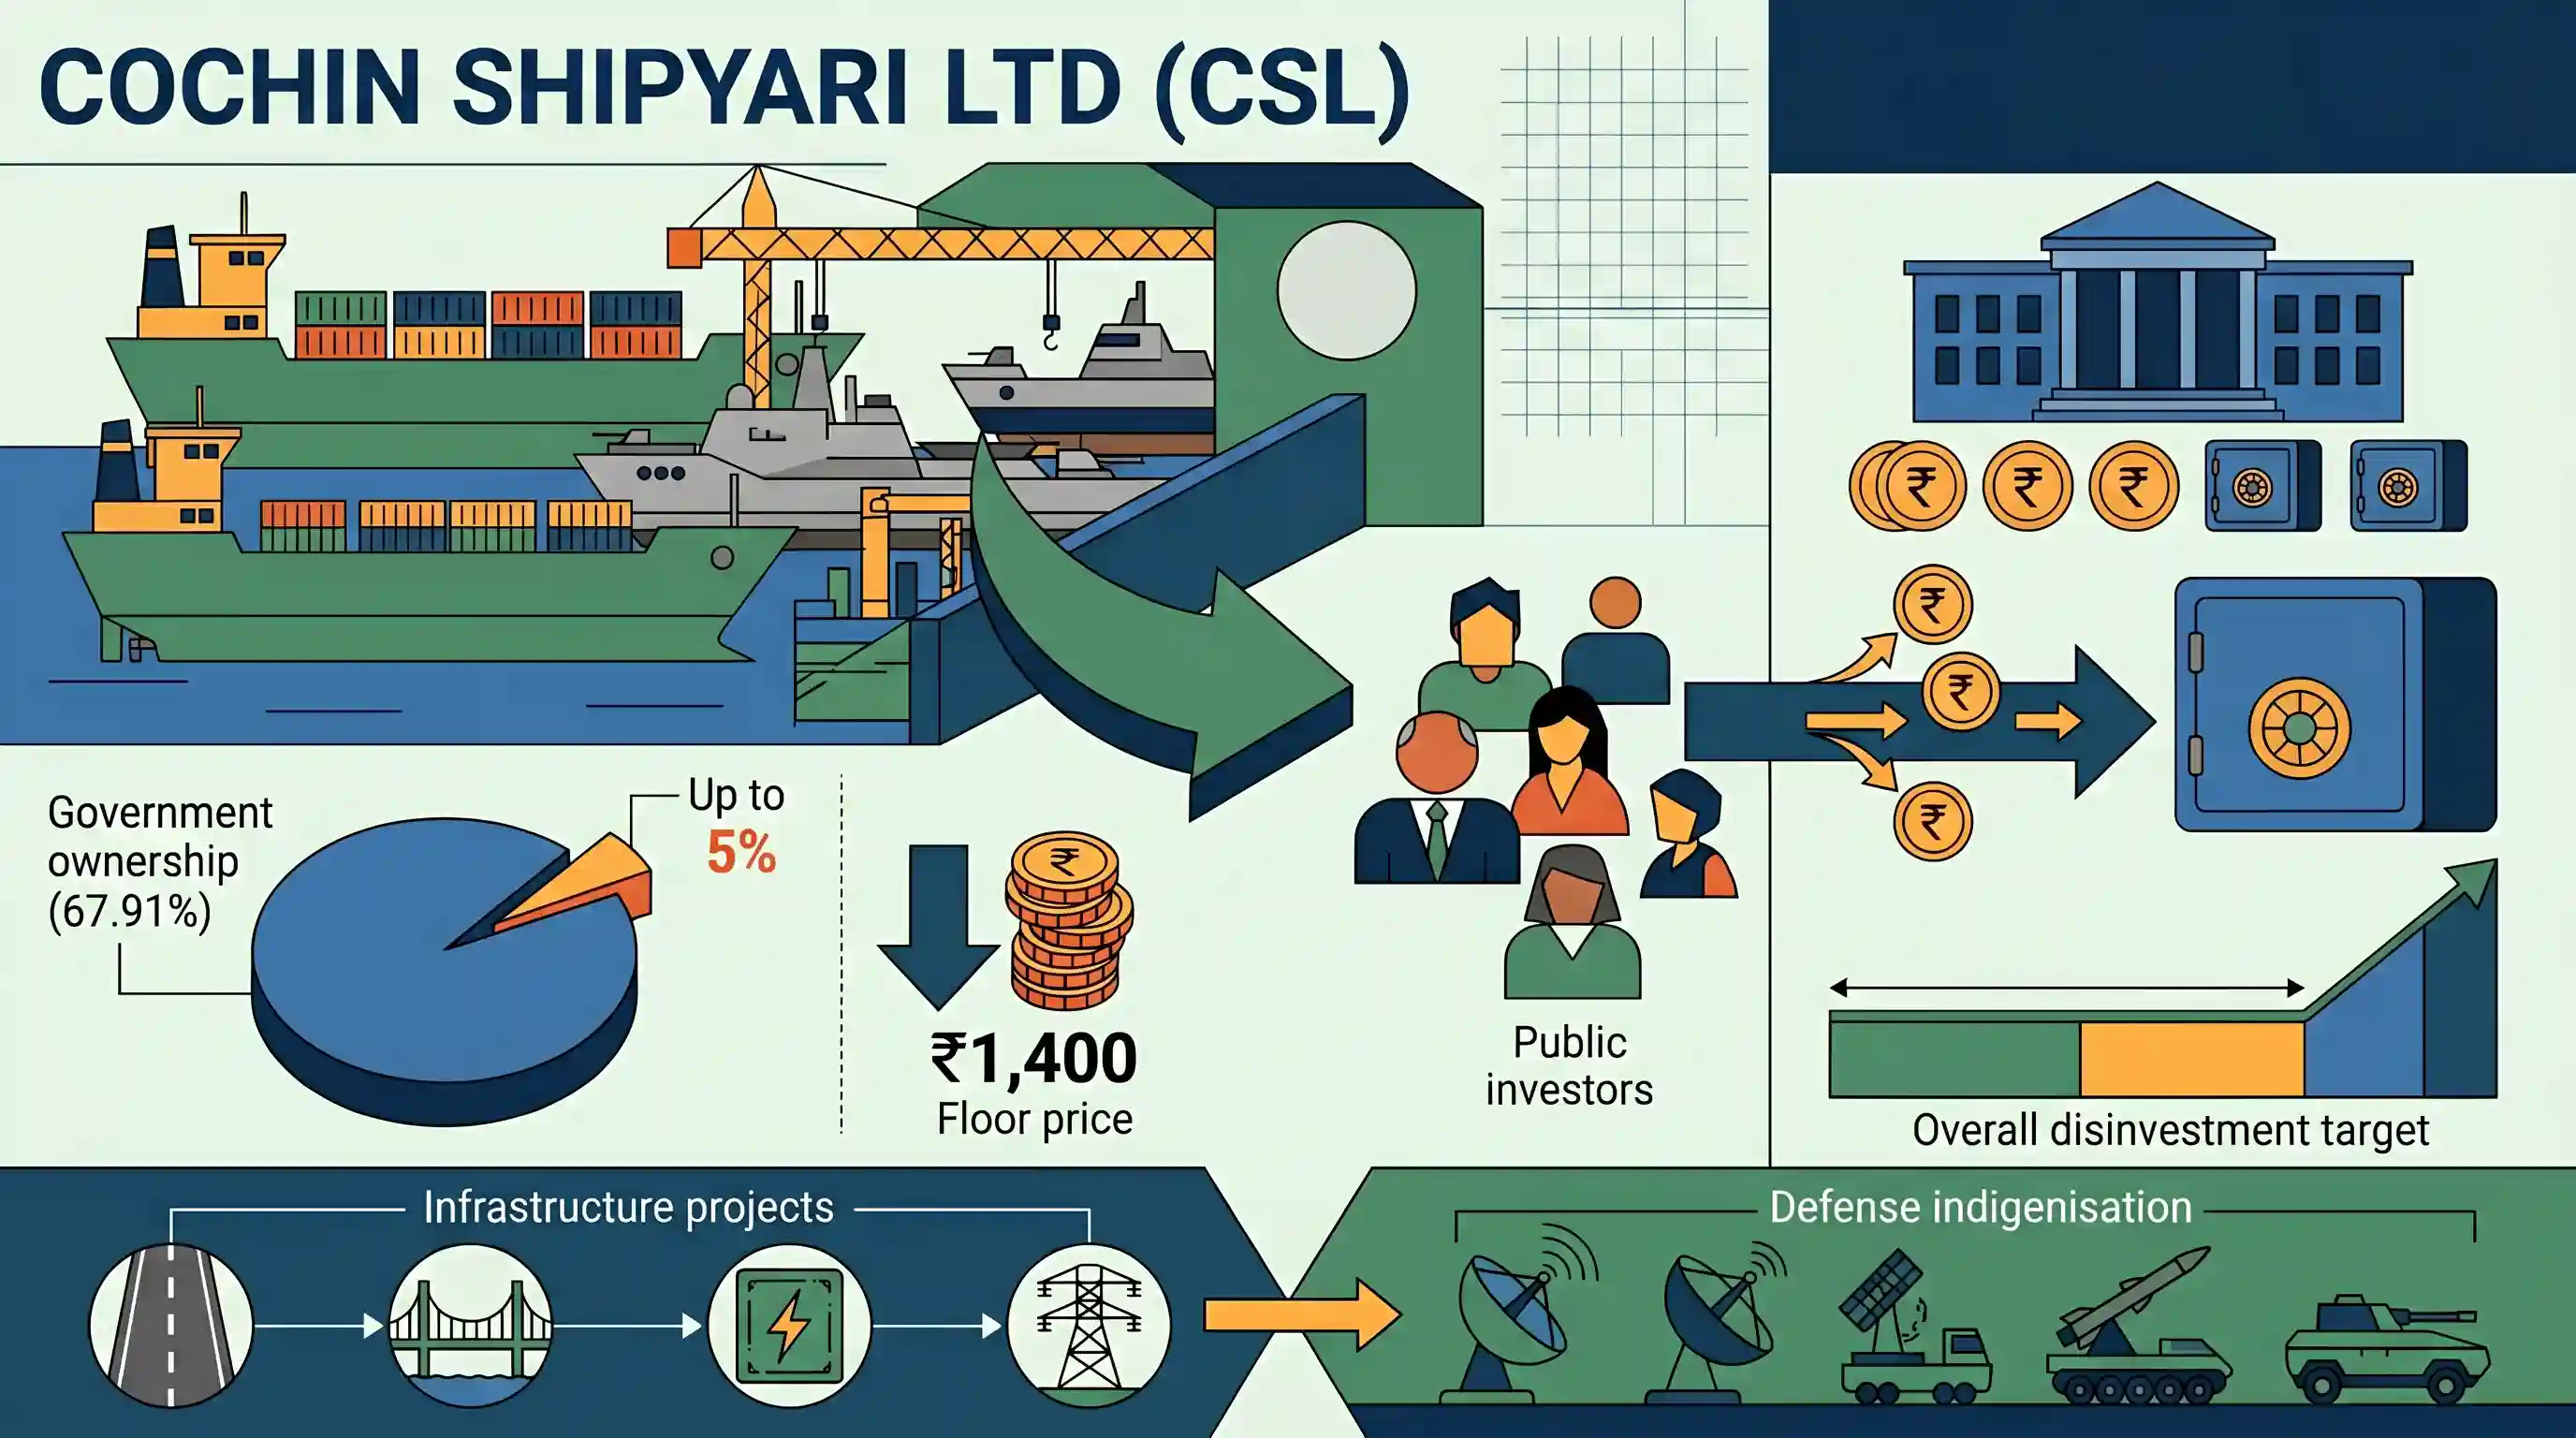
भारत सरकार कोचिन शिपयार्ड लिमिटेड (CSL) में बिक्री के प्रस्ताव (OFS) के माध्यम से ₹1,400 प्रति शेयर के न्यूनतम मूल्य पर 5% तक की हिस्सेदारी का विनिवेश कर रही है। निवेश और लोक परिसंपत्ति प्रबंधन विभाग (DIPAM) द्वारा प्रबंधित इस बिक्री में 2.52% का मूल प्रस्ताव और 2.52% का ग्रीन-शू विकल्प शामिल है। CSL में सरकार की 67.91% हिस्सेदारी है, जिसका अर्थ है कि वह बिक्री के बाद भी बहुमत स्वामित्व और प्रबंधन नियंत्रण बनाए रखेगी। यह विनिवेश सरकार के ₹80,000 करोड़ के वार्षिक विनिवेश और परिसंपत्ति मुद्रीकरण लक्ष्य का हिस्सा है।
मुख्य बिंदु
- भारत सरकार कोचीन शिपयार्ड लिमिटेड (CSL) में ₹1,400 प्रति शेयर के न्यूनतम मूल्य (floor price) पर ऑफर फॉर सेल (OFS) के माध्यम से 5% तक की हिस्सेदारी बेच रही है।
- इस OFS में पेड-अप इक्विटी का 2.52% का बेस ऑफर और ओवरसब्सक्रिप्शन की स्थिति में 'ग्रीन-शू विकल्प' के रूप में अतिरिक्त 2.52% हिस्सा शामिल है। वर्तमान में CSL में सरकार की 67.91% हिस्सेदारी है।
- यह लेनदेन चालू वित्त वर्ष के लिए सरकार के ₹80,000 करोड़ के व्यापक विनिवेश और परिसंपत्ति मुद्रीकरण (disinvestment and asset monetisation) लक्ष्य का हिस्सा है।
- इससे पहले, सरकार ने चालू वित्त वर्ष में छह अन्य सार्वजनिक क्षेत्र के उद्यमों: सेंट्रल बैंक ऑफ इंडिया, कोल इंडिया, NHPC, NLC इंडिया, GIC और IRFC में अल्पांश हिस्सेदारी बेचकर ₹18,561 करोड़ जुटाए थे।
- कोचीन शिपयार्ड लिमिटेड (Cochin Shipyard Ltd) भारत की सबसे बड़ी जहाज निर्माण और रखरखाव सुविधा है, जो समुद्री सुरक्षा और स्वदेशी रक्षा विनिर्माण क्षेत्र (जैसे, INS विक्रांत का निर्माण) के लिए अत्यधिक रणनीतिक महत्व रखती है।
महत्वपूर्ण शब्द
बिक्री के लिए प्रस्ताव (OFS)

SEBI द्वारा विनियमित एक सरलीकृत तंत्र, जो सूचीबद्ध कंपनियों के प्रमोटरों या प्रमुख शेयरधारकों को नई पूंजी जारी किए बिना, स्टॉक एक्सचेंज बिडिंग के माध्यम से सीधे जनता को अपने मौजूदा शेयर बेचने की अनुमति देता है।
UPSC context
GS Paper III (भारतीय अर्थव्यवस्था); यह पूंजी बाजार के उपकरणों, SEBI के नियामक ढांचे और सार्वजनिक विनिवेश के ज्ञान का परीक्षण करता है।
निवेश और सार्वजनिक संपत्ति प्रबंधन विभाग (DIPAM)
भारत सरकार के वित्त मंत्रालय के अधीन एक नोडल विभाग, जो CPSEs के विनिवेश, रणनीतिक बिक्री और पूंजी पुनर्गठन सहित इक्विटी में केंद्र सरकार के निवेश के प्रबंधन के लिए जिम्मेदार है।
UPSC context
GS Paper III (सरकारी बजटिंग और भारतीय अर्थव्यवस्था); यह संसाधन जुटाने और परिसंपत्ति प्रबंधन (asset management) के लिए संस्थागत तंत्र की समझ का परीक्षण करता है।
केंद्रीय बजट (विनिवेश लक्ष्य)
केंद्रीय बजट में केंद्र सरकार द्वारा निर्धारित वार्षिक राजस्व-सृजन के लक्ष्य, जिन्हें सामाजिक-क्षेत्र के कार्यक्रमों को वित्तपोषित करने और राजकोषीय घाटे को प्रबंधित करने के लिए सार्वजनिक क्षेत्र के उद्यमों में इक्विटी हिस्सेदारी बेचकर हासिल किया जाता है।
UPSC context
GS Paper III (सरकारी बजट); यह पूंजीगत प्राप्तियों (capital receipts), राजकोषीय सुदृढ़ीकरण (fiscal consolidation) और सार्वजनिक क्षेत्र के उपक्रमों (PSUs) को नियंत्रित करने वाली नीतियों की समझ का परीक्षण करता है।
कोचीन शिपयार्ड लिमिटेड (CSL)
पत्तन, पोत परिवहन और जलमार्ग मंत्रालय के तहत एक अग्रणी 'अनुसूची ए' (Schedule A) मिनीरत्न सार्वजनिक क्षेत्र का उपक्रम, जिसे भारत की सबसे बड़ी जहाज निर्माण और रखरखाव सुविधा के रूप में मान्यता प्राप्त है, और जो नौसेना के स्वदेशीकरण में गहराई से शामिल है।
UPSC context
GS पेपर III (बुनियादी ढांचा और सुरक्षा); यह घरेलू रक्षा विनिर्माण, प्रौद्योगिकी के स्वदेशीकरण और समुद्री रणनीतिक बुनियादी ढांचे के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
विनिवेश से प्राप्त होने वाली राशि को गैर-ऋण-सृजनकारी पूंजीगत प्राप्तियों (non-debt-creating capital receipts) के रूप में वर्गीकृत किया जाता है क्योंकि वे राज्य के स्वामित्व को कम करती हैं।
विनिवेश से प्राप्त होने वाली राशि गैर-ऋण पूंजीगत प्राप्तियां (non-debt capital receipts) होती हैं; ये संप्रभु (sovereign) के लिए कोई पुनर्भुगतान दायित्व पैदा किए बिना किसी संपत्ति का समापन करती हैं।
संबंधित अवधारणाएँ
ऋण-सृजक (debt-creating) और गैर-ऋण-सृजक (non-debt-creating) पूंजीगत प्राप्तियों में क्या अंतर है?
- ऋण पूंजी प्राप्तियां: भविष्य की देनदारियों (जैसे, बाजार से उधार, बाहरी ऋण) को बढ़ाना, जिन्हें सरकार को ब्याज सहित चुकाना होगा।
- गैर-ऋण प्राप्तियां: भविष्य की देनदारियों का निर्माण नहीं करते हैं (जैसे, विनिवेश से प्राप्तियां, ऋणों की वसूली) लेकिन सरकार की वित्तीय संपत्तियों को कम करते हैं।
बिक्री के प्रस्ताव (Offer for Sale - OFS) और रणनीतिक विनिवेश (Strategic Disinvestment) में क्या अंतर है?
- बिक्री के लिए प्रस्ताव (OFS): प्रवर्तकों/बहुसंख्यक शेयरधारकों के लिए नई पूंजी जारी किए बिना जनता के बीच अपनी हिस्सेदारी कम करने का एक सरल एक्सचेंज-आधारित तंत्र।
- रणनीतिक विनिवेश: इसमें प्रबंधन नियंत्रण के हस्तांतरण के साथ-साथ किसी निजी इकाई को शेयरों के एक बड़े हिस्से (अक्सर >= 51%) की बिक्री शामिल है।
अंतर-विषय पैटर्न
ब्लू इकोनॉमी (Blue Economy) + राजकोषीय स्थान (Fiscal Space)
केंद्रीय बजट के तहत नौसेना के स्वदेशीकरण के लिए पूंजीगत व्यय आवंटन से रणनीतिक जहाज निर्माण PSU के विनिवेश से प्राप्त राशि को सीधे जोड़ना।
PSU गवर्नेंस + कैपिटल मार्केट्स
यह विश्लेषण करना कि OFS जैसे SEBI-विनियमित बाजार तंत्र किस प्रकार पारंपरिक PSUs को निगमित संस्थाओं (corporatized entities) में परिवर्तित करते हैं, और राज्य के नियंत्रण तथा बाजार अनुशासन के बीच संतुलन स्थापित करते हैं।

2026 में SEBI के OFS नियमों के साथ विनिवेश प्राप्तियों (disinvestment proceeds) बनाम ऋण प्राप्तियों (debt receipts) के वर्गीकरण पर एक बहु-कथनी (multi-statement) प्रश्न की उम्मीद करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2011PrelimsGS1
Why is the Government of India disinvesting its equity in the Central Public Sector Enterprises (CPSEs)? 1. The Government intends to use the revenue earned from the disinvestment mainly to pay back the external debt. 2. The Government no longer intends to retain the management control of the CPSEs. Which of the statements given above is/are correct?
- 2025PrelimsGS1
Consider the following statements : I. Capital receipts create a liability or cause a reduction in the assets of the Government. II. Borrowings and disinvestment are capital receipts. III. Interest received on loans creates a liability of the Government. Which of the statements given above are correct?
