GST मुआवजा उपकर की समाप्ति और तंबाकू कर संशोधन
स्रोत:द हिंदू ↗
क्यों मायने रखता है
GST क्षतिपूर्ति उपकर (GST compensation cess) की समाप्ति राज्यों की राजस्व गणना और राजकोषीय संघवाद की गतिशीलता को मौलिक रूप से बदल देती है। इसके अलावा, राष्ट्रीय सुरक्षा के वित्तपोषण के लिए एक समर्पित उपकर का उपयोग संसाधन आवंटन, गैर-व्यपगत निधि (non-lapsable funds) और विभाज्य कर पूल के विरुद्ध बजट-बाह्य वित्तपोषण (off-budget financing) के संतुलन पर एक महत्वपूर्ण बहस शुरू करता है।
सारांश
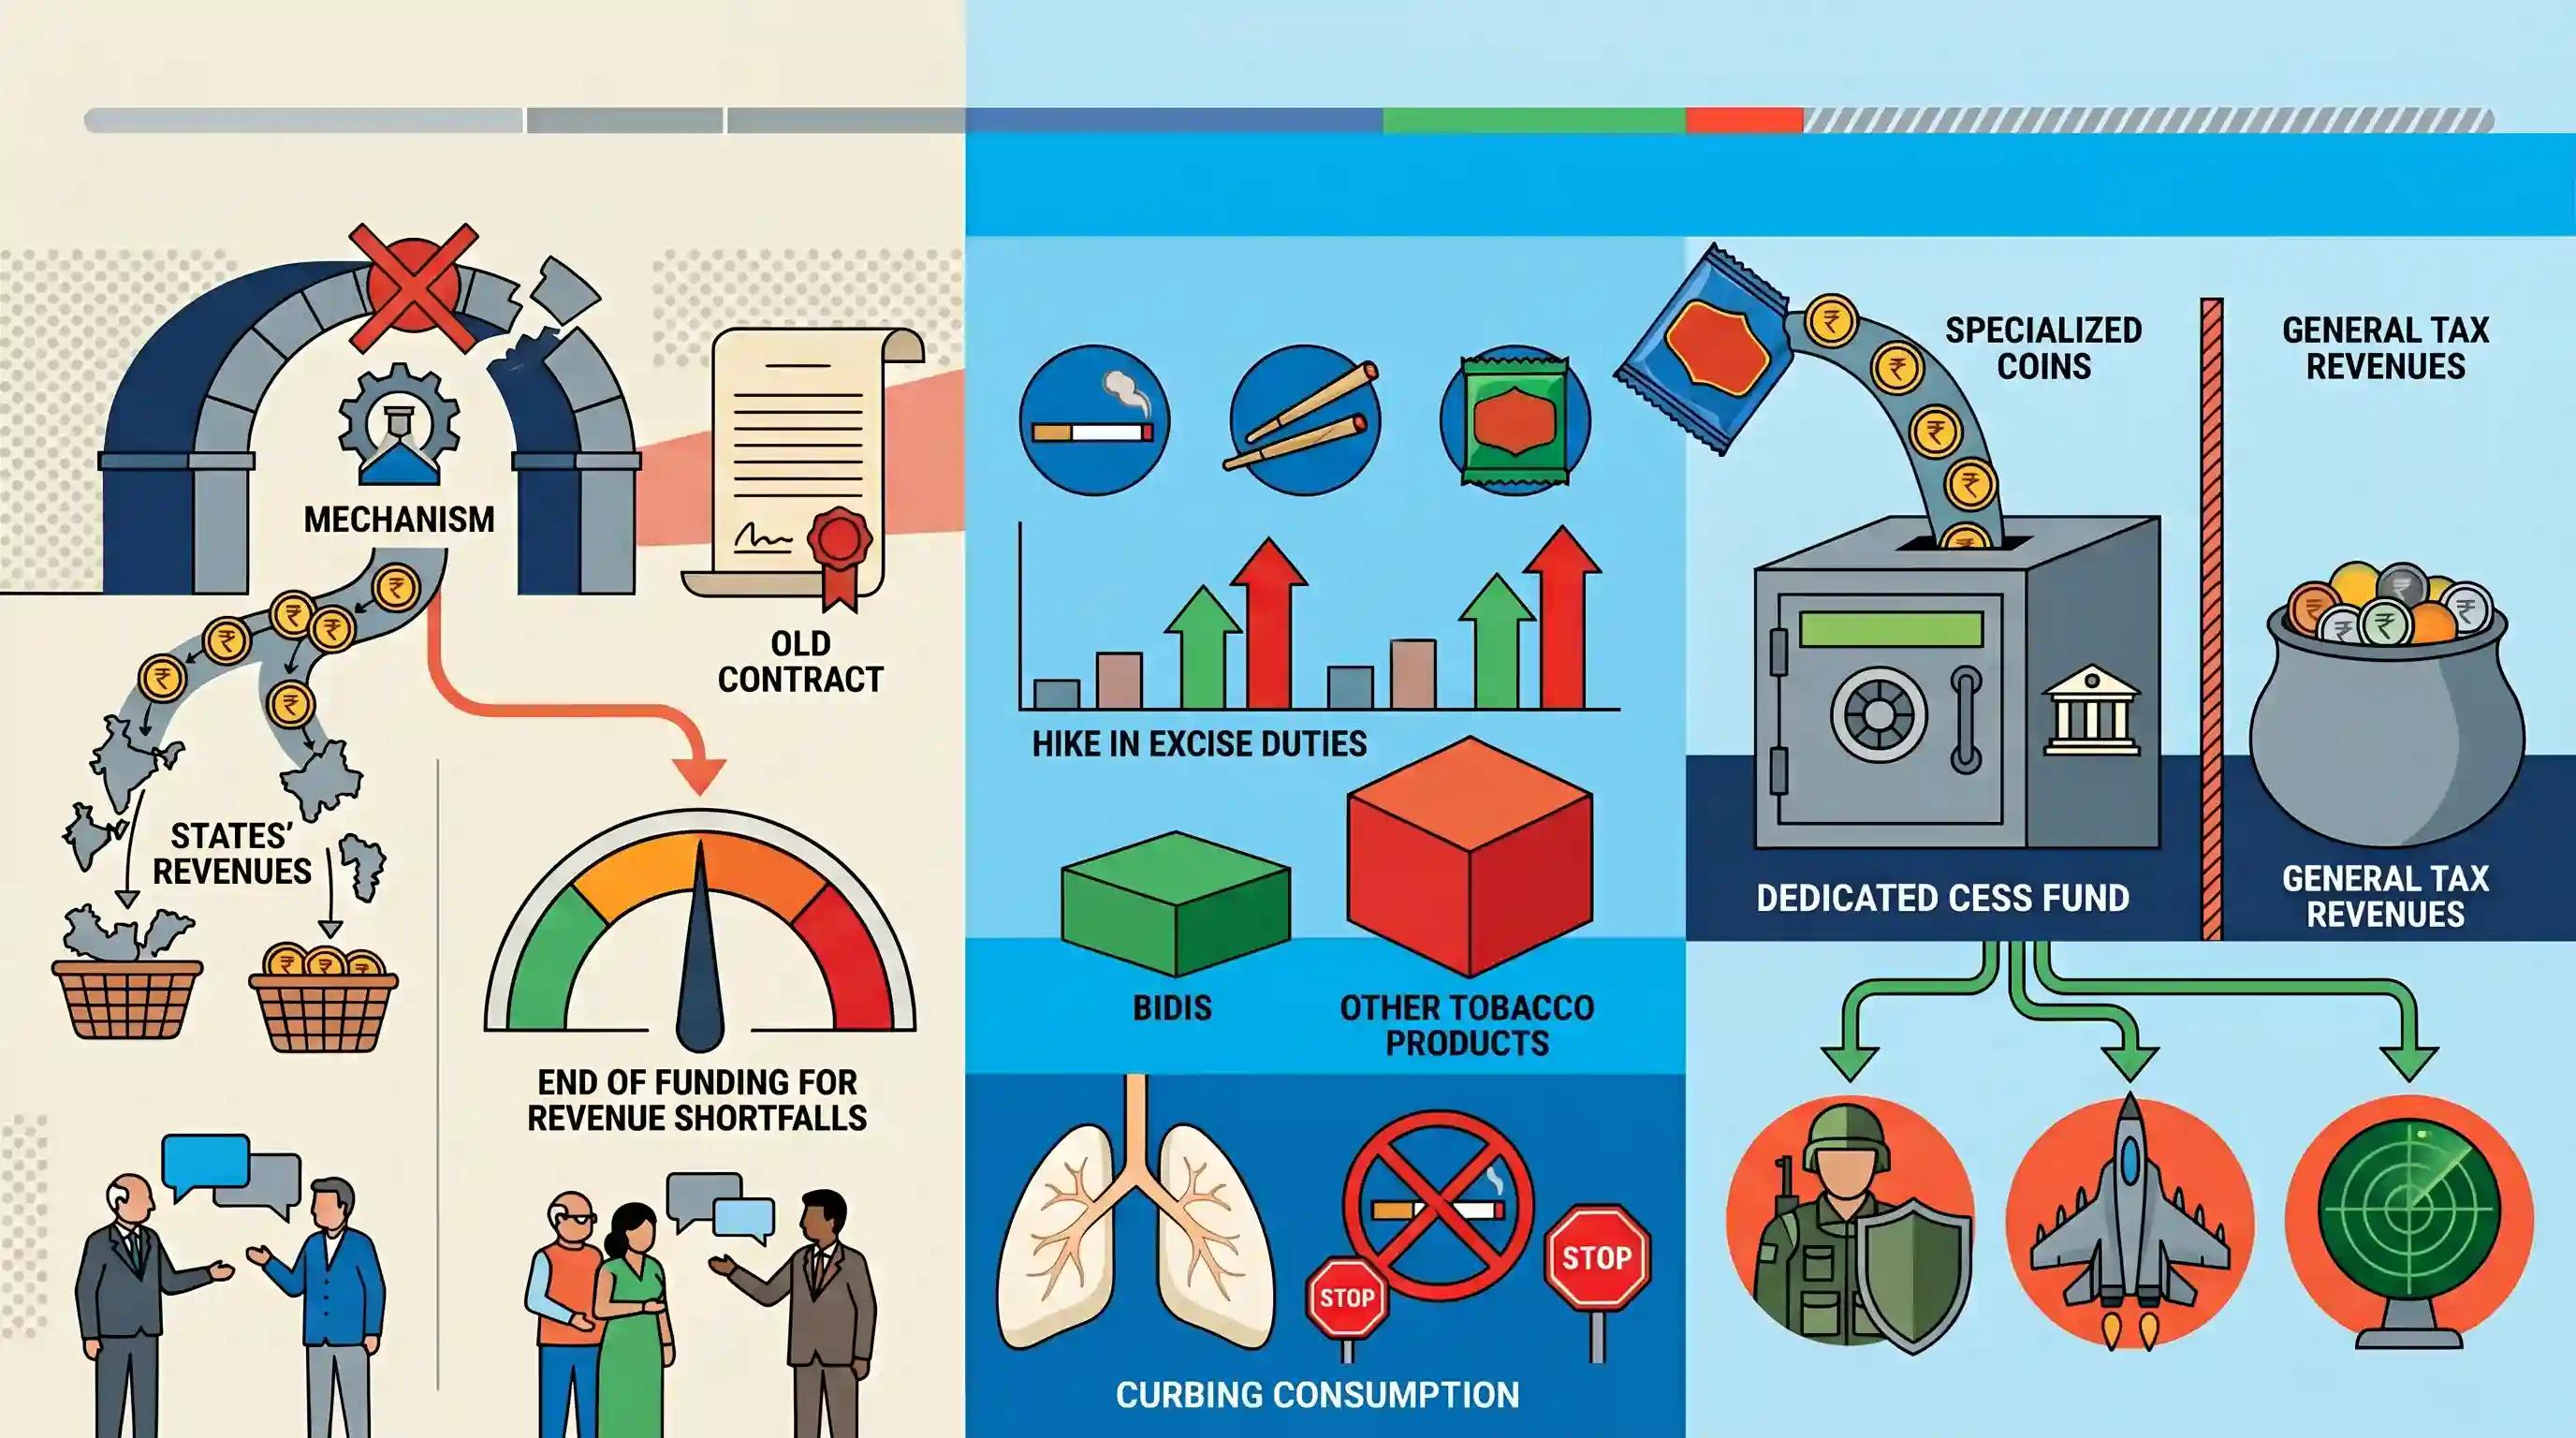
केंद्रीय वित्त मंत्रालय ने 1 फरवरी, 2026 से GST क्षतिपूर्ति उपकर (GST compensation cess) को समाप्त करने की अधिसूचना जारी की है, जो GST लागू होने के बाद राज्यों के राजस्व घाटे की भरपाई के लिए बनाए गए तंत्र के अंत का प्रतीक है। साथ ही, केंद्रीय उत्पाद शुल्क (संशोधन) अधिनियम, 2025 के तहत एक नया तंबाकू कराधान ढांचा उपभोग को कम करने के लिए उत्पाद शुल्क में वृद्धि करेगा, जबकि GST स्लैब को पुनर्गठित (बीड़ी के लिए 18%, अन्य तंबाकू उत्पादों के लिए 40%) किया जाएगा। सरकार हेल्थ सिक्योरिटी से नेशनल सिक्योरिटी एक्ट, 2025 भी लागू कर रही है, जो सामान्य कर राजस्व से स्वतंत्र रूप से बहु-वर्षीय राष्ट्रीय सुरक्षा और रक्षा उन्नयन के वित्तपोषण के लिए एक गैर-व्यपगत निधि (non-lapsable fund) बनाने हेतु पान मसाला पर एक समर्पित उपकर लगाता है।
मुख्य बिंदु
- GST क्षतिपूर्ति उपकर (GST compensation cess), जिसे शुरुआत में राज्यों के राजस्व नुकसान की भरपाई के लिए पांच वर्षों हेतु लागू किया गया था और बाद में COVID-19 से संबंधित ऋणों को चुकाने के लिए विस्तारित किया गया था, 1 फरवरी, 2026 को समाप्त कर दिया जाएगा।
- केंद्रीय उत्पाद शुल्क (संशोधन) अधिनियम, 2025 तंबाकू उत्पादों पर नए उत्पाद शुल्क लागू करता है ताकि यह सुनिश्चित किया जा सके कि उनकी कीमतें आय की तुलना में तेजी से बढ़ें, जो वैश्विक सार्वजनिक स्वास्थ्य सिफारिशों के अनुरूप है।
- तंबाकू पर GST दरों में संशोधन किया गया है: बीड़ी पर दर अब समाप्त हो चुके 28% स्लैब से घटकर 18% हो गई है, जबकि अन्य तंबाकू उत्पादों को एक नए 40% स्लैब में स्थानांतरित कर दिया गया है।
- चबाने वाले तंबाकू और संबंधित उत्पादों के लिए एक नया मूल्यांकन तंत्र, घोषित खुदरा बिक्री मूल्य के आधार पर GST मूल्य निर्धारित करता है।
- हेल्थ सिक्योरिटी से नेशनल सिक्योरिटी एक्ट, 2025 बहु-वर्षीय राष्ट्रीय सुरक्षा तैयारियों और तकनीकी उन्नयन के वित्तपोषण के लिए पान मसाला पर एक समर्पित, नॉन-लैप्सेबल उपकर (cess) का प्रावधान करता है।
महत्वपूर्ण शब्द
जीएसटी क्षतिपूर्ति उपकर

GST संक्रमण के दौरान राज्यों को राजस्व की कमी की भरपाई के लिए 2017 में पेश की गई एक लेवी; महामारी के दौर के ऋणों को चुकाने के बाद, यह 1 फरवरी, 2026 को समाप्त हो रही है।
UPSC context
GS-III अर्थव्यवस्था; राजकोषीय संघवाद, GST काउंसिल के निर्णय, और केंद्र तथा राज्यों के बीच संसाधन जुटाने (resource mobilization) के अंतर्गत।
स्वास्थ्य सुरक्षा से राष्ट्रीय सुरक्षा अधिनियम, 2025
पान मसाला पर क्षमता-आधारित उपकर (cess) लगाने वाला 2025 का एक कानून, जिसका उद्देश्य सार्वजनिक स्वास्थ्य और राष्ट्रीय सुरक्षा उन्नयन के लिए एक समर्पित, गैर-व्यपगत निधि (non-lapsable fund) का निर्माण करना है।
UPSC context
GS-III अर्थव्यवस्था और सुरक्षा; अभिनव रक्षा वित्तपोषण और विशिष्ट उद्देश्य हेतु कराधान (उपकर) तंत्र के लिए प्रासंगिक।
केंद्रीय उत्पाद शुल्क (संशोधन) अधिनियम, 2025
1944 के अधिनियम में संशोधन करने वाला कानून, जो तंबाकू उत्पादों पर उत्पाद शुल्क बढ़ाता है, ताकि GST क्षतिपूर्ति उपकर (compensation cess) समाप्त होने के बाद भी उच्च कर भार को बनाए रखा जा सके।
UPSC context
GS-III अर्थव्यवस्था; अप्रत्यक्ष कराधान, डीमेरिट वस्तुएं (सिन टैक्स) और राजस्व स्थिरता के लिए विधायी उपायों से संबंधित।
क्षमता-आधारित उपकर
कराधान की एक पद्धति जिसमें कर वास्तविक उत्पादन की मात्रा के बजाय विनिर्माण क्षमता (जैसे, मशीन की गति) पर आधारित होता है, इसका उपयोग कर चोरी रोकने के लिए किया जाता है।
UPSC context
GS-III अर्थव्यवस्था; तंबाकू क्षेत्र में कर प्रशासन और अभिनव कर-चोरी विरोधी तकनीकों की समझ का परीक्षण करता है।
गैर-व्यपगत निधि
एक ऐसा वित्तीय कोष जिसमें वर्ष के अंत में बिना खर्च की गई शेष राशि संचित निधि (Consolidated Fund) में वापस नहीं जाती है, बल्कि विशिष्ट बहु-वर्षीय परियोजनाओं के लिए आगे बढ़ा दी जाती है।
UPSC context
GS-III बजटिंग; रक्षा आधुनिकीकरण (AMDF) और दीर्घकालिक बुनियादी ढांचा वित्तपोषण चर्चाओं के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
भारत में तंबाकू उत्पादों को GST ढांचे से बाहर रखा गया है और इन पर केवल केंद्रीय उत्पाद शुल्क लगता है।
तंबाकू पर GST और केंद्रीय उत्पाद शुल्क (Central Excise Duty) दोनों लगाए जाते हैं। मानव उपभोग के लिए शराब या कच्चे तेल (crude oil) के विपरीत, इसे GST के दायरे से बाहर नहीं रखा गया है।
संबंधित अवधारणाएँ
15वें वित्त आयोग ने रक्षा वित्तपोषण को किस प्रकार संबोधित किया?
- गैर-व्यपगत निधि: रक्षा और आंतरिक सुरक्षा के आधुनिकीकरण (MFMODIS) नामक एक समर्पित नॉन-लैप्सेबल फंड के निर्माण की अनुशंसा की गई।
- वित्तपोषण के स्रोत: भारत की संचित निधि (Consolidated Fund of India) के माध्यम से वित्तपोषण, रक्षा PSEs के विनिवेश और अधिशेष रक्षा भूमि के मुद्रीकरण का सुझाव दिया गया।
- औचित्य: इसका उद्देश्य यह सुनिश्चित करना है कि वित्तीय वर्ष के अंत में वार्षिक बजट के व्यपगत (lapse) होने से बहु-वर्षीय पूंजीगत अधिग्रहण परियोजनाएं बाधित न हों।
सेस (Cess) और सरचार्ज (Surcharge) के बीच संवैधानिक अंतर क्या है?
- संवैधानिक आधार: उपकर किसी विशिष्ट उद्देश्य के लिए लगाया जाता है (अनुच्छेद 270); अधिभार सामान्य उद्देश्यों के लिए एक अतिरिक्त कर है (अनुच्छेद 271)।
- विभाज्य पूल: इनमें से कोई भी करों के उस केंद्रीय विभाज्य पूल (central divisible pool) का हिस्सा नहीं है जिसे अनिवार्य रूप से राज्यों के साथ साझा किया जाता है।
- अंतिम उपयोग: उपकर संग्रह को एक समर्पित आरक्षित निधि में स्थानांतरित किया जाना चाहिए और यह वित्तीय वर्ष के अंत में व्यपगत नहीं होता है।
अंतर-विषय पैटर्न
सार्वजनिक स्वास्थ्य और कराधान (WHO MPOWER)
उत्पाद शुल्क में वृद्धि को प्रति व्यक्ति आय की तुलना में अधिक रखने का सीधा संबंध WHO के MPOWER फ्रेमवर्क से है, जो मैक्रोइकॉनॉमिक नीति को राष्ट्रीय स्वास्थ्य लक्ष्यों के साथ एकीकृत करता है।
RSP मूल्यांकन के माध्यम से अंडर-इनवॉइसिंग से निपटना
चबाने वाले तंबाकू की GST गणना को ट्रांजैक्शन वैल्यू से रिटेल सेल प्राइस (RSP) पर स्थानांतरित करना, सप्लाई-चेन में व्याप्त व्यापक 'अंडर-इनवॉइसिंग' को संबोधित करता है, जो कर चोरी (tax evasion) की एक व्यवस्थित रणनीति है।

2026 में तंबाकू कराधान (GST + उत्पाद शुल्क) और गैर-व्यपगत उपकरों (non-lapsable cesses) की संवैधानिक वैधता पर एक बहु-कथनीय प्रश्न (multi-statement question) की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
