उत्पाद शुल्क समायोजन और ईंधन मूल्य स्थिरीकरण नीति
स्रोत:इंडियन एक्सप्रेस ↗
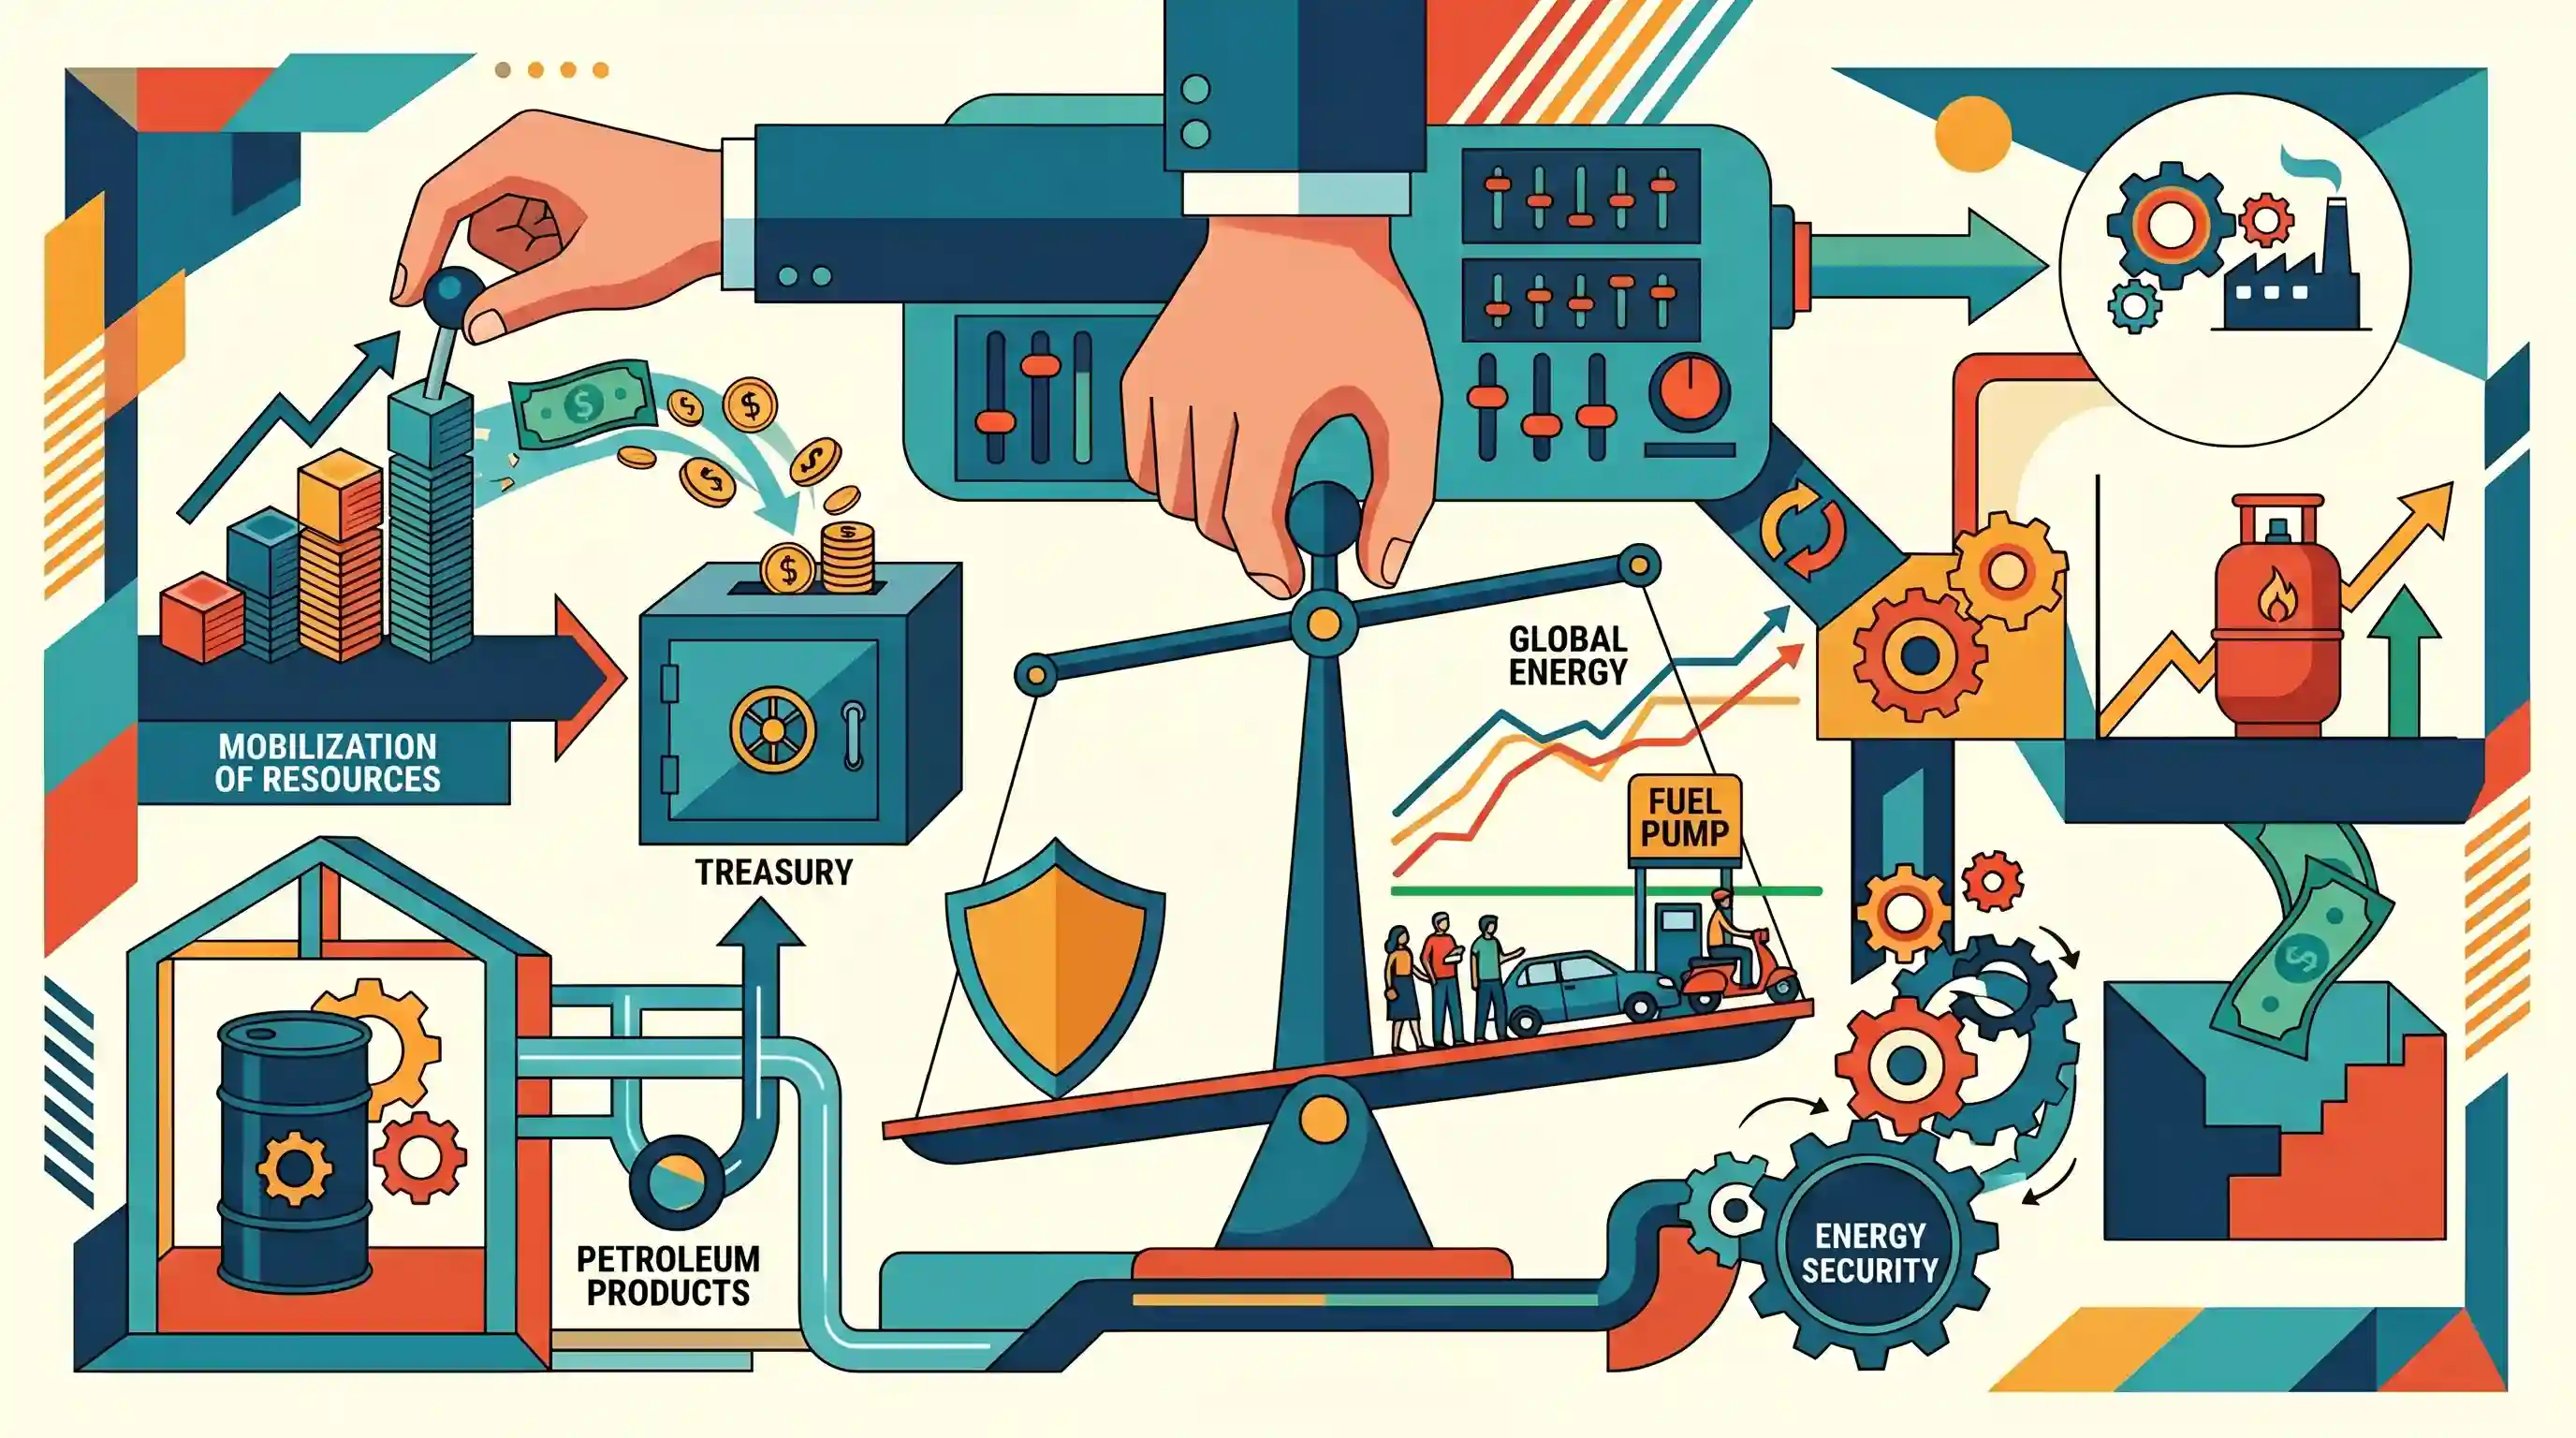
क्यों मायने रखता है
पेट्रोलियम मूल्य निर्धारण और कराधान भारत की व्यापक आर्थिक स्थिरता के लिए महत्वपूर्ण हैं। ईंधन पर उत्पाद शुल्क केंद्र के लिए राजस्व का एक प्रमुख स्रोत है। खुदरा कीमतों को प्रभावित किए बिना इन करों को समायोजित करना यह दर्शाता है कि सरकार मुद्रास्फीति और राजकोषीय घाटे को एक साथ कैसे प्रबंधित करती है। UPSC अभ्यर्थियों के लिए, यह अप्रत्यक्ष कर नीति, OMC क्रॉस-सब्सिडीकरण और पेट्रोलियम को GST के दायरे में शामिल करने पर चल रही बहस का एक व्यावहारिक उदाहरण है।
सारांश
सरकार ने पेट्रोल और डीजल पर उत्पाद शुल्क में वृद्धि की है, हालांकि उपभोक्ताओं के लिए खुदरा कीमतें अपरिवर्तित रहेंगी। पेट्रोलियम मंत्री Hardeep Singh Puri के अनुसार, रसोई गैस (LPG) की कीमतों में की गई वृद्धि का उद्देश्य तेल विपणन कंपनियों (OMCs) को पहले की सब्सिडी वाली LPG बिक्री से हुए महत्वपूर्ण नुकसान (under-recoveries) की भरपाई करने में मदद करना है। यह राजकोषीय कदम राजस्व जुटाने, नागरिकों को ऑटो-ईंधन मुद्रास्फीति से बचाने और ऊर्जा कंपनियों के वित्तीय स्वास्थ्य के प्रबंधन के बीच संतुलन बनाने की सरकार की रणनीति को दर्शाता है। यह भारत की अप्रत्यक्ष कर प्रणाली की संरचनात्मक जटिलताओं को भी रेखांकित करता है, जहाँ प्रमुख पेट्रोलियम उत्पादों को GST ढांचे से बाहर रखा गया है।
मुख्य बिंदु
- केंद्र सरकार ने उपभोक्ताओं के लिए खुदरा कीमतों में बदलाव किए बिना पेट्रोल और डीजल पर उत्पाद शुल्क बढ़ा दिया है।
- उपभोक्ताओं पर कर का बोझ डालने के बजाय, इस कदम की भरपाई वैश्विक कच्चे तेल की कम कीमतों से होने या OMCs द्वारा इसे वहन किए जाने की संभावना है, जिससे जनता ऑटो ईंधन मुद्रास्फीति से सुरक्षित रहेगी।
- इसी के साथ, तेल विपणन कंपनियों (OMCs) को पहले सब्सिडी वाली LPG बिक्री से हुए भारी नुकसान की भरपाई करने में मदद करने के लिए रसोई गैस (LPG) की कीमतों में वृद्धि की गई है।
- उत्पाद शुल्क को समायोजित करना सरकार द्वारा राजस्व संग्रहण और राजकोषीय घाटे के लक्ष्यों को प्रबंधित करने के लिए उपयोग किया जाने वाला एक प्रमुख राजकोषीय तंत्र है।
- यह परिदृश्य पेट्रोलियम उत्पादों के कराधान से संबंधित व्यापक बहस को रेखांकित करता है, जो वस्तु एवं सेवा कर (GST) व्यवस्था से बाहर बने हुए हैं, जिसके कारण केंद्रीय उत्पाद शुल्क और राज्य VAT पर निर्भरता बनी रहती है।
महत्वपूर्ण शब्द
केंद्रीय उत्पाद शुल्क

भारत के भीतर उत्पादित या निर्मित वस्तुओं पर लगाया जाने वाला एक अप्रत्यक्ष कर। हालाँकि GST ने कई करों को अपने भीतर समाहित कर लिया है, लेकिन पेट्रोलियम उत्पाद और शराब अभी भी केंद्रीय उत्पाद शुल्क (central excise duty) के अधीन हैं, जो केंद्र सरकार को महत्वपूर्ण राजस्व प्रदान करते हैं।
UPSC context
GS पेपर III: कराधान/संसाधन संग्रहण। यह अप्रत्यक्ष कर संरचनाओं और वर्तमान में GST व्यवस्था से बाहर रखे गए उत्पादों के ज्ञान का परीक्षण करता है।
अंडर-रिकवरी (न्यून-वसूली)
तेल विपणन कंपनियों (OMCs) को होने वाली राजस्व की वह कमी, जो तब उत्पन्न होती है जब किसी उत्पाद (जैसे LPG या डीजल) का खुदरा बिक्री मूल्य उसके अंतरराष्ट्रीय लागत-आधारित मानक (benchmark) से कम रखा जाता है।
UPSC context
GS पेपर III: सब्सिडी/राजकोषीय नीति। ईंधन मूल्य निर्धारण तंत्र और राजकोषीय स्थिति तथा OMCs की वित्तीय स्थिति पर उनके प्रभाव की समझ का परीक्षण करता है।
तेल विपणन कंपनियां (OMCs)
पेट्रोलियम उत्पादों के शोधन, वितरण और खुदरा बिक्री में संलग्न डाउनस्ट्रीम कंपनियाँ। भारत में, इस क्षेत्र में सार्वजनिक क्षेत्र की प्रमुख कंपनियों - इंडियन ऑयल (IOCL), भारत पेट्रोलियम (BPCL) और हिंदुस्तान पेट्रोलियम (HPCL) का दबदबा है।
UPSC context
GS पेपर III: बुनियादी ढांचा/ऊर्जा। डाउनस्ट्रीम ऊर्जा क्षेत्र और ऊर्जा सुरक्षा सुनिश्चित करने में PSUs की भूमिका की समझ का परीक्षण करता है।
वस्तु एवं सेवा कर (GST)
एक एकीकृत गंतव्य-आधारित अप्रत्यक्ष कर जिसने कई केंद्रीय और राज्य करों को प्रतिस्थापित किया। केंद्र और राज्य दोनों सरकारों की राजकोषीय स्वायत्तता को बनाए रखने के लिए पेट्रोलियम उत्पाद इसके दायरे से बाहर बने हुए हैं।
UPSC context
GS Paper III: भारतीय अर्थव्यवस्था। यह कर सुधारों, संघवाद और वर्तमान GST व्यवस्था की संरचनात्मक सीमाओं के ज्ञान का परीक्षण करता है।
पेट्रोलियम और प्राकृतिक गैस नियामक बोर्ड (PNGRB)
PNGRB अधिनियम, 2006 के तहत स्थापित एक सांविधिक निकाय, जिसे रिफाइनिंग, पाइपलाइन और मार्केटिंग जैसी मिडस्ट्रीम और डाउनस्ट्रीम गतिविधियों को विनियमित करने के लिए बनाया गया है। उल्लेखनीय है कि यह अपस्ट्रीम कच्चे तेल के उत्पादन को विनियमित नहीं करता है।
UPSC context
GS पेपर III: नियामक निकाय। यह क्षेत्रीय नियामकों के ज्ञान और अपस्ट्रीम (upstream) एवं डाउनस्ट्रीम (downstream) ऊर्जा अधिदेशों के बीच अंतर का परीक्षण करता है।
प्रारंभिक ट्रैप
पेट्रोल और डीजल को वस्तु एवं सेवा कर (GST) व्यवस्था के दायरे में लाने के लिए एक संविधान संशोधन की आवश्यकता है।
अनुच्छेद 279A(5) स्पष्ट रूप से GST Council को इन ईंधनों को GST के दायरे में लाने की तिथि की सिफारिश करने के लिए सशक्त बनाता है। इस बदलाव के लिए किसी संवैधानिक संशोधन की आवश्यकता नहीं है।
संबंधित अवधारणाएँ
वर्तमान में किन पांच पेट्रोलियम उत्पादों को GST के दायरे से बाहर रखा गया है?
- बाहर रखे गए ईंधन: कच्चा तेल, हाई-स्पीड डीजल, मोटर स्पिरिट (पेट्रोल), प्राकृतिक गैस और एविएशन टरबाइन फ्यूल (ATF) GST के दायरे से बाहर बने हुए हैं।
- कर संरचना: इन पर केंद्रीय उत्पाद शुल्क (Central Excise Duty) और राज्य VAT लगता है। चूंकि ये GST के दायरे से बाहर हैं, इसलिए व्यवसाय इनपुट टैक्स क्रेडिट (ITC) का दावा नहीं कर सकते, जिससे करों का संचयी प्रभाव (cascading tax effect) पड़ता है।
'अंडर-रिकवरी' (under-recoveries) प्रत्यक्ष सरकारी सब्सिडी से किस प्रकार भिन्न हैं?
- न्यून-वसूली: काल्पनिक वित्तीय नुकसान, जिन्हें तेल विपणन कंपनियों (OMCs) द्वारा सीधे तौर पर तब वहन किया जाता है जब उन्हें अंतरराष्ट्रीय बाजार की कीमतों से कम दर पर ईंधन बेचने का निर्देश दिया जाता है।
- सब्सिडी: सरकार द्वारा बजट में आवंटित प्रत्यक्ष वित्तीय सहायता जिसे उपभोक्ताओं या कंपनियों को हस्तांतरित किया जाता है (जैसे, LPG के लिए PAHAL योजना के तहत प्रत्यक्ष लाभ हस्तांतरण)।
अंतर-विषय पैटर्न
मुद्रास्फीति लक्ष्यीकरण में राजकोषीय-मौद्रिक तालमेल
केंद्र द्वारा उत्पाद शुल्क का समायोजन एक राजकोषीय शॉक एब्जॉर्बर के रूप में कार्य करता है, जो ईंधन की कीमतों में वृद्धि को खुदरा CPI में फैलने से रोकता है, जिससे प्रत्यक्ष रूप से RBI के वैधानिक मुद्रास्फीति-लक्ष्यीकरण अधिदेश में सहायता मिलती है।
ईवी ट्रांजिशन बनाम राजकोषीय राजस्व निर्भरता
जीवाश्म ईंधन से प्राप्त केंद्रीय उत्पाद शुल्क और राज्य वैट (VAT) पर भारी निर्भरता सरकारी बजट की संरचनात्मक कमजोरियों को उजागर करती है, क्योंकि भारत अपने इलेक्ट्रिक वाहन (EV) संक्रमण और नेट-जीरो 2070 लक्ष्यों की दिशा में तेजी ला रहा है।

2026 के Prelims में GST Council की अनुच्छेद 279A(5) की शक्तियों और ईंधन मुद्रास्फीति पर कैस्केडिंग टैक्स (cascading taxes) की प्रक्रिया को जोड़कर एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
- 2025PrelimsGS1
Consider the following activities : I. Production of crude oil II. Refining, storage and distribution of petroleum III. Marketing and sale of petroleum products IV. Production of natural gas How many of the above activities are regulated by the Petroleum and Natural Gas Regulatory Board in our country?
