बजट में पूंजीगत लाभ के रूप में शेयर बायबैक कराधान सुधार
स्रोत:द हिंदू ↗
क्यों मायने रखता है
पूंजी बाजार का कराधान और कॉर्पोरेट टैक्स की खामियां (loopholes) UPSC में अक्सर पूछे जाने वाले विषय हैं (जैसे, Dividend Distribution Tax और Long-term Capital Gains Tax पर प्रश्न)। यह बजट सुधार एक महत्वपूर्ण टैक्स आर्बिट्राज गैप (tax arbitrage gap) को समाप्त करता है, जो प्रत्यक्ष करों को तर्कसंगत बनाने की सरकार की रणनीति को दर्शाता है। यह इसे GS3 अर्थव्यवस्था और Prelims के वैचारिक प्रश्नों के लिए अत्यधिक प्रासंगिक बनाता है।
सारांश
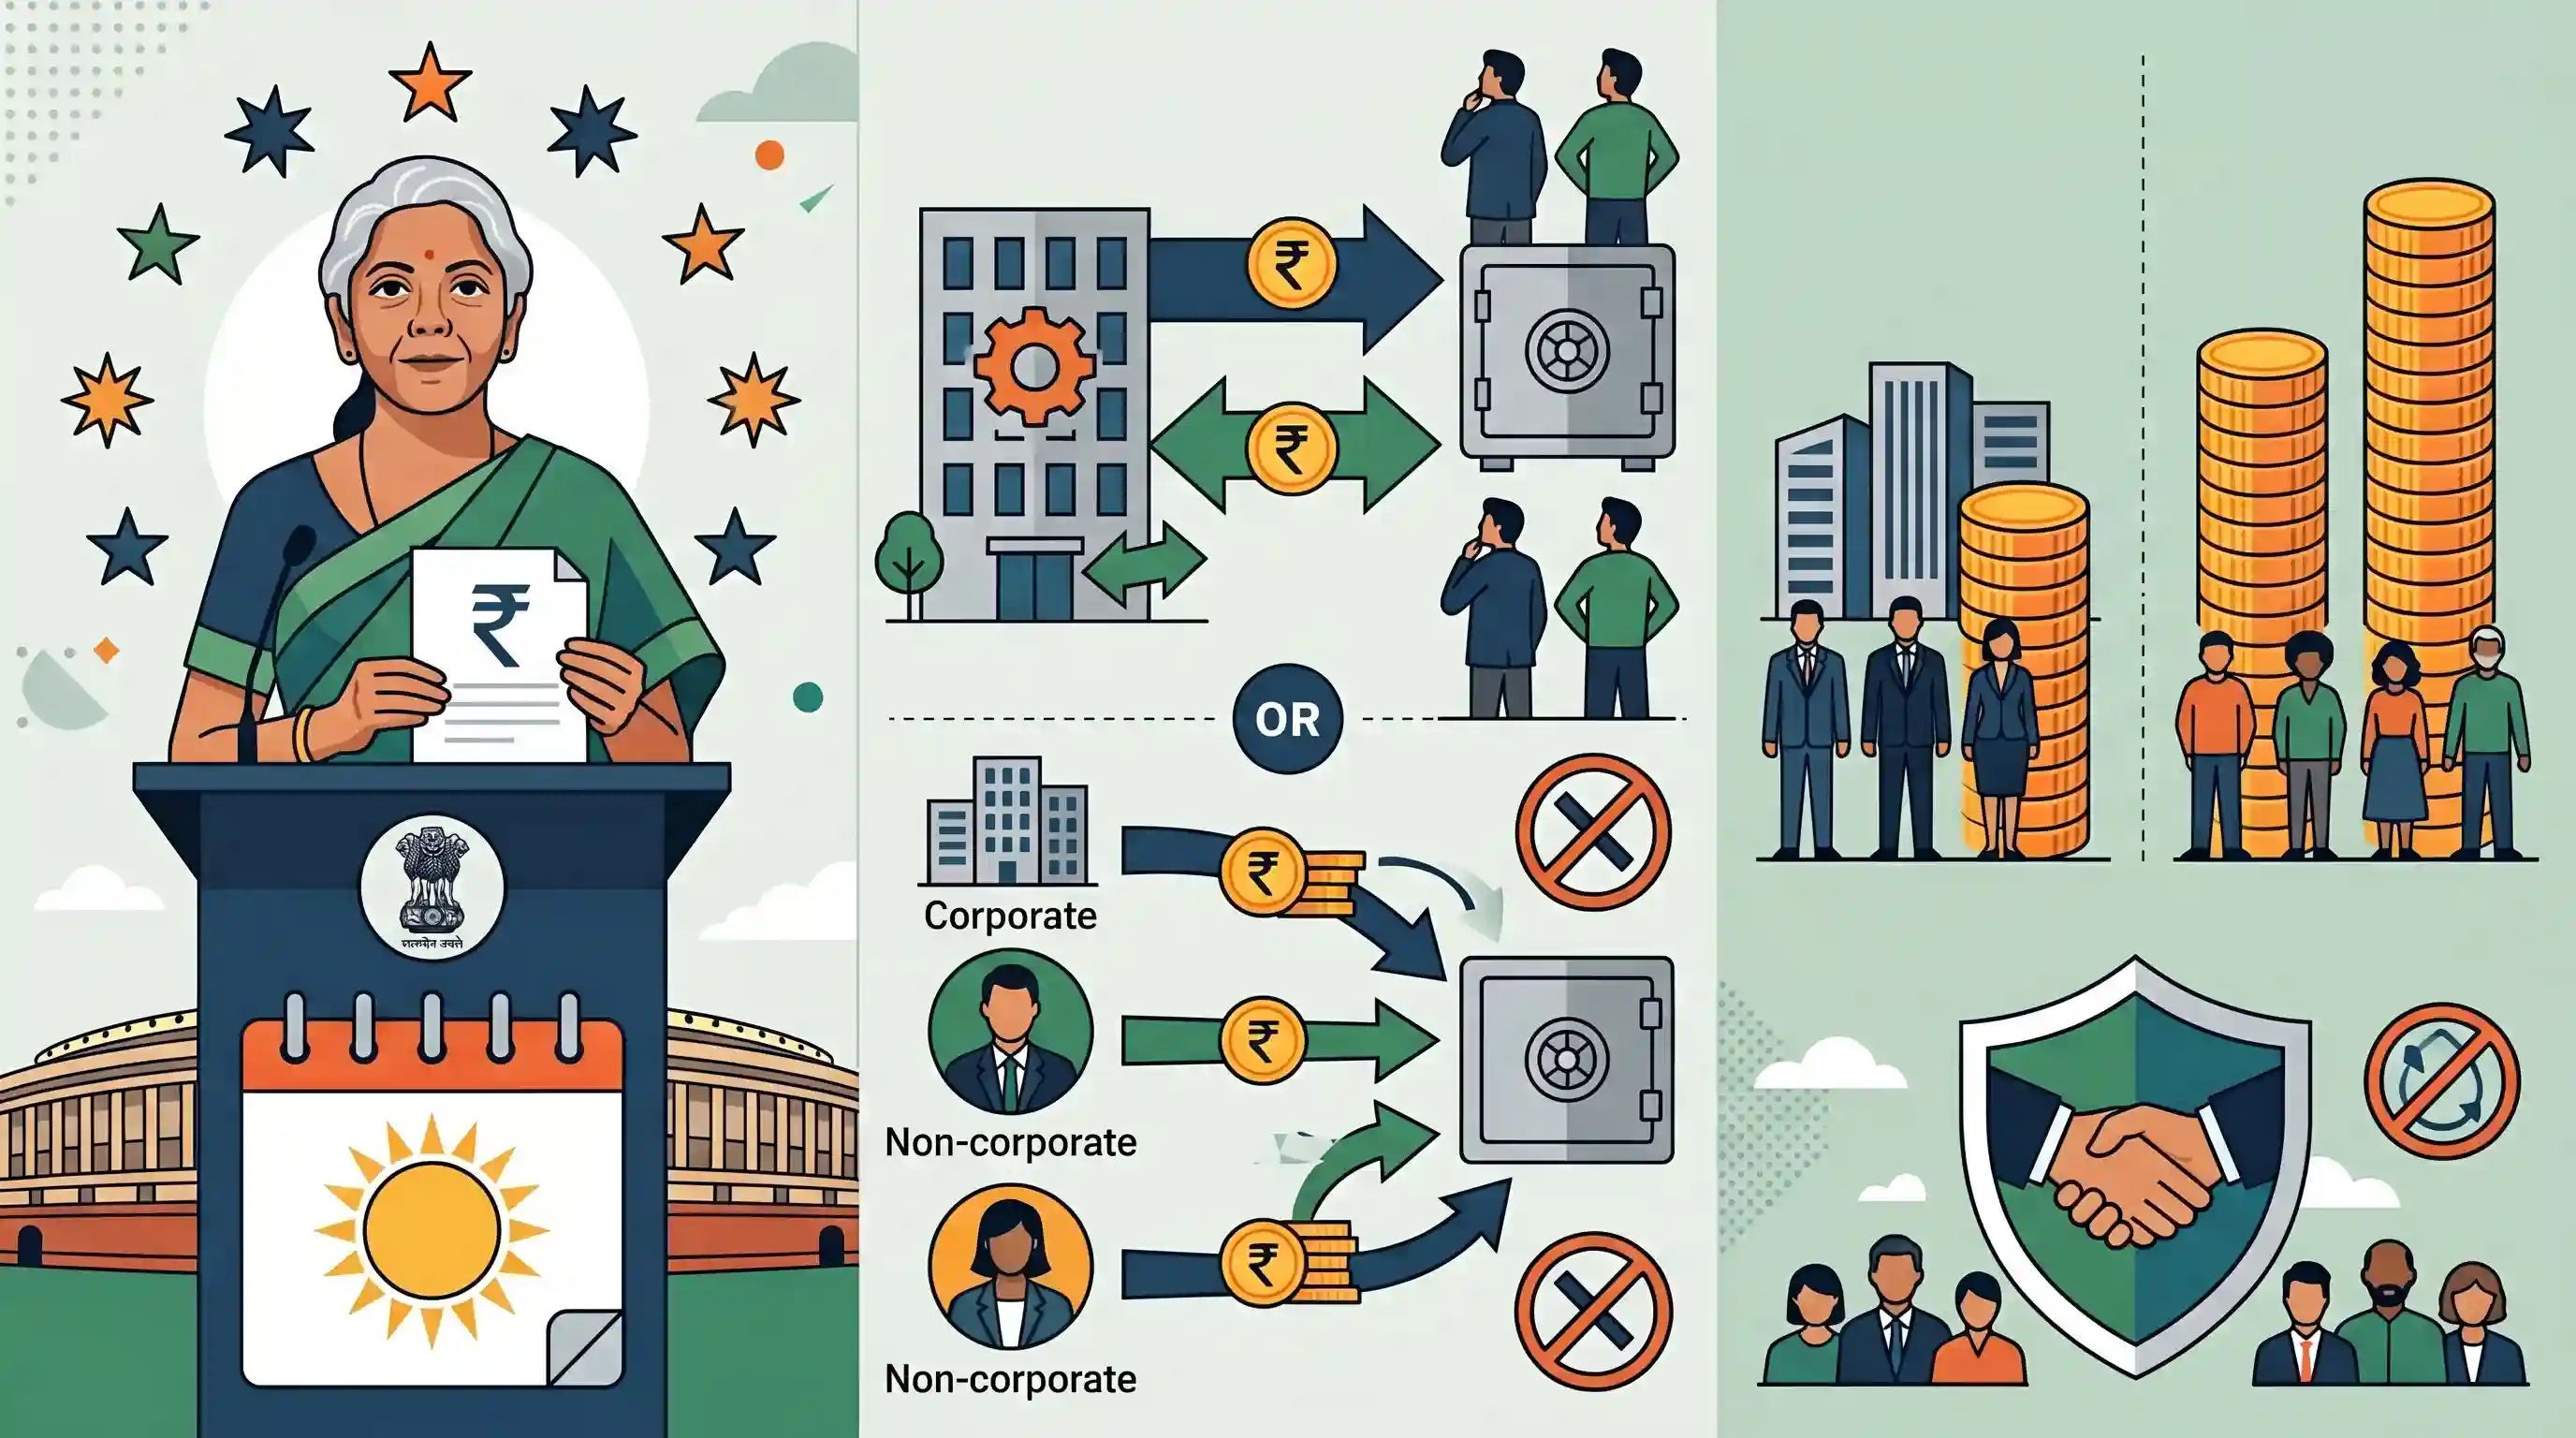
केंद्रीय बजट 2026-27 की प्रस्तुति के दौरान, वित्त मंत्री निर्मला सीतारमण ने एक बड़े प्रत्यक्ष कर सुधार की घोषणा की: शेयर बायबैक पर अब सभी शेयरधारकों के लिए कैपिटल गेन्स के रूप में कर लगाया जाएगा। इस बदलाव का उद्देश्य प्रमोटरों द्वारा टैक्स आर्बिट्राज के लिए "बायबैक रूट" के दुरुपयोग को रोकना और अल्पसंख्यक शेयरधारकों के हितों की रक्षा करना है। इससे पहले, बायबैक पर कर का बोझ कंपनी उठाती थी, जिससे निवेशकों को किसी प्रत्यक्ष कर देनदारी के बिना बाहर निकलने की सुविधा मिलती थी। नई नीति के तहत, कॉर्पोरेट प्रमोटरों के लिए प्रभावी कर दर 22% और गैर-कॉर्पोरेट प्रमोटरों के लिए 30% होगी। विशेष रूप से, यह बजट सीतारमण द्वारा पेश किया गया नौवां बजट था और रविवार को पेश किया जाने वाला अब तक का पहला केंद्रीय बजट था।
मुख्य बिंदु
- केंद्रीय बजट 2026-27 में यह अनिवार्य किया गया है कि शेयर बायबैक से प्राप्त आय पर सभी प्रकार के शेयरधारकों के लिए पूंजीगत लाभ (capital gains) के रूप में कर लगाया जाएगा।
- इस सुधार का उद्देश्य उन प्रमोटर्स द्वारा बायबैक रूट के दुरुपयोग को रोकना है, जो पूर्व में इसका उपयोग टैक्स आर्बिट्राज के लिए करते थे।
- नई व्यवस्था कॉर्पोरेट प्रमोटरों के लिए 22% और गैर-कॉर्पोरेट प्रमोटरों के लिए 30% की प्रभावी कर दर लागू करती है।
- ऐतिहासिक रूप से, कंपनियाँ बायबैक टैक्स का भुगतान करती थीं, जिससे निवेशकों को टैक्स-फ्री एग्जिट मिलता था; अब टैक्स का भार निवेशक पर स्थानांतरित हो गया है।
- यह भारत के इतिहास में पहली बार था जब केंद्रीय बजट रविवार को पेश किया गया, जो वित्त मंत्री निर्मला सीतारमण का नौवां बजट भी था।
महत्वपूर्ण शब्द
केंद्रीय बजट

एक वित्तीय वर्ष के लिए सरकार की अनुमानित प्राप्तियों और व्यय का वार्षिक वित्तीय विवरण, जो भारतीय संविधान के अनुच्छेद 112 के तहत अनिवार्य है।
UPSC context
GS पेपर 2/3: वित्तीय कानून से संबंधित संवैधानिक प्रावधानों, राजकोषीय नीति और संसदीय प्रक्रियाओं का परीक्षण करता है।
शेयर बायबैक
एक कॉर्पोरेट कार्रवाई जिसके तहत कोई कंपनी अपने मौजूदा शेयरधारकों से अपने स्वयं के शेयरों की पुनर्खरीद करती है, जो अक्सर निवेशकों को पुरस्कृत करने या अपनी पूंजी संरचना को अनुकूलित करने के लिए किया जाता है।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था में कॉर्पोरेट गवर्नेंस, बाज़ार की गतिशीलता और प्रत्यक्ष कराधान सुधारों के लिए प्रासंगिक।
पूंजीगत लाभ कर
पूंजीगत संपत्ति, जैसे कि शेयर या संपत्ति, की बिक्री या हस्तांतरण से अर्जित लाभ पर लगाया जाने वाला कर।
UPSC context
GS पेपर 3: प्रत्यक्ष कराधान, राजस्व संग्रहण और आर्थिक विकास की रणनीतियों के लिए प्रमुख विषय।
टैक्स आर्बिट्राज
कुल कर देयता को कम करने या लाभ अर्जित करने के लिए कर कानूनों और दरों में मौजूद खामियों या विसंगतियों का लाभ उठाने की प्रक्रिया।
UPSC context
GS पेपर 3: कर सुधारों के भीतर परीक्षित, कर अपवंचन (tax avoidance) को संबोधित करना और वित्तीय प्रणाली में 'कर तटस्थता' (tax neutrality) सुनिश्चित करना।
अल्पसंख्यक शेयरधारक
वे निवेशक जिनके पास कंपनी के शेयरों का एक छोटा हिस्सा होता है और जिनके पास इसके प्रबंधन को नियंत्रित करने की शक्ति नहीं होती है।
UPSC context
GS पेपर 3: कॉर्पोरेट नैतिकता, SEBI विनियमनों और छोटे निवेशकों के अधिकारों के संरक्षण के लिए महत्वपूर्ण।
प्रत्यक्ष कर
किसी व्यक्ति या संगठन द्वारा सीधे उस इकाई को भुगतान किया जाने वाला कर जिसने इसे लगाया है, जैसे कि आयकर (income tax) या पूंजीगत लाभ कर (capital gains tax)।
UPSC context
GS पेपर 3: भारतीय कर संरचना, राजकोषीय सुदृढ़ीकरण और प्रगतिशील कराधान को समझने के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
शेयर बायबैक पर कर का भार पूरी तरह से बायबैक करने वाली कॉर्पोरेट इकाई पर पड़ता है।
2026-27 के बजट ने इस भार को स्थानांतरित कर दिया है। पहले, कंपनियां एक समान (flat) बायबैक टैक्स का भुगतान करती थीं, लेकिन अब कर का भार (tax incidence) सीधे निवेशक पर पूंजीगत लाभ (capital gains) के रूप में पड़ता है।
संबंधित अवधारणाएँ
शेयर बायबैक क्या है और इसके प्राथमिक उद्देश्य क्या हैं?
- परिभाषा: एक कॉर्पोरेट कार्रवाई जिसमें कोई कंपनी खुले बाजार से या सीधे मौजूदा शेयरधारकों से अपने स्वयं के बकाया शेयरों को खरीदती है।
- वित्तीय प्रभाव: बाजार में बकाया शेयरों की संख्या को कम करता है, जिससे प्रति शेयर आय (EPS) और इक्विटी पर रिटर्न (ROE) जैसे वित्तीय संकेतकों में सुधार होता है।
- उद्देश्य: शेयरधारकों को अतिरिक्त नकद वापस करने, प्रमोटर की हिस्सेदारी को मजबूत करने, या बाजार को यह संकेत देने के लिए उपयोग किया जाता है कि कंपनी के स्टॉक का मूल्य कम आंका गया है।
पूंजीगत लाभ कर (Capital Gains Tax), लाभांश आय कराधान (Dividend income taxation) से किस प्रकार भिन्न है?
- पूंजीगत लाभ: पूंजीगत संपत्ति (जैसे शेयर) की बिक्री या हस्तांतरण से प्राप्त लाभ पर लगाया जाने वाला कर, जो होल्डिंग अवधि (अल्पकालिक बनाम दीर्घकालिक) के आधार पर भिन्न होता है।
- लाभांश: यह शेयरधारकों को कॉर्पोरेट आय का प्रत्यक्ष वितरण है। इसे आमतौर पर निवेशक की कुल आय में जोड़ा जाता है और उन पर लागू आयकर स्लैब दरों के अनुसार कर लगाया जाता है।
- कर आर्बिट्राज: कॉर्पोरेट भुगतानों (पेआउट) को इस प्रकार व्यवस्थित करने की प्रक्रिया (जैसे, लाभांश के स्थान पर बायबैक का विकल्प चुनना), जिसका उद्देश्य केवल विभिन्न कर ढांचों (tax frameworks) का लाभ उठाना और कुल कर देयता (tax liability) को कम करना है।
अंतर-विषय पैटर्न
SEBI गवर्नेंस और अल्पसंख्यक शेयरधारकों के अधिकार
बायबैक पर कैपिटल गेन्स के रूप में कर लगाना SEBI के कॉर्पोरेट गवर्नेंस सुधारों के अनुरूप है, जो प्रमोटरों को अल्पसंख्यक निवेशकों की कीमत पर केवल अपने स्वयं के टैक्स आर्बिट्राज के लिए बायबैक मार्गों का उपयोग करने से रोकता है।
प्रत्यक्ष कर युक्तिकरण की प्रवृत्ति
यह सुधार भारत की कर नीति के निरंतर विकास को दर्शाता है, जो तटस्थ कराधान ढांचे (neutral taxation frameworks) की ओर अग्रसर है, जिससे विभिन्न कॉर्पोरेट भुगतान विधियों (लाभांश बनाम बायबैक) के बीच की विसंगतियों को समाप्त किया जा सके।

शेयर बायबैक बनाम डिविडेंड में टैक्स के कराधान (incidence of tax) की तुलना करने वाले एक बहु-कथनीय Prelims प्रश्न की अपेक्षा करें, जो टैक्स आर्बिट्राज (tax arbitrage) पर केंद्रित हो।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2018MainsGS3
Comment on the important changes introduced in respect of the Long-term Capital Gains Tax (LCGT) and Dividend Distribution Tax (DDT) in the Union Budget for 2018-2019.
- 2022PrelimsGS1
Which one of the following situations best reflects "Indirect Transfers" often talked about in media recently with reference to India?
- 2022PrelimsGS1
With reference to the expenditure made by an organisation or a company, which of the following statements is/are correct? 1. Acquiring new technology is capital expenditure. 2. Debt financing is considered capital expenditure, while equity financing is considered revenue expenditure. Select the correct answer using the code given below:
