सार्वजनिक क्षेत्र के बैंकों ने FY25 लाभांश हस्तांतरण में भारी वृद्धि दर्ज की
स्रोत:इंडियन एक्सप्रेस ↗
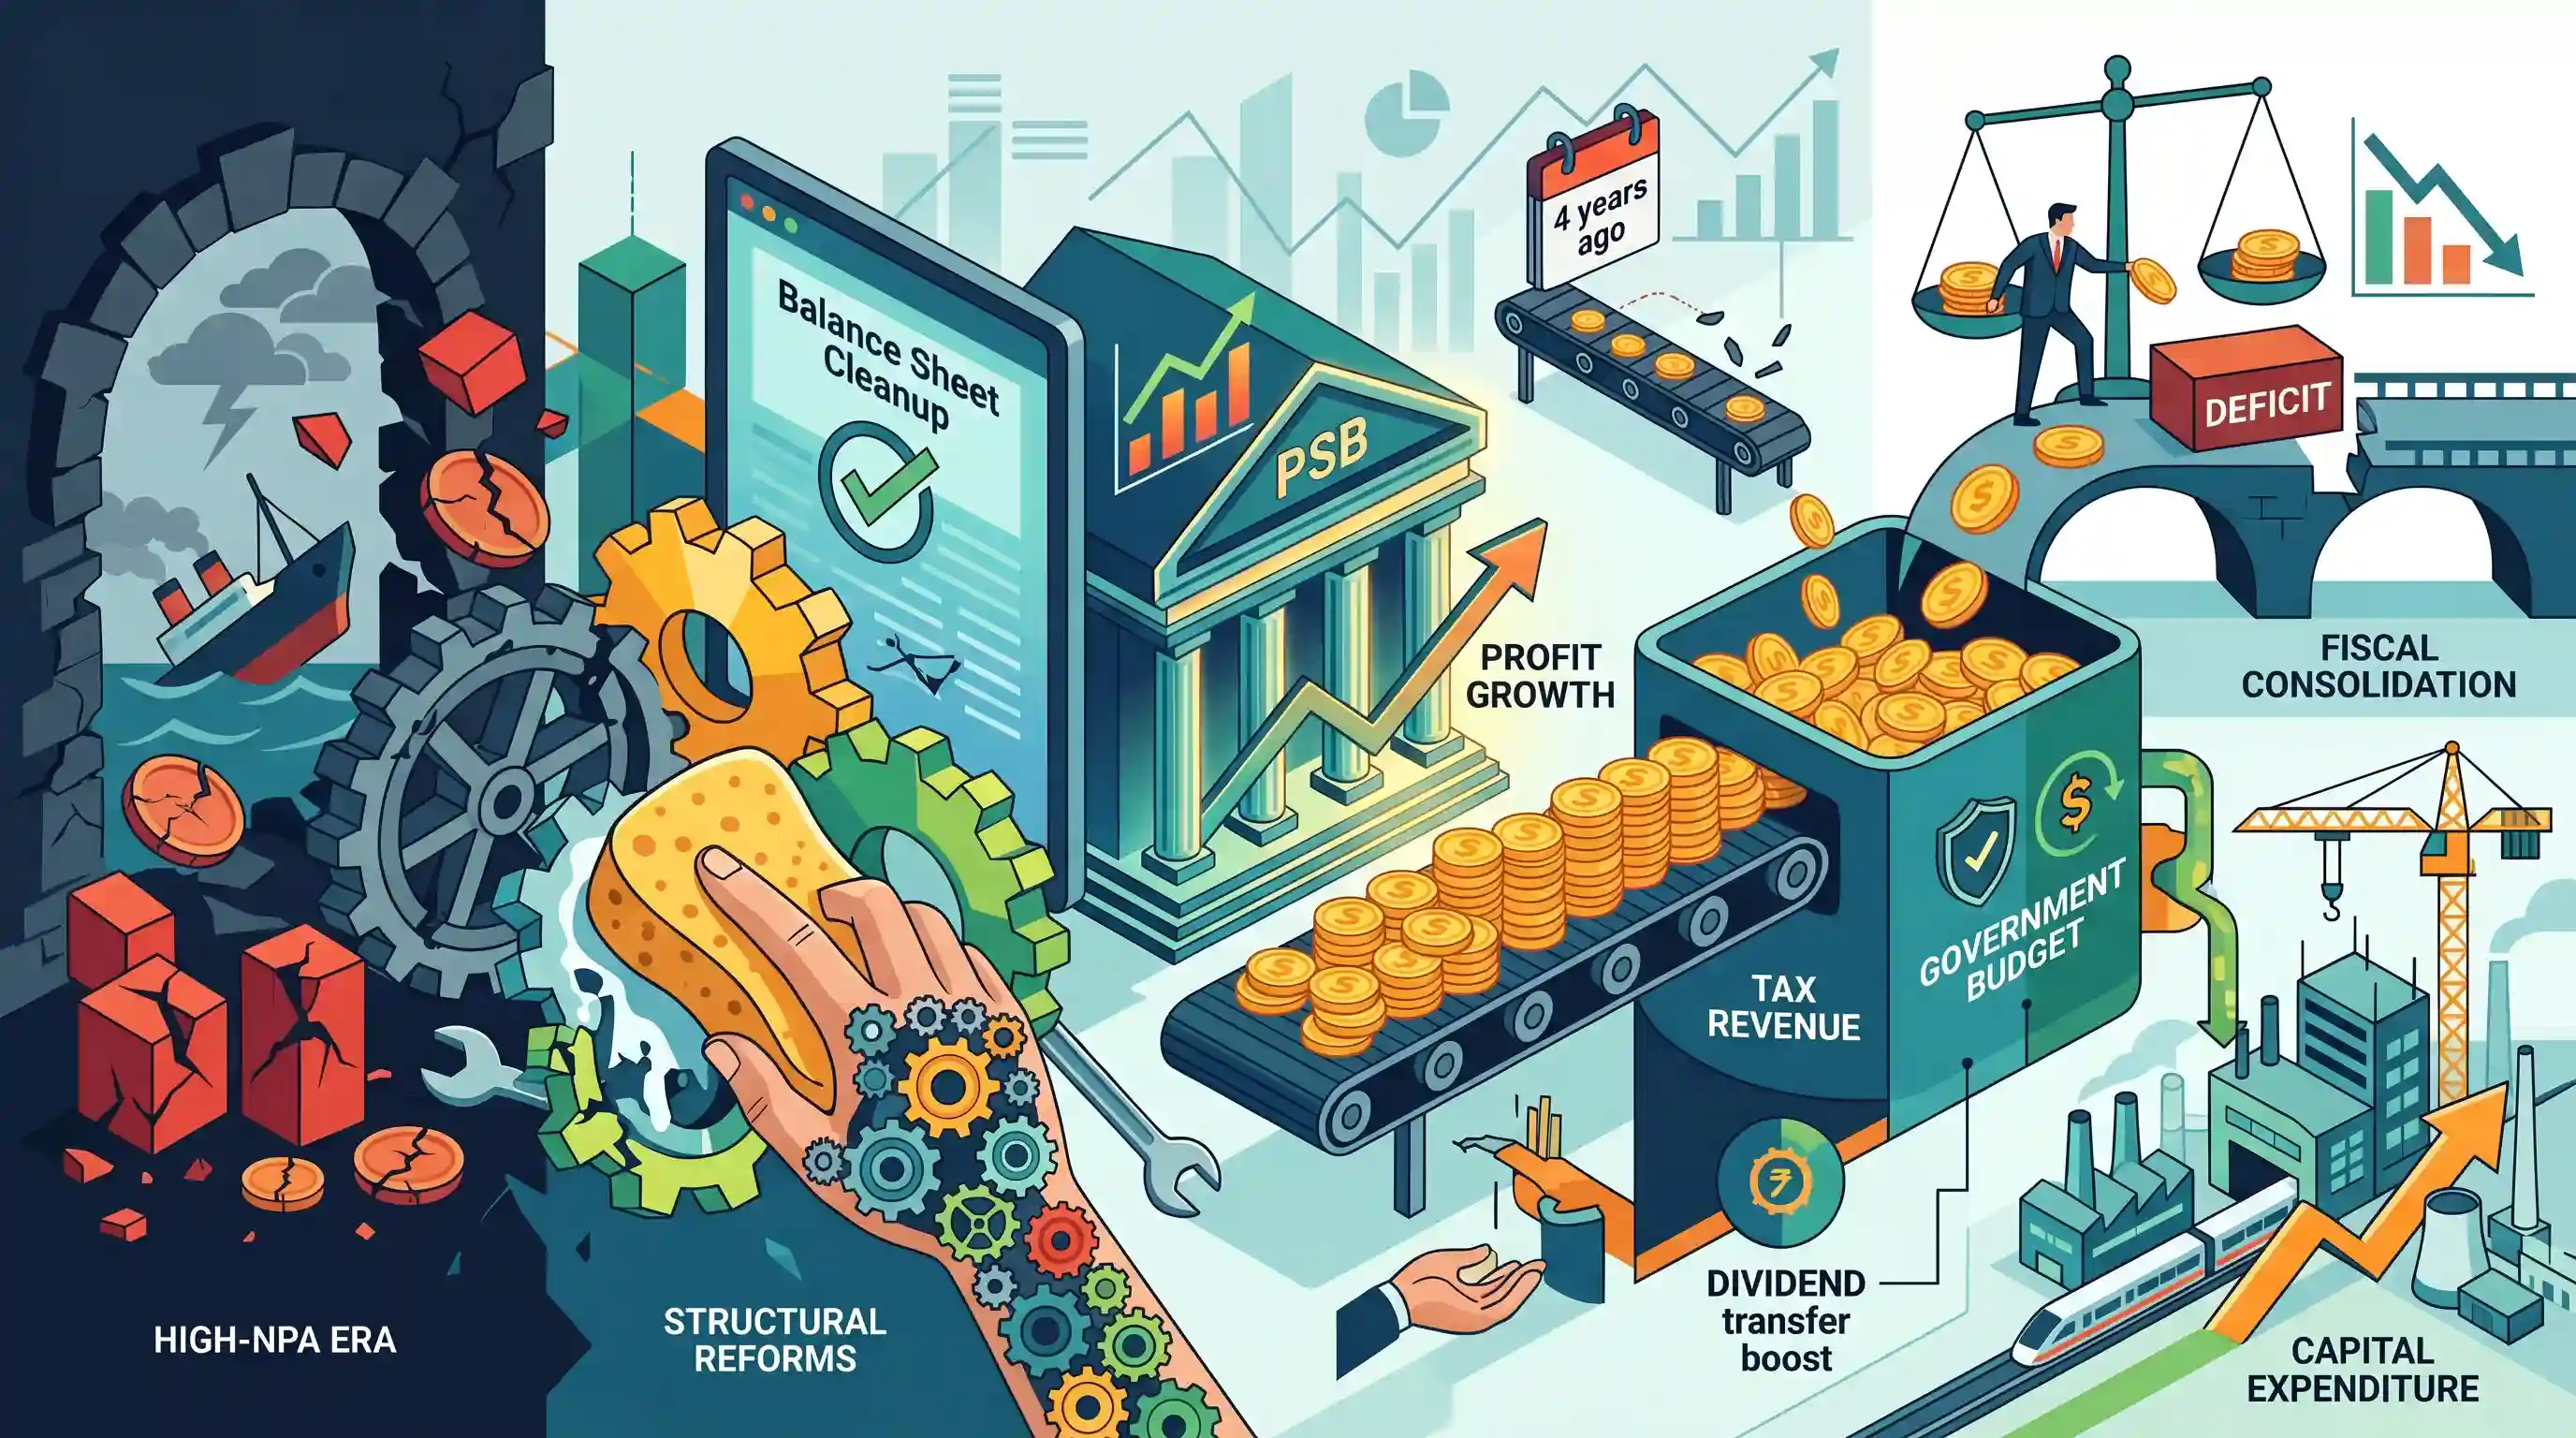
क्यों मायने रखता है
NPA के बोझ से दबी घाटे वाली संस्थाओं से मुनाफे में चलने वाले और लाभांश देने वाले संस्थानों के रूप में PSBs का यह परिवर्तन, संरचनात्मक आर्थिक सुधारों के प्रत्यक्ष प्रभाव को दर्शाता है। गैर-कर राजस्व में यह महत्वपूर्ण वृद्धि राजकोषीय घाटे के प्रबंधन और व्यापक आर्थिक स्थिरता (macroeconomic stability) सुनिश्चित करने के लिए अत्यंत महत्वपूर्ण है।
सारांश
सार्वजनिक क्षेत्र के बैंकों (PSBs) द्वारा FY25 के लिए लाभांश (dividends) हस्तांतरित करने का अनुमान है जो चार साल पहले की तुलना में 166% अधिक है, जिसका मुख्य कारण मजबूत लाभ वृद्धि है। उच्च NPA वाले दौर से आया यह बदलाव बैंकिंग क्षेत्र के संरचनात्मक सुधारों और बैलेंस शीट की सफाई की सफलता को रेखांकित करता है। लाभांश भुगतान में हुई यह वृद्धि सरकार के गैर-कर राजस्व (non-tax revenue) को महत्वपूर्ण बढ़ावा देती है, जो पूंजीगत व्यय (capital expenditure) से समझौता किए बिना राजकोषीय सुदृढ़ीकरण (fiscal consolidation) का समर्थन करने के लिए एक महत्वपूर्ण वित्तीय बफर (buffer) प्रदान करती है।
मुख्य बिंदु
- वित्त वर्ष 2025 (FY25) के लिए सार्वजनिक क्षेत्र के बैंकों (PSBs) द्वारा सरकार को किए जाने वाले लाभांश हस्तांतरण में चार साल पहले के स्तर की तुलना में 166% की वृद्धि होने की उम्मीद है।
- यह वृद्धि सार्वजनिक क्षेत्र के बैंकों (PSB) की लाभप्रदता में आए जबरदस्त सुधार से प्रेरित है, जो पिछले दशक के उच्च-NPA (Non-Performing Assets) संकट से उबरने को दर्शाती है।
- PSBs और RBI से प्राप्त उच्च लाभांश भुगतान सरकार की गैर-कर राजस्व प्राप्तियों में महत्वपूर्ण रूप से वृद्धि करते हैं।
- अतिरिक्त राजस्व का यह बफर सरकार को पूंजीगत और बुनियादी ढांचागत व्यय का वित्तपोषण जारी रखते हुए अपने राजकोषीय घाटे के सुदृढ़ीकरण (fiscal deficit consolidation) के लक्ष्यों को प्राप्त करने में मदद करता है।
- यह रुझान बैंकिंग क्षेत्र के बहु-वर्षीय हस्तक्षेपों की सफलता की पुष्टि करता है, जिसमें पूंजी निवेश (capital infusion), मेगा-विलय और IBC के माध्यम से फंसे हुए कर्जों का समाधान शामिल है।
महत्वपूर्ण शब्द
सार्वजनिक क्षेत्र के बैंक (PSBs)

वे बैंक जिनमें भारत सरकार या राज्य सरकारों की बहुमत हिस्सेदारी (कम से कम 51%) होती है। ये वित्तीय समावेशन और प्राथमिकता प्राप्त क्षेत्रों को ऋण वितरण के लिए महत्वपूर्ण साधन हैं।
UPSC context
GS Paper III (बैंकिंग); संरचनात्मक सुधारों, वित्तीय स्थिरता और अर्थव्यवस्था में सार्वजनिक क्षेत्र के बैंकों की भूमिका के ज्ञान का परीक्षण करता है।
दिवाला और शोधन अक्षमता संहिता (IBC)
दिवाला और दिवालियापन के समयबद्ध समाधान के लिए 2016 का ढांचा। इसका उद्देश्य परिसंपत्ति मूल्य को अधिकतम करना है और इसने बैंकों की तनावग्रस्त परिसंपत्तियों (stressed assets) के लिए वसूली दरों में महत्वपूर्ण सुधार किया है।
UPSC context
GS पेपर III (अर्थव्यवस्था); गैर-निष्पादित परिसंपत्तियों (NPA) के समाधान और भारत की क्रेडिट संस्कृति तथा ईज ऑफ डूइंग बिजनेस में सुधार से संबंधित प्रश्नों के लिए महत्वपूर्ण।
गैर-कर राजस्व
करों के अलावा अन्य स्रोतों से अर्जित सरकारी आय, जैसे सार्वजनिक क्षेत्र के उपक्रमों (PSUs) से प्राप्त लाभांश, ब्याज प्राप्तियां और प्रशासनिक सेवाएं प्रदान करने के लिए शुल्क।
UPSC context
GS पेपर III (बजटिंग); राजस्व प्राप्तियों की समझ और विविध आय स्रोतों के माध्यम से राजकोषीय घाटे को प्रबंधित करने की सरकार की क्षमता का परीक्षण करता है।
राजकोषीय सुदृढ़ीकरण
एक नीति जिसका उद्देश्य सरकार के राजकोषीय घाटे और सार्वजनिक ऋण-जीडीपी अनुपात को कम करना है। इसमें दीर्घकालिक व्यापक आर्थिक स्थिरता सुनिश्चित करने के लिए राजस्व में वृद्धि करना और व्यय को तर्कसंगत बनाना शामिल है।
UPSC context
GS पेपर III (राजकोषीय नीति); FRBM अधिनियम और वित्तीय अनुशासन की दिशा में सरकार के मार्ग का विश्लेषण करने के लिए आवश्यक।
गैर-निष्पादित परिसंपत्तियाँ (NPA)
एक ऋण या अग्रिम जिसमें ब्याज या मूलधन का भुगतान 90 दिनों या उससे अधिक समय तक बकाया रहता है। यह बैंक की परिसंपत्ति गुणवत्ता और वित्तीय स्थिति के प्राथमिक संकेतक के रूप में कार्य करता है।
UPSC context
GS Paper III (बैंकिंग); वित्तीय क्षेत्र के स्वास्थ्य और भारत में "Twin Balance Sheet" समस्या पर चर्चा के लिए अत्यंत महत्वपूर्ण।
प्रारंभिक ट्रैप
PSBs/RBI से प्राप्त लाभांश और लाभ को पूंजीगत प्राप्तियों (Capital Receipts) के रूप में वर्गीकृत किया जाता है।
लाभांश सरकार के परिसंपत्ति आधार को कम नहीं करते हैं और न ही कोई देयता (liability) पैदा करते हैं। ये नियमित आय हैं, जो इन्हें स्पष्ट रूप से गैर-कर राजस्व प्राप्तियां (Non-Tax Revenue Receipts) बनाते हैं।
संबंधित अवधारणाएँ
केंद्र सरकार के गैर-कर राजस्व के मुख्य घटक क्या हैं?
- लाभांश और लाभ: RBI, राष्ट्रीयकृत बैंकों (PSBs) और केंद्रीय सार्वजनिक क्षेत्र के उद्यमों (CPSEs) से अधिशेष हस्तांतरण।
- ब्याज प्राप्तियां: केंद्र सरकार द्वारा राज्यों, UTs और सार्वजनिक उद्यमों को दिए गए ऋणों पर अर्जित ब्याज।
- बाह्य अनुदान: विदेशी सरकारों और अंतरराष्ट्रीय संगठनों से प्राप्त सहायता अनुदान।
- शुल्क और सेवाएँ: टेलीकॉम स्पेक्ट्रम नीलामी, रॉयल्टी, पासपोर्ट शुल्क और न्यायिक जुर्माने से प्राप्त आय।
'ट्विन बैलेंस शीट' संकट के समाधान के लिए "4R रणनीति" क्या थी?
- मान्यता: एवरग्रीनिंग (evergreening) के बजाय एसेट क्वालिटी रिव्यू (Asset Quality Reviews) के माध्यम से पारदर्शी तरीके से फंसे हुए ऋणों (bad loans) की पहचान करना।
- समाधान: चूक करने वाली (defaulting) कॉर्पोरेट संपत्तियों से मूल्य की वसूली के लिए दिवाला और शोधन अक्षमता संहिता (IBC) का उपयोग।
- पुनर्पूंजीकरण: तनावग्रस्त PSBs में सरकारी इक्विटी का निवेश करना ताकि उन्हें Basel III पूंजी पर्याप्तता मानदंडों को पूरा करने में मदद मिल सके।
- सुधार: बोर्ड-स्तरीय गवर्नेंस, जोखिम प्रबंधन को सुदृढ़ करना और व्यापकता (scale) के लिए PSBs का मेगा-विलय।
अंतर-विषय पैटर्न
गैर-कर राजस्व पूंजीगत व्यय (Capex) को गति दे रहा है
उच्च लाभांश प्रवाह एक महत्वपूर्ण राजस्व बफर प्रदान करते हैं, जिससे सरकार बुनियादी ढांचा पूंजीगत व्यय (capex) को उच्च रखते हुए अपने राजकोषीय ग्लाइड पाथ (घाटे में कमी) को बनाए रख सकती है।
IBC और ऋण चक्र में बदलाव
IBC के तहत 'डेटर-इन-पजेशन' (debtor-in-possession) से 'क्रेडिटर-इन-कंट्रोल' (creditor-in-control) व्यवस्था की ओर बदलाव ने ऋण अनुशासन में मौलिक रूप से सुधार किया, जिससे NPA के नकारात्मक प्रभाव को पलटने और निजी ऋण चक्र (private credit cycle) को पुनः सक्रिय करने में मदद मिली।

गैर-कर राजस्व प्राप्तियों (Non-Tax Revenue Receipts) के सटीक घटकों और PSB की लाभप्रदता के रुझानों (profitability trends) के संयोजन पर आधारित एक बहु-कथनीय (multi-statement) Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2018PrelimsGS1
With reference to the governance of public sector banking in India, consider the following statements: 1. Capital infusion into public sector banks by the Government of India has steadily increased in the last decade. 2. To put the public sector banks in order, the merger of associate banks with the parent State Bank of India has been affected. Which of the statements given above is/are correct?
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2025PrelimsGS1
Suppose the revenue expenditure is ₹ 80,000 crores and the revenue receipts of the Government are ₹60,000 crores. The Government budget also shows borrowings of ₹ 10,000 crores and interest payments of ₹ 6,000 crores. Which of the following statements are correct? I. Revenue deficit is ₹ 20,000 crores. II. Fiscal deficit is ₹ 10,000 crores. III. Primary deficit is ₹ 4,000 crores. Select the correct answer using the code given below.
