राजकोषीय संघवाद राजस्व दक्षता और क्षेत्रीय समानता में संतुलन बनाता है
स्रोत:द हिंदू ↗
क्यों मायने रखता है
वित्तीय संघवाद, ऊर्ध्वाधर/क्षैतिज हस्तांतरण सूत्र, और उपकर/अधिभार को लेकर होने वाले विवाद UPSC पाठ्यक्रम के महत्वपूर्ण विषय हैं। ये मुद्दे GS Paper 2 (संघीय ढांचा और संवैधानिक निकाय) और GS Paper 3 (संसाधनों का संग्रहण और सरकारी बजट) के प्रतिच्छेदन पर स्थित हैं, जिससे यह विश्लेषण प्रारंभिक परीक्षा (Prelims) के वैचारिक प्रश्नों और मुख्य परीक्षा (Mains) के विश्लेषणात्मक निबंधों दोनों के लिए अत्यंत महत्वपूर्ण हो जाता है।
सारांश
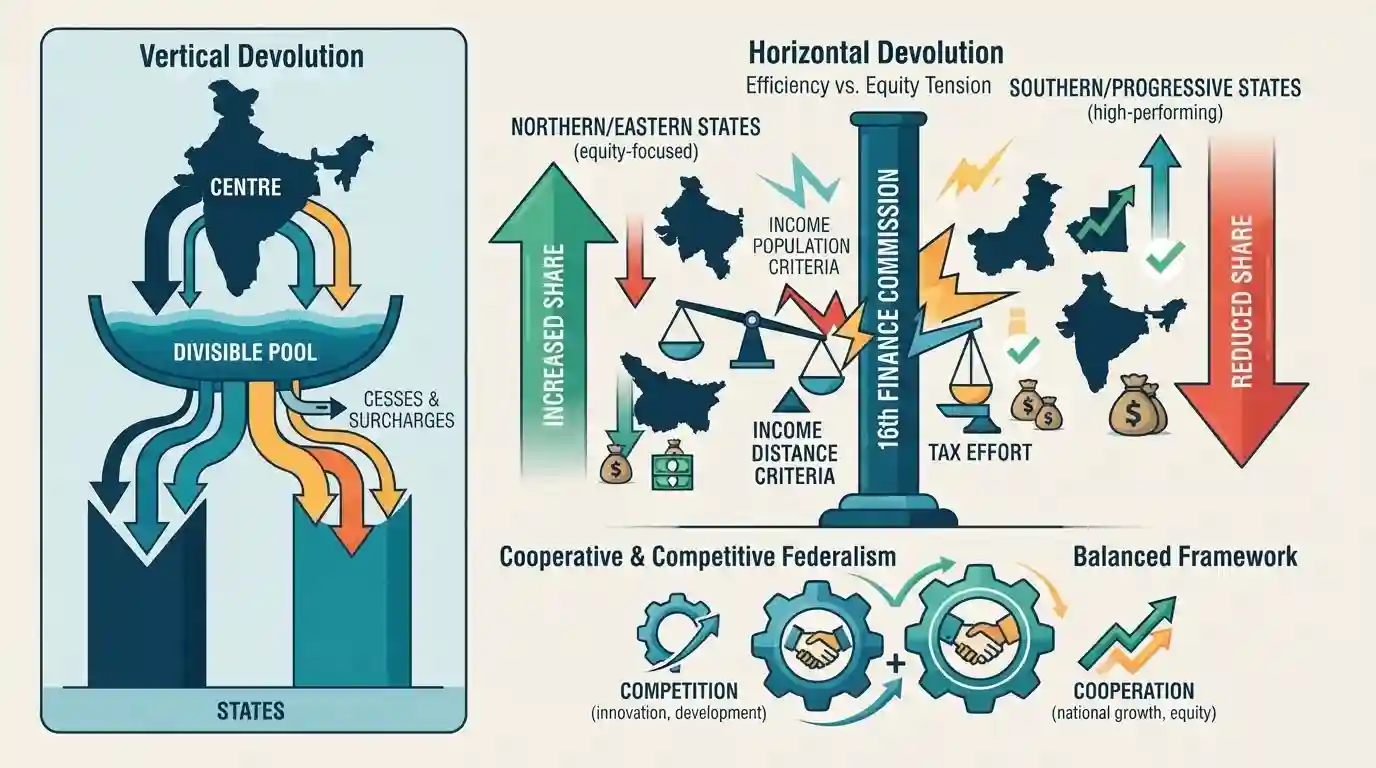
यह लेख भारत के राजकोषीय संघवाद में दक्षता (efficiency) और समता (equity) के बीच संरचनात्मक तनाव का विश्लेषण करता है। यह क्षैतिज कर हस्तांतरण (horizontal tax devolution) के फॉर्मूले को लेकर बेहतर प्रदर्शन करने वाले (मुख्यतः दक्षिणी) राज्यों और केंद्र के बीच बढ़ते गतिरोध को रेखांकित करता है। जहाँ एक ओर 'आय अंतराल' (income distance) और 'जनसंख्या' जैसे समता-आधारित मानदंड गरीब उत्तरी और पूर्वी राज्यों के अनुकूल हैं, वहीं दूसरी ओर ये प्रगतिशील राज्यों को जनसंख्या नियंत्रण और आर्थिक विकास में उनकी सफलता के लिए नुकसान पहुँचाते हैं। यह लेख 16वें वित्त आयोग के अधिदेश (mandate) के संदर्भ में इन चुनौतियों की पड़ताल करता है, जिसमें उपकर (cess) और अधिभार (surcharge) के कारण विभाज्य कर पूल (divisible tax pool) में आ रही कमी पर चर्चा की गई है और एक ऐसे संतुलित ढांचे का प्रस्ताव रखा गया है जो सहकारी संघवाद को कमजोर किए बिना दक्षता को पुरस्कृत करता है।
मुख्य बिंदु
- भारत के राजकोषीय संघवाद में संरचनात्मक संघर्ष 'दक्षता' (राजकोषीय अनुशासन, कर संग्रह और जनसांख्यिकीय नियंत्रण को पुरस्कृत करना) और 'समता' (कम राजकोषीय क्षमता वाले गरीब राज्यों को संसाधनों का पुनर्वितरण करना) के बीच के तनाव पर केंद्रित है।
- उन्नत दक्षिणी और पश्चिमी राज्यों को वर्तमान हस्तांतरण सूत्र के तहत दोहरे दंड का सामना करना पड़ता है: जनसांख्यिकीय संक्रमण में उनकी सफलता उनके जनसंख्या भारांश को कम करती है, जबकि उनकी आर्थिक वृद्धि बेंचमार्क राज्य से उनकी 'आय की दूरी' को बढ़ा देती है, जिससे विभाज्य पूल में उनकी हिस्सेदारी अत्यधिक कम हो जाती है।
- हालांकि 15वें वित्त आयोग ने राज्यों को 41% ऊर्ध्वाधर हस्तांतरण (vertical devolution) का निर्धारण किया था, लेकिन वास्तविक हस्तांतरण 31-32% के ही करीब है क्योंकि केंद्र लगातार उपकर (cess) और अधिभार (surcharge) पर निर्भर हो रहा है, जो साझा करने योग्य विभाज्य पूल (divisible pool) का हिस्सा नहीं होते हैं।
- उन्नत राज्यों की मांग है कि 16वां वित्त आयोग (FC-XVI) 'आय अंतर' (ऐतिहासिक रूप से 45%) के भारांश को कम करे, 'कर और राजकोषीय प्रयास' तथा 'जनसांख्यिकीय प्रदर्शन' के भारांश को बढ़ाए, और केंद्रीय उपकरों की गैर-साझाकरण प्रकृति का समाधान करे।
- अरविंद पनगढ़िया की अध्यक्षता वाले FC-XVI के समक्ष सहकारी संघवाद (देश भर में सार्वजनिक सेवाओं के न्यूनतम मानकों को सुनिश्चित करना) और प्रतिस्पर्धी संघवाद (GDP वृद्धि को गति देने वाले बेहतर प्रदर्शन करने वाले राज्यों को प्रोत्साहित करना) के बीच संतुलन बनाने का एक बड़ा कार्य है।
महत्वपूर्ण शब्द
भारत के संविधान का अनुच्छेद 280

एक संवैधानिक प्रावधान जो भारत के राष्ट्रपति को संघ और राज्यों के बीच कर राजस्व के वितरण की सिफारिश करने के लिए प्रत्येक पांच वर्ष में एक वित्त आयोग का गठन करने का अधिकार देता है।
UPSC context
जीएस पेपर II (राजव्यवस्था/संघीय ढांचा) और जीएस III (अर्थव्यवस्था); संवैधानिक निकायों और केंद्र-राज्य वित्तीय संबंधों के ज्ञान का परीक्षण करता है।
16वां वित्त आयोग (FC-XVI)
डॉ. अरविंद पनगढ़िया की अध्यक्षता वाला एक संवैधानिक निकाय, जिसे 2026–2031 की अवधि के लिए केंद्र और राज्यों के बीच कर हस्तांतरण फॉर्मूले और राजकोषीय रोडमैप की सिफारिश करने का कार्य सौंपा गया है।
UPSC context
GS पेपर II और III; भारत में राजकोषीय संघवाद, संसाधन साझाकरण और सहकारी संघवाद में नवीनतम घटनाक्रमों का परीक्षण करता है।
15वां वित्त आयोग (FC-XV)
एन. के. सिंह की अध्यक्षता वाला वह संवैधानिक निकाय जिसने राज्यों को 41% ऊर्ध्वाधर कर हस्तांतरण की सिफारिश की और 2021–2026 की अवधि के लिए विशिष्ट क्षैतिज हस्तांतरण मानदंड स्थापित किए।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था); कर बंटवारे के ऐतिहासिक मानकों, जनसांख्यिकीय प्रदर्शन और संसाधन आवंटन सूत्रों का परीक्षण करता है।
वस्तु एवं सेवा कर (GST)
पूरे भारत में वस्तुओं और सेवाओं की आपूर्ति पर लगाया जाने वाला एक व्यापक, गंतव्य-आधारित अप्रत्यक्ष कर, जिसे 101वें संविधान संशोधन अधिनियम, 2016 के माध्यम से लागू किया गया था।
UPSC context
GS पेपर III (कराधान); अप्रत्यक्ष कर संरचनाओं, संघीय वित्तीय संबंधों और GST परिषद जैसे सहकारी संस्थानों की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
अनुच्छेद 271 संसद को विशेष रूप से संघ की आवश्यकताओं को वित्तपोषित करने के लिए GST सहित किसी भी कर पर अधिभार लगाने का अधिकार देता है।
अनुच्छेद 271 स्पष्ट रूप से GST को उन करों से बाहर करता है जिन पर संसद अधिभार लगा सकती है। अधिभार GST के अलावा अन्य करों तक ही सीमित हैं।
संबंधित अवधारणाएँ
केंद्रीय करों के एकल विभाज्य पूल का संवैधानिक आधार क्या है?
- 80वें संशोधन का प्रभाव: अनुच्छेद 270 (2000 में 80वें संशोधन द्वारा संशोधित) के तहत, लगभग सभी केंद्रीय करों को एकत्रित किया जाता है और राज्यों के साथ साझा किया जाता है।
- अपवर्जन: विशिष्ट उद्देश्यों के लिए लगाए गए उपकर और अनुच्छेद 271 के तहत अधिभार को संवैधानिक रूप से इस विभाज्य पूल से बाहर रखा गया है।
- CAG प्रमाणन: शुद्ध प्राप्तियों की गणना अनुच्छेद 279 के तहत की जाती है, जिसे भारत के नियंत्रक और महालेखा परीक्षक (CAG) द्वारा प्रमाणित किया जाता है।
ऊर्ध्वाधर और क्षैतिज हस्तांतरण के बीच क्या अंतर है?
- लंबवत हस्तांतरण: केंद्र और एक सामूहिक इकाई के रूप में राज्यों के बीच विभाज्य कर पूल का विभाजन (वर्तमान में 41% निर्धारित)।
- क्षैतिज हस्तांतरण: सूत्रबद्ध मानदंडों (जैसे- आय की दूरी, जनसंख्या, वन आच्छादन) के आधार पर व्यक्तिगत राज्यों के बीच राज्यों के हिस्से का वितरण।
- प्राथमिक उद्देश्य: वर्टिकल (ऊर्ध्वाधर) वर्टिकल वित्तीय असंतुलन को संबोधित करता है (केंद्र अधिक एकत्र करता है लेकिन राज्य अधिक खर्च करते हैं), जबकि हॉरिजॉन्टल (क्षैतिज) अंतर-राज्यीय विकासात्मक असमानताओं को संबोधित करता है।
अंतर-विषय पैटर्न
जनसांख्यिकीय संक्रमण बनाम राजकोषीय पुरस्कार
परिवार नियोजन में दक्षिणी राज्यों की सफलता (GS1 जनसंख्या) सीधे तौर पर उनके कर हिस्से (GS3 संघवाद) को कम करती है, जो यह दर्शाता है कि किस प्रकार सामाजिक विकास में सफलता वित्तीय दंड का कारण बन सकती है।
बजट-बाह्य लेवी और सहकारी संघवाद
गैर-साझाकरण योग्य उपकरों (GS3 बजटिंग) पर बढ़ती निर्भरता अनुच्छेद 280 को दरकिनार करती है, जिससे सहकारी संघवाद में विश्वास कमजोर होता है और शक्ति का संतुलन बदलता है (GS2 संघवाद)।

FC-XV और FC-XVI के हस्तांतरण मानदंडों (devolution criteria) की तुलना करने वाले बहु-कथन वाले (multi-statement) प्रश्नों की उम्मीद करें, विशेष रूप से नए शामिल किए गए GDP Contribution (जीडीपी योगदान) मीट्रिक पर।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2023PrelimsGS1
Consider the following: 1. Demographic performance 2. Forest and ecology 3. Governance reforms 4. Stable government 5. Tax and fiscal efforts For the horizontal tax devolution, the Fifteenth Finance Commission used how many of the above as criteria other than population area and income distance?
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
