प्रधानमंत्री जन धन योजना और वित्तीय समावेशन का प्रभाव
स्रोत:द हिंदू ↗
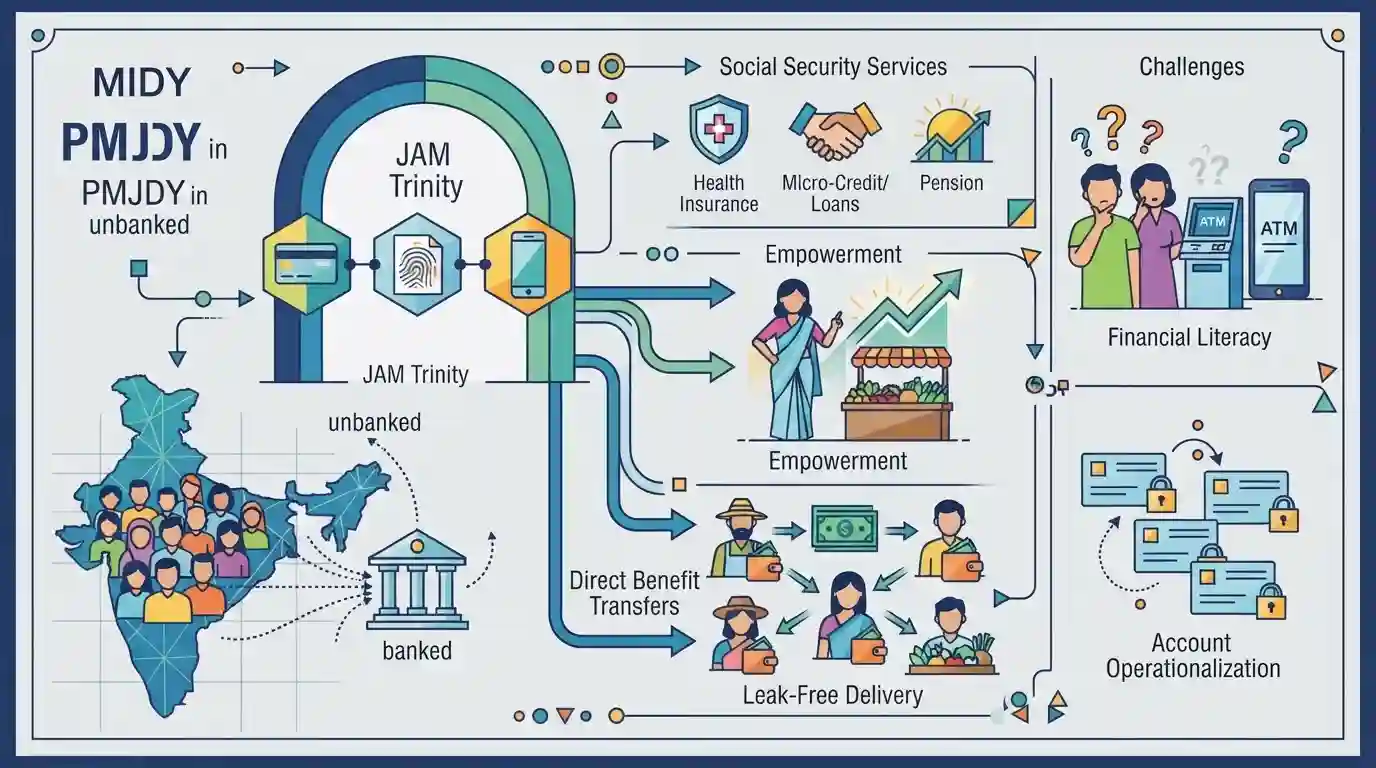
क्यों मायने रखता है
वित्तीय समावेशन और आर्थिक लोकतंत्र समावेशी विकास के बुनियादी स्तंभ हैं। PMJDY के संस्थागत तंत्र, JAM ट्रिनिटी के साथ इसके एकीकरण, और इसके सामाजिक-आर्थिक प्रभावों (जैसे महिला सशक्तिकरण और लीकेज को कम करना) को समझना Mains (GS3 Economy, GS2 Governance) और Prelims दोनों के लिए अत्यंत महत्वपूर्ण है।
सारांश
यह लेख भारत में 'वित्तीय लोकतंत्र' को बढ़ावा देने में प्रधानमंत्री जन धन योजना (PMJDY) के परिवर्तनकारी प्रभाव का विश्लेषण करता है। करोड़ों बैंक-रहित नागरिकों को औपचारिक वित्तीय प्रणाली में शामिल करके, PMJDY ने कल्याणकारी वितरण के प्रतिमान (paradigm) को बदल दिया है। यह विवरण देता है कि कैसे जैम (JAM - जन धन-आधार-मोबाइल) त्रिमूर्ति के एकीकरण ने रिसाव-मुक्त प्रत्यक्ष लाभ हस्तांतरण (DBT) को सक्षम बनाया है, महिलाओं को आर्थिक रूप से सशक्त किया है, और बीमा व सूक्ष्म-ऋण (micro-credit) जैसी व्यापक सामाजिक सुरक्षा सेवाओं के लिए एक आधार तैयार किया है, साथ ही यह वित्तीय साक्षरता और खातों के संचालन (account operationalization) जैसी शेष चुनौतियों को भी रेखांकित करता है।
मुख्य बिंदु
- समावेशन के रूप में वित्तीय लोकतंत्र: PMJDY ने बैंकिंग प्रणाली तक पहुंच का लोकतंत्रीकरण किया है, जिससे यह सुनिश्चित हुआ है कि खाता खोलना किसी अभिजात वर्ग के विशेषाधिकार के बजाय एक सार्वभौमिक अधिकार है।
- JAM ट्रिनिटी का विकास: जन धन खातों के आधार और मोबाइल (JAM ट्रिनिटी) के साथ एकीकरण ने एक मजबूत डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) का निर्माण किया है जो रिसाव-मुक्त शासन और पारदर्शी प्रत्यक्ष लाभ हस्तांतरण (DBT) का समर्थन करता है।
- महिलाओं का सामाजिक-आर्थिक सशक्तिकरण: 55% से अधिक PMJDY खाते महिलाओं के पास हैं, जिससे उनकी वित्तीय स्वायत्तता, घरेलू बचत और स्थानीय आर्थिक गतिविधियों में उनकी भागीदारी को महत्वपूर्ण रूप से बढ़ावा मिलता है।
- वित्तीय सुरक्षा तंत्र को सुदृढ़ करना: PMJDY हाशिए पर मौजूद वर्गों के लिए सूक्ष्म-बीमा (PMJJBY, PMSBY), पेंशन (अटल पेंशन योजना) और ओवरड्राफ्ट क्रेडिट सुविधाओं तक पहुँच प्राप्त करने के लिए एक गेटवे (प्रवेश द्वार) के रूप में कार्य करता है।
- वर्तमान बाधाओं को दूर करना: प्रमुख परिचालन चुनौतियों में निष्क्रिय/शून्य-शेष खातों को कम करना, ग्रामीण बैंकिंग बुनियादी ढांचे (बिजनेस कॉरेस्पोंडेंट्स के माध्यम से) में सुधार करना और साइबर धोखाधड़ी को रोकने के लिए वित्तीय व डिजिटल साक्षरता को बढ़ाना शामिल है।
महत्वपूर्ण शब्द
प्रधानमंत्री जन धन योजना (PMJDY)

सार्वभौमिक और किफायती बैंकिंग पहुंच प्रदान करने के लिए 2014 में शुरू किया गया भारत का राष्ट्रीय वित्तीय समावेशन मिशन, जो बुनियादी जीरो-बैलेंस बचत खाते, ओवरड्राफ्ट सुविधाएं, RuPay डेबिट कार्ड और बुनियादी बीमा कवर प्रदान करता है।
UPSC context
GS पेपर III: समावेशी विकास; GS पेपर II: संवेदनशील वर्गों के लिए कल्याणकारी योजनाएं।
JAM ट्रिनिटी (जन धन-आधार-मोबाइल)
जन धन बैंक खातों, आधार बायोमेट्रिक पहचान और मोबाइल नंबरों को जोड़ने वाला एक मुख्य डिजिटल सार्वजनिक अवसंरचना एकीकरण, जो नागरिकों तक सीधे सरकारी कल्याणकारी सब्सिडी के लक्षित और रिसाव-मुक्त वितरण को सक्षम बनाता है।
UPSC context
GS पेपर III: डिजिटल पब्लिक इंफ्रास्ट्रक्चर; GS पेपर II: ई-गवर्नेंस अनुप्रयोग।
प्रत्यक्ष लाभ अंतरण (DBT)
2013 में शुरू किया गया एक शासन सुधार जिसका उद्देश्य सरकारी सब्सिडी, पेंशन और छात्रवृत्ति को सीधे लाभार्थियों के आधार-लिंक्ड बैंक खातों में स्थानांतरित करना है, जिससे बिचौलियों को समाप्त किया जा सके और लीकेज को कम किया जा सके।
UPSC context
GS पेपर III: प्रत्यक्ष सब्सिडी और बचत; GS पेपर II: कल्याणकारी वितरण तंत्र।
भारतीय राष्ट्रीय भुगतान निगम (NPCI)
भारत में रिटेल भुगतान और निपटान प्रणालियों के संचालन के लिए 2008 में RBI और IBA द्वारा स्थापित एक अम्ब्रेला संगठन, जिसने UPI, RuPay और आधार-सक्षम भुगतान प्रणालियों (Aadhaar-enabled Payment Systems) जैसे अग्रणी नवाचारों की शुरुआत की है।
UPSC context
GS पेपर III: वित्तीय प्रौद्योगिकी और संसाधनों को जुटाना।
प्रधानमंत्री जीवन ज्योति बीमा योजना (PMJJBY)
2015 में शुरू की गई एक सरकार समर्थित टर्म जीवन बीमा योजना, जो 18-50 वर्ष की आयु के बैंक खाताधारकों को ₹436 के वार्षिक प्रीमियम पर किसी भी कारण से होने वाली मृत्यु के लिए ₹2 लाख का जीवन कवर प्रदान करती है।
UPSC context
GS पेपर II: सामाजिक सुरक्षा तंत्र; GS पेपर III: समावेशी वित्तीय विकास।
प्रधानमंत्री सुरक्षा बीमा योजना (PMSBY)
2015 में शुरू की गई एक सरकारी व्यक्तिगत दुर्घटना बीमा योजना, जो 18-70 वर्ष की आयु के खाताधारकों को ₹20 वार्षिक पर दुर्घटना में मृत्यु/स्थायी पूर्ण विकलांगता के लिए ₹2 लाख और आंशिक विकलांगता के लिए ₹1 लाख का कवर प्रदान करती है।
UPSC context
GS पेपर II: सरकारी कल्याणकारी योजनाएं; GS पेपर III: संवृद्धि और सामाजिक समावेशन।
अटल पेंशन योजना (APY)
2015 में शुरू की गई एक स्वैच्छिक, सह-अंशदायी पेंशन योजना जो असंगठित क्षेत्र के श्रमिकों (18-40 वर्ष की आयु) के लिए डिज़ाइन की गई है, जो 60 वर्ष की आयु के बाद ₹1,000 से ₹5,000 की गारंटीकृत न्यूनतम मासिक पेंशन प्रदान करती है।
UPSC context
GS पेपर II: सामाजिक सुरक्षा तंत्र; GS पेपर III: संसाधन जुटाना।
प्रारंभिक ट्रैप
2014 में अपने शुभारंभ के बाद से, PMJDY का उद्देश्य भारत के प्रत्येक बैंक-रहित वयस्क को कवर करना था।
2014 में, लक्ष्य 'प्रत्येक परिवार' था। 2018 में इसके विस्तार के दौरान, इसे संरचनात्मक रूप से बदलकर 'प्रत्येक बैंक-रहित वयस्क' कर दिया गया।
संबंधित अवधारणाएँ
RBI का वित्तीय समावेशन (FI) सूचकांक क्या है और इसके संरचनात्मक पैरामीटर क्या हैं?
- मापन के मानदंड: तीन आयामों के आधार पर वित्तीय समावेशन को मापता है: पहुंच (35% भारांश), उपयोग (45% भारांश), और गुणवत्ता (20% भारांश)।
- पैमाना और आधार: बिना किसी आधार वर्ष के वार्षिक रूप से तैयार किया जाता है, जिसका मान 0 (पूर्ण बहिष्करण) से 100 (पूर्ण समावेशन) तक होता है।
- लक्षित चर: वित्तीय साक्षरता, उपभोक्ता संरक्षण और सेवा में कमी के विभिन्न पहलुओं पर जानकारी एकत्र करता है।
आधार सक्षम भुगतान प्रणाली (AePS) किस प्रकार ग्रामीण माइक्रो-बैंकिंग को सुगम बनाती है?
- अंतर्निहित मॉडल: बिजनेस कॉरेस्पॉन्डेंट्स के माध्यम से पॉइंट ऑफ सेल (PoS) उपकरणों पर इंटरऑपरेबल वित्तीय लेनदेन की अनुमति देने वाला एक बैंक-नेतृत्व वाला मॉडल।
- कोर प्रमाणीकरण: केवल आधार सत्यापन (बायोमेट्रिक या OTP) और बैंक के नाम की आवश्यकता होती है; किसी भौतिक कार्ड या हस्ताक्षर की आवश्यकता नहीं होती है।
- सक्षम परिचालन: नकद जमा, नकद निकासी, बैलेंस पूछताछ और आधार-से-आधार फंड ट्रांसफर की अनुमति देता है।
अंतर-विषय पैटर्न
DPI निर्यात और भारत की सॉफ्ट पावर
डिजिटल संप्रभुता और ग्लोबल साउथ के देशों के साथ द्विपक्षीय सहयोग के लिए एक टेम्पलेट के रूप में भारत के ओपन-सोर्स JAM टेक स्टैक का लाभ उठाना।
वित्तीय स्वायत्तता और जेंडर बजटिंग
महिलाओं के खातों में कल्याणकारी लाभों को निर्देशित करने से परिवार के भीतर मोलभाव की शक्ति में बदलाव आता है, जिससे स्वास्थ्य, पोषण और शिक्षा के परिणामों में प्रत्यक्ष रूप से सुधार होता है।

PMJDY के संरचनात्मक बदलाव (परिवार से वयस्क) और सूक्ष्म-ऋण शर्तों के एक प्रत्यक्ष कथन-आधारित प्रश्न में शामिल होने की संभावना है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2016MainsGS3
Pradhan Mantri Jan-Dhan Yojana (PMJDY) is necessary for bringing unbanked to the institutional finance fold. Do you agree with this for financial inclusion of the poorer section of the Indian society? Give arguments to justify your opinion.
- 2024PrelimsGS1
With reference to the Pradhan Mantri Jan Dhan Yojana (PMJDY), which of the following statements is/are correct? 1. The scheme aims to open bank accounts for unbanked households. 2. There is a minimum balance requirement for accounts opened under this scheme. 3. Beneficiaries get a Rupay Debit Card with an inbuilt accident insurance cover. Select the correct answer using the code given below.
- 2015PrelimsGS1
'Pradhan Mantri Jan-Dhan Yojana' has been launched for
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
