RBI गोल्ड लोन नियम: वित्तीय स्थिरता और समावेशन का संतुलन
स्रोत:द हिंदू ↗
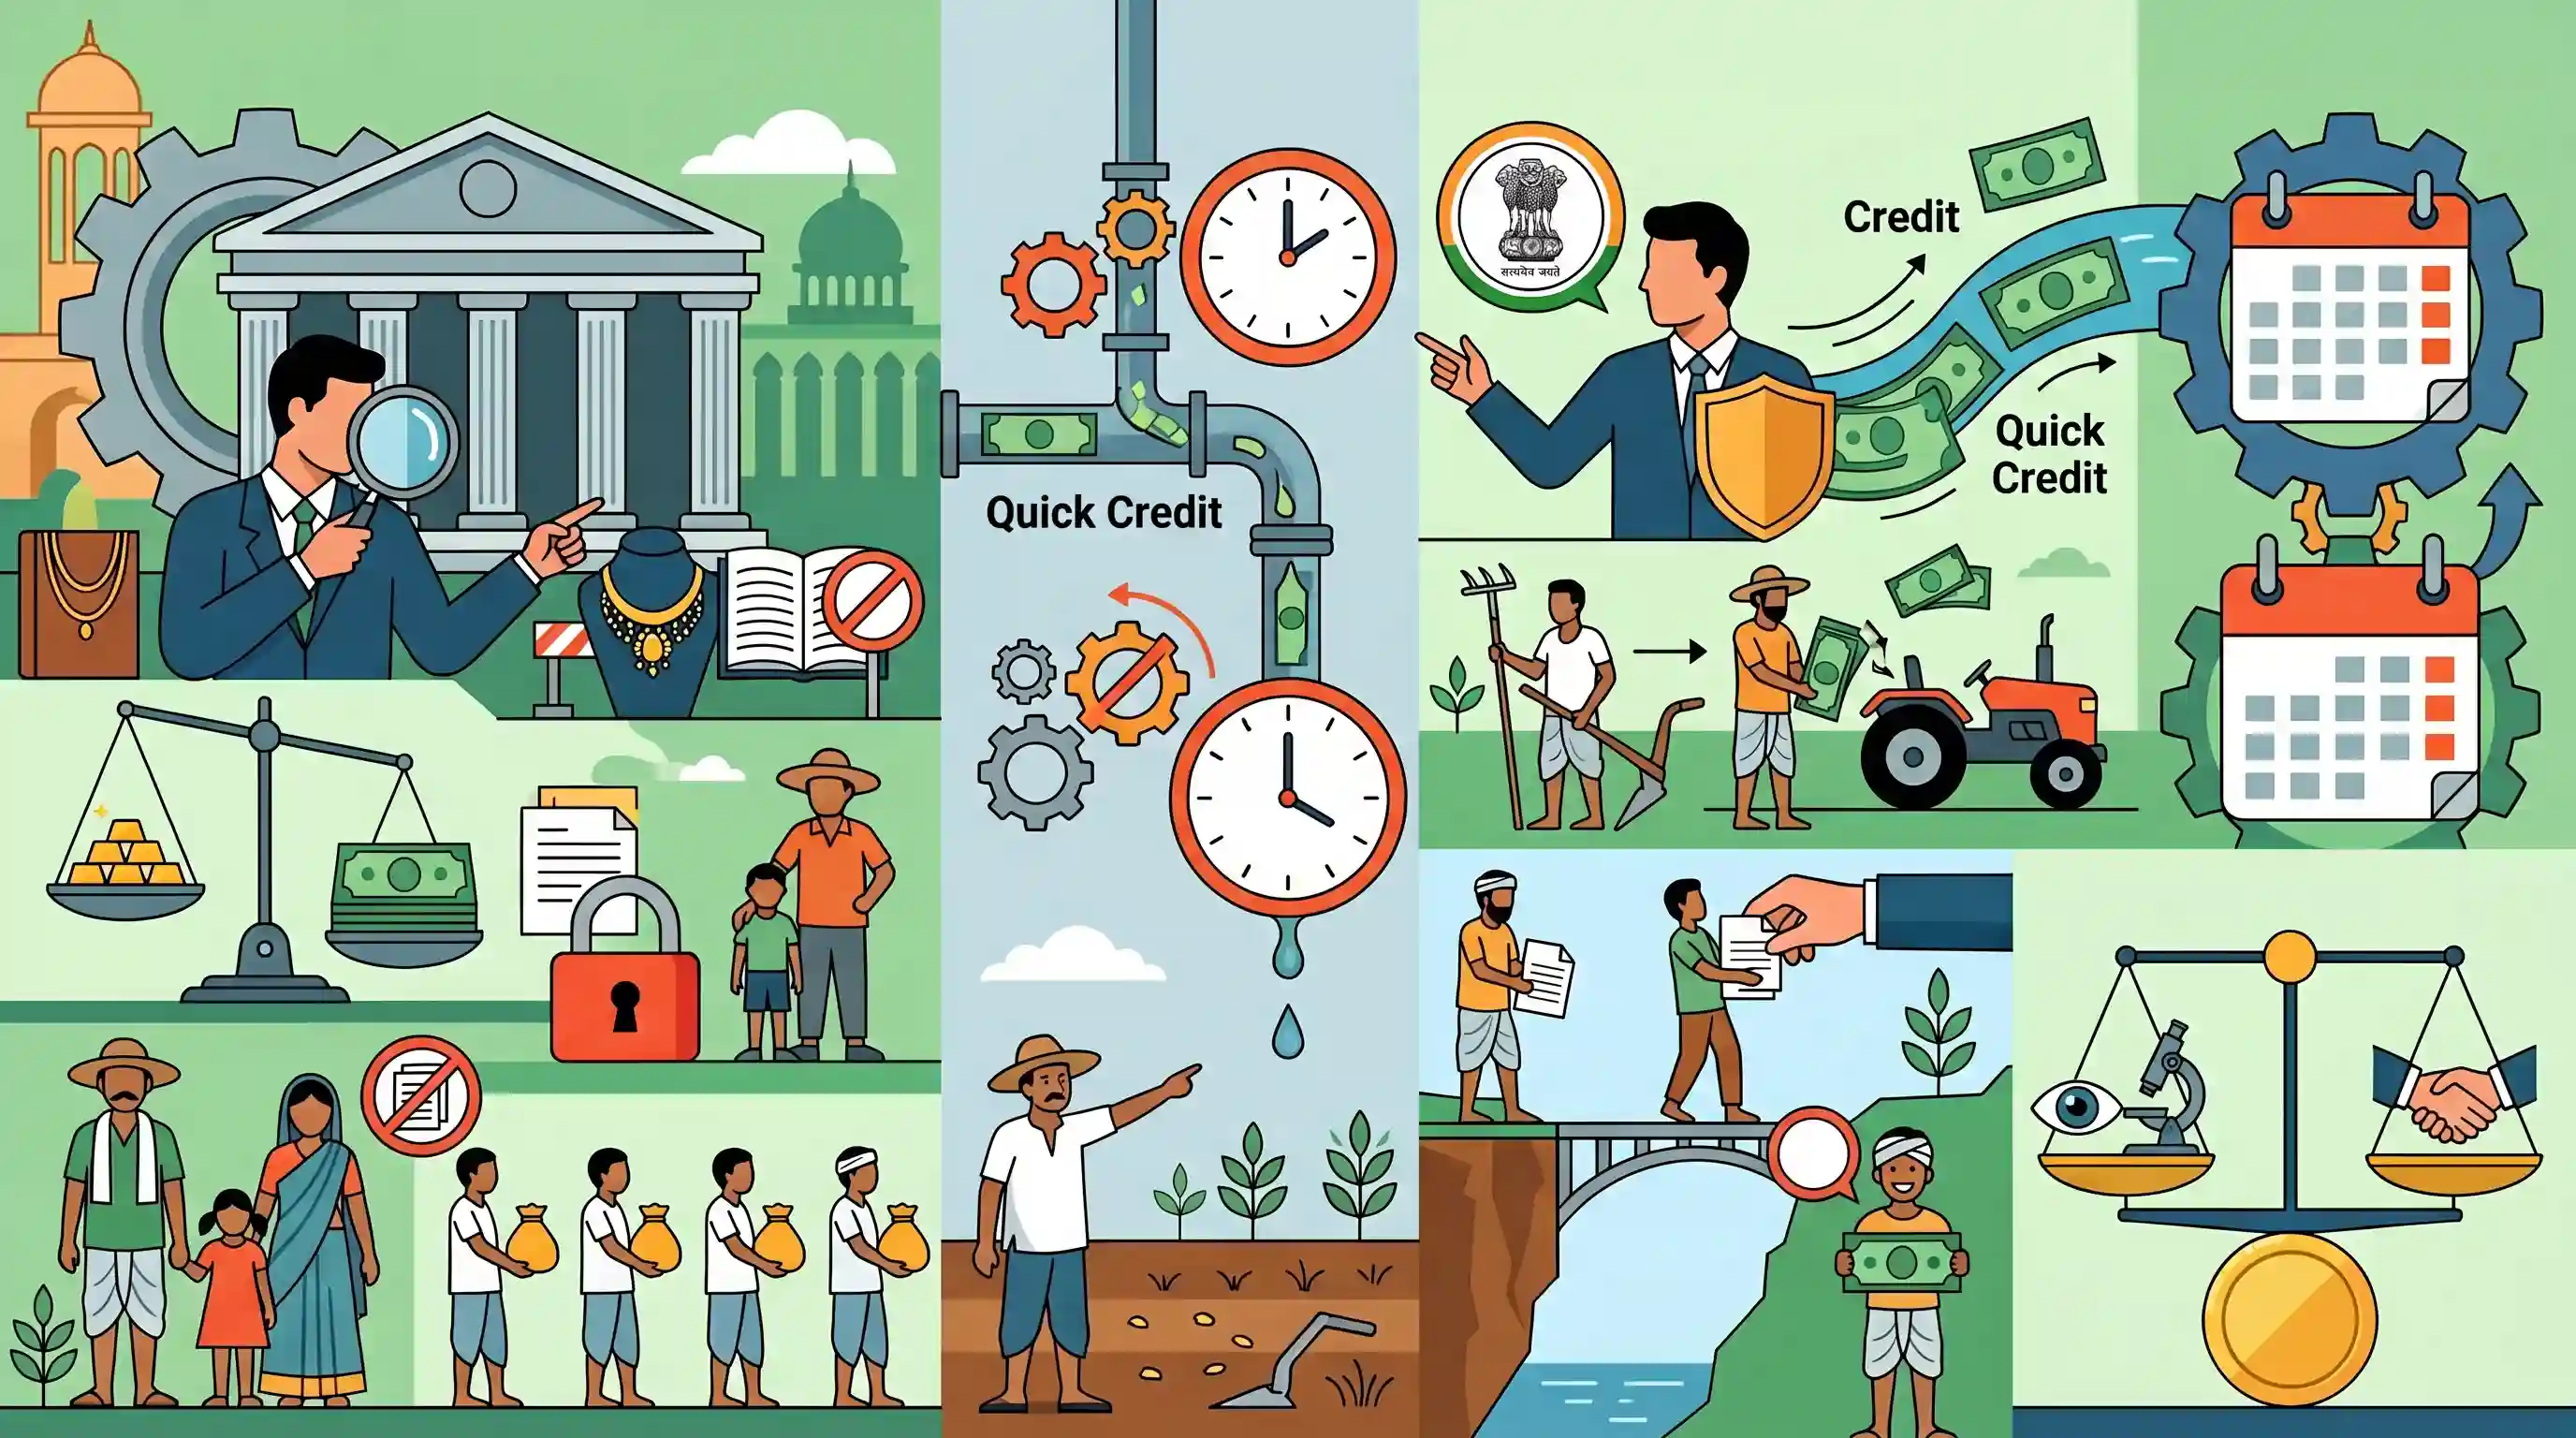
क्यों मायने रखता है
यह केंद्रीय बैंक और सरकार द्वारा प्रणालीगत वित्तीय स्थिरता सुनिश्चित करने (गोल्ड लोन में तीव्र वृद्धि को विनियमित करने) और वित्तीय समावेशन को बढ़ावा देने (छोटे किसानों और सीमांत उधारकर्ताओं को बाधा मुक्त ऋण पहुंच प्रदान करने) के बीच बनाए जाने वाले महत्वपूर्ण संतुलन को दर्शाता है।
सारांश
वित्त मंत्रालय ने RBI को स्वर्ण ऋण (गोल्ड लोन) पर अपने मसौदा नियमों में संशोधन करने की सलाह दी है ताकि छोटे कर्जदारों, विशेष रूप से ₹2 लाख से कम का ऋण लेने वालों के हितों की रक्षा की जा सके। वित्तीय सेवा विभाग (DFS) ने तर्क दिया कि 75% लोन-टू-वैल्यू (LTV) कैप, सोने के स्वामित्व का अनिवार्य प्रमाण और गिरवी रखने की सीमा जैसी सख्त आवश्यकताएं ऋण के त्वरित वितरण में बाधा डाल सकती हैं। तमिलनाडु के मुख्यमंत्री एम.के. स्टालिन ने भी इन चिंताओं को दोहराया और इस बात पर जोर दिया कि औपचारिक भूमि दस्तावेजों या आय प्रमाण की कमी के कारण लघु और सीमांत किसान अक्सर त्वरित कृषि ऋण के लिए सोना गिरवी रखने पर निर्भर रहते हैं। मंत्रालय ने विनियामक निगरानी और वित्तीय समावेशन के बीच संतुलन बनाए रखने के उद्देश्य से इन नए नियमों के कार्यान्वयन को 1 जनवरी, 2026 तक टालने का सुझाव दिया है।
मुख्य बिंदु
- वित्त मंत्रालय ने RBI को यह सुनिश्चित करने का निर्देश दिया कि उसके ड्राफ्ट गोल्ड लोन नियम छोटे उधारकर्ताओं को नुकसान न पहुँचाएँ, और ₹2 लाख से कम के लोन के लिए छूट का सुझाव दिया।
- प्रस्तावित RBI नियमों में 75% लोन-टू-वैल्यू (LTV) कैप, सोने के स्वामित्व का प्रमाण और एक ही ऋणदाता के पास गिरवी रखे जाने वाले सोने पर सीमा अनिवार्य की गई है।
- वित्तीय सेवा विभाग (DFS) ने चिंता जताई कि सख्त नियमों से कमजोर वर्गों को होने वाले त्वरित ऋण वितरण में देरी होगी।
- तमिलनाडु के मुख्यमंत्री एम.के. स्टालिन ने उल्लेख किया कि लघु और सीमांत किसान स्वर्ण ऋण पर काफी अधिक निर्भर हैं क्योंकि उनके पास अक्सर भूमि के मालिकाना हक या आय संबंधी दस्तावेजों की कमी होती है।
- मंत्रालय ने हितधारकों को अनुकूलन के लिए समय देने हेतु 1 जनवरी, 2026 से नए दिशा-निर्देशों को लागू करने की सिफारिश की है।
महत्वपूर्ण शब्द
ऋण-से-मूल्य (LTV) अनुपात

किसी संपत्ति के मूल्य का वह प्रतिशत जिसे कोई ऋणदाता ऋण के रूप में प्रदान कर सकता है। यह RBI के लिए क्रेडिट जोखिम (credit risk) को प्रबंधित करने हेतु एक मैक्रो-प्रूडेंशियल टूल (macro-prudential tool) के रूप में कार्य करता है।
UPSC context
GS पेपर 3: बैंकिंग। वित्तीय क्षेत्र को स्थिर करने और क्रेडिट जोखिम के प्रबंधन के लिए उपयोग किए जाने वाले नियामक उपकरणों के ज्ञान का परीक्षण करता है।
भारतीय रिजर्व बैंक (RBI)
भारत का केंद्रीय बैंक और बैंकिंग प्रणाली का मुख्य नियामक। यह आर्थिक स्थिरता सुनिश्चित करने के लिए मौद्रिक नीति तैयार करता है, विदेशी मुद्रा का प्रबंधन करता है और वित्तीय संस्थानों का पर्यवेक्षण करता है।
UPSC context
GS पेपर 3: अर्थव्यवस्था। मौद्रिक प्रबंधन, मुद्रास्फीति नियंत्रण और वित्तीय क्षेत्र के सुधार जैसे विषयों के लिए महत्वपूर्ण।
वित्तीय सेवा विभाग (DFS)
वित्त मंत्रालय के अधीन एक विभाग जो सार्वजनिक क्षेत्र के बैंकों, वित्तीय संस्थानों, बीमा और National Pension System से संबंधित नीतिगत मामलों के लिए उत्तरदायी है।
UPSC context
GS पेपर 2 और 3: शासन/अर्थव्यवस्था। भारत के वित्तीय ढांचे और ऋण नीतियों का प्रबंधन करने वाली कार्यपालिका की समझ का परीक्षण करता है।
वित्तीय समावेशन
वंचित और कम आय वाले वर्गों को ऋण, बचत और बीमा जैसी उपयोगी और किफायती वित्तीय सेवाओं तक पहुँच सुनिश्चित करना, जिन्हें जिम्मेदार और संधारणीय (sustainable) तरीके से प्रदान किया गया हो।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था। समावेशी विकास, गरीबी उन्मूलन और डिजिटल बैंकिंग पहल के लिए महत्वपूर्ण।
कृषि ऋण
खेती की लागत को पूरा करने और कृषि परिसंपत्तियों में निवेश के लिए किसानों को प्रदान किए जाने वाले ऋण। यह उत्पादकता बढ़ाने और ग्रामीण कल्याण के लिए अत्यंत महत्वपूर्ण है।
UPSC context
GS पेपर 3: कृषि। ग्रामीण भारत में प्राथमिकता प्राप्त क्षेत्र को ऋण (priority sector lending) और संस्थागत ऋण तंत्र (institutional credit mechanisms) के ज्ञान का परीक्षण करता है।
लघु और सीमांत किसान
2 हेक्टेयर तक की भूमि वाले किसान। ये भारत के कृषि कार्यबल का बड़ा हिस्सा हैं और अक्सर औपचारिक ऋण प्राप्त करने में बाधाओं का सामना करते हैं।
UPSC context
GS पेपर 3: कृषि। ग्रामीण संकट, ऋण तक पहुँच और सामाजिक-आर्थिक समानता की चर्चाओं के केंद्र में।
प्रारंभिक ट्रैप
बैंक ऋणों के लिए लोन-टू-वैल्यू (LTV) अनुपात की सीमाएं वित्त मंत्रालय द्वारा निर्धारित की जाती हैं।
RBI अपनी मैक्रोप्रूडेंशियल नियामक शक्तियों के तहत LTV सीमाएं निर्धारित करता है। वित्त मंत्रालय (DFS) केवल नीतिगत बदलावों की सलाह देता है या अनुरोध करता है; यह बैंकिंग सीमाएं निर्धारित नहीं करता है।
संबंधित अवधारणाएँ
लोन-टू-वैल्यू (LTV) अनुपात क्या है और इसका समष्टि आर्थिक उद्देश्य क्या है?
- परिभाषा: कोलैटरल के मूल्यांकित मूल्य के प्रतिशत के रूप में व्यक्त वह अधिकतम ऋण राशि जो कोई बैंक प्रदान कर सकता है।
- जोखिम शमन: यह एक बफर तैयार करता है, जो डिफ़ॉल्ट की स्थिति में संपत्ति की कीमतों (जैसे सोना या रियल एस्टेट) में होने वाली अचानक गिरावट से ऋणदाताओं को सुरक्षा प्रदान करता है।
- मैक्रोप्रूडेंशियल टूल: RBI ऋण प्रवाह को नियंत्रित करने, ओवरहीटेड (overheated) सेक्टरों को शांत करने और सट्टा बुलबुलों पर अंकुश लगाने के लिए LTV कैप में बदलाव करता है।
वित्तीय सेवा विभाग (DFS) के मुख्य अधिदेश क्या हैं?
- संस्थागत निगरानी: यह भारत में सार्वजनिक क्षेत्र के बैंकों, बीमा कंपनियों और पेंशन फंडों से संबंधित नीतियां तैयार करता है।
- वित्तीय समावेशन: यह PMJDY, मुद्रा योजना और लक्षित कृषि ऋण प्रवाह जैसी प्रमुख ऋण और समावेशन योजनाओं को संचालित करता है।
- विधायी प्रशासन: यह RBI अधिनियम, बैंकिंग विनियमन अधिनियम और SARFAESI अधिनियम सहित प्रमुख वित्तीय कानूनों का प्रशासन करता है।
अंतर-विषय पैटर्न
भूमि पट्टा और KCC बहिष्करण
औपचारिक भूमि अभिलेखों की अनुपस्थिति पट्टेदार किसानों को किसान क्रेडिट कार्ड (KCC) के लाभों से बाहर कर देती है, जिससे उन्हें सोने जैसे वैकल्पिक संपार्श्विक (collateral) या अनौपचारिक साहूकारों पर निर्भर रहने के लिए मजबूर होना पड़ता है।
नियामक स्वायत्तता बनाम समावेशन अधिदेश
यह तनाव RBI Act की धारा 7 का हवाला देने वाली पिछली बहसों को दर्शाता है, जहाँ संप्रभु कल्याणकारी प्राथमिकताएँ (वित्तीय समावेशन) केंद्रीय बैंक के प्रणालीगत जोखिम प्रबंधन (systemic risk management) अधिदेश के साथ टकराती हैं।

2026 Prelims में 'Loan-to-Value' (LTV) सीमाओं को Priority Sector मानदंडों के साथ मैक्रोप्रूडेंशियल टूल्स (macroprudential tools) के रूप में परीक्षण करने वाले एक कथन की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2013PrelimsGS1
The Reserve Bank of India regulates the commercial banks in matters of 1. liquidity of assets 2. branch expansion 3. merger of banks 4. winding-up of banks Select the correct answer using the codes given below.
- 2022MainsGS3
What is Integrated Farming System ? How is it helpful to small and marginal farmers in India?
- 2017MainsGS3
How do subsidies affect the cropping pattern, crop diversity and economy of farmers? What is the significance of crop insurance, minimum support price and food processing for small and marginal farmers?
