राजस्थान वित्त और विनियोजन खाते राजकोषीय जांच
स्रोत:dainiknavajyoti ↗
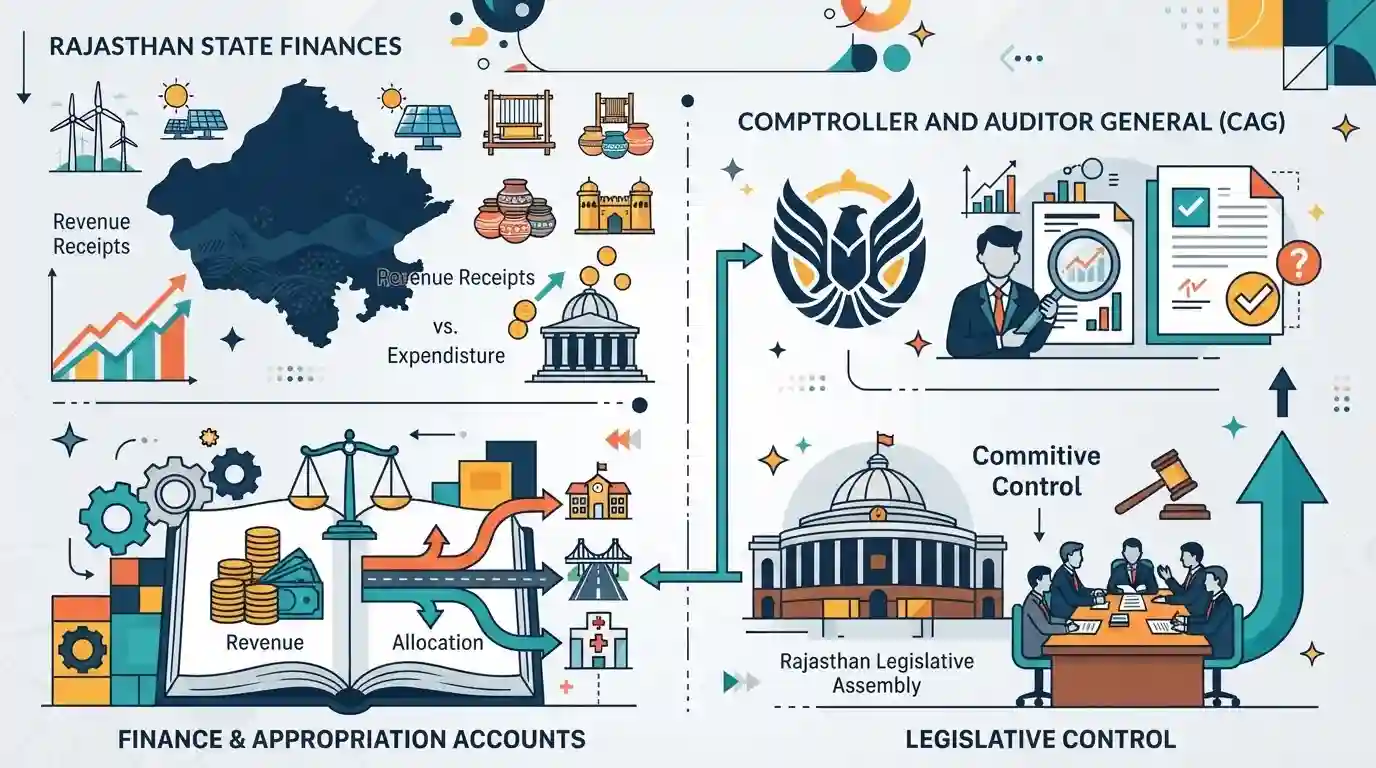
क्यों मायने रखता है
राजस्थान में राज्य-स्तरीय राजकोषीय शासन, सार्वजनिक जवाबदेही, ऑडिट तंत्र और बजट प्रबंधन को समझने के लिए महत्वपूर्ण, जो RPSC RAS प्रारंभिक परीक्षा के अर्थव्यवस्था और राजव्यवस्था खंडों में बार-बार पूछा जाता है।
सारांश
राजस्थान सरकार के वित्त और विनियोग खातों (Finance and Appropriation Accounts) का एक अवलोकन, जो राज्य के सार्वजनिक वित्त रुझानों, बजट निष्पादन और CAG और राजस्थान विधानसभा समितियों जैसे निकायों द्वारा विधायी निगरानी को रेखांकित करता है।
मुख्य बिंदु
- राजस्थान सरकार के वित्त और विनियोग लेखे (Finance and Appropriation Accounts) वित्तीय वर्ष के दौरान राज्य के राजस्व, व्यय और समग्र राजकोषीय प्रबंधन का विवरण देते हैं।
- ये रिपोर्ट, जो भारत के नियंत्रक-महालेखापरीक्षक (CAG) द्वारा तैयार की जाती हैं, राजस्थान विधानसभा में सार्वजनिक वित्त और बजट क्रियान्वयन पर विधायी संवीक्षा (legislative scrutiny) के लिए महत्वपूर्ण उपकरणों के रूप में कार्य करती हैं।
- वे राजकोषीय संकेतकों, जैसे कि राजकोषीय घाटा, राजस्व घाटा और FRBM अधिनियम की सीमाओं के अनुपालन के बारे में अंतर्दृष्टि प्रदान करते हैं।
महत्वपूर्ण शब्द
राजस्थान राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम

राजस्व घाटे को कम करके, सार्वजनिक ऋण का प्रबंधन करके और बजटीय लक्ष्यों को लागू करके राजस्थान में राजकोषीय विवेक, स्थिरता और पारदर्शित सुनिश्चित करने के लिए अधिनियमित एक अधिनियम।
UPSC context
RPSC (अर्थव्यवस्था और राजव्यवस्था - राज्य वित्त) के लिए महत्वपूर्ण, राजस्थान में राजकोषीय अनुशासन नियमों और बजट प्रबंधन के ज्ञान का परीक्षण करता है।
भारत के नियंत्रक-महालेखापरीक्षक (CAG)
भारतीय संविधान के अनुच्छेद 148 के तहत एक स्वतंत्र संवैधानिक प्राधिकरण, जो राजस्थान सहित राज्य और केंद्र के खातों के लेखापरीक्षण के लिए उत्तरदायी है।
UPSC context
RPSC राजव्यवस्था और लोक प्रशासन के पेपर के लिए महत्वपूर्ण, जो सार्वजनिक धन की निगरानी के तंत्र और ऑडिटिंग का परीक्षण करता है।
संबंधित अवधारणाएँ
CAG द्वारा तैयार किए गए वित्त लेखा (Finance Accounts) और विनियोग लेखा (Appropriation Accounts) के बीच क्या अंतर है?
- वित्त लेख:: यह राज्य सरकार की वार्षिक प्राप्तियों और भुगतानों को दर्शाता है, जिसमें राजस्व और पूंजीगत खातों, सार्वजनिक ऋण और ऋण/अग्रिम का विवरण होता है।
- विनियोग लेखे:: यह राज्य विधानसभा द्वारा मतदान किए गए अनुदानों और समेकित निधि पर भारित (चार्ज्ड) भुगतानों का लेखा-जोखा प्रस्तुत करता है, तथा व्यय में अधिकता या बचत के मामलों को उजागर करता है।
अंतर-विषय पैटर्न
CAG ऑडिट और PAC जवाबदेही लिंकेज
CAG अनुच्छेद 151 के तहत राज्य के वित्त की लेखापरीक्षा करता है, जिनकी बाद में राजस्थान विधानसभा की लोक लेखा समिति (PAC) द्वारा जाँच की जाती है, जो लेखापरीक्षा रिपोर्टों को विधायी नियंत्रण से जोड़ती है।

CAG रिपोर्ट और FRBM अधिनियम अनुपालन लक्ष्यों का परीक्षण RPSC आर्थिक प्रशासन और राज्य बजट के MCQ में बार-बार किया जाता है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2025RPSC_PRELIMSGS1
Consider the following statements regarding Rajasthan’s fiscal deficit: A. The actual fiscal deficit in 2022-23 was 3.76 percent of the state’s Gross Domestic Product. B. This is less than the limit approved by the F.R.B.M. Act, 2005. C. The fiscal deficit in 2022-23 was higher than in 2021-22. Choose the correct option:
- 2021RPSC_PRELIMSGS1
According to the rules of procedure and conduct of business of the Rajasthan Legislative Assembly, which of the following departments' appropriations is not under the control of the Appropriation Committee 'A'?
- 2024RPSC_PRELIMSGS1
Consider the following statements regarding fiscal deficit in 2022-23 of Rajasthan: A. Rajasthan fiscal deficit in the year 2022-23 has been 3.76 percent of GDP estimation. B. The recommended fiscal deficit presented by the F.R.B.M. Act, 2003.
