विदेशी मुद्रा अनिवासी जमा और मुद्रा जोखिम
स्रोत:द हिंदू ↗
क्यों मायने रखता है
FCNR(B) जमाओं के काम करने के तरीके और मुद्रा जोखिम (करेंसी रिस्क) को कौन उठाता है, यह समझना भारत के बाहरी क्षेत्र, पूंजी खातों, विदेशी मुद्रा प्रबंधन और बैंकिंग जोखिमों का अध्ययन करने वाले UPSC के उम्मीदवारों के लिए अत्यंत महत्वपूर्ण है।
सारांश
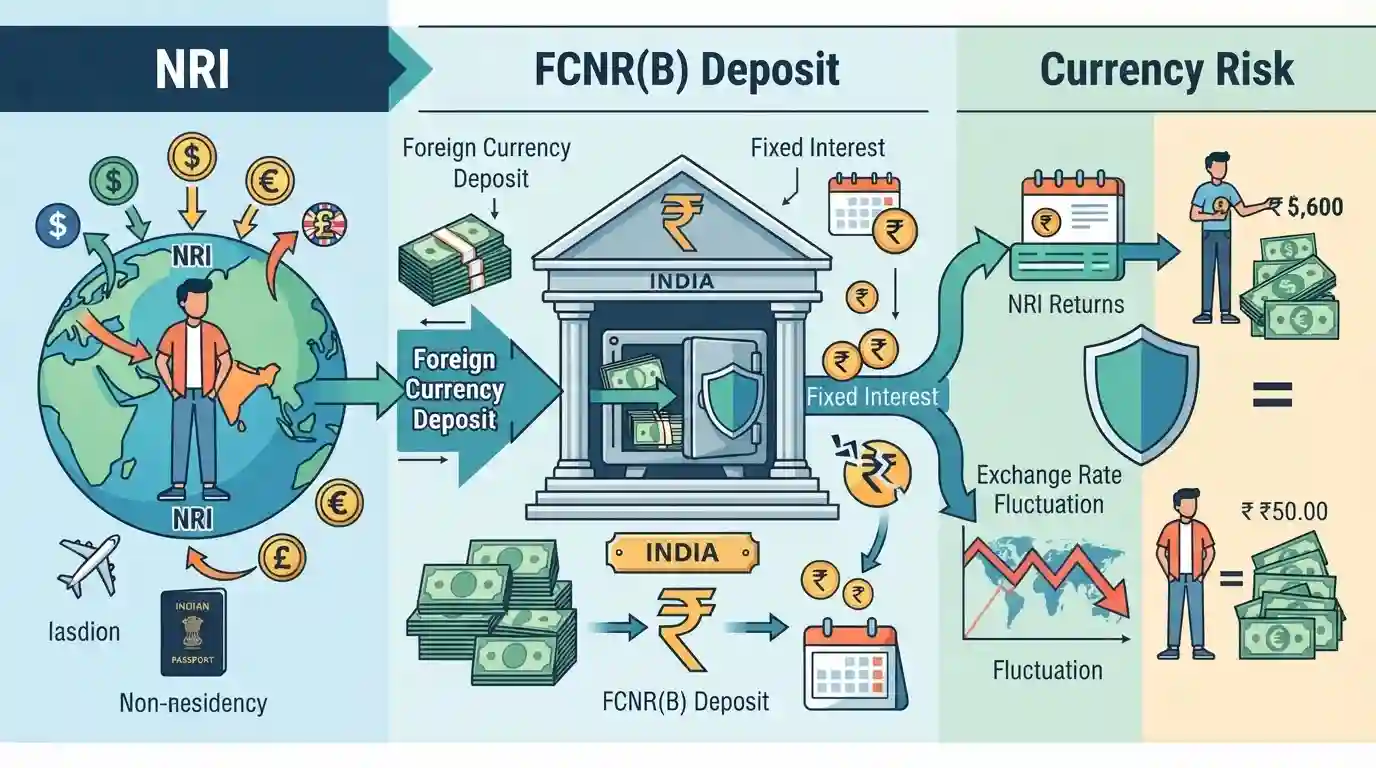
यह लेख फॉरेन करेंसी नॉन-रेसिडेंट [FCNR(B)] डिपॉजिट की कार्यप्रणाली को स्पष्ट करता है, और इस बात पर प्रकाश डालता है कि कैसे अनिवासी भारतीय (NRI) मुद्रा मूल्यह्रास (डिप्रेशिएशन) का जोखिम उठाए बिना भारत में विदेशी मुद्रा फंड जमा कर सकते हैं, क्योंकि विनिमय दर का जोखिम बैंकों द्वारा उठाया जाता है।
मुख्य बिंदु
- FCNR(B) जमा अनिवासी भारतीयों (NRIs) द्वारा विदेशी मुद्राओं में रखे जाने वाले सावधि जमा (term deposits) हैं, जो उन्हें रुपये के मूल्यह्रास से बचाते हैं।
- FCNR(B) योजनाओं के तहत, मुद्रा जोखिम (विनिमय दर जोखिम) जमाकर्ता के बजाय बैंकों द्वारा वहन किया जाता है (और अंततः अधिकृत डीलर बैंकों / RBI द्वारा हेजिंग के माध्यम से इसे अवशोषित या प्रबंधित किया जाता है)।
- ये जमा राशि भारत को अपने विदेशी मुद्रा भंडार को मजबूत करने और पूंजी प्रवाह को प्रबंधित करने में मदद करती हैं, हालांकि इनसे वाणिज्यिक बैंकों के लिए ब्याज दर और हेजिंग लागत बढ़ती है।
महत्वपूर्ण शब्द
Foreign Currency Non-Resident (Bank) [FCNR(B)] डिपॉजिट्स

RBI द्वारा अनुमति प्राप्त फिक्स्ड डिपॉजिट खाते, जो अनिवासी भारतीय (NRI) और भारत के विदेशी नागरिकों (OCI) को निर्दिष्ट विदेशी मुद्राओं में जमा बनाए रखने की अनुमति देते हैं, जिससे जमाकर्ता रुपये के विनिमय दर में उतार-चढ़ाव से सुरक्षित रहते हैं।
UPSC context
UPSC GS पेपर III (भारतीय अर्थव्यवस्था और संसाधनों का मोबिलाइजेशन, बाह्य क्षेत्र)। यह NRI डिपॉजिट मोबिलाइजेशन, फॉरेक्स रिजर्व और मुद्रा जोखिम प्रबंधन (करेंसी रिस्क मैनेजमेंट) की समझ का परीक्षण करता है।
भारतीय रिज़र्व बैंक
भारत का केंद्रीय बैंकिंग संस्थान, जो मौद्रिक नीति को नियंत्रित करता है, बैंकिंग प्रणाली को विनियमित करता है, विदेशी मुद्रा भंडार का प्रबंधन करता है, और मुद्रा जारी करता है।
UPSC context
UPSC GS पेपर III (बैंकिंग और मौद्रिक नीति)। यह संस्थागत ढाँचे, मैक्रोइकोनॉमिक प्रबंधन और विदेशी मुद्रा बाजारों में केंद्रीय बैंक के हस्तक्षेप का परीक्षण करता है।
संबंधित अवधारणाएँ
भारत में प्रवासियों (NRIs) के लिए FCNR(B), NRE और NRO खातों के बीच मुख्य अंतर क्या हैं?
- FCNR(B) जमा: निर्दिष्ट विदेशी मुद्राओं में बनाए रखा जाता है; मूलधन और ब्याज दोनों को वापस भेजा जा सकता है, and विनिमय दर का जोखिम पूरी तरह से बैंक द्वारा उठाया जाता है।
- NRE खाते: रुपये में मूल्यवर्धित खाते जहाँ से फंड स्वतंत्र रूप से स्वदेश भेजे जा सकते हैं; विनिमय दर का जोखिम और मूल्यह्रास का नुकसान पूरी तरह से एनआरआई (NRI) जमाकर्ता पर पड़ता है।
- NRO खाते: भारत *के भीतर* अर्जित आय (किराया, लाभांश) के लिए रुपये मेंdenominated खाते; प्रत्यावर्तन (repatriation) RBI की सीमाओं और करों के अधीन है, जिसमें जमाकर्ता पर पूर्ण मुद्रा जोखिम (currency risk) रहता है।
अंतर-विषय पैटर्न
फॉरेक्स इनफ्लोस + कैपिटल अकाउंट कन्वर्टिबिलिटी
FCNR(B) जमाएँ BoP संकट के दौरान एक महत्वपूर्ण मैक्रोइकोनॉमिक स्टेबलाइज़र के रूप में कार्य करती हैं, जो विदेशी पूंजी प्रवाह को सीधे RBI के मौद्रिक प्रबंधन और स्टरलाइज़ेशन ऑपरेशनों से जोड़ती हैं।
बैंकिंग बैलेंस शीट + RBI हेजिंग लागत
जब वाणिज्यिक बैंक FCNR(B) जमा पर विनिमय दर के जोखिमों को वहन करते हैं, तो उनकी बैलेंस शीट को हेजिंग और ब्याज दर से जुड़ी ऐसी कमज़ोरियों का सामना करना पड़ता है जो सीधे तौर पर RBI के नकदी प्रबंधन (लिक्विडिटी मैनेजमेंट) से जुड़ी होती हैं।

मल्टी-स्टेटमेंट प्रीलिम्स प्रश्न में FCNR(B) बनाम NRE/NRO खातों में करेंसी रिस्क (मुद्रा जोखिम) कौन वहन करता है, इस पर कथनों की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2021PrelimsGS1
Consider the following : 1. Foreign currency convertible bonds 2. Foreign institutional investment with certain conditions 3. Global depository receipts 4. Non-resident external deposits Which of the above can be included in Foreign Direct Investments?
- 2015MainsGS3
Craze for gold in Indians has led to a surge in import of gold in recent years and put pressure on balance of payments and external value of rupee. In view of this, examine the merits of the Gold Monetization Scheme.
